Inhalt dieses Artikels
Factoring heißt: Du verkaufst eine offene Rechnung an eine Factoringgesellschaft und bekommst sofort 80 bis 90 Prozent des Betrags aufs Konto. Den Rest zahlt der Factor aus, sobald dein Kunde überwiesen hat, abzüglich Gebühr und Zins. Die Factoringgebühr liegt nach Angaben der IHK Köln zum Factoring meist zwischen 0,5 und 2,5 Prozent des Rechnungsbetrags. Für Selbstständige, Freiberufler und Startups, die an Geschäftskunden liefern und 30 bis 90 Tage auf ihr Geld warten, ist Factoring einer der schnellsten Wege zu mehr Liquidität. Der Markt wächst: Laut Deutschem Factoring-Verband stieg der Umsatz seiner Mitgliedsunternehmen 2025 auf 423,5 Milliarden Euro, ein Plus von 6,2 Prozent.
Aktualisiert am 22. Oktober 2026: Wir haben den Ratgeber vollständig neu gefasst und um Kosten mit Rechenbeispiel, Ablauf, Arten, Aufsichtsrecht und Factoring für Selbstständige ergänzt. Factoring finanziert Forderungen aus Rechnungen, keine Maschinen; dafür gibt es Leasing und Investitionskredite.
Das Wichtigste in Kürze
- 80 bis 90 Prozent des Rechnungsbetrags fließen sofort, der Rest nach Zahlung deines Kunden.
- Die Factoringgebühr liegt meist bei 0,5 bis 2,5 Prozent des Rechnungsbetrags, dazu kommen Zinsen für die Vorfinanzierung.
- Im Rechenbeispiel kostet eine Rechnung über 11.900 Euro bei 45 Tagen Laufzeit 272,21 Euro, effektiv 20,3 Prozent im Jahr.
- Wer mit dem Geld 2 Prozent Lieferantenskonto zieht, spart umgerechnet 36,7 Prozent im Jahr.
- Wer Factoring gewerblich anbietet, braucht seit dem 25. Dezember 2008 eine Erlaubnis der BaFin, denn Factoring ist seitdem eine Finanzdienstleistung nach dem Kreditwesengesetz.
- Ein Abtretungsverbot im Vertrag stoppt Factoring oft nicht: Sind du und dein Kunde Kaufleute oder ist dein Kunde eine juristische Person des öffentlichen Rechts, etwa eine Stadt, ist die Abtretung nach § 354a HGB trotzdem wirksam.
Was ist Factoring? Die Definition einfach erklärt
Factoring ist der laufende Verkauf von Forderungen aus Lieferungen und Leistungen an einen spezialisierten Finanzdienstleister, den Factor. Beteiligt sind drei Parteien: du als Verkäufer der Forderung (im Fachjargon Anschlusskunde), dein Kunde, der die Rechnung bezahlen muss (Debitor), und der Factor, der die Forderung kauft. Rechtlich ist echtes Factoring ein Forderungskauf, beim unechten Factoring wertet die Rechtsprechung den Vertrag als Darlehen. Übertragen wird die Forderung per Abtretung nach § 398 BGB: Der Factor tritt als neuer Gläubiger an deine Stelle und bekommt das Geld von deinem Kunden.
Die BaFin beschreibt Factoring in ihrem Merkblatt mit drei Merkmalen: Ankauf von Forderungen, laufender Ankauf auf Grundlage einer Rahmenvereinbarung und eine Finanzierungsfunktion. Ein Factor übernimmt dabei bis zu drei Aufgaben, die die IHK als Funktionen beschreibt:
- Finanzierung: Du bekommst Geld, bevor dein Kunde zahlt.
- Delkredere: Der Factor trägt das Risiko, dass dein Kunde nicht zahlt. Du haftest nur dafür, dass die Forderung besteht.
- Dienstleistung: Bonitätsprüfung deiner Kunden, oft auch Debitorenbuchhaltung, Mahnwesen und Inkasso.
Für Gründer ist der Kern einfach: Factoring macht aus einer Rechnung mit 60 Tagen Zahlungsziel Geld, das du heute ausgeben kannst. Wie viel Puffer dein Unternehmen braucht, zeigt dir ein Liquiditätsplan für dein Startup.
Wie funktioniert Factoring? Der Ablauf in fünf Schritten
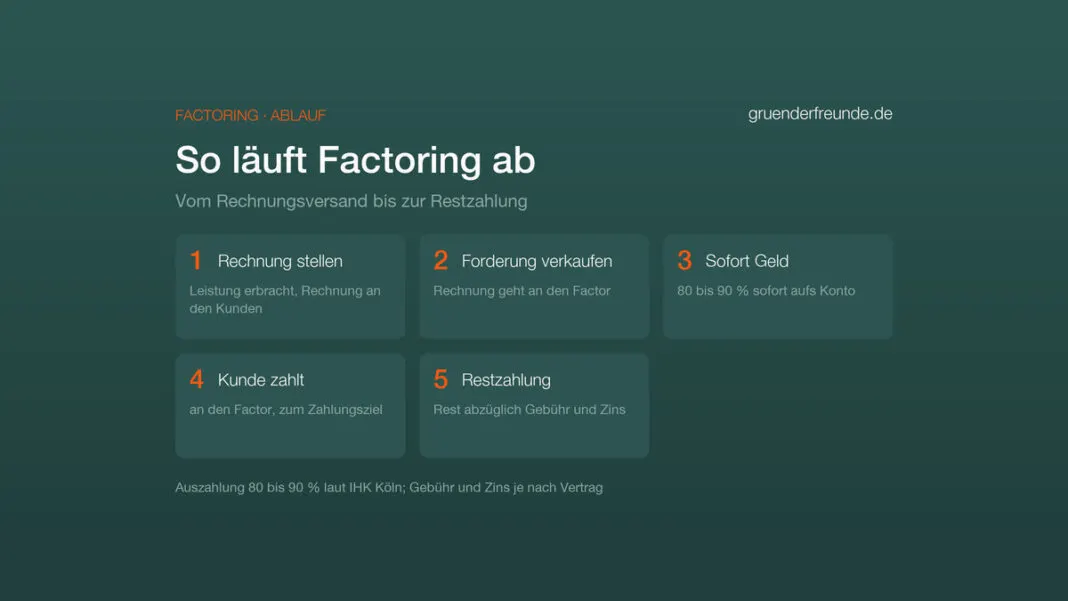
Factoring läuft immer nach demselben Muster: Du stellst die Rechnung, verkaufst sie und bekommst den größten Teil sofort. Den Rest gibt es, wenn dein Kunde gezahlt hat.
- Rechnung stellen: Du erbringst deine Leistung vollständig und schreibst eine Rechnung mit allen Pflichtangaben.
- Forderung verkaufen: Du reichst die Rechnung beim Factor ein. Er prüft die Bonität deines Kunden und kauft im Rahmen eines Limits je Kunde an.
- Sofort Geld: Der Factor zahlt 80 bis 90 Prozent des Rechnungsbetrags aus. Der Rest bleibt als Sicherheitseinbehalt stehen.
- Kunde zahlt: Beim offenen Factoring überweist dein Kunde direkt an den Factor, beim stillen Factoring weiter an dich.
- Restzahlung: Nach dem Zahlungseingang bekommst du den Einbehalt, abzüglich Factoringgebühr und Zins.
Besonders geeignet ist Factoring laut IHK bei gewerblichen Kunden, einem breit gestreuten Kundenstamm, Zahlungsfristen von höchstens 90 Tagen, einer vollständig erbrachten Leistung und Forderungen ohne Gegenforderungen oder Rechte Dritter. Wenig geeignet sind Abschlagszahlungen bei mehrstufigen Projekten und Branchen, in denen häufig über die Leistung gestritten wird.
Was kostet Factoring? Gebühren, Zinsen und ein Rechenbeispiel
Factoring kostet zwei Posten: eine Factoringgebühr auf den Rechnungsbetrag und Zinsen auf das Geld, das der Factor vorstreckt. Die Gebühr liegt laut IHK Köln in der Regel zwischen 0,5 und 2,5 Prozent, die Zinsen orientieren sich an banküblichen Kontokorrentzinsen. Manche Anbieter berechnen zusätzlich die Bonitätsprüfung oder eine Einrichtung. Bei Rechnungen bis 250 Euro lohnt sich Factoring wegen der Gebühren kaum.
So sieht das an einer typischen Rechnung aus. Gebühr und Auszahlungsquote liegen in den Spannen der IHK, den Zins haben wir mit 7 Prozent im Jahr angesetzt; dein Angebot kann darüber oder darunter liegen.
| Posten | Annahme | Betrag |
|---|---|---|
| Rechnung an deinen Kunden | 10.000 Euro netto plus 19 Prozent Umsatzsteuer | 11.900,00 Euro |
| Sofortauszahlung | 90 Prozent des Rechnungsbetrags | 10.710,00 Euro |
| Factoringgebühr | 1,5 Prozent des Rechnungsbetrags | 178,50 Euro |
| Finanzierungszins | 7 Prozent im Jahr auf 10.710 Euro, Kunde zahlt nach 45 Tagen | 93,71 Euro |
| Kosten zusammen | 2,29 Prozent des Rechnungsbetrags | 272,21 Euro |
| Restzahlung nach Zahlungseingang | Einbehalt minus Kosten | 917,79 Euro |
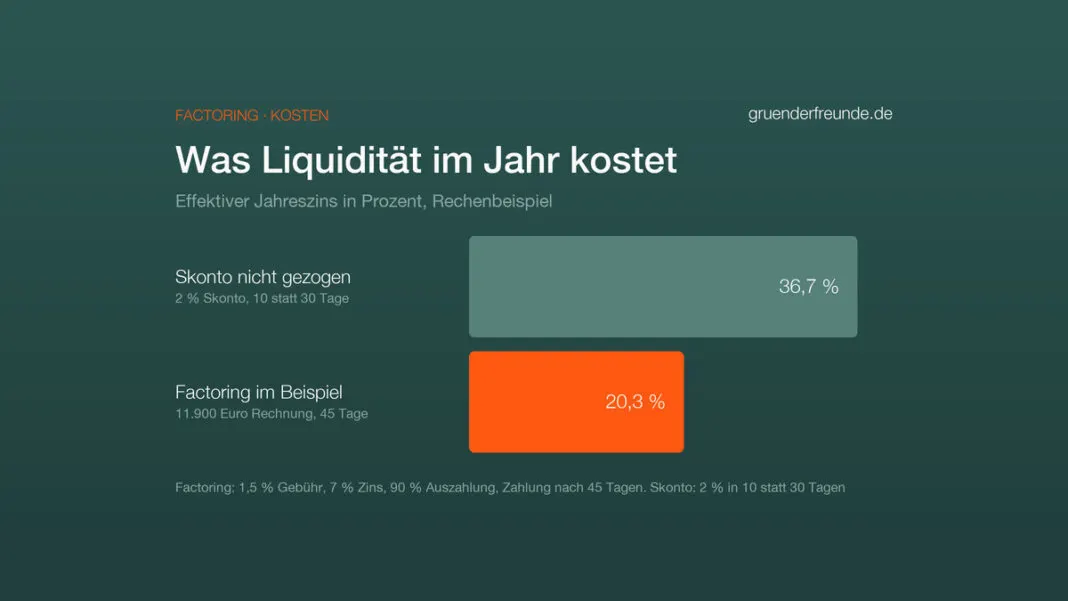
Rechnet man die 272,21 Euro auf das ausgezahlte Geld und ein Jahr hoch, kostet diese Liquidität effektiv 20,3 Prozent im Jahr. Das ist teurer als ein gewöhnlicher Kontokorrentkredit. Dafür bekommst du beim echten Factoring den Schutz vor Zahlungsausfall und oft die Debitorenbuchhaltung dazu, und die Linie wächst mit deinem Umsatz statt mit deinen Sicherheiten.
Spannend wird die Rechnung, wenn du das Geld nutzt, um bei deinen Lieferanten Skonto zu ziehen. Wer 2 Prozent Skonto für Zahlung in 10 statt 30 Tagen verstreichen lässt, zahlt dafür umgerechnet 36,7 Prozent im Jahr (2 geteilt durch 98, mal 360 geteilt durch 20 Tage). Factoring, mit dem du laufend Skonto ziehst, kann sich deshalb selbst finanzieren: Über das Jahr stehen 20,3 Prozent Kosten 36,7 Prozent Ersparnis gegenüber, solange du das Geld immer wieder für frühe Zahlungen einsetzt.
Welche Arten von Factoring gibt es?
Die Arten unterscheiden sich in drei Fragen: Wer trägt das Ausfallrisiko, erfährt dein Kunde davon, und wer kümmert sich um Buchhaltung und Mahnwesen?
| Art | Was es bedeutet | Passt für |
|---|---|---|
| Echtes Factoring | Der Factor trägt das Ausfallrisiko, du haftest nur für den Bestand der Forderung. | alle, die sich gegen Zahlungsausfälle absichern wollen |
| Unechtes Factoring | Das Ausfallrisiko bleibt bei dir. Zahlt der Kunde nicht, holt sich der Factor das Geld von dir zurück. | Firmen mit sehr sicheren Kunden, die günstiger finanzieren wollen |
| Offenes Factoring | Dein Kunde wird informiert und zahlt direkt an den Factor. | der Standard, oft am günstigsten |
| Stilles Factoring | Dein Kunde erfährt nichts und zahlt weiter an dich, du leitest das Geld weiter. | Firmen, die den Verkauf ihrer Forderungen nicht zeigen wollen |
| Full-Service-Factoring | Der Factor übernimmt Debitorenbuchhaltung, Mahnwesen und Inkasso. | kleine Teams ohne eigene Buchhaltung |
| Inhouse-Factoring | Buchhaltung und Mahnwesen bleiben bei dir, der Factor finanziert und sichert ab. | Firmen mit eigener Debitorenbuchhaltung |
| Einzelrechnungs-Factoring | Du verkaufst einzelne Rechnungen nach Bedarf, oft online und ohne Mindestumsatz. | Selbstständige, Freiberufler und junge Startups |
| Reverse Factoring | Dein Kunde stößt es an: Der Factor bezahlt seine Lieferanten früh, der Kunde später. | Lieferanten großer Abnehmer |
Eine Sonderform ist das Fälligkeitsfactoring: Der Factor zahlt erst bei Fälligkeit und übernimmt nur Risiko und Verwaltung. Trägt der Factor dabei das Ausfallrisiko, fehlt die Vorfinanzierung und damit die Finanzierungsfunktion; laut BaFin ist das dann kein Factoring im Sinne des Kreditwesengesetzes.
Factoring für Selbstständige, Freiberufler und Kleinunternehmen
Klassisches Factoring, bei dem der Factor laufend deinen ganzen Forderungsbestand ankauft, rechnet sich nach Einschätzung der IHK Köln ab einem Jahresumsatz von mehr als einer Million Euro. Für kleinere Unternehmen gibt es Einzelrechnungs-Factoring: Du lädst eine Rechnung hoch, der Anbieter prüft deinen Kunden und zahlt aus. Einen Mindestumsatz verlangen solche Angebote oft nicht.
Damit es klappt, sollten drei Dinge stimmen. Deine Kunden sind Unternehmen oder öffentliche Auftraggeber, keine Privatleute. Die Leistung ist abgeschlossen und abgenommen. Und die Rechnung ist sauber: Pflichtangaben vollständig, kein Streit über die Leistung, Zahlungsziel höchstens 90 Tage. In der Medizin ist das Prinzip alt: Ärztinnen, Zahnärzte und Therapeuten rechnen ihre Privatrechnungen seit Jahrzehnten über Abrechnungsstellen ab und können sie dort auch verkaufen, mit Einwilligung ihrer Patienten.
Wer gerade erst startet, meldet sich zuerst richtig an; wie das als Freiberufler beim Finanzamt geht, steht in unserem Ratgeber. Zahlt ein Kunde trotz Factoring nicht und hast du unechtes Factoring vereinbart, belastet dich der Factor zurück; danach führt der Weg über eine Mahnung mit Fristen und Verzugszinsen.
Factoring für Startups: Wann es passt und wann nicht
Factoring passt zu Startups, die an Geschäftskunden verkaufen und schnell wachsen. Gerade große Kunden zahlen oft erst nach 60 oder 90 Tagen, während Gehälter und Einkauf sofort fällig sind. Der Factor prüft vor allem die Bonität deiner Kunden und setzt je Kunde ein Ankaufslimit. Eine lange eigene Bilanzhistorie zählt deshalb weniger als bei einem Bankkredit.
Nicht passend ist Factoring für Startups, die an Privatkunden verkaufen, per Abo und Kreditkarte abrechnen oder Projekte in Abschlägen fakturieren. Dann sind andere Wege besser, die wir im Überblick zur Startup-Finanzierung vergleichen: Kredit, Förderkredit, Business Angels oder Crowdinvesting.
Eine weitere Möglichkeit für wachsende Firmen ist eine Unternehmensfinanzierung über Crowdinvesting bei Invesdor*: Viele Anleger geben zusammen Kapital, ohne dass du Rechnungen verkaufen musst.
Für kurzfristigen Bedarf kann auch ein Kredit für Selbstständige die Lücke schließen. Welche Kreditvergleiche dabei helfen, zeigen wir bei den Privatkrediten im Vergleich.
Brauchst du nur einmal eine Überbrückung, kann ein Kredit für Selbstständige bei auxmoney* schneller sein als ein Factoringvertrag.
Vor- und Nachteile von Factoring
| Vorteile | Nachteile |
|---|---|
| Liquidität sofort statt nach 30 bis 90 Tagen | Kosten, im Rechenbeispiel effektiv 20,3 Prozent im Jahr |
| Schutz vor Zahlungsausfall beim echten Factoring | Beim offenen Factoring erfährt dein Kunde davon |
| Die Linie wächst mit dem Umsatz, nicht mit Sicherheiten | Limits je Kunde: Schwache Kunden kauft der Factor nicht an |
| Skonto bei Lieferanten wird möglich | Rahmenverträge haben Laufzeiten und oft Mindestumsätze |
| Weniger Mahnwesen beim Full-Service-Factoring | Nur für Rechnungen an Geschäftskunden geeignet |
| Mit dem Geld aus echtem Factoring Schulden tilgen verkürzt die Bilanz | Teurer als ein Kontokorrentkredit mit guter Bonität |
Factoring, Inkasso, Sicherungszession und Forfaitierung: die Unterschiede
Die vier Begriffe drehen sich alle um Forderungen, lösen aber verschiedene Probleme.
| Begriff | Was passiert | Wann du Geld bekommst |
|---|---|---|
| Factoring | Laufender Verkauf noch nicht fälliger Forderungen an einen Factor | sofort, zu 80 bis 90 Prozent |
| Inkasso | Ein Dienstleister treibt bereits überfällige Forderungen ein | erst, wenn der Schuldner zahlt |
| Sicherungszession | Du trittst Forderungen als Sicherheit für einen Kredit ab, meist an deine Bank | über den Kredit, die Forderung bleibt wirtschaftlich bei dir |
| Forfaitierung | Ankauf einzelner, meist mittel- bis langfristiger Exportforderungen ohne Rückgriff | sofort, für die einzelne Forderung |
Factoring-Anbieter vergleichen: Darauf kommt es an
Factoringangebote lassen sich nur vergleichen, wenn du alle Posten auf dieselbe Rechnung legst. Rechne jedes Angebot mit deiner typischen Rechnung und deinem typischen Zahlungsziel durch, so wie im Beispiel oben. Diese Punkte gehören auf die Liste:
- Gebührenmodell: Factoringgebühr plus Zins oder ein Pauschalpreis je Rechnung
- Auszahlungsquote und Höhe des Sicherheitseinbehalts
- Ankaufslimit je Kunde und wie schnell der Factor neue Kunden prüft
- echtes oder unechtes, offenes oder stilles Factoring
- Vertragslaufzeit, Kündigungsfrist und Mindestumsatz
- Zusatzkosten für Bonitätsprüfung, Einrichtung oder Mahnwesen
- die Erlaubnis der BaFin, die du in der Unternehmensdatenbank der BaFin nachsehen kannst
Wer Factoring nutzt, braucht ein Geschäftskonto, auf dem Auszahlungen und Restzahlungen sauber getrennt einlaufen. Passende Konten zeigt unser Geschäftskonto-Vergleich.
Eine Factoring-Gesellschaft gründen: Was die BaFin verlangt
Wer selbst laufend Forderungen ankaufen und damit vorfinanzieren will, braucht eine Erlaubnis der BaFin. Factoring gilt seit dem 25. Dezember 2008 als Finanzdienstleistung nach § 1 Abs. 1a Satz 2 Nr. 9 KWG, eingeführt mit dem Jahressteuergesetz 2009. Die Erlaubnis beantragst du nach § 32 KWG.
Für den Antrag verlangt das Gesetz unter anderem einen Nachweis der Mittel, die der Geschäftsbetrieb braucht, Angaben zu Zuverlässigkeit und fachlicher Eignung der Geschäftsleiter und einen tragfähigen Geschäftsplan mit Organisation und internen Kontrollen. Für Unternehmen, die ausschließlich Factoring oder Finanzierungsleasing betreiben, gelten nach § 2 Abs. 7a KWG zahlreiche Vorschriften nicht, darunter die Vorgaben zu Mitteln und Mindest-Anfangskapital in § 33 Abs. 1 Satz 1 Nr. 1 KWG. Zwei Geschäftsleiter, die nicht nur ehrenamtlich tätig sind, brauchst du trotzdem: Das verlangt § 33 Abs. 1 Satz 1 Nr. 5 KWG ausdrücklich auch für Unternehmen, die nur Factoring betreiben.
Eine Feinheit aus dem BaFin-Merkblatt: Kaufst du nur von Fall zu Fall einzelne Forderungen an, ohne Rahmenvereinbarung und ohne weitere Geschäfte dieser Art zu planen, ist das kein Factoring im Sinne des KWG. Erlaubnisfrei ist es damit nicht automatisch: Eine Rahmenvereinbarung kann auch stillschweigend entstehen, und behältst du dir den Rückgriff auf den Verkäufer vor, wertet die BaFin das als Kreditgeschäft, also als Bankgeschäft. Sobald daraus ein laufendes Geschäft werden soll, brauchst du die Erlaubnis von Anfang an. Die Rechtsform wählst du wie bei jeder anderen Firma; wie das bei einer GmbH-Gründung abläuft, erklären wir gesondert.
Factoring in Buchhaltung und Bilanz
Beim echten Factoring verkaufst du die Forderung endgültig. Sie verschwindet aus deiner Bilanz, an ihre Stelle tritt das Geld auf dem Konto. Tilgst du damit Verbindlichkeiten, etwa bei Lieferanten oder der Bank, sinkt die Bilanzsumme und deine Eigenkapitalquote steigt, eine Kennzahl, auf die Banken schauen. Beim unechten Factoring bleibt das Ausfallrisiko bei dir; die BaFin wertet den Vertrag dann als Darlehen.
Für die laufende Buchhaltung heißt Factoring vor allem: Auszahlung, Einbehalt, Gebühr und Zins sauber trennen. Welche Software das abbildet, steht in unserem Ratgeber zur Buchhaltung im Startup.
Damit die Belege dafür nicht liegen bleiben, sammelt eine Software wie GetMyInvoices* Eingangsrechnungen aus Portalen und Postfächern automatisch ein und reicht sie an die Buchhaltung weiter.
Häufige Fragen zum Factoring
Was ist Factoring einfach erklärt?
Du verkaufst eine offene Rechnung an einen Factor und bekommst sofort 80 bis 90 Prozent des Betrags. Den Rest zahlt der Factor aus, wenn dein Kunde bezahlt hat, abzüglich Gebühr und Zins.
Für wen lohnt sich Factoring?
Für Unternehmen, die an Geschäftskunden liefern, Zahlungsziele bis 90 Tage gewähren und schnell wachsen. Klassisches Factoring rechnet sich laut IHK Köln ab mehr als einer Million Euro Jahresumsatz, Einzelrechnungs-Factoring auch für Selbstständige und Freiberufler.
Was kostet Factoring?
Die Factoringgebühr liegt meist bei 0,5 bis 2,5 Prozent des Rechnungsbetrags, dazu kommen Zinsen auf das vorgestreckte Geld. Im Rechenbeispiel mit 11.900 Euro und 45 Tagen sind es 272,21 Euro, also 2,29 Prozent der Rechnung.
Ist Klarna Factoring?
Im Kern ja: Beim Kauf auf Rechnung über Klarna tritt der Shop seine Forderung an Klarna ab, und der Kunde zahlt an Klarna. Für den Händler funktioniert das wie Factoring für Rechnungen an Privatkunden, eingebaut in den Bezahlvorgang.
Geht Factoring ohne Bonitätsprüfung?
Nein. Der Factor prüft vor allem die Bonität deiner Kunden, weil er von ihnen das Geld bekommt, und setzt je Kunde ein Ankaufslimit. Deine eigene Bonität spielt meist eine kleinere Rolle als bei einem Bankkredit; gesund sollte dein Unternehmen trotzdem sein, denn gefährdete Firmen nimmt ein Factor laut IHK nicht an.
Darf mein Kunde Factoring im Vertrag verbieten?
Zwischen Kaufleuten hilft ein solches Verbot wenig. Ist die Abtretung vertraglich ausgeschlossen und das Geschäft für beide ein Handelsgeschäft, ist sie nach § 354a HGB trotzdem wirksam. Dein Kunde darf dann allerdings weiter mit befreiender Wirkung an dich zahlen. Das gilt auch, wenn dein Kunde eine juristische Person des öffentlichen Rechts ist, etwa eine Stadt. Als Freiberufler ohne GmbH bist du kein Kaufmann; bei Firmenkunden zählt dann das vereinbarte Verbot.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt.
* Partnerlink: Bei einem Kauf oder Abschluss über einen so gekennzeichneten Link erhalten wir eine Provision. Der Preis bleibt dabei gleich. Mehr dazu