Inhalt dieses Artikels
Die Wegzugsbesteuerung trifft jeden, der seinen Wohnsitz ins Ausland verlegt und mindestens 1 Prozent an einer GmbH oder AG hält. Das Finanzamt behandelt die Anteile so, als wären sie zum Zeitpunkt des Wegzugs verkauft worden, und besteuert den Wertzuwachs, obwohl kein Euro geflossen ist. Rechtsgrundlage ist § 6 des Außensteuergesetzes, seit 2022 deutlich verschärft und seit 2025 auch auf große Fondsanteile ausgedehnt. Für eine Gründerin mit 30 Prozent an einer GmbH, die zuletzt mit 5 Millionen Euro bewertet wurde, ergibt das rund 405.000 Euro Steuer.
Wie du die Wegzugsteuer berechnest, wer sie zahlen muss und wie du die Wegzugsbesteuerung planbar machst, steht in diesem Ratgeber für Gründer, Gesellschafter und Auswanderer. Er gilt für die Rechtslage im Oktober 2026. Welche Länder für Gründer sonst in Frage kommen, vergleicht unser Überblick Wohin auswandern?.
Korrektur vom 16. Oktober 2026: In der früheren Fassung hieß es, die Ratenzahlung gelte vor allem beim Umzug innerhalb der EU und bei einer Rückkehr würden gezahlte Steuern nur teilweise angerechnet. Seit 2022 gelten die sieben Jahresraten für alle Zielländer, und bei einer Rückkehr innerhalb von sieben Jahren entfällt der Steueranspruch. Den Beitrag haben wir vollständig auf die Rechtslage 2026 aktualisiert.
Das Wichtigste in Kürze
- Betroffen ist, wer in den letzten zwölf Jahren mindestens sieben Jahre in Deutschland unbeschränkt steuerpflichtig war und in den letzten fünf Jahren mindestens 1 Prozent an einer Kapitalgesellschaft hielt.
- Besteuert wird der Unterschied zwischen dem gemeinen Wert der Anteile am Wegzugstag und den Anschaffungskosten, davon 60 Prozent nach dem Teileinkünfteverfahren.
- Die Belastung liegt in der Spitze bei 28,5 Prozent des Wertzuwachses, inklusive Solidaritätszuschlag.
- Seit 2022 gibt es für alle Zielländer nur noch sieben Jahresraten, in der Regel gegen Sicherheitsleistung.
- Wer innerhalb von sieben Jahren zurückkehrt, kann die Steuer wieder loswerden; das Finanzamt kann die Frist um bis zu fünf Jahre verlängern.
- Seit 1. Januar 2025 gilt die Wegzugsbesteuerung auch für Investmentfonds ab 500.000 Euro Anschaffungskosten je Fonds.
Was ist die Wegzugsbesteuerung?
Die Wegzugsbesteuerung, oft auch Wegzugsteuer oder Wegzugssteuer genannt, ist eine Steuer auf einen gedachten Verkauf. Sie knüpft an den Wohnsitzwechsel an, nicht an ein Geschäft. Verlegt eine natürliche Person ihren Wohnsitz oder gewöhnlichen Aufenthalt ins Ausland, endet ihre unbeschränkte Steuerpflicht in Deutschland. Damit verlöre der deutsche Staat das Recht, einen späteren Verkaufsgewinn ihrer Firmenanteile zu besteuern. Die Wegzugsbesteuerung sichert dieses Recht, indem sie den Verkauf im Moment des Wegzugs unterstellt.
Der Gesetzgeber nennt das eine Veräußerung zum gemeinen Wert. Maßgeblich ist das Stichtagsprinzip: Der Wert am Tag, an dem die Steuerpflicht endet, legt die Steuer fest. Steigt die Firma danach im Wert, kassiert Deutschland davon nichts. Fällt sie, bleibt die Steuer trotzdem stehen: Eine Korrektur für spätere Wertverluste sieht § 6 AStG in der seit 2022 geltenden Fassung nicht vor.
Für Gründer ist der Kern ein Liquiditätsproblem. Die Steuer fällt an, ohne dass Geld aus einem Verkauf vorhanden ist. Wer sein Vermögen in der eigenen GmbH stecken hat, muss die Steuer aus anderen Mitteln oder in Raten zahlen. Die Fachwelt spricht von Besteuerung ohne Liquidität, im Englischen von Exit Tax. Eine solche Exit Tax kennen auch andere Staaten; in Deutschland greift sie schon ab 1 Prozent Beteiligung. Wer ein Unternehmen aufgebaut hat, sollte die Wegzugsbesteuerung deshalb kennen, bevor der Umzug ins Ausland feststeht.
Wer zahlt die Wegzugsteuer? Die Voraussetzungen nach § 6 AStG
Die Wegzugsbesteuerung greift nur, wenn vier Bedingungen zusammenkommen.
- Du bist eine natürliche Person. Für eine GmbH, die ihren Sitz verlegt, gilt eine eigene Regel im Körperschaftsteuergesetz.
- Du warst in den letzten zwölf Jahren insgesamt mindestens sieben Jahre in Deutschland unbeschränkt steuerpflichtig.
- Du hältst Anteile an Kapitalgesellschaften im Sinne von § 17 EStG, also eine Beteiligung von mindestens 1 Prozent, die du irgendwann innerhalb der letzten fünf Jahre erreicht hast.
- Die Anteile gehören zu deinem Privatvermögen. Liegen sie in einem Betriebsvermögen, gilt stattdessen die Entstrickung.
Ausgelöst wird die Steuer nicht nur durch den Umzug. Das Gesetz kennt drei Tatbestände.
| Auslöser | Beispiel | Zeitpunkt der fiktiven Veräußerung |
|---|---|---|
| Aufgabe von Wohnsitz und gewöhnlichem Aufenthalt | Umzug nach Zypern, Dubai oder in die Schweiz | Ende der unbeschränkten Steuerpflicht |
| Unentgeltliche Übertragung an eine Person im Ausland | Schenkung oder Erbe an ein Kind mit Wohnsitz in Spanien | Tag der Übertragung |
| Ausschluss oder Beschränkung des deutschen Besteuerungsrechts | Zweitwohnsitz im Ausland, der nach dem Doppelbesteuerungsabkommen zum Lebensmittelpunkt wird | unmittelbar vor dem Wechsel |
Der dritte Fall wird oft übersehen. Wer seinen Wohnsitz in Deutschland behält, aber im Ausland ansässig im Sinne eines Doppelbesteuerungsabkommens wird, kann die Wegzugsteuer auslösen, ohne je eine Abmeldung abzugeben.
Wie hoch ist die Wegzugsteuer? Rechenbeispiel 2026
Die Steuer berechnet sich wie bei einem echten Verkauf. Vom gemeinen Wert der Anteile werden die Anschaffungskosten abgezogen, das Ergebnis ist der fiktive Veräußerungsgewinn. Vom Ergebnis sind nach dem Teileinkünfteverfahren (§ 3 Nr. 40 EStG) 60 Prozent steuerpflichtig, und zwar mit dem persönlichen Steuersatz. Beim Spitzensteuersatz von 45 Prozent plus Solidaritätszuschlag ergibt das eine Belastung von 28,5 Prozent des Wertzuwachses.
Unser Beispiel: Eine Gründerin hält 30 Prozent an einer GmbH, für die sie 7.500 Euro Stammeinlage gezahlt hat. Vor sechs Monaten hat die Firma eine Finanzierungsrunde abgeschlossen. Wir rechnen mit dem Einkommensteuertarif 2026 nach § 32a EStG, ledig, ohne weitere Einkünfte und ohne Kirchensteuer.
| Bewertung der GmbH | Wert des Anteils | Steuerpflichtig (60 %) | Steuer inkl. Soli | Jahresrate (1/7) |
|---|---|---|---|---|
| 2 Mio. € | 600.000 € | 355.500 € | 148.232 € | 21.176 € |
| 5 Mio. € | 1.500.000 € | 895.500 € | 404.597 € | 57.800 € |
| 20 Mio. € | 6.000.000 € | 3.595.500 € | 1.686.422 € | 240.917 € |
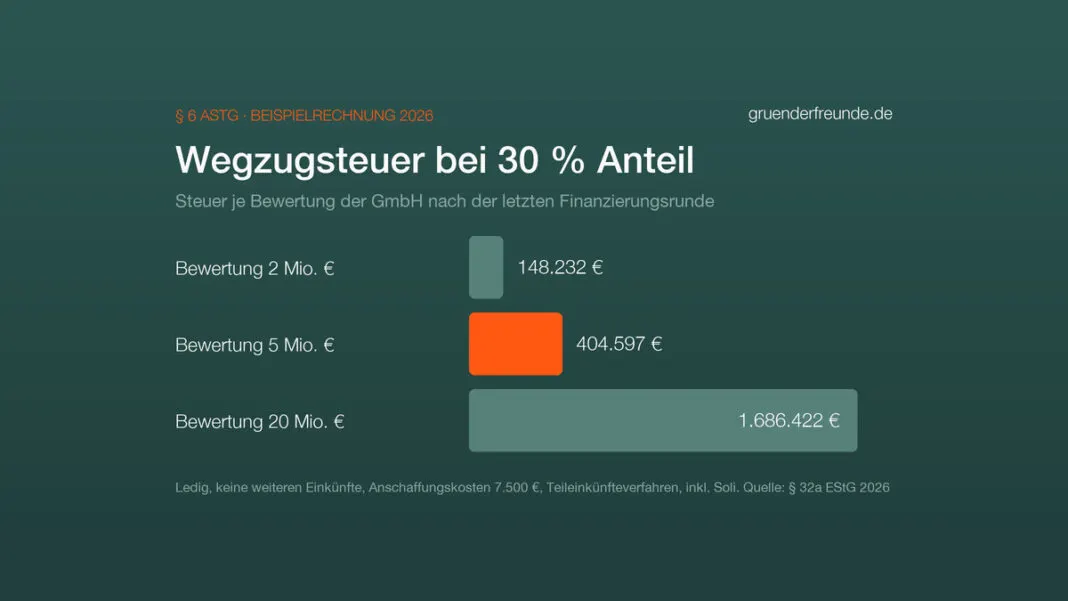
Jede Finanzierungsrunde hebt damit auch die Wegzugsteuer. Steigt die Bewertung von 2 auf 20 Millionen Euro, wächst die Steuer in diesem Beispiel von 148.232 auf 1.686.422 Euro, auf mehr als das Elffache. Das ist der wichtigste Satz dieses Ratgebers für Gründer: Die Standortfrage gehört vor die Bewertung, nicht dahinter.
Wie das Finanzamt den Wert der Anteile ermittelt
Börsennotierte Aktien bewertet das Finanzamt mit dem Kurs. Für GmbH-Anteile gilt § 11 Abs. 2 BewG: Der gemeine Wert wird zuerst aus Verkäufen unter fremden Dritten abgeleitet, die weniger als ein Jahr zurückliegen. Bei Startups ist das meist die letzte Finanzierungsrunde. Der Preis, den ein Investor für neue Anteile bezahlt hat, wird so zum Maßstab für deinen Wegzug.
Gibt es keinen solchen Verkauf, zählt eine Bewertung nach den Ertragsaussichten. Das Gesetz bietet dafür das vereinfachte Ertragswertverfahren mit einem festen Kapitalisierungsfaktor von 13,75 (§ 203 BewG): Ein nachhaltiger Jahresertrag von 100.000 Euro ergibt einen Unternehmenswert von 1.375.000 Euro. Nach unten begrenzt der Substanzwert, also die Summe aller Vermögenswerte abzüglich der Schulden. Ein Gutachten nach anerkannten Methoden kann zu einem anderen, oft realistischeren Wert führen.
Für die Praxis heißt das: Wer einen Wegzug plant, dokumentiert die Bewertung sauber. Vorzugsrechte von Investoren, eine Liquidationspräferenz oder Verfügungsbeschränkungen können den Wert der Gründeranteile unter den Preis einer Finanzierungsrunde drücken.
Wegzugsbesteuerung seit 2022: was sich durch das ATAD-Umsetzungsgesetz geändert hat
Mit dem ATAD-Umsetzungsgesetz hat der Bundestag die Wegzugsbesteuerung für alle Wegzüge seit Anfang 2022 verschärft. Die Änderungen der Regelung haben spürbare Auswirkungen auf jeden Wegzug innerhalb der EU. Vorher war der Umzug in einen anderen EU- oder EWR-Staat fast folgenlos, weil die Steuer zinslos und ohne Frist gestundet wurde, bis die Anteile tatsächlich verkauft waren.
| Regel | alte Fassung | seit 2022 |
|---|---|---|
| Dauer der Steuerpflicht in Deutschland | mindestens 10 Jahre | mindestens 7 Jahre in den letzten 12 |
| Wegzug in EU oder EWR | zinslose, unbefristete Stundung bis zu einem Verkauf | sieben Jahresraten, in der Regel gegen Sicherheit |
| Wegzug in andere Staaten | sofort fällig, Raten über höchstens fünf Jahre nur bei erheblicher Härte | sieben Jahresraten, in der Regel gegen Sicherheit |
| Rückkehr ohne Steuer | innerhalb von 5 Jahren, verlängerbar | innerhalb von 7 Jahren, um bis zu 5 Jahre verlängerbar, für alle Zielländer |
Wie viel der Zeitpunkt ausmacht, zeigt der Fitness-Unternehmer Christian Wolf, Mitgründer von More Nutrition. Er zog Ende 2021 nach Zypern, also noch unter der alten Regel, und sprach im Interview mit der Kanzlei JUHN offen über mehr als 30 Millionen Euro Wegzugsteuer. Sein Fall war Thema im Jenke Report „Raus aus Deutschland“ auf ProSieben vom 15. Oktober 2026.
Wegzugsbesteuerung für ETF und Fonds seit 2025
Mit dem Jahressteuergesetz 2024 hat der Gesetzgeber die Wegzugsteuer auf Investmentfonds ausgedehnt. Seit dem 1. Januar 2025 gilt nach § 19 Abs. 3 InvStG auch für Fonds im Privatvermögen eine fiktive Veräußerung beim Wegzug ins Ausland, für Publikumsfonds wie ETFs ebenso wie für Spezial-Investmentfonds. Betroffen ist, wer an einem Fonds mindestens 1 Prozent der Anteile hält oder Anteile mit Anschaffungskosten von mindestens 500.000 Euro besitzt.
Die Grenze gilt je Fonds. Wer 800.000 Euro in einen einzigen Welt-ETF investiert hat, ist betroffen; wer dieselbe Summe auf zwei Fonds mit je 400.000 Euro verteilt hat, nach dem Wortlaut nicht. Die Regeln zu Ratenzahlung, Rückkehr und Mitteilungspflichten aus § 6 AStG gelten entsprechend. Kapitalertragsteuer wird auf den fiktiven Verkauf nicht einbehalten, die Steuer kommt über die Steuererklärung.
Ratenzahlung, Rückkehr und Pflichten nach dem Wegzug
Auf Antrag kann die Wegzugsteuer in sieben gleichen Jahresraten gezahlt werden. Die erste Rate ist einen Monat nach dem Steuerbescheid fällig, die weiteren jeweils am 31. Juli der Folgejahre. Zinsen fallen nicht an, das Finanzamt verlangt aber in der Regel eine Sicherheit, etwa eine Bankbürgschaft oder die Verpfändung der Anteile.
Der Rest wird auf einen Schlag fällig, wenn du die Anteile verkaufst oder überträgst, eine Rate nicht pünktlich zahlst, Insolvenz anmeldest oder wenn Ausschüttungen zusammen mehr als ein Viertel des Anteilswerts ausmachen. Für Gründer wichtig: Eine große Dividende aus der eigenen GmbH kann die Stundung beenden.
Wer nur vorübergehend ins Ausland geht, kann die Steuer ganz vermeiden. Kehrst du innerhalb von sieben Jahren zurück und hast die Anteile in der Zwischenzeit weder verkauft noch übertragen, entfällt der Steueranspruch. Das Finanzamt kann die Frist auf Antrag um bis zu fünf Jahre verlängern, wenn die Rückkehrabsicht fortbesteht. Bis dahin meldest du jedes Jahr bis zum 31. Juli deine Anschrift und bestätigst, dass dir die Anteile noch gehören.
Wegzugsbesteuerung, Entstrickung und GmbH: die Unterschiede
Nicht jeder Unternehmer fällt unter § 6 AStG. Für Einzelunternehmer, Freiberufler und Selbstständige gilt die Entstrickung, umgangssprachlich auch Entstrickungssteuer genannt: Wandert der Betrieb mit ins Ausland, behandelt das Finanzamt das als Aufgabe des Betriebs (§ 16 Abs. 3a EStG). Versteuert werden die stillen Reserven in allen Wirtschaftsgütern, auch im selbst geschaffenen Firmenwert und Kundenstamm. Selbst der vermarktbare Teil des eigenen Namens kann dazugehören, denn der Bundesfinanzhof wertet ihn als Wirtschaftsgut (Urteil vom 12. Juni 2019, X R 20/17). Das betrifft Content Creator, Coaches und Berater besonders.
| Fall | Rechtsgrundlage | Was besteuert wird | Zahlung |
|---|---|---|---|
| Privatperson mit mindestens 1 % an GmbH oder AG | § 6 AStG | Wertzuwachs der Anteile, 60 % steuerpflichtig | sieben Jahresraten |
| Privatperson mit großen Fondsanteilen | § 19 Abs. 3 InvStG | Wertzuwachs der Fondsanteile | sieben Jahresraten |
| Einzelunternehmer, Freiberufler | § 4 Abs. 1 Satz 3, § 16 Abs. 3a EStG | stille Reserven des Betriebs inklusive Firmenwert | fünf Jahresraten bei Verlegung in die EU oder den EWR |
| GmbH verlegt Sitz oder Geschäftsleitung | § 12 KStG | stille Reserven der Gesellschaft | nach Körperschaftsteuerrecht |
Eine Holding schützt nicht vor der Wegzugsteuer. Auch die Anteile an einer Holding-GmbH sind Anteile im Sinne von § 17 EStG, und ihr Wert umfasst die Beteiligungen darunter. Die Holding hilft bei Ausschüttungen und Verkäufen innerhalb Deutschlands, beim Wegzug ihres Gesellschafters nicht.
Wegzug ins Ausland: EU, EWR, Schweiz und Drittstaaten
Wegzug innerhalb der EU und des EWR
Seit 2022 unterscheidet die Wegzugsbesteuerung nicht mehr zwischen EU-Staaten und dem Rest der Welt. Ob du nach Österreich, in die Schweiz, nach Zypern oder in die Vereinigten Arabischen Emirate ziehst: Die Steuer entsteht in derselben Höhe. Das Zielland entscheidet nur darüber, wie spätere Gewinne besteuert werden. Für die Wohnsitzverlagerung in die EU oder den EWR gelten dieselben sieben Jahresraten wie für den Umzug nach Asien oder Amerika.
Wegzug in Länder mit niedriger Besteuerung
Bei Ländern mit niedriger Besteuerung kommt eine zweite Regel hinzu. Wer als Deutscher in den letzten zehn Jahren mindestens fünf Jahre unbeschränkt steuerpflichtig war, in ein Niedrigsteuerland zieht und wesentliche wirtschaftliche Interessen in Deutschland behält, bleibt nach § 2 AStG zehn Jahre lang erweitert beschränkt steuerpflichtig. Deutsche Einkünfte werden dann weiter in Deutschland besteuert, und zwar umfassender als bei normalen Ausländern.
Planung und Gestaltungsmöglichkeiten: Wie Gründer die Wegzugsteuer planbar machen
Die Wegzugsbesteuerung ist kein Grund, Pläne aufzugeben, aber ein Grund, sie früh zu machen. Diese Strategien helfen bei der Planung.
- Vor der Finanzierungsrunde entscheiden. Jede Bewertung hebt die Steuer. Wer weiß, dass er gehen will, prüft den Wegzug vor der nächsten Runde.
- Erst gehen, dann gründen. Anteile, die du erst nach dem Wegzug erwirbst, erfasst § 6 AStG nicht. Wer die Firma erst im neuen Land gründet, nimmt keine in Deutschland entstandenen stillen Reserven mit.
- Bewertung belegen. Ein Gutachten, das Vorzugsrechte der Investoren und Verfügungsbeschränkungen berücksichtigt, kann den Wert der Gründeranteile senken.
- Raten und Sicherheit vorbereiten. Bankbürgschaft oder Verpfändung frühzeitig klären, damit der Antrag auf sieben Jahresraten nicht an der Sicherheit scheitert.
- Rückkehr offenhalten. Wer nur auf Zeit geht, dokumentiert die Rückkehrabsicht. Dann entfällt die Steuer bei einer Rückkehr innerhalb von sieben Jahren.
- Vorsicht bei Ausschüttungen. Mehr als ein Viertel des Anteilswerts an Ausschüttungen beendet die Ratenzahlung.
Die Wegzugsteuer ist komplex, und jeder Fall hängt von Bewertung, Zielland und Doppelbesteuerungsabkommen ab. Für die Entscheidung lohnt sich eine Beratung durch Fachleute mit Schwerpunkt im internationalen Steuerrecht, bevor die Abmeldung beim Einwohnermeldeamt liegt. Wer die eigene Firma erst noch gründet, findet die Grundlagen im Ratgeber GmbH gründen.
Häufige Fragen zur Wegzugsbesteuerung
Was ist die Wegzugsbesteuerung einfach erklärt?
Wer Deutschland verlässt und mindestens 1 Prozent an einer GmbH oder AG hält, versteuert den Wertzuwachs seiner Anteile so, als hätte er sie am Tag des Wegzugs verkauft. Geregelt ist das in § 6 AStG.
Ab welchem Betrag fällt die Wegzugsteuer an?
Es gibt keinen Mindestbetrag. Entscheidend ist die Beteiligung von mindestens 1 Prozent an einer Kapitalgesellschaft. Bei Investmentfonds greift die Regel ab 1 Prozent der Fondsanteile oder 500.000 Euro Anschaffungskosten je Fonds.
Wie hoch ist die Wegzugsteuer?
60 Prozent des Wertzuwachses werden mit dem persönlichen Steuersatz besteuert. In der Spitze sind das 28,5 Prozent des Wertzuwachses inklusive Solidaritätszuschlag. Bei 30 Prozent an einer GmbH mit 5 Millionen Euro Bewertung sind es rund 405.000 Euro.
Gilt die Wegzugsbesteuerung auch beim Umzug in die EU?
Ja. Seit 2022 gilt sie für alle Zielländer gleich. Die frühere zinslose und unbefristete Stundung für EU- und EWR-Staaten gibt es nicht mehr, stattdessen sieben Jahresraten.
Gilt die Wegzugsteuer für ETFs?
Seit 2025 ja, wenn du an einem Fonds mindestens 1 Prozent hältst oder Anteile mit mindestens 500.000 Euro Anschaffungskosten besitzt. Die Grenze gilt je Fonds.
Was passiert, wenn ich nach Deutschland zurückkehre?
Kehrst du innerhalb von sieben Jahren zurück und hast die Anteile nicht verkauft, entfällt die Steuer. Die Frist lässt sich um bis zu fünf Jahre verlängern, wenn du weiter zurückkehren willst.
Gilt die Wegzugsbesteuerung für Einzelunternehmer?
Nicht nach § 6 AStG. Für Einzelunternehmer und Freiberufler gilt die Entstrickung nach § 16 Abs. 3a EStG: Zieht der Betrieb ins Ausland, werden die stillen Reserven inklusive Firmenwert versteuert, bei einer Verlegung in die EU in fünf Jahresraten.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt. Alle Zahlen und Rechtsangaben wurden gegen die verlinkten Gesetzestexte abgeglichen und nachgerechnet, Stand Oktober 2026. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall.