Inhalt dieses Artikels
Was die Planung leistet, und was sie nicht ersetzt
Ein Liquiditätsplan ist eine monatliche Vorschau aller tatsächlich kontowirksamen Ein- und Auszahlungen. Er beantwortet eine einzige, aber entscheidende Frage: Reicht das verfügbare Geld in jedem Monat für alle fälligen Zahlungen? Damit du ihn nicht mit anderen Planungsinstrumenten verwechselst, hier die kompakte Abgrenzung:- Liquiditätsplan: Zeitpunkt von Einzahlungen, Auszahlungen und Kontoständen. Zweck ist die Zahlungsfähigkeit.
- Kapitalbedarfsplan: Ermittelt, wie viel Geld insgesamt für Investitionen, Gründungskosten, Anlaufphase und Reserve nötig ist.
- Rentabilitätsvorschau beziehungsweise Finanzplan Startup: Betrachtet Umsatz, Kosten und den erwarteten Gewinn oder Verlust. Sie beantwortet, ob das Geschäftsmodell wirtschaftlich tragfähig werden kann.
- Buchhaltung: Dokumentiert vergangene Geschäftsvorfälle, Rechnungen und Belege. Sie ersetzt keine Zukunftsplanung.
Das Monatsmodell in sechs Schritten aufbauen
Erstelle eine Tabelle mit einer Spalte pro Monat für die kommenden 6 bis 12 Monate. Verzichte auf einen reinen Jahresgesamtwert, denn genau darin verschwinden die kritischen Engpassmonate. Die Grundformel ist denkbar einfach: Anfangsbestand plus Einzahlungen minus Auszahlungen ergibt den Endbestand. Der Endbestand eines Monats wird automatisch zum Anfangsbestand des Folgemonats. So baust du das Modell Schritt für Schritt auf:- Anfangsbestand eintragen: das tatsächlich frei verfügbare Geld auf Geschäftskonto und in der Kasse zum Planstart. Bereits reservierte Steuerbeträge zählst du nicht als frei verfügbares Budget.
- Einzahlungen nach Eingangstermin erfassen: Kundenzahlungen, Gründer:inneneinlagen, zugesagte Kredite oder Fördermittel trägst du erst in dem Monat ein, in dem das Geld realistisch ankommt, gegebenenfalls auch Umsatzsteuer-Erstattungen. Reine Pipeline gehört nicht in den Plan. Unterscheide klar zwischen Auftrag, Rechnung und tatsächlichem Zahlungseingang, das ist der Kern eines belastbaren Cashflow Forecast Gründung.
- Fixkosten nach Fälligkeit erfassen: Miete, Software, Versicherungen, Telefonie, Gehälter, Honorare, Cloudkosten, Leasing und Zinsen.
- Variable und einmalige Auszahlungen ergänzen: Wareneinkauf, Produktion, Versand, Zahlungsanbietergebühren, Werbung, Hardware, Website, Zertifizierungen, Markteintritt und Investitionen.
- Steuern, Entnahmen und Kapitaldienst separat aufführen: Umsatzsteuer, weitere absehbare Steuerzahlungen, private Entnahmen bei Einzelunternehmen oder Personengesellschaften sowie Tilgung und Zinsen. Abschreibungen sind zwar in der Rentabilität Kosten, verursachen in der Abschreibungsperiode aber keinen eigenen Zahlungsabfluss.
- Annahmen dokumentieren: Jede größere Position braucht Betrag, Fälligkeit und Begründung, etwa „Rechnung am Monatsende, Zahlung 30 Tage später“ oder „Lieferant verlangt 50 Prozent Anzahlung bei Bestellung“.
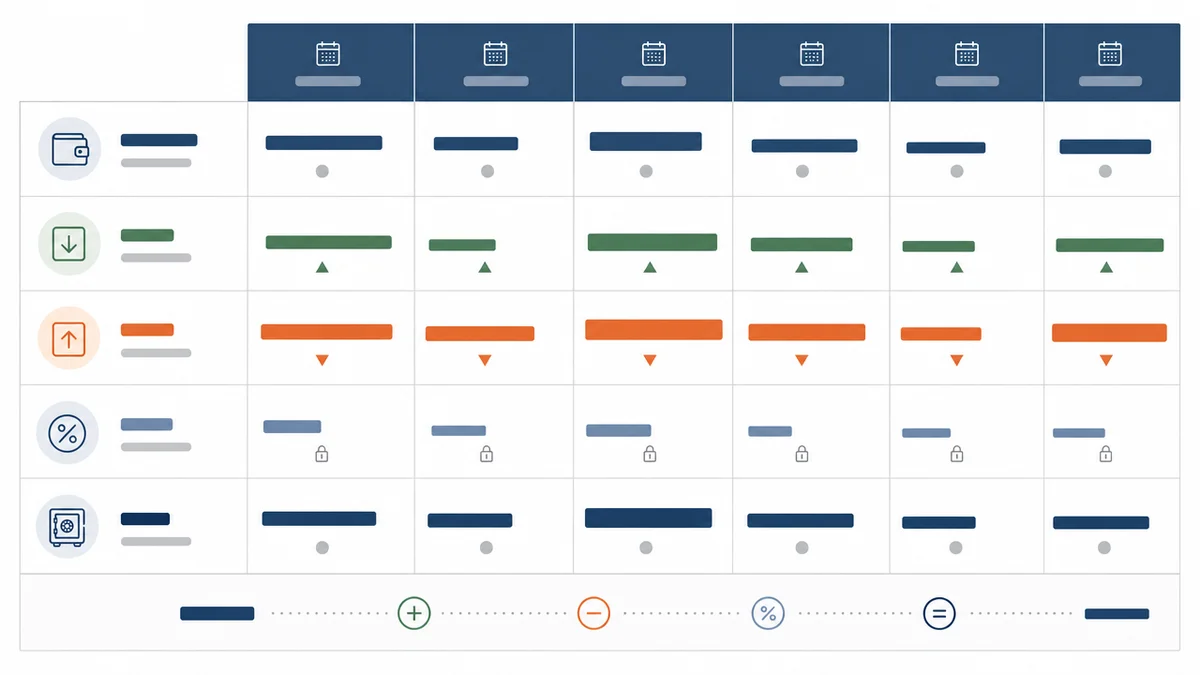 Die vier Regeln für belastbare Monatswerte:
- Plane Kontostände statt Wunschumsätze.
- Erfasse Einnahmen beim Zahlungseingang und Ausgaben bei Fälligkeit.
- Trenne Steuerbeträge und Reserve vom operativ verfügbaren Geld.
- Notiere Annahmen, damit du Abweichungen später nachvollziehen kannst.
Drei Geschäftsmodelle, drei typische Engpässe
Nicht jedes Startup kämpft mit denselben Zeitproblemen. Hier sind drei typische Konstellationen mit Risiko und praktischem Hebel. Solo-Servicegeschäft (Beratung, Design, Entwicklung): Die Projektarbeit fällt heute an, die Abrechnung erfolgt spät, und Kund:innen zahlen oft erst nach Ablauf des Zahlungsziels. Private Entnahmen werden dabei häufig vergessen. Der Hebel: Abschlags- oder Meilensteinrechnungen nutzen, Rechnungen unmittelbar nach Leistungserbringung stellen und offene Forderungen wöchentlich nachhalten. Kleines SaaS-Startup (Software im Abo-Modell): Entwicklungs-, Cloud- und Vertriebskosten laufen sofort, während die Abo-Umsätze nur schrittweise wachsen. Zahlungsanbietergebühren und Kündigungen mindern die Zuflüsse zusätzlich. Der Hebel: Neukund:innen, erste tatsächliche Abo-Zahlung, wiederkehrende Erlöse und laufende Plattformkosten strikt getrennt planen. E-Commerce mit Vorfinanzierung: Ware, Transport, Verpackung, Marketing und gegebenenfalls Zoll werden bezahlt, bevor Plattform oder Kund:innen auszahlen. Retouren und Auszahlungszyklen verschieben den Geldzufluss weiter nach hinten. Der Hebel: Lieferantenzahlung, Wareneingang, Verkaufsmonat und Plattformauszahlung als vier getrennte Termine im Plan anlegen.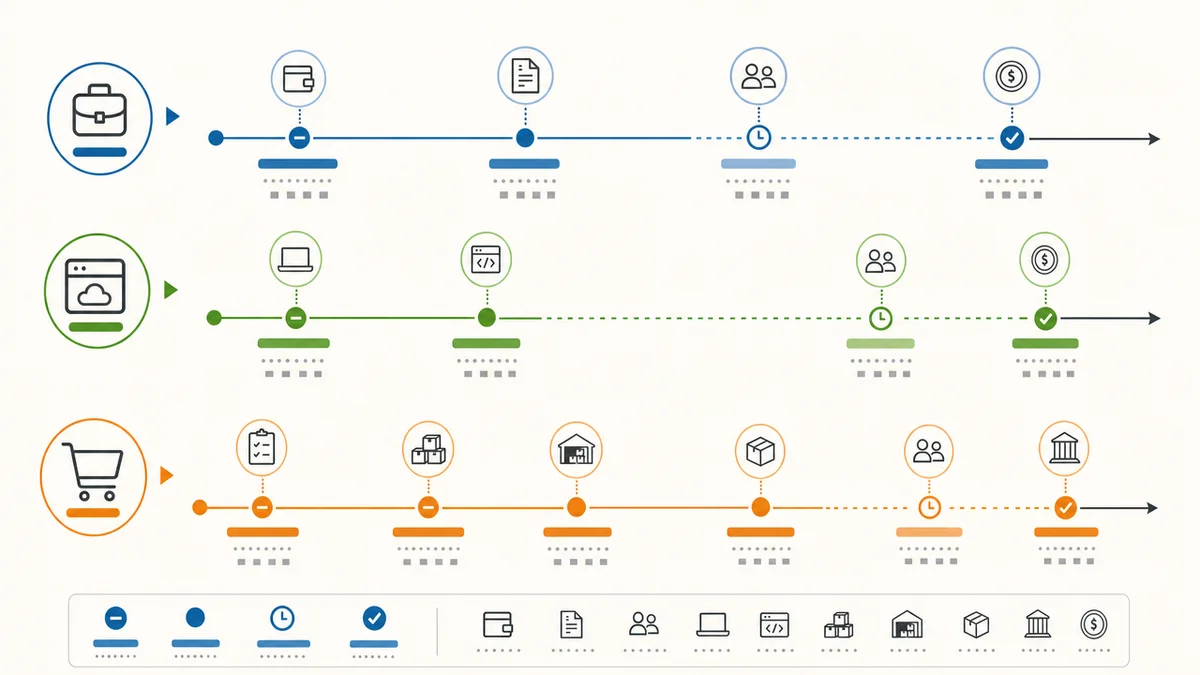
Reichweite, Reserve und Szenarien aus dem Plan ableiten
Sobald deine Monatszeilen stehen, kannst du zwei wichtige Kennzahlen ablesen. Die Burn Rate ist der monatliche Netto-Geldverbrauch, wenn Auszahlungen die Einzahlungen übersteigen, also einfach Auszahlungen minus Einzahlungen eines Monats. Bei stark schwankenden Monaten nutzt du einen Durchschnitt nur als grobe Orientierung. Der Runway beschreibt die Zeitspanne, die dein vorhandenes Geld voraussichtlich reicht: verfügbares Geld geteilt durch die durchschnittliche monatliche Burn Rate. Wichtig ist die Grenze dieser Kennzahl: Sie ist nur ein Frühwarnsignal, weil Steuertermine, Wareneinkäufe und verzögerte Zahlungen keineswegs gleichmäßig über das Jahr verteilt sind. Die Liquiditätsreserve ist ein bewusst getrennter Puffer, kein zufälliges Restgeld am Monatsende. Ihre Höhe hängt von Fixkosten, Geschäftsmodell, Zahlungszielen, Vorfinanzierungsrisiko und deinem privaten Finanzbedarf ab. Eine allgemeingültige Prozentregel gibt es dafür nicht, jedes Geschäftsmodell braucht seine eigene Kalkulation. Für die Absicherung gegen Unsicherheit lohnt sich die Arbeit mit drei Szenarien:- Base Case: realistische Annahmen aus bestehenden Aufträgen, belastbarer Pipeline und bekannten Kosten.
- Worst Case: Kundenzahlungen kommen später oder fallen geringer aus, Marketing wirkt schlechter, Kosten bleiben bestehen oder steigen sogar.
- Best Case: Umsatz steigt, aber Wareneinsatz, Support, Kapazitäten und mögliche Neueinstellungen wachsen ebenfalls mit.
- Burn Rate und Runway sind Warnlampen, kein Ersatz für Monatszeilen.
- Eine Liquiditätsreserve bleibt sichtbar getrennt vom laufenden Budget.
- Der Worst Case ist kein Pessimismus, sondern ein Plan für handlungsfähige Gegenmaßnahmen.
Entstehen die Engpässe im Plan vor allem durch lange Zahlungsziele deiner Kunden, kann Factoring sie verkürzen: Ein Factor kauft deine Rechnungen und zahlt 80 bis 90 Prozent sofort aus.
Die Fehler, die den Kontostand zu spät sichtbar machen
Manche Denkfehler tauchen in fast jedem ersten Liquiditätsplan auf. Hier die häufigsten mit passender Korrektur:- „Rechnung gestellt = Geld da“ → Zahlungseingang anhand von Zahlungsziel und möglichem Verzug in einen späteren Monat verschieben.
- „Umsatzannahmen aus Wunschdenken“ → nur belastbare Aufträge, nachvollziehbare Conversion-Annahmen oder klar gekennzeichnete Szenarien verwenden.
- „Steuern und Entnahmen fehlen“ → Umsatzsteuer, weitere absehbare Steuerzahlungen, Sozialabgaben und private Entnahmen als eigene Zeilen führen.
- „Einmalige Ausgaben fehlen“ → Anschaffungen, Setup, Zertifikate, erste Ware und Markteintrittskosten vor dem Start einzeln erfassen.
- „Nur ein Plan, keine Aktualisierung“ → Planwerte durch echte Kontobewegungen ersetzen und die Zukunftsmonate neu schätzen.
Aus dem Plan eine feste Steuerungsroutine machen
Ein Liquiditätsplan lebt vom Soll-Ist-Vergleich, also dem Abgleich zwischen geplanten und tatsächlich auf dem Konto eingegangenen oder abgegangenen Beträgen. Zwei feste Termine reichen dafür meist aus. Wöchentlich, in 10 bis 15 Minuten: Kontostand prüfen, fällige Zahlungen der nächsten Wochen ansehen, überfällige Kund:innenforderungen markieren und Steuer- sowie Lieferantentermine kontrollieren. Monatlich, in 30 bis 60 Minuten: Ist-Werte eintragen, Ursachen wesentlicher Abweichungen notieren und den rollierenden 6- bis 12-Monats-Horizont aktualisieren. Achte besonders auf diese Signale: verschobene Zahlungseingänge, dauerhaft höhere Fixkosten, unerwartet hohe Steuerlast, Marketingausgaben ohne die erwarteten Zuflüsse oder eine Reserve, die für normale laufende Kosten angezapft wird. Als Gegenmaßnahmen bieten sich in dieser Reihenfolge an: Rechnungsstellung und Mahnwesen beschleunigen, Anzahlungen oder Zahlungsbedingungen neu verhandeln, verschiebbare Ausgaben stoppen, Warenbestellungen, Neueinstellungen und Kampagnen an klare Liquiditätsschwellen koppeln und Finanzierungsgespräche früh beginnen, nicht erst bei fast leerem Konto.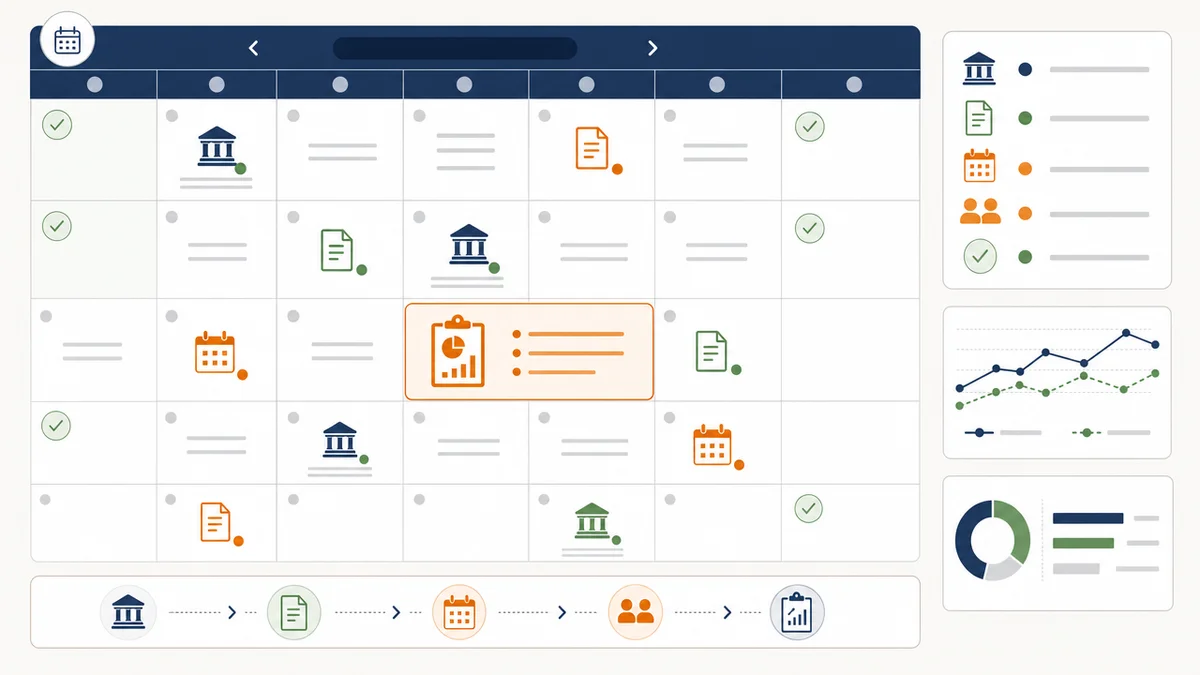 Quelle: IHK-Leitfaden zur Finanzplanung und Liquiditätsplanung (https://www.ihk.de/schwerin/existenzgruendung/existenzgruendung/businessplan/finanzplanung-liquiditaetsplanung-4289392)
Welches Werkzeug für den aktuellen Reifegrad genügt
Für den Start reicht ein einfaches Spreadsheet völlig aus, gerade für Solo-Gründer:innen mit überschaubaren Zahlungsströmen. Mindestfelder sind Monatszeilen, Fälligkeiten, Annahmen, Szenarien, eine Soll-Ist-Spalte und der Endbestand. Eine Gründerplattform lohnt sich, wenn du Liquiditätsplanung zusammen mit Businessplan und Kapitalbedarfsplan vorbereitest und eine strukturierte Vorlage die Arbeit erleichtert. Buchhaltungssoftware wird sinnvoll, sobald Belegmengen, Rechnungen, offene Forderungen und regelmäßige Umsatzsteuer-Themen wachsen, sie dokumentiert und automatisiert Teile der Datenbasis, ersetzt aber keinen vorausschauenden Cashflow Forecast Gründung. Die Entscheidungsregel bleibt einfach: Wähle das simpelste Tool, das du auch wirklich wöchentlich pflegst. Ein extrem detailliertes, aber ungepflegtes Modell schützt dich vor keinem einzigen Engpass. Bank- und förderfähig in drei Fragen:- Wofür wird Geld benötigt? Das beantwortet der Kapitalbedarfsplan.
- Ist das Modell wirtschaftlich tragfähig? Das zeigt Rentabilitätsvorschau beziehungsweise Finanzplan Startup.
- Reicht das Geld in jedem Monat? Das belegt der Liquiditätsplan.