Inhalt dieses Artikels
Aktualisiert am 10. Oktober 2026: Ergänzt um die Pflichten neben der Steuer, die Vor- und Nachteile der Kleinunternehmerregelung und eine Übersicht der Grenzen, die im Kleingewerbe zählen. Alle Beträge entsprechen dem geltenden Umsatzsteuergesetz und den Angaben von Bundesfinanzministerium und IHK.
Ein Kleingewerbe ist steuerlich kein Sonderfall. Es gibt keine eigene Kleingewerbesteuer, keinen Rabatt und keinen vereinfachten Tarif. Was du zahlst, hängt an drei Steuerarten, an deinem Gewinn und an einer Entscheidung, die du beim Start triffst.
Der häufigste Irrtum steckt schon im Wort. Kleingewerbe ist ein Begriff des Handelsrechts und beschreibt einen Betrieb, der kein kaufmännisch eingerichtetes Geschäft braucht. Kleinunternehmer dagegen ist ein Status im Umsatzsteuerrecht. Beides kann zusammenfallen, muss es aber nicht: Wer ein Kleingewerbe betreibt und mehr als 25.000 Euro umsetzt, ist weiterhin Kleingewerbetreibender und trotzdem umsatzsteuerpflichtig. Wie du den Betrieb überhaupt anmeldest, steht ausführlich im Ratgeber zur Gewerbeanmeldung.
Gewerbeschein, Kammer, Handelsregister: was neben der Steuer dazugehört
Bevor es um Steuern geht, steht die Gewerbeanmeldung. Auch ein Kleingewerbe meldest du beim Gewerbeamt deiner Gemeinde an, und die Bescheinigung, die du dafür bekommst, ist der Gewerbeschein. Das Amt gibt deine Anmeldung an das Finanzamt weiter. Darauf warten solltest du trotzdem nicht: Den Fragebogen zur steuerlichen Erfassung übermittelst du selbst über ELSTER, und zwar innerhalb eines Monats nach dem Start.
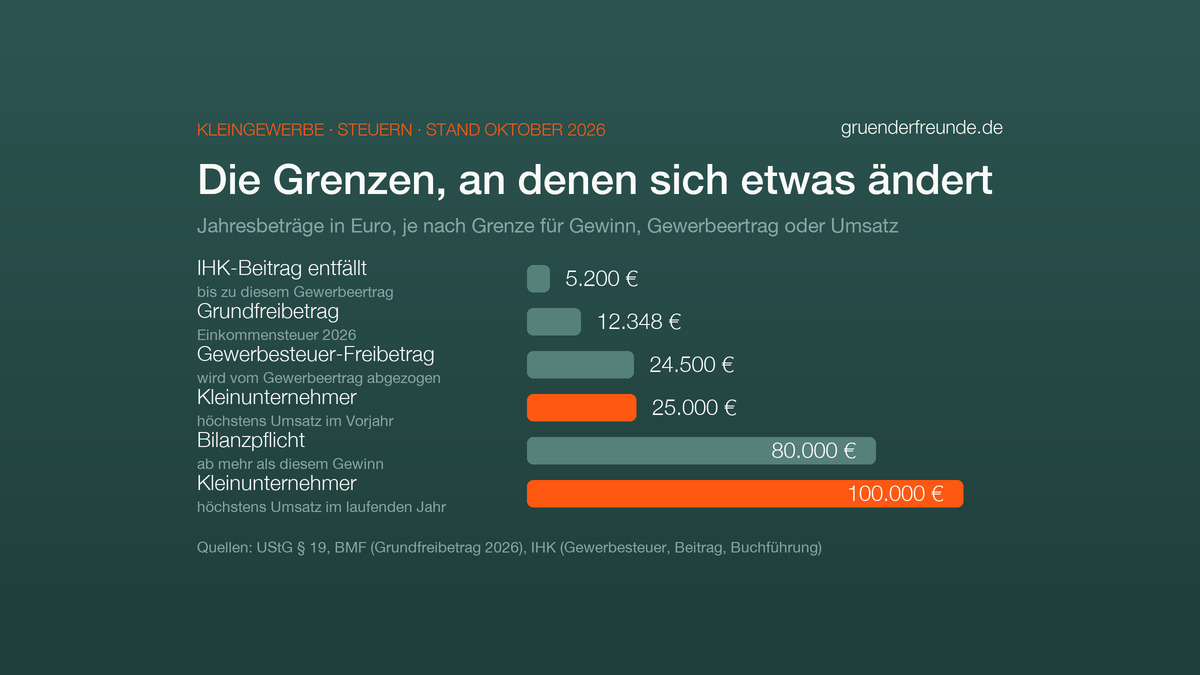
Mit der Anmeldung wirst du automatisch Mitglied der Industrie- und Handelskammer, im Handwerk der Handwerkskammer. Für ein Kleingewerbe kostet das meist nichts. Wer nicht im Handelsregister steht und im Jahr höchstens 5.200 Euro Gewerbeertrag erzielt, ist vom IHK-Beitrag freigestellt.
Bleibt das Handelsregister. Das Handelsgesetzbuch (HGB) unterscheidet zwischen Kaufleuten und Kleingewerbetreibenden. Kaufmann ist, wessen Betrieb nach Art und Umfang eine kaufmännische Organisation braucht, etwa wegen vieler Beschäftigter, eines großen Sortiments oder umfangreicher Geschäfte auf Kredit. Feste Zahlen nennt das Gesetz dafür nicht. Solange dein Betrieb überschaubar bleibt, bist du Kleingewerbetreibender: keine Eintragungspflicht, keine Bilanz nach Handelsrecht. Freiwillig eintragen lassen darfst du dich trotzdem. Was ein Kleingewerbe sonst noch ausmacht, steht im Ratgeber Was ist ein Kleingewerbe.
Kleingewerbe Steuern im Überblick: diese drei zählen
Für ein Kleingewerbe in der Hand einer einzelnen Person sind drei Steuern relevant. Körperschaftsteuer kommt nicht vor, die trifft Kapitalgesellschaften.
| Steuerart | Bemessung | Ab wann sie greift |
|---|---|---|
| Einkommensteuer | Gewinn aus Gewerbebetrieb, zusammen mit deinen übrigen Einkünften | oberhalb des Grundfreibetrags von 12.348 Euro |
| Gewerbesteuer | Gewerbeertrag, also der korrigierte Gewinn | oberhalb des Freibetrags von 24.500 Euro |
| Umsatzsteuer | Entgelt für jede Leistung, unabhängig vom Gewinn | sobald die Kleinunternehmerregelung nicht mehr greift |
Die Reihenfolge ist wichtig. Umsatzsteuer entsteht auch dann, wenn dein Betrieb im Minus steht, weil sie am Umsatz hängt. Einkommensteuer und Gewerbesteuer setzen dagegen einen Gewinn voraus.
Einkommensteuer: besteuert wird der Gewinn, nicht der Umsatz
Deine Einnahmen aus dem Kleingewerbe zählen als Einkünfte aus Gewerbebetrieb. Sie landen in derselben Steuererklärung wie ein Arbeitslohn oder Mieteinnahmen, und sie werden mit deinem persönlichen Steuersatz belastet.
Steuerfrei bleibt der Grundfreibetrag. Er steigt 2026 um 252 Euro auf 12.348 Euro, und zwar für alle, nicht nur für Selbstständige. Verdienst du nebenher im Angestelltenverhältnis, ist dieser Betrag durch den Lohn meist längst aufgebraucht: Dann wird jeder Euro Gewinn aus dem Gewerbe mit deinem laufenden Grenzsteuersatz besteuert. Wer das übersieht, hat am Jahresende eine Nachzahlung im Briefkasten, die sich aus dem Kontostand nicht erklären lässt.
Leg deshalb vom ersten Monat an Geld zurück. Eine Faustregel aus der Gründungsberatung: rund ein Drittel des Gewinns, getrennt vom Rest. Welche Angaben das Finanzamt zu Beginn von dir will, zeigt der Fragebogen zur steuerlichen Erfassung.
Die neuen Beträge für 2026 führt das Bundesfinanzministerium in seiner Übersicht der Änderungen auf.
Gewerbesteuer: der Freibetrag von 24.500 Euro schützt die meisten
Gewerbesteuer zahlt jeder Gewerbebetrieb an seine Gemeinde. Für natürliche Personen und Personengesellschaften wird der Gewerbeertrag vorher um einen Freibetrag von 24.500 Euro gekürzt, festgelegt in § 11 GewStG. Unterhalb dieser Schwelle bleibt nichts übrig, worauf die Gemeinde zugreifen könnte.
Über dem Freibetrag rechnet das Finanzamt in zwei Stufen. Zuerst wird der verbleibende Gewerbeertrag mit der bundesweit einheitlichen Steuermesszahl von 3,5 Prozent multipliziert, das ergibt den Steuermessbetrag. Darauf legt die Gemeinde ihren Hebesatz, und der unterscheidet sich von Ort zu Ort erheblich. Ein Betrieb im Umland kann bei gleichem Gewinn deutlich weniger zahlen als einer in der Großstadt.
Rechenbeispiel: Gewerbesteuer bei einem Hebesatz von 400 Prozent
Beispiel: Angenommen, nach Abzug des Freibetrags bleiben 15.500 Euro Gewerbeertrag übrig, und deine Gemeinde verlangt einen Hebesatz von 400 Prozent. Der Steuermessbetrag liegt dann bei 542,50 Euro, und die Gewerbesteuer beträgt 2.170 Euro. Ein Hebesatz von 400 Prozent ist genau das Vierfache, deshalb kannst du den Betrag im Kopf nachrechnen.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Gewerbeertrag nach Freibetrag | angenommener Ausgangswert | 15.500 Euro |
| Steuermessbetrag | 15.500 Euro mal 3,5 Prozent | 542,50 Euro |
| Gewerbesteuer | Messbetrag mal Hebesatz, also das Vierfache | 2.170 Euro |
| Anrechnung auf die Einkommensteuer | Vierfaches des Messbetrags | 2.170 Euro |
Und jetzt der Teil, den viele nicht auf dem Schirm haben: Diese Summe ist für ein Einzelunternehmen selten eine echte Zusatzbelastung. Nach § 35 EStG wird die Gewerbesteuer auf die Einkommensteuer angerechnet, und zwar mit dem Vierfachen des Steuermessbetrags. Im Beispiel sind das ebenfalls 2.170 Euro. Bis zu einem Hebesatz von etwa 400 Prozent hebt die Anrechnung die Gewerbesteuer damit in aller Regel vollständig auf. Teuer wird sie erst in Gemeinden, die deutlich darüber liegen.
Wie Freibetrag, Messzahl und Anrechnung zusammenspielen, erklärt das Merkblatt Gewerbesteuer der IHK Nordschwarzwald.
Umsatzsteuer: Kleinunternehmerregelung oder 19 Prozent
Hier fällt die Entscheidung, die am meisten Papier spart. Nach § 19 UStG bleiben deine Umsätze steuerfrei, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Du schreibst dann Rechnungen ohne Umsatzsteuer, meldest keine Voranmeldungen und ziehst im Gegenzug auch keine Vorsteuer aus deinen Einkäufen.
Greift die Regelung nicht, gilt der Regelsatz von 19 Prozent nach § 12 UStG; für bestimmte Umsätze, etwa viele Lebensmittel und Bücher, sind es 7 Prozent. Die eingenommene Steuer gehört dir keine Sekunde lang, du verwaltest sie nur bis zur Abführung.
Zur Regelbesteuerung kann es sich lohnen, freiwillig zu wechseln: Wer teuer einkauft, eine Werkstatt ausstattet oder einen Wagen anschafft, holt sich die Vorsteuer zurück. Wer dagegen überwiegend an Privatkunden verkauft, bleibt mit der Kleinunternehmerregelung schlicht günstiger, weil sein Preis für den Kunden der Endpreis ist. Details und Fallstricke stehen im Ratgeber zur Kleinunternehmerregelung.
Den Wortlaut der Regelungen findest du in § 19 UStG und § 12 UStG.
Kleinunternehmerregelung: Vorteile und Nachteile im Überblick
Ob du die Kleinunternehmerregelung in Anspruch nehmen solltest, ist keine Frage des Prinzips. Es hängt an zwei Dingen: wer deine Kunden sind und wie viel du selbst einkaufst. Die Tabelle stellt beide Wege nebeneinander.
| Punkt | Als Kleinunternehmer | Mit Regelbesteuerung |
|---|---|---|
| Rechnungen | ohne Umsatzsteuer, mit Hinweis auf die Steuerbefreiung | mit ausgewiesener Umsatzsteuer |
| Vorsteuer aus deinen Einkäufen | bekommst du nicht zurück | holst du dir vom Finanzamt wieder |
| Voranmeldungen und Jahreserklärung zur Umsatzsteuer | entfallen | gehören zum Alltag |
| Preis für Privatkunden | dein Preis ist der Endpreis | die Steuer kommt obendrauf oder geht von deiner Marge ab |
| E-Rechnungen | empfangen ja, ausstellen nein | gegenüber Firmenkunden schrittweise Pflicht |
| Bindung | keine | nach einem freiwilligen Verzicht mindestens fünf Kalenderjahre |
Die Umsatzgrenzen sind seit der letzten Reform zweistufig, und die zweite Stufe ist eine Falle. Im Vorjahr darfst du höchstens 25.000 Euro umgesetzt haben, im laufenden Jahr höchstens 100.000 Euro. Reißt du die zweite Grenze mitten im Jahr, endet die Regelung sofort: Schon der Umsatz, mit dem du darüber kommst, ist steuerpflichtig. Wer einen großen Auftrag erwartet, rechnet das vorher durch und nicht danach.
Für den Alltag heißt Kleinunternehmer: Auf deine Rechnungen gehört keine Umsatzsteuer, aber ein Hinweis auf die Steuerbefreiung. E-Rechnungen musst du nicht ausstellen, empfangen können musst du sie aber, dafür reicht ein E-Mail-Postfach. Eine Umsatzsteuer-Jahreserklärung gibst du nicht mehr ab, solange das Finanzamt sie nicht ausdrücklich anfordert.
Gewinn ermitteln: die Einnahmenüberschussrechnung genügt
Für die Steuer brauchst du eine Gewinnermittlung. Im Kleingewerbe ist das die Einnahmenüberschussrechnung: Betriebseinnahmen minus Betriebsausgaben, erfasst in dem Jahr, in dem das Geld fließt. Eine doppelte Buchführung mit Bilanz ist nicht nötig.
Zur Bilanz verpflichtet dich das Finanzamt erst, wenn dein Betrieb eine der beiden Grenzen reißt: mehr als 800.000 Euro Umsatz oder mehr als 80.000 Euro Gewinn im Jahr. Das Amt teilt dir den Wechsel vorher mit, er kommt also nicht überraschend. Für den Alltag heißt das vor allem: Belege sammeln, Geschäftliches und Privates trennen und die Kontobewegungen laufend zuordnen. Ein eigenes Geschäftskonto ist dafür kein Muss, erspart dir am Jahresende aber Stunden an Sortierarbeit.
Beide Grenzen erläutert die IHK Düsseldorf in ihrem Merkblatt zur Gewinnermittlung.
Welche Fristen für dich gelten
Die Jahreserklärungen für Einkommensteuer, Gewerbesteuer und Umsatzsteuer gehen bis zum 31. Juli des Folgejahres ans Finanzamt. Beauftragst du eine Steuerberatung, verschiebt sich der Termin weit nach hinten.
Dazu kommen unterjährige Pflichten, falls du Umsatzsteuer abführst. Umsatzsteuer-Voranmeldungen sind der Takt, in dem das Finanzamt sein Geld sehen will; das Amt kann dich davon befreien, wenn die Steuer des Vorjahres nicht mehr als 2.000 Euro betragen hat. Geregelt ist das in § 18 UStG. Einkommensteuer-Vorauszahlungen setzt das Finanzamt fest, sobald die erste Veranlagung durch ist, meist im zweiten Jahr. Genau dieses zweite Jahr wird für viele eng, weil dann die Nachzahlung für das erste Jahr und die neuen Vorauszahlungen zusammenfallen.
Wie du die Zahlungen über das Jahr einplanst, beschreibt die IHK Pfalz; die Befreiung von den Voranmeldungen regelt § 18 UStG.
Häufige Fragen zu Steuern im Kleingewerbe
Wie viel Gewinn ist im Kleingewerbe steuerfrei?
Eine feste Grenze für das Gewerbe allein gibt es nicht. Maßgeblich ist dein gesamtes zu versteuerndes Einkommen, und steuerfrei bleibt davon der Grundfreibetrag von 12.348 Euro. Für die Gewerbesteuer gilt zusätzlich der Freibetrag von 24.500 Euro auf den Gewerbeertrag.
Muss ich als Kleingewerbetreibender Umsatzsteuer ausweisen?
Nur wenn die Kleinunternehmerregelung auf dich nicht zutrifft oder du freiwillig darauf verzichtest. Liegt dein Vorjahresumsatz unter 25.000 Euro, bleiben deine Rechnungen ohne Umsatzsteuer. Weise sie trotzdem aus, schuldest du den Betrag dem Finanzamt.
Zahle ich Gewerbesteuer und Einkommensteuer doppelt auf denselben Gewinn?
Rechnerisch werden beide Steuern auf denselben Gewinn berechnet, wirtschaftlich gleichen sie sich weitgehend aus. Die Anrechnung nach § 35 EStG zieht das Vierfache des Steuermessbetrags von deiner Einkommensteuer ab.
Brauche ich für ein Kleingewerbe einen Gewerbeschein?
Ja. Jedes Gewerbe wird beim Gewerbeamt angemeldet, auch ein kleines und auch eins im Nebenerwerb. Die Gebühr legt die Gemeinde fest. Wer ohne Anmeldung loslegt, handelt ordnungswidrig, und das Finanzamt erfährt von dem Betrieb spätestens über die Steuererklärung.
Muss ich als Kleinunternehmer eine Umsatzsteuererklärung abgeben?
In der Regel nicht mehr. Nach der Neufassung von § 19 UStG gelten die Erklärungspflichten aus § 18 UStG für Kleinunternehmer nicht. Fordert dich das Finanzamt ausdrücklich dazu auf, gibst du die Erklärung trotzdem ab.
Was ändert sich steuerlich, wenn ich freiberuflich statt gewerblich arbeite?
Freie Berufe zahlen keine Gewerbesteuer und melden kein Gewerbe an. Ob deine Tätigkeit darunter fällt, entscheidet das Finanzamt anhand des Berufsbilds, nicht deine eigene Einschätzung. Der Unterschied ist im Ratgeber zur freiberuflichen Tätigkeit beschrieben.
Fazit
Für die meisten Kleingewerbe bleibt am Ende eine Steuer übrig: die Einkommensteuer auf den Gewinn. Die Gewerbesteuer fängt der Freibetrag ab, und was darüber liegt, holt die Anrechnung meist wieder herein. Die Umsatzsteuer ist vor allem eine Frage der Organisation, nicht der Belastung.
Der teure Fehler ist selten die falsche Steuerart. Er ist die fehlende Rücklage. Wer jeden Monat einen festen Anteil des Gewinns beiseitelegt und seine Belege sortiert hält, kommt durch die erste Veranlagung ohne Schrecken. Dieser Beitrag ersetzt keine Steuerberatung; bei gemischten Einkünften oder einem Wechsel der Rechtsform lohnt der Gang zur Beratung oder zur Kammer.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.