
Inhalt dieses Artikels
Eine UG in GmbH umwandeln möchten viele Gründer:innen, sobald Bank, Investor:innen oder größere Kund:innen nach Kapital und Rechtsform fragen. Typisch sind Situationen wie das Bankgespräch vor der Kreditzusage, ein bevorstehender Großauftrag, eine anstehende Finanzierungsrunde, wachsendes Projekt- oder Warenrisiko oder neue Gesellschafter:innen, die einsteigen sollen.
Bevor du jetzt zum Notariat greifst, lohnt sich eine Korrektur der Erwartung: Eine GmbH ist kein automatisches Qualitätssiegel, und eine UG ist keine „schlechte GmbH“. Entscheidend ist nicht die Bezeichnung, sondern ob deine Kapital- und Governance-Struktur zum nächsten Geschäftsschritt passt.
Dieser Beitrag erklärt dir den rechtlichen Mechanismus dahinter, die drei praktischen Wege zu mehr Kapital, sinnvolle Entscheidungskriterien für dein konkretes Vorhaben und die Vorbereitung bis zur Registereintragung.
Was sich rechtlich tatsächlich ändert
Die Unternehmergesellschaft (haftungsbeschränkt) ist keine völlig eigenständige Rechtsform. Sie ist eine GmbH mit Sonderregeln nach § 5a GmbHG, die dir erlaubt, mit weniger als 25.000 Euro Stammkapital zu gründen. Solange dein Stammkapital unter dieser Grenze liegt, musst du den Zusatz „UG (haftungsbeschränkt)“ führen.
Drei Begriffe solltest du dabei sauber unterscheiden:
- Stammkapital: der im Gesellschaftsvertrag festgelegte Nennbetrag des Kapitals. Bei einer regulären GmbH sind es mindestens 25.000 Euro.
- Geschäftsanteile: die quotenmäßig bestimmten Beteiligungen der Gesellschafter:innen am Stammkapital.
- Satzung beziehungsweise Gesellschaftsvertrag: das Regelwerk zu Firma, Sitz, Kapital, Anteilen und den zentralen internen Spielregeln.
Im Alltag ist die Formulierung „UG zu GmbH“ völlig in Ordnung. Juristisch betrachtet wird deine bestehende Gesellschaft aber in der Regel nicht neu gegründet, sondern fortgeführt: durch Kapitalerhöhung, Satzungsänderung und Anmeldung beim Handelsregister. Ihre Identität, Verträge, Steuernummer und Unternehmenshistorie bleiben bestehen.
Quellen: § 5a GmbHG, § 5 GmbHG, IHK-Praxisleitfaden Hannover
Rücklagen sind kein automatischer Schalter
Nach § 5a GmbHG muss deine UG jedes Jahr ein Viertel des um einen Verlustvortrag geminderten Jahresüberschusses in die gesetzliche Rücklage einstellen. Zwei Begriffe helfen beim Verständnis: Der Jahresüberschuss ist der Gewinn des Geschäftsjahres nach Aufwand und Steuern, der Verlustvortrag sind nicht ausgeglichene Verluste aus früheren Jahren, die den relevanten Überschuss mindern.
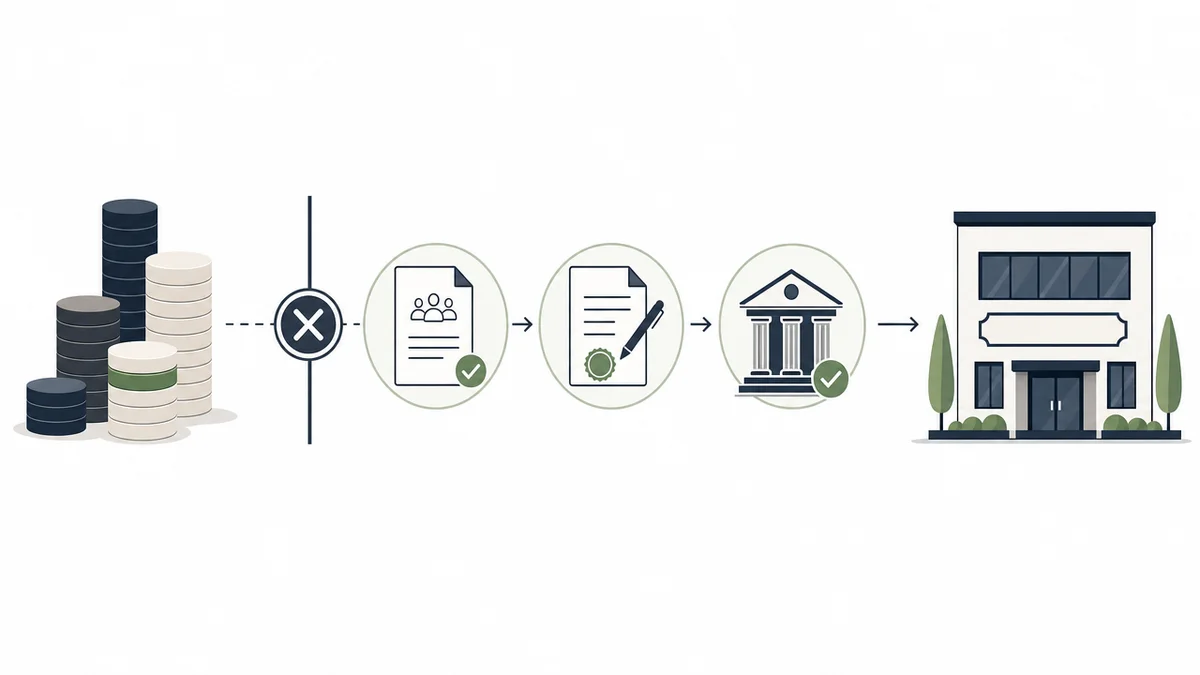
Der Sinn dieser Pflicht ist simpel: Sie soll die Eigenkapitalbasis einer zunächst niedrig kapitalisierten Gesellschaft schrittweise stärken. Genau hier entsteht aber ein weit verbreitetes Missverständnis. Selbst wenn du über Jahre Rücklagen aufgebaut hast oder rechnerisch die 25.000-Euro-Marke erreichst, passiert nichts automatisch. Es gibt keine automatische Umbenennung und keine automatische Änderung im Handelsregister. Du und deine Mitgesellschafter:innen müssen aktiv entscheiden und die formalen Schritte durchführen.
Auch beim Firmennamen lohnt sich Genauigkeit: Erhöhst du das Stammkapital auf mindestens 25.000 Euro, gelten die UG-Sonderregeln zwar nicht mehr. Der bisherige Zusatz „UG (haftungsbeschränkt)“ darf nach § 5a GmbHG aber beibehalten werden. Wer nach außen tatsächlich als GmbH auftreten will, muss die Firma per Satzungsänderung anpassen und eintragen lassen.
Wann der Schritt geschäftlich einen echten Nutzen bringt
Statt an Statusdenken solltest du die Entscheidung an einer konkreten Frage festmachen: Welches Geschäft, welche Finanzierung oder welche Struktur wird durch die aktuelle Kapitalisierung oder Bezeichnung gerade tatsächlich schwieriger?
Fünf Situationen kommen in der Praxis besonders häufig vor:
Bank und Kredit: Finanzierungspartner prüfen im Kreditprozess oft intensiver, wenn Eigenkapitalbasis und formale Struktur eine größere Rolle spielen. Wichtig zu wissen: Die GmbH als Rechtsform ersetzt keine belastbaren Zahlen, Sicherheiten oder saubere Liquiditätsplanung.
Investor:innen und Fremdfinanzierung: Steht eine Finanzierungsrunde an, kommen neue Beteiligte dazu oder wird eine strukturierte Beteiligungstabelle vorbereitet, solltest du den Kapitalschritt vor der Due Diligence planen, nicht erst unter Zeitdruck während der Verhandlung.
Größere B2B-Kund:innen: Manche Ausschreibungen, Rahmenverträge oder Einkaufsabteilungen fragen Kapitalisierung und Rechtsform ab. Das heißt nicht, dass eine GmbH generell Voraussetzung wäre, aber in bestimmten Branchen erleichtert sie den Einstieg in Vergabeprozesse.
Steigendes wirtschaftliches Risiko: Hohe Warenbestände, Vorfinanzierung, längere Zahlungsziele oder größere Projektvolumina machen eine solide Kapitalplanung wichtiger. Auch hier gilt: Rechtsform und Stammkapital ersetzen weder Versicherung noch saubere Verträge oder Risikomanagement.
Mehr Gesellschafter:innen, Holding- oder Beteiligungslogik: Stehen Anteilstransaktionen, neue Investorenrechte oder klarere Governance-Regeln an, kann eine GmbH-Struktur die Verhandlungen erleichtern.
Wichtig ist auch die Gegenperspektive: Abwarten kann durchaus die richtige Entscheidung sein, wenn dein Geschäftsmodell noch nicht validiert ist, das Geld operativ dringender gebraucht wird und weder Kund:innen noch Finanzierungspartner einen konkreten Anlass setzen.
Drei Wege zur höheren Kapitalbasis
Willst du das Stammkapital erhöhen, stehen dir drei Wege offen: frisches Geld, Gesellschaftsmittel oder eine Kombination aus beidem. Welche Variante für dich tragfähig ist, hängt von Bilanz, Verlustvorträgen, Liquiditätsbedarf, Beteiligungsverhältnissen und deiner Satzung ab.
Weg 1 – Bareinlage
Gesellschafter:innen oder gegebenenfalls neue Beteiligte leisten zusätzliche Geldeinlagen. Dieser Weg passt gut, wenn frischer Finanzierungsbedarf besteht, neue Gesellschafter:innen aufgenommen werden oder die Gesellschaft tatsächlich zusätzliche Liquidität braucht. Der Vorteil: Stammkapital und verfügbare Mittel steigen gleichzeitig. Wichtig ist, dass die gesetzlichen Kapitalaufbringungs- und Nachweisregeln für den konkreten Vorgang mit dem Notariat abgestimmt werden, eine pauschale Aussage zur erforderlichen Einzahlungshöhe greift hier zu kurz.
Weg 2 – Kapitalerhöhung aus Gesellschaftsmitteln
Bei diesem Weg werden bereits vorhandene, bilanziell verfügbare Rücklagen in Stammkapital umgewandelt. Das eignet sich vor allem für profitable, bootstrapped Unternehmen, deren Bilanz die Maßnahme trägt. Hier lohnt ein genauer Blick: Nicht jedes Bankguthaben ist automatisch umwandelbares Kapital. Relevant sind der festgestellte Jahresabschluss, die Ergebnisverwendung, mögliche Verlustvorträge und die zugrunde liegende Bilanz. Bei dieser Variante können zusätzliche Bilanz- und Prüfanforderungen bestehen.
Weg 3 – Mischform
Ein Teil kommt aus verfügbaren Rücklagen, der Rest aus neuen Bareinlagen. Diese Mischform ist sinnvoll, wenn vorhandene Gewinne genutzt werden sollen, aber die Liquiditätsreserven nicht vollständig gebunden werden dürfen oder das Zielkapital sonst nicht erreicht wird.
| Weg | Passt typischerweise, wenn | Wirkung auf Liquidität | Besonders zu prüfen |
|---|---|---|---|
| Bareinlage | frischer Kapitalbedarf oder neue Gesellschafter:innen | Liquide Mittel steigen | Kapitalaufbringungs- und Nachweisregeln |
| Aus Gesellschaftsmitteln | profitable Gesellschaft mit tragfähiger Bilanz | Keine zusätzliche Liquidität | Jahresabschluss, Verlustvortrag, Bilanzanforderungen |
| Mischform | Gewinne nutzen, aber Liquidität schonen | Teilweise Erhalt der Reserven | Kombination beider Regelwerke |
Quellen: IHK Berlin zu GmbH und UG, GmbHG-Gesamtausgabe, §§ 57c ff.
Vom Beschluss bis zum neuen Außenauftritt
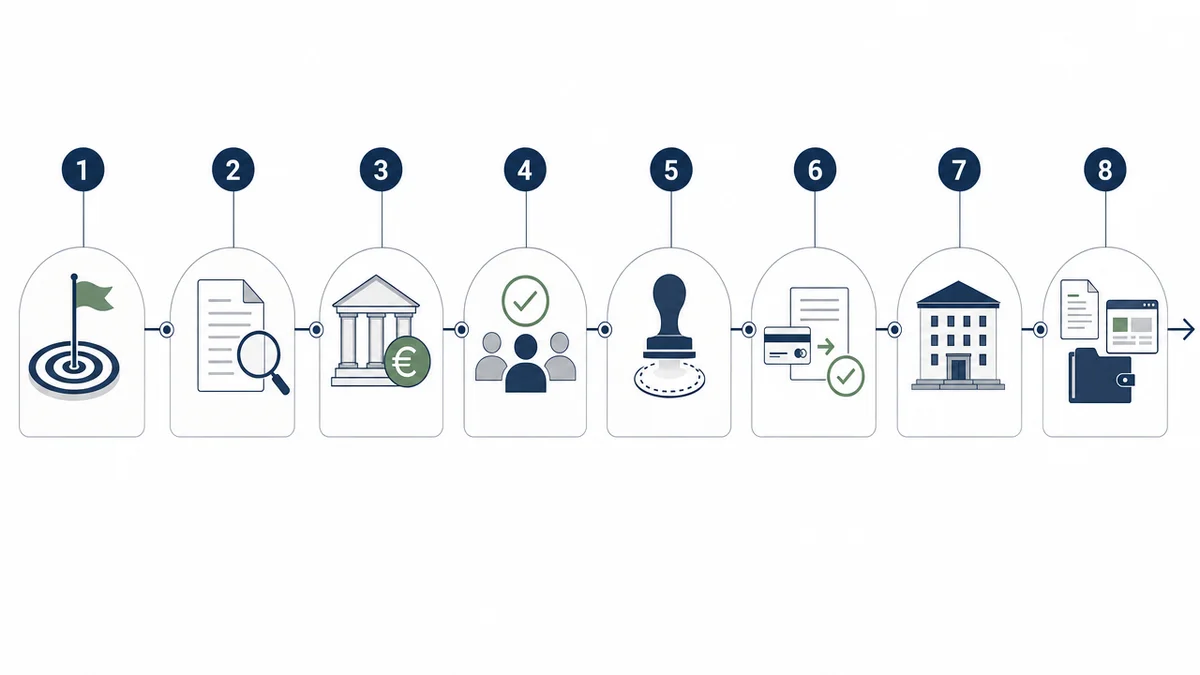
Der Ablauf lässt sich als klare Checkliste beschreiben. Beachte dabei, dass deine Satzung und die individuelle Konstellation deiner Gesellschaft zusätzliche Schritte verlangen können.
- Ziel und Zeitpunkt festlegen: Gewünschtes Stammkapital, Anlass, Finanzierungsplan und Beteiligungsstruktur dokumentieren.
- Unterlagen prüfen: aktueller Gesellschaftsvertrag, Gesellschafterliste, letzter festgestellter Jahresabschluss, aktuelle BWA, Übersicht zu Rücklagen, Verlustvorträgen und Liquidität.
- Kapitalquelle fachlich abstimmen: Bei Bareinlage Einzahlung und Anteilsausgabe klären, bei Gesellschaftsmitteln Bilanz- und Prüfungsfragen mit Steuerberatung und Notariat besprechen.
- Gesellschafterbeschluss vorbereiten: Beschluss über Kapitalerhöhung und Satzungsänderung. § 53 GmbHG verlangt grundsätzlich eine Mehrheit von drei Vierteln der abgegebenen Stimmen, sofern die Satzung nichts Weitergehendes vorsieht.
- Notartermin durchführen: Satzungsänderung beurkunden lassen und Registeranmeldung vorbereiten.
- Kapitalaufbringung dokumentieren: Zahlungs- und gegebenenfalls Bilanzunterlagen vollständig und nachvollziehbar bereithalten.
- Handelsregistereintragung abwarten: Die Satzungsänderung wird erst mit Eintragung in das Handelsregister wirksam. Den Zusatz „GmbH“ solltest du deshalb nicht vorzeitig auf Rechnungen, Website oder in Verträgen verwenden.
- Operative Umstellung durchführen: Briefbogen, Rechnungen, Angebote, Impressum, E-Mail-Signaturen, Buchhaltungssoftware, Bank, Versicherungen, Vertragsvorlagen, Plattformprofile und Geschäftspartnerdaten aktualisieren.
Das Handelsregister ist dabei einfach erklärt: Es ist das öffentliche Register für wesentliche Unternehmensdaten, etwa Firma, Sitz, Vertretungsbefugnisse und Kapitalangaben. Nach § 35a GmbHG müssen Geschäftsbriefe zudem korrekte Pflichtangaben enthalten, darunter Rechtsform, Sitz, Registergericht, Handelsregisternummer und Geschäftsführer:innen. Bei Kapitalangaben sind Stammkapital und gegebenenfalls ausstehende Einlagen richtig auszuweisen.
Ein Punkt wird oft vergessen: Ist deine Gesellschaft in Datenschutzhinweisen oder Auftragsverarbeitungsverträgen als Verantwortliche genannt, muss die Firmenbezeichnung nach Wirksamkeit der Änderung konsistent angepasst werden.
Quellen: § 53 GmbHG, § 54 GmbHG, § 35a GmbHG,
Aufwand, Kosten und drei typische Fehlannahmen
Statt pauschaler Eurobeträge lohnt sich der Blick auf die Kostenblöcke, die bei einer Kapitalerhöhung anfallen:
- Notar und Handelsregister
- Beratung zu Bilanz, Rücklagen und Steuerfolgen
- gegebenenfalls Aufwand für Bilanz oder Prüfung bei Kapitalerhöhung aus Gesellschaftsmitteln
- interne Anpassungen von Vorlagen, Software, Domains, Plattformen und Verträgen
Wie hoch der Aufwand tatsächlich ausfällt, hängt von der Komplexität der Kapitalmaßnahme, der Gesellschafterzahl, deiner Satzung und eventuellen neuen Beteiligungsrechten ab. Bei Registeranmeldungen ist zudem der Geschäftswert rechtlich relevant, deshalb ist eine allgemeingültige Preiszusage nicht seriös möglich.
Drei Mythen halten sich hartnäckig, sollten aber klar richtiggestellt werden:
Mythos: „Bei 25.000 Euro wird die UG automatisch zur GmbH.“
Tatsache: Nein, es braucht einen aktiven Beschluss, eine Satzungsänderung und die Registereintragung.
Mythos: „Eine Wirtschaftsprüfer-Pflicht gibt es nie.“
Tatsache: Es gibt keine generelle Prüfung allein wegen des Wechsels, aber bei einer Kapitalerhöhung aus Gesellschaftsmitteln können gesetzliche Bilanz- und Prüfanforderungen relevant sein.
Mythos: „Der Markenname geht verloren.“
Tatsache: Der prägende Name kann in der Regel erhalten bleiben, geändert wird nur der Rechtsformzusatz, sofern dies beschlossen wird. Nach Erhöhung auf mindestens 25.000 Euro darf der UG-Zusatz rechtlich auch beibehalten werden.
Quelle: § 105 GNotKG zur Geschäftswertbestimmung
Drei kurze Praxisfälle für die Entscheidung
Bootstrapped SaaS-UG: Gewinne und Rücklagen wachsen, aber es gibt weder eine geplante Finanzierung noch eine Kundenvorgabe. Schlussfolgerung: Nicht allein wegen der Rücklage umstellen, sondern einen konkreten Vertriebs- oder Finanzierungsvorteil abwarten.
Agentur mit zunehmendem Risiko: Größere Budgets, Freelancer-Kosten, längere Zahlungsziele und anspruchsvollere Verträge prägen den Alltag. Schlussfolgerung: Die GmbH kann Teil einer professionelleren Struktur sein, ersetzt aber keine Liquiditätsplanung, Versicherung und Vertragsprüfung.
E-Commerce-Brand vor Fremdfinanzierung: Kapitalbedarf für Ware und Marketing steht an, Gespräche mit Bank oder Investor:innen sind konkret geplant. Schlussfolgerung: Die Kapitalerhöhung zur GmbH und die Satzungsanpassung sollten früh, vor der Prüfung durch Finanzierungspartner, vorbereitet werden, damit Formalien keinen Deal verzögern.
Häufige Fragen
Muss ich sofort umstellen, wenn 25.000 Euro vorhanden sind?
Nein. Die Schwelle löst keine automatische Umwandlung und keinen unmittelbaren Handlungszwang aus. Die Entscheidung hängt vom strategischen Anlass ab.
Reicht die gesetzliche Rücklage allein?
Nicht automatisch. Entscheidend sind ihre bilanzielle Verfügbarkeit, Verlustvorträge, der festgestellte Abschluss und die Anforderungen der gewählten Kapitalmaßnahme. Bei Gesellschaftsmitteln können zusätzliche Bilanz- und Prüfungsunterlagen nötig sein.
Kann die Firma den UG-Namen behalten?
Ja. Bei einem Stammkapital von mindestens 25.000 Euro darf der bisherige UG-Zusatz beibehalten werden. Soll die Firma als GmbH auftreten, sind Satzung und Registereintrag entsprechend zu ändern.
Wie lange dauert der Vorgang?
Das hängt von der Vollständigkeit der Unterlagen, der Kapitalquelle, der Beschlussfassung, dem Termin beim Notariat und der Bearbeitung beim Registergericht ab. Eine vollständige Vorbereitung verringert Verzögerungen.
Braucht die Gesellschaft dafür eine Neugründung?
Regelmäßig nein. Die bestehende UG wird meist durch Kapitalerhöhung und Satzungsänderung fortgeführt.
Fazit: Erst Anlass prüfen, dann Formalien sauber umsetzen
Eine UG in GmbH umwandeln ist kein automatischer Reifeschritt, sondern eine unternehmerische Entscheidung. Der Wechsel kann Finanzierung, größere Geschäftsbeziehungen und Beteiligungsstrukturen erleichtern, wenn er zeitlich zu einem konkreten Vorhaben passt und nicht aus reinem Statusdenken erfolgt.
Für die Umsetzung hilft dir diese Reihenfolge:
- Konkreten Anlass benennen.
- Stammkapital, Rücklagen und Liquidität getrennt betrachten.
- Zielstruktur der Gesellschafter:innen festlegen.
- Jahresabschluss, Satzung und Nachweise vor dem Notartermin zusammentragen.
- Registereintragung und Folgeänderungen als gemeinsames Umsetzungsprojekt planen.
Pro-Tipp: Plane die Umstellung nicht als reinen Notar-Termin, sondern als kleines Projekt mit Zeitplan, dann verlierst du bei Bank- oder Investorengesprächen keine wertvollen Wochen durch Formalien.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Notarberatung. Insbesondere bei Rücklagen, Kapitalerhöhungen aus Gesellschaftsmitteln, mehreren Gesellschafter:innen oder Finanzierungsrunden sollte der konkrete Fall fachlich geprüft werden.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Bilder wurden mit Hilfe künstlicher Intelligenz erstellt.