Inhalt dieses Artikels
Stand: 9. Oktober 2026. Registergebühren, Stammkapital und Steuersätze entsprechen der Handelsregistergebührenverordnung, dem GmbH-Gesetz und den Angaben des Bundesfinanzministeriums.
Wer ein Unternehmen mit mehreren Beteiligten aufbaut, landet früher oder später bei derselben Frage: Wie behält man die Beweglichkeit einer Personengesellschaft, ohne dass am Ende jemand mit dem eigenen Haus haftet? Die GmbH & Co. KG ist die Antwort, die der deutsche Mittelstand seit Jahrzehnten gibt. Sie ist keine eigene Rechtsform, sondern eine Sonderform der Kommanditgesellschaft mit einem Kniff auf der Haftungsseite.
Dieser Ratgeber zeigt dir, wie die GmbH & Co. KG aufgebaut ist, wer haftet und wer die Geschäfte führt, wie die Gründung abläuft, was sie kostet und warum sich der doppelte Aufwand steuerlich häufig trägt. Wenn du noch grundsätzlich zwischen den Gesellschaftsformen schwankst, lohnt vorher ein Blick auf die GbR oder die UG.
Was ist eine GmbH & Co. KG? Die Definition
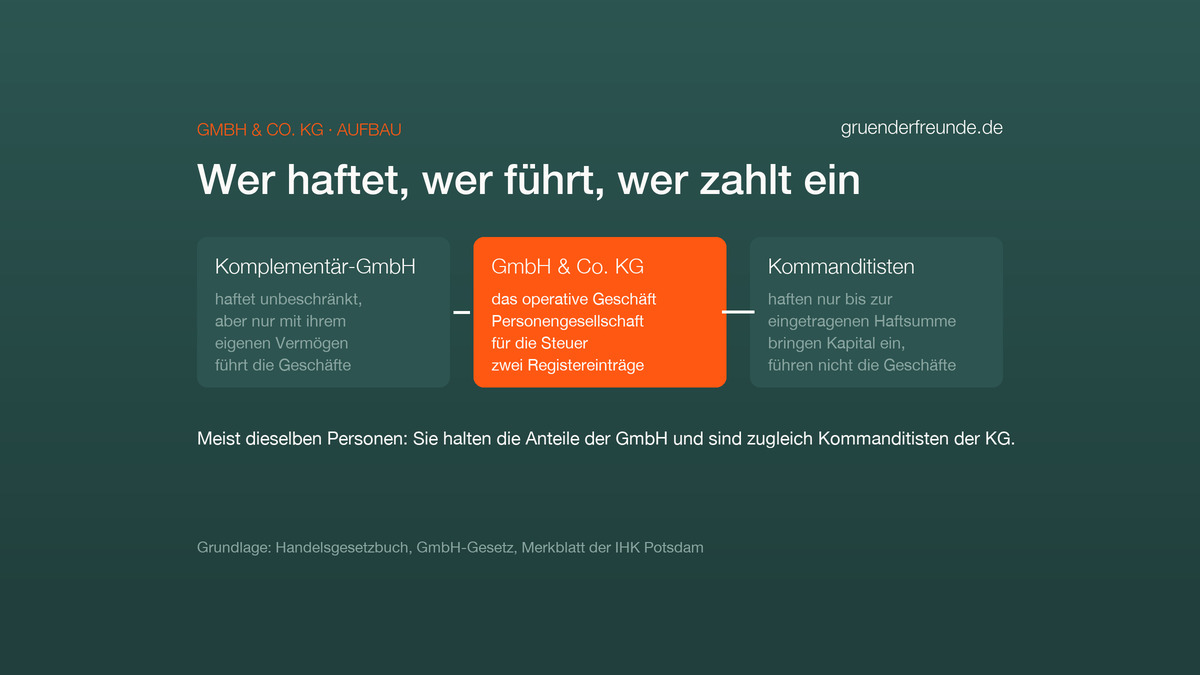
Die Kommanditgesellschaft (KG) ist eine Personengesellschaft und im Handelsgesetzbuch (HGB) geregelt. Ihr prägendes Merkmal sind nach dem Merkblatt der IHK Potsdam zwei Arten von Gesellschaftern. Der Komplementär führt die Geschäfte und haftet den Gläubigern gegenüber unbeschränkt. Der Kommanditist bringt Geld ein, ist von der Geschäftsführung in der Regel ausgeschlossen und haftet nur bis zu einem festen Betrag, seiner Haftsumme.
Bei der GmbH & Co. KG wird diese Komplementärstellung nicht mit einem Menschen besetzt, sondern mit einer GmbH. Die unbeschränkte Haftung bleibt formal bestehen, sie trifft aber eine Gesellschaft, deren Haftung selbst schon begrenzt ist. Das operative Geschäft läuft in der KG. Die GmbH ist meist am Kapital der KG gar nicht beteiligt und tut nichts anderes, als die KG zu vertreten. Übernimmt eine UG (haftungsbeschränkt) die Rolle der Komplementärin, heißt die Konstruktion UG (haftungsbeschränkt) & Co. KG.
Wer in der Konstruktion welche Rolle spielt
In der Praxis sind dieselben Personen fast immer auf beiden Seiten zu finden: Sie sind Gesellschafter der GmbH und zugleich Kommanditisten der KG. Formal bleiben es trotzdem zwei getrennte Rechtsträger mit eigenem Gesellschaftsvertrag, eigener Firma und eigener Eintragung. Wer das vergisst und die Kassen vermischt, verliert genau den Schutz, wegen dem er die Konstruktion gewählt hat. Eine Sonderform ist die Einheitsgesellschaft: Dort hält die KG selbst alle Anteile an ihrer Komplementär-GmbH, die Beteiligten brauchen dann nur noch eine Beteiligung.
Geschäftsführung: Wer die GmbH & Co. KG leitet
Geschäftsführung und Vertretung sind Aufgabe des Komplementärs. Bei der GmbH & Co. KG bedeutet das im Ergebnis, dass der Geschäftsführer der Komplementär-GmbH für die KG handelt. Das muss kein Gesellschafter sein: Weil die GmbH haftet und nicht er persönlich, kann auch eine gesellschaftsfremde Person die Geschäftsführung übernehmen. Für Familienunternehmen und Unternehmen mit Investoren ist das einer der wichtigsten Vorteile, denn Kapital und Leitung lassen sich sauber trennen.
Die Kommanditisten haben bei Geschäften, die über den gewöhnlichen Betrieb hinausgehen, ein Widerspruchsrecht. Grundlagengeschäfte wie die Aufnahme neuer Gesellschafter oder eine Änderung der Firma brauchen die Zustimmung aller Gesellschafter. Wer einem Kommanditisten mehr Einfluss geben will, regelt das im Gesellschaftsvertrag oder erteilt ihm Prokura.
Haftung: Wer im Ernstfall wirklich geradesteht
Für Kommanditisten ist die Sache erfreulich übersichtlich. Sie haften bis zu der Haftsumme, die im Handelsregister eingetragen ist. Ist die Einlage einmal geleistet, ist ihre persönliche Haftung ausgeschlossen. Wird sie später zurückgezahlt, lebt die Haftung in dieser Höhe wieder auf. Vorsicht gilt vor der Eintragung: Nimmt die KG ihre Geschäfte mit Zustimmung des Kommanditisten schon vorher auf, haftet er nach Angaben der IHK unbeschränkt wie ein Komplementär. Wer ausscheidet, haftet für die bis dahin begründeten Verbindlichkeiten noch fünf Jahre nach.
Die Komplementär-GmbH haftet dagegen unbeschränkt, allerdings nur mit dem, was sie selbst besitzt. Genau deshalb ist ihr Stammkapital keine Formalie: Es beträgt nach § 5 Abs. 1 GmbHG mindestens 25.000 Euro. Bei der Anmeldung zum Handelsregister müssen mindestens 12.500 Euro eingezahlt sein, die Hälfte des Mindeststammkapitals. Auf jeden Geschäftsanteil muss dabei ein Viertel des Nennbetrags entfallen. Eine GmbH, die nie mehr als diesen Sockel gesehen hat, ist für Gläubiger genau so viel wert.
Für Banken ist das kein Geheimnis. Bei größeren Krediten verlangen sie deshalb oft zusätzlich persönliche Bürgschaften der Gesellschafter, und damit ist der Haftungsschutz an dieser Stelle wieder dahin. Die Haftungsbeschränkung schützt also vor allem gegenüber Lieferanten, Kunden und Schadensersatzforderungen, weniger gegenüber der Hausbank.
Gründung einer GmbH & Co. KG: Schritt für Schritt
Die Reihenfolge ist wichtig, denn die KG braucht ihre Komplementärin, bevor sie selbst entstehen kann. In der Praxis beurkundet der Notar beide Verträge oft am selben Termin und meldet beide Gesellschaften gemeinsam an. Für die KG selbst schreibt das Gesetz kein Mindestkapital vor; die Gesellschafter legen Einlagen und Haftsummen im Vertrag fest.
- Komplementär-GmbH gründen: Gesellschaftsvertrag der GmbH notariell beurkunden lassen und das Stammkapital auf ein Geschäftskonto einzahlen.
- GmbH zum Handelsregister anmelden. Erst mit der Eintragung ist sie als juristische Person da.
- Gesellschaftsvertrag der KG schließen. Darin steht, wer Komplementärin ist, wer Kommanditist und wie hoch dessen Haftsumme ausfällt. Der KG-Vertrag braucht keine notarielle Form, schriftlich sollte er trotzdem sein.
- Firma abstimmen: Sitzen GmbH und KG am selben Ort, müssen sich ihre Namen unterscheiden. Üblich ist ein Zusatz wie „Verwaltungs-GmbH“ für die Komplementärin.
- KG über den Notar beim Registergericht anmelden, mit Firma, Sitz, Gesellschaftern und Haftsummen. Die Anmeldung nehmen alle Gesellschafter vor.
- Gewerbe und Finanzamt: Das Gewerbe bei der Gemeinde anmelden und den Fragebogen zur steuerlichen Erfassung beim Finanzamt einreichen.
Wie die Gewerbeanmeldung im Einzelnen abläuft und was sie kostet, hängt von deiner Gemeinde ab; wie lange die steuerliche Erfassung dauert, steht im Ratgeber Steuernummer beantragen. Ein eigenes Geschäftskonto brauchst du in dieser Konstruktion zweimal: eines für die GmbH, eines für die KG. Seit dem 1. Januar 2024 steht die KG nach Angaben der IHK auch Freiberuflern offen, sofern ihr Berufsrecht nicht entgegensteht.
Was die Gründung kostet
Die Gerichtskosten lassen sich exakt beziffern, weil sie in der Handelsregistergebührenverordnung als feste Beträge stehen. Die Ersteintragung einer Gesellschaft mit bis zu drei einzutragenden Gesellschaftern kostet 150 Euro, jeder weitere Gesellschafter schlägt mit 60 Euro zu Buche. Für die Ersteintragung einer GmbH werden 225 Euro fällig, sofern sie bar gegründet wird; mit einer Sacheinlage liegt die Gebühr höher. Beide Sätze gelten für Neugründungen, nicht für eine Eintragung aufgrund einer Umwandlung. Das ist der strukturelle Preis der Konstruktion: Du zahlst zweimal.
| Posten | GmbH & Co. KG | Reine GmbH |
|---|---|---|
| Ersteintragung der KG, Neugründung | 150 Euro | entfällt |
| Ersteintragung der GmbH, Bargründung | 225 Euro | 225 Euro |
| Registergebühren zusammen | 375 Euro | 225 Euro |
| Notarielle Beurkundung | zwei Verträge | ein Vertrag |
| Jahresabschluss | zwei Gesellschaften | eine Gesellschaft |
Die Notarkosten kommen obendrauf und richten sich nach dem Geschäftswert, nicht nach einem festen Tarif. Sie lassen sich deshalb nicht pauschal angeben, liegen aber bei der Doppelkonstruktion spürbar über denen einer einzelnen GmbH. Rechne außerdem mit laufenden Kosten: Zwei Gesellschaften bedeuten zwei Buchführungen, zwei Jahresabschlüsse und zwei Steuererklärungen. Wer die Komplementärin als UG gründet, spart beim Startkapital, aber nicht bei den Registergebühren.
Buchführung und Offenlegung: die Pflichten
Als kaufmännisches Unternehmen muss die KG Handelsbücher führen und zum Ende jedes Geschäftsjahres eine Bilanz und eine Gewinn- und Verlustrechnung aufstellen. Bei der GmbH & Co. KG sind es zwei Jahresabschlüsse, einer für die GmbH und einer für die KG. Hinzu kommt eine Pflicht, die viele unterschätzen: Hat die KG keine natürliche Person als Komplementärin, muss sie ihren Jahresabschluss nach dem IHK-Merkblatt spätestens vor Ablauf von 12 Monaten nach Ende des Geschäftsjahres offenlegen, genau wie eine GmbH. Die Zahlen sind dann für jeden einsehbar. Wie die doppelte Buchführung funktioniert, erklärt unser Ratgeber zur doppelten Buchführung.
Steuern: Warum der Freibetrag den Ausschlag gibt
Steuerlich ist die GmbH & Co. KG eine Personengesellschaft, und das ist der eigentliche Grund für ihre Beliebtheit. Der Gewinn wird nicht bei der Gesellschaft besteuert, sondern den Gesellschaftern zugerechnet und dort der Einkommensteuer unterworfen. Eine zweite Ebene wie bei der Kapitalgesellschaft entfällt. Auf die Komplementär-GmbH fällt Körperschaftsteuer von 15 Prozent an, meist auf einen kleinen Gewinn aus ihrer Haftungsvergütung.
Der greifbarste Vorteil steckt in der Gewerbesteuer. Personengesellschaften bekommen einen Freibetrag von 24.500 Euro auf den Gewerbeertrag, Kapitalgesellschaften nicht. Auf den Betrag darüber wird die Steuermesszahl von 3,5 Prozent angewendet, so die IHK Potsdam zur Gewerbesteuer. Was am Ende zu zahlen ist, bestimmt der Hebesatz der Gemeinde, der nach § 16 GewStG mindestens 200 Prozent beträgt und in vielen Städten weit darüber liegt.
Beispiel: Ein Betrieb liegt mit seinem Gewerbeertrag über dem Freibetrag und sitzt in einer Gemeinde mit einem Hebesatz von 400 Prozent. Der Freibetrag von 24.500 Euro drückt den Steuermessbetrag um 857,50 Euro. Über den Hebesatz gerechnet sind das 3.430 Euro weniger Gewerbesteuer, und zwar in jedem Jahr aufs Neue.
Zwei Entwicklungen verschieben die Rechnung. Erstens sinkt der Körperschaftsteuersatz nach dem Bundesfinanzministerium ab dem Jahr 2028 um jährlich einen Prozentpunkt, von 15 Prozent auf 10 Prozent ab 2032. Das macht die reine GmbH für Gewinne, die im Unternehmen bleiben, attraktiver. Zweitens können Personengesellschaften seit dem 1. Januar 2022 auf unwiderruflichen Antrag zur Körperschaftsbesteuerung wechseln, das sogenannte Optionsmodell nach § 1a KStG. Wie sich der Messbetrag im Einzelnen ergibt, rechnen wir im Ratgeber zur Gewerbesteuer durch. Ob die Rechnung in deinem Fall aufgeht, sollte eine Steuerberatung prüfen, bevor du den Notartermin machst.
Vorteile und Nachteile der GmbH & Co. KG
| Vorteile | Nachteile |
|---|---|
| keine persönliche Haftung, auch nicht für die Komplementärseite | zwei Gesellschaften, zwei Gesellschaftsverträge, zwei Registereinträge |
| Gewerbesteuer-Freibetrag von 24.500 Euro wie bei einer Personengesellschaft | höhere Gründungs- und laufende Kosten als bei einer reinen GmbH |
| Kapitalgeber als Kommanditisten ohne Mitsprache im Tagesgeschäft | Offenlegung des Jahresabschlusses wie bei einer Kapitalgesellschaft |
| Fremdgeschäftsführung ohne Haftungsrisiko für den Geschäftsführer | Banken verlangen oft trotzdem persönliche Bürgschaften |
| Anteile lassen sich bei der Nachfolge schrittweise übertragen | komplexe Gestaltung, ohne Steuerberatung kaum sinnvoll |
Für wen sich die Rechtsform lohnt
Die Konstruktion spielt ihre Stärken aus, wenn mehrere Gesellschafter beteiligt sind und Kapitalgeber an Bord kommen sollen, ohne mitzureden. Kommanditisten lassen sich vergleichsweise unkompliziert aufnehmen und wieder ablösen. Auch bei der Nachfolge im Familienbetrieb ist sie beliebt, weil Anteile schrittweise übergeben werden können. Im großen Stil kennt man sie aus Fonds, bei denen viele Anleger als Kommanditisten beteiligt sind.
Gegen sie spricht der Verwaltungsaufwand. Für eine Einzelgründerin mit überschaubarem Geschäft ist die doppelte Struktur fast immer zu schwer; dort passt eine UG oder eine GmbH besser. Auch wer Gewinne dauerhaft im Unternehmen stehen lassen will, fährt mit einer Kapitalgesellschaft oft günstiger, weil thesaurierte Gewinne dort niedriger besteuert werden, und dieser Abstand wächst mit der Senkung der Körperschaftsteuer.
Häufige Fragen
Wie viele Personen braucht eine GmbH & Co. KG?
Formal braucht die KG mindestens zwei Gesellschafter: die Komplementär-GmbH und einen Kommanditisten. Wirtschaftlich kann dahinter eine einzige Person stehen, die zugleich Gesellschafterin der GmbH und Kommanditistin der KG ist.
Wie hoch muss die Kommanditeinlage sein?
Das Gesetz schreibt keinen Mindestbetrag vor. Die Haftsumme wird im Gesellschaftsvertrag vereinbart und im Handelsregister eingetragen. Sehr niedrige Haftsummen fallen Geschäftspartnern allerdings auf, weil jeder sie im Register nachlesen kann.
Wer ist Geschäftsführer einer GmbH & Co. KG?
Der Geschäftsführer der Komplementär-GmbH. Er handelt für die GmbH und damit für die KG. Er kann Gesellschafter sein, muss es aber nicht.
Muss der Zusatz im Namen stehen?
Ja. Die Firma muss erkennen lassen, dass keine natürliche Person unbeschränkt haftet. Genau dafür steht der Zusatz GmbH & Co. KG, und er gehört auf Rechnungen, Briefbögen und ins Impressum.
Ist die GmbH & Co. KG eine Kapitalgesellschaft?
Nein, sie ist eine Personengesellschaft. Kapitalgesellschaft ist nur ihre Komplementärin, die GmbH. Bei Offenlegung und Bilanzierung wird die KG aber ähnlich behandelt wie eine Kapitalgesellschaft, weil keine natürliche Person persönlich haftet.
Kann man eine bestehende KG umwandeln?
Ja, das ist der häufigste Weg. Eine bestehende KG nimmt eine neu gegründete GmbH als Komplementärin auf, der bisherige persönlich haftende Gesellschafter wechselt in die Rolle des Kommanditisten. Wie ein solcher Wechsel abläuft, zeigt auch der Ratgeber zur Umwandlung einer UG.
Fazit
Die GmbH & Co. KG kauft dir zwei Dinge auf einmal: die Haftungsbegrenzung der Kapitalgesellschaft und die steuerliche Behandlung der Personengesellschaft. Bezahlt wird das mit doppelter Verwaltung, doppelten Registergebühren, Offenlegungspflicht und einem Gesellschaftsvertrag, den niemand nebenbei schreibt. Ab einem Gewerbeertrag, der den Freibetrag deutlich übersteigt, und mit mehreren Beteiligten geht die Rechnung meist auf. Darunter ist sie ein schwerer Anzug für einen kurzen Weg.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.