Inhalt dieses Artikels
Die Umsatzsteuervoranmeldung ist für viele Gründer:innen der erste echte Kontakt mit dem Finanzamt nach der Anmeldung. Und sie fühlt sich am Anfang unangenehm an, weil sie Termin, Technik und Geld gleichzeitig betrifft.
Stell dir eine Freelancerin vor: Im Januar schreibt sie drei Rechnungen mit 19 Prozent Umsatzsteuer. Ein größerer Kunde zahlt erst Ende Februar. Der Termin beim Finanzamt kommt aber schon am 10. Februar. Genau hier merkt man: Es geht nicht um ein Formular, sondern um Liquidität.
Der wichtigste Denkfehler am Anfang: Die vereinnahmte Umsatzsteuer gehört wirtschaftlich meist nicht zum eigenen Gewinn. Du vereinnahmst sie für das Finanzamt und leitest sie weiter. Deshalb sollte sie direkt nach Zahlungseingang gedanklich und am besten auch kontotechnisch getrennt werden.
In diesem Beitrag klären wir, wann die Meldepflicht überhaupt greift, wie du den Rhythmus monatlich oder vierteljährlich einordnest, welche Fristen gelten, wann eine Dauerfristverlängerung hilft und wie ein schlanker ELSTER-Prozess aussieht. Ein Hinweis vorab: Die Inhalte schaffen Orientierung, aber EU-Geschäfte, Reverse Charge, Plattformumsätze und andere Sonderfälle können eine steuerliche Einzelfallprüfung erfordern.
Inhaltsverzeichnis
- Die Meldung in einem Satz verstehen
- Wann eine laufende Meldung anfällt
- Welcher Abgaberhythmus 2026 realistisch ist
- Die Fristlogik und das Geldkonto dazu
- Ein zusätzlicher Monat: wann die Verlängerung hilft
- So wird ELSTER zur Routine statt zum Monatsstress
- Vier Stolperfallen aus dem Gründeralltag
- Die 10-Minuten-Routine für jeden Zeitraum
- FAQ
- Fazit
Die Meldung in einem Satz verstehen
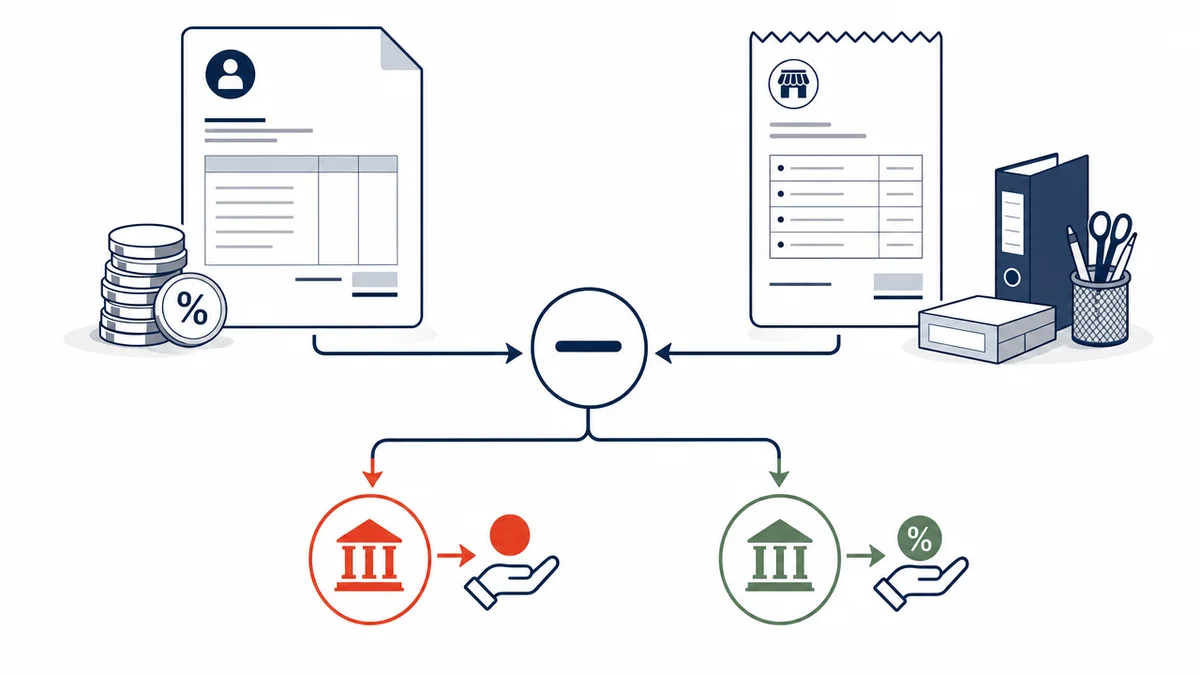
Ein umsatzsteuerpflichtiges Unternehmen meldet dem Finanzamt für einen bestimmten Zeitraum die Umsatzsteuer aus seinen Umsätzen und die abziehbare Vorsteuer aus betrieblichen Eingangsrechnungen. Mehr ist es im Kern nicht.
Die Grundformel sieht so aus:
- Umsatzsteuer aus deinen Verkäufen
- minus abziehbare Vorsteuer aus betrieblichen Einkäufen
- gleich Zahllast an das Finanzamt oder Erstattung bei einem Vorsteuerüberhang
Vorsteuer ist die Umsatzsteuer, die auf Leistungen anderer Unternehmen für dein Unternehmen entfällt. Abziehbar ist sie nur, wenn zwei Kernvoraussetzungen erfüllt sind: betrieblicher Bezug und eine ordnungsgemäße Rechnung. Private Ausgaben gehören nicht hinein, auch nicht anteilig aus Bequemlichkeit.
Ein Vorsteuerüberhang entsteht, wenn die abziehbare Vorsteuer höher ist als die Umsatzsteuer aus deinen Verkäufen. Typisch ist das bei hohen Anfangsinvestitionen oder großen Wareneinkäufen. Dann bekommst du Geld zurück statt zu zahlen.
Wichtig ist außerdem die Abgrenzung zu zwei anderen Meldungen. Die Voranmeldung ist die wiederkehrende Meldung während des Jahres. Die Umsatzsteuerjahreserklärung ist die jährliche Gesamterklärung und ersetzt die laufenden Voranmeldungen nicht. Die Zusammenfassende Meldung ist eine eigenständige Meldung für bestimmte innergemeinschaftliche Warenlieferungen und B2B-Dienstleistungen an Empfänger in anderen EU-Staaten und darf nicht mit der Voranmeldung verwechselt werden.
Quellen: § 15 UStG Vorsteuerabzug | BZSt zur Zusammenfassenden Meldung
Wann eine laufende Meldung anfällt
Grundsätzlich gilt: Umsatzsteuerpflichtige Unternehmen übermitteln ihre Voranmeldungen elektronisch in dem Zeitraum, den das Finanzamt festgelegt hat. Es gibt aber eine praxisrelevante Ausnahme.
Wer die Kleinunternehmerregelung wirksam anwendet, weist grundsätzlich keine Umsatzsteuer aus und kann im Gegenzug keine Vorsteuer abziehen. Damit gelten die laufenden Erklärungspflichten nach § 18 Abs. 1 bis 4 UStG grundsätzlich nicht, eine regelmäßige Voranmeldung fällt typischerweise nicht an.
Die gesetzlichen Grenzen für 2026: Der Gesamtumsatz im Vorjahr darf höchstens 25.000 Euro betragen, der Gesamtumsatz im laufenden Jahr höchstens 100.000 Euro. Ob die Voraussetzungen in deinem Fall wirklich vollständig erfüllt sind, gehört in die individuelle Prüfung.
Eine Warnung, die im Alltag viel Geld spart: Kleinunternehmer:innen sollten Umsatzsteuer nicht versehentlich auf Rechnungen ausweisen. Ein unrichtiger oder unberechtigter Steuerausweis kann grundsätzlich geschuldet werden, auch wenn er nur aus einer alten Rechnungsvorlage stammt. Prüfe deine Vorlagen und Tools daher einmal bewusst.
Und auch bei Kleinunternehmer:innen sind Sonderfälle möglich. Bestimmte grenzüberschreitende Sachverhalte können Prüf- und Meldepflichten auslösen. Eine pauschale Befreiung für jeden Einzelfall gibt es nicht.
Quellen: § 19 UStG Kleinunternehmer | § 14c UStG unrichtiger Steuerausweis
Welcher Abgaberhythmus 2026 realistisch ist
Diese Frage beantwortest du nicht nach Bauchgefühl, sondern mit dem Bescheid beziehungsweise der Mitteilung deines Finanzamts. Dort steht, welcher Voranmeldungszeitraum für dich gilt. Das ist die verbindliche Grundlage.
Zur Orientierung die gesetzliche Logik für bestehende Unternehmen: Regelmäßig ist das Kalendervierteljahr der Voranmeldungszeitraum. Lag die Umsatzsteuer-Zahllast des Vorjahres über 9.000 Euro, ist der Kalendermonat maßgeblich. Bei höchstens 2.000 Euro Vorjahres-Zahllast kann das Finanzamt von der Abgabe von Voranmeldungen befreien.
Für Neugründende ist eine Änderung wichtig: Die früher automatische monatliche Abgabe im Gründungsjahr und im Folgejahr gilt bis einschließlich 2026 nicht. Für Neugründungen richtet sich der Zeitraum nach der voraussichtlichen Steuer des laufenden Jahres. Plane also nicht reflexhaft eine Monatsmeldung ein, nur weil du gerade erst gestartet bist.
Konkret heißt das für dich: Bescheid nach der steuerlichen Erfassung sichern und ablegen, den Rhythmus in Buchhaltungssoftware und Kalender hinterlegen und die Liquiditätsplanung darauf ausrichten.
Quelle: § 18 UStG Besteuerungsverfahren
Die Fristlogik und das Geldkonto dazu
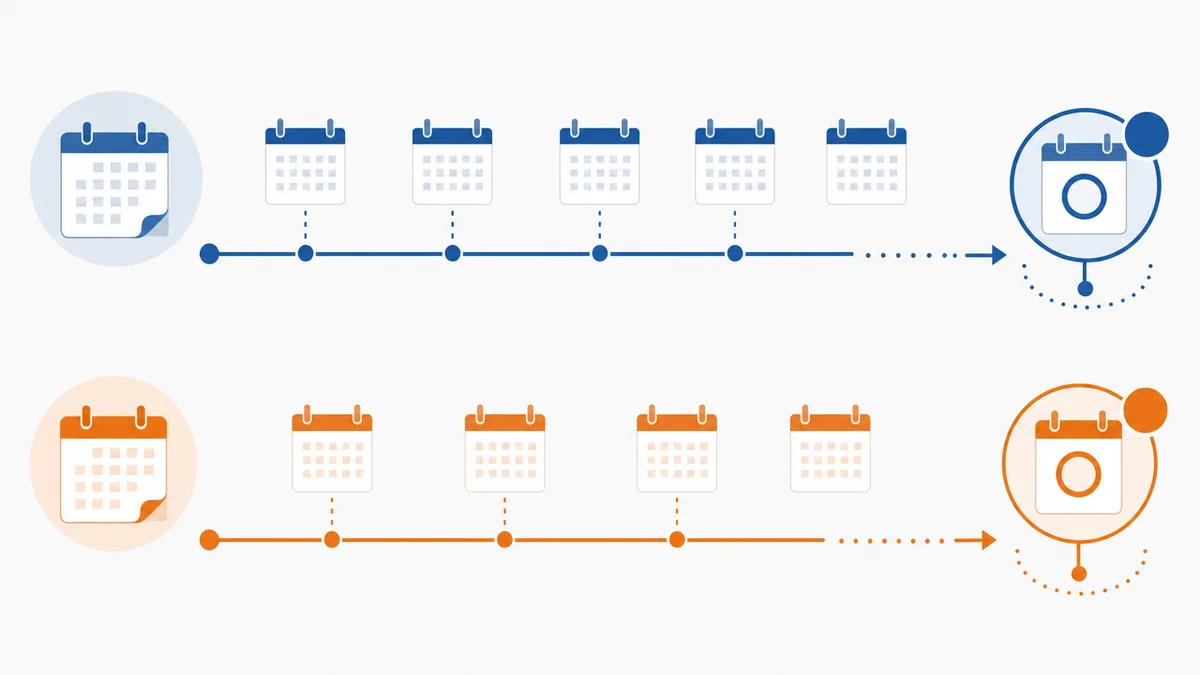
Die Frist ist einfach zu merken: Die elektronische Übermittlung und die Zahlung einer Zahllast müssen grundsätzlich bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums erfolgen.
Zwei Beispiele:
- Januar bei monatlicher Meldung: grundsätzlich bis 10. Februar
- Erstes Quartal Januar bis März bei vierteljährlicher Meldung: grundsätzlich bis 10. April
Fällt das Fristende auf einen Samstag, Sonntag oder gesetzlichen Feiertag, endet die Frist grundsätzlich erst am nächsten Werktag. Das ist ein kleiner Puffer, aber kein Planungsinstrument.
Die wichtigste Gewohnheit dazu ist eine Liquiditätsregel: Reserviere nach jedem Zahlungseingang die enthaltene Umsatzsteuer auf einem separaten Konto oder Unterkonto. Wer erst am neunten Tag den Kontostand prüft, hat den Fehler schon vorher gemacht.
Und falls doch etwas schiefgeht: Bei verspäteter Abgabe kann ein Verspätungszuschlag festgesetzt werden, bei verspäteter Zahlung können Säumniszuschläge entstehen. Das passiert nicht automatisch in jedem Fall, ist aber ein reales Risiko, das sich mit einem Kalendereintrag vermeiden lässt.
Quellen: § 18 UStG | § 108 AO Fristberechnung
Ein zusätzlicher Monat: wann die Verlängerung hilft
Die Dauerfristverlängerung verschiebt die Frist für Übermittlung und Vorauszahlung dauerhaft um einen Monat, wenn das Finanzamt den elektronisch eingereichten Antrag nicht ablehnt. Aus dem 10. Februar wird dann der 10. März.
Sie hilft dir vor allem, wenn Belege, Freigaben oder Abstimmungen regelmäßig erst nach Monatsende vollständig vorliegen. Sie ist eine organisatorische Reserve, kein Ersatz für Rücklagen oder eine geordnete Buchhaltung.
Ein Detail solltest du kennen: Bei monatlicher Abgabe ist grundsätzlich eine jährliche Sondervorauszahlung zu leisten. Sie beträgt grundsätzlich ein Elftel der Summe der Vorauszahlungen des Vorjahres. Bei Gründungen wird sie aus den erwarteten Vorauszahlungen des laufenden Jahres berechnet. Bei vierteljährlicher Abgabe ist diese Sondervorauszahlung nicht der Regelfall.
Die Praxisentscheidung: Sinnvoll ist die Verlängerung für Teams mit vielen Eingangsrechnungen oder externer Buchhaltung. Weniger sinnvoll ist sie, wenn das eigentliche Problem fehlende Belege oder eine nicht getrennte Umsatzsteuer-Rücklage ist. Dann verschiebst du den Stress nur um vier Wochen.
Quellen: ELSTER-Formular Dauerfristverlängerung | § 47 UStDV Sondervorauszahlung
So wird ELSTER zur Routine statt zum Monatsstress
ELSTER ist das offizielle Online-Portal der Finanzverwaltung. Entscheidend ist: Die Voranmeldung sollte aus geprüften Buchhaltungsdaten befüllt werden, nicht aus Schätzungen oder einem Stapel ungeordneter Einzelbelege.
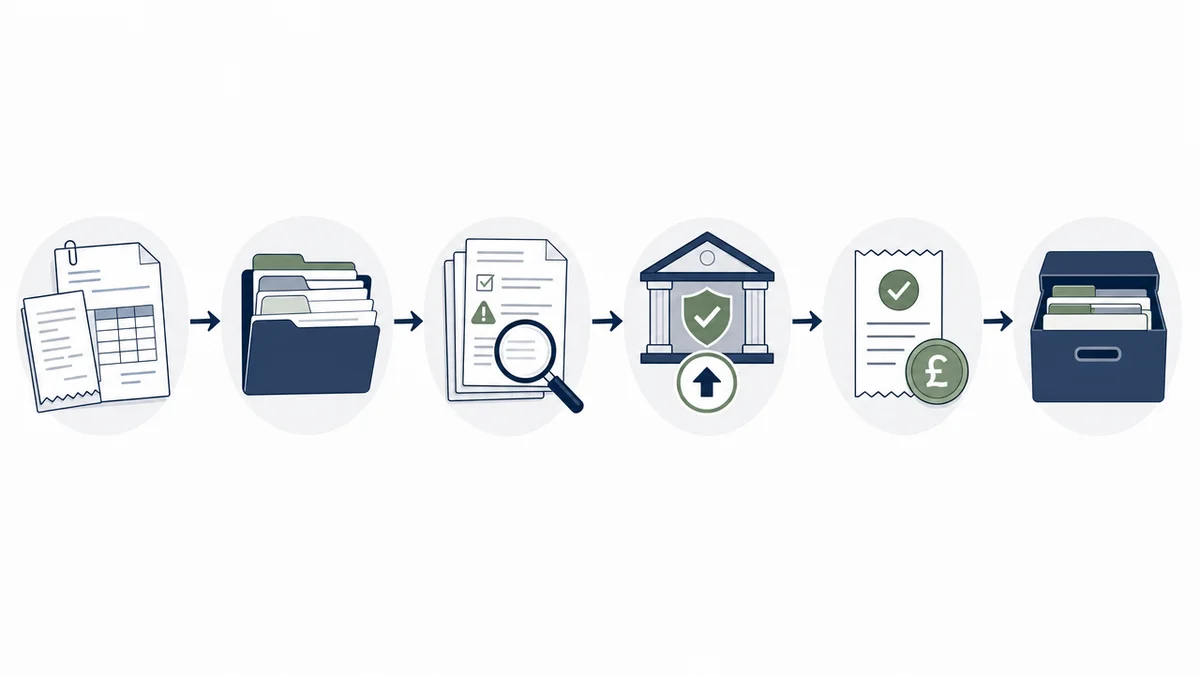
Ein schlanker Ablauf, der sich jeden Zeitraum wiederholt:
- Belege laufend erfassen: Eingangsrechnungen, Quittungen und Verträge vollständig und nachvollziehbar ablegen.
- Ausgangsrechnungen abgleichen: Leistungen, Leistungszeitraum, Steuersatz, Stornos, Gutschriften und Anzahlungen prüfen.
- Vorsteuer prüfen: Nur betriebliche Ausgaben mit prüffähiger Rechnung berücksichtigen.
- Sonderfälle separat markieren: EU-B2B-Fälle, Reverse Charge, innergemeinschaftliche Erwerbe und ausländische Dienstleistungen nicht mit Inlandsumsätzen vermischen.
- Buchhaltung auswerten: Umsatzsteuer, Vorsteuer und die resultierende Zahllast oder Erstattung plausibilisieren.
- Formular in ELSTER ausfüllen, vor dem Versand Zeitraum und Beträge kontrollieren und übermitteln.
- Übermittlungsprotokoll speichern, Zahlung auslösen oder bei SEPA-Lastschrift den Einzug kontrollieren.
Für Teams lohnt sich eine einfache Rollenregel: Eine Person bereitet vor, eine zweite prüft Zeitraum, auffällige Sonderfälle und Zahllast. Das kostet zehn Minuten und fängt die meisten teuren Fehler ab.
Quelle: ELSTER-Hilfe zur Umsatzsteuer-Voranmeldung 2026
Vier Stolperfallen aus dem Gründeralltag
Rechnung gestellt ist nicht bezahlt. Bei der Soll-Besteuerung kann die Umsatzsteuer bereits nach vereinbarten Entgelten entstehen, also vor dem Zahlungseingang. Bei erlaubter Ist-Besteuerung entsteht sie grundsätzlich erst nach tatsächlichem Zahlungseingang. Halte offene Rechnungen im Prozess sichtbar und prüfe bei Bedarf die Voraussetzungen der Ist-Besteuerung nach § 20 UStG.
EU-B2B-Fälle laufen wie deutsche Rechnungen. Für bestimmte Leistungen an Unternehmen in anderen EU-Staaten kann zusätzlich eine Zusammenfassende Meldung erforderlich sein. Dokumentiere USt-IdNr., Kundenland und Leistungsart von Anfang an separat.
Reverse Charge wird übersehen. In gesetzlich geregelten Fällen schuldet der Leistungsempfänger die Umsatzsteuer, nicht der leistende Unternehmer. Kennzeichne Eingangs- und Ausgangsfälle gesondert und lass unklare Einordnungen fachlich prüfen. Grundlage ist § 13b UStG.
Korrekturen kommen zu spät. Stornos, Gutschriften und Anzahlungen gehören in die laufende Prüfung. Ordne jede Korrektur sofort dem richtigen Zeitraum und Vorgang zu, statt bis zur Jahreserklärung zu warten.
Wie sich das je nach Geschäftsmodell zeigt: Freelancer:innen haben wenige Rechnungen, aber ein hohes Risiko durch offene Forderungen und fehlende Rücklagen. Agenturen sammeln viele Eingangsrechnungen freier Mitarbeitender und müssen Vorsteuer und Anzahlungen sauber prüfen. Kleine SaaS-Teams sollten wiederkehrende Umsätze und EU-Kund:innen getrennt auswerten. Im E-Commerce erzeugen hohe Wareneinkäufe oft einen Vorsteuerüberhang, dafür müssen Import- und Plattformbelege geordnet vorliegen.
Die 10-Minuten-Routine für jeden Zeitraum
Bei vierteljährlicher Meldung bleibt die wöchentliche und monatliche Belegpflege gleich, nur der finale Versand erfolgt quartalsweise.
- Wöchentlich: Belege digital erfassen und fehlende Rechnungen anfordern.
- Nach Monatsende: Umsätze, Ausgaben, Vorsteuer und Sonderfälle abstimmen.
- Einige Tage vor der Frist: Zahllast in die Liquiditätsplanung übernehmen und Rücklage prüfen.
- Vor dem Versand: Daten, Zeitraum, Korrekturen und Zahlungsweg kontrollieren.
- Danach: Übermittlungsprotokoll, Auswertung und Zahlungsnachweis geordnet ablegen.
FAQ
Wann muss ich die Umsatzsteuervoranmeldung 2026 abgeben?
Grundsätzlich bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums. Bei monatlicher Meldung für Januar also bis 10. Februar, bei vierteljährlicher Meldung für das erste Quartal bis 10. April. Fällt der Termin auf ein Wochenende oder einen Feiertag, verschiebt er sich auf den nächsten Werktag.
Muss ich als Neugründung 2026 monatlich melden?
Nein, nicht automatisch. Die frühere Sonderregel für Gründungsjahr und Folgejahr gilt bis einschließlich 2026 nicht. Maßgeblich ist die voraussichtliche Steuer des laufenden Jahres und vor allem die Festlegung deines Finanzamts.
Was passiert, wenn ich die Frist verpasse?
Bei verspäteter Abgabe kann ein Verspätungszuschlag festgesetzt werden, bei verspäteter Zahlung können Säumniszuschläge entstehen. Reagiere zügig, reiche nach und kläre die Zahlung, statt den Termin liegen zu lassen.
Brauche ich als Kleinunternehmer eine Voranmeldung?
Wer die Kleinunternehmerregelung wirksam anwendet, gibt grundsätzlich keine laufenden Voranmeldungen ab. Sonderfälle, etwa bei grenzüberschreitenden Sachverhalten, können trotzdem Pflichten auslösen.
Lohnt sich die Dauerfristverlängerung?
Sie lohnt sich, wenn deine Belege regelmäßig erst nach Monatsende vollständig sind. Bei monatlicher Abgabe ist grundsätzlich eine Sondervorauszahlung zu leisten, das solltest du vorher einplanen.
Fazit
Die Umsatzsteuervoranmeldung ist kein Ausnahmezustand, sondern ein wiederkehrender Cashflow-Rhythmus. Wer heute Finanzamtsrhythmus, Fristkalender, Rücklagenkonto und Belegprozess einrichtet, vermeidet im ersten Jahr fast den gesamten unnötigen Druck.
Pro-Tipp: Richte ein separates Unterkonto nur für Umsatzsteuer ein und übertrage nach jedem Zahlungseingang sofort den Steueranteil. Das ist der wirksamste Einzelschritt, weil er die häufigste Ursache für Stress beseitigt, nämlich Geld, das bereits ausgegeben wurde.
Und zum Schluss ein ehrlicher Hinweis: Bei grenzüberschreitenden Leistungen, Reverse Charge, unklaren Rechnungen oder größeren Korrekturen holst du dir besser früh steuerlichen Rat. Das ist günstiger als eine späte Korrektur.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Bilder wurden mit KI erstellt.