Inhalt dieses Artikels
Hinweis: Stand der genannten EU-Entwicklungen ist September 2026. Rechtliche Anforderungen bitte im Einzelfall prüfen.
Inhaltsverzeichnis
- Ein freiwilliger Rahmen statt Konzernbericht
- Warum Anfragen aus der Wertschöpfungskette zunehmen
- Weniger Sondertabellen, mehr einheitliche Antworten
- Lohnt sich der Aufwand jetzt schon?
- Das Minimal-Setup für kleine Teams
- In 30 Tagen zum ersten belastbaren Datenpaket
- Vier Situationen aus dem Gründeralltag
- Was Glaubwürdigkeit kostet und was sie schützt
- FAQ
- Fazit
Wenn ESG-Fragen plötzlich zum Sales- und Finance-Thema werden
Der Deal steht kurz vor dem Abschluss, und dann schickt der Einkauf des Konzerns eine Tabelle mit 60 Fragen: Stromverbrauch, CO2, Lieferanten, Datenschutz, Mitarbeitendenstruktur, Compliance. Genau in solchen Momenten wird der VSME Standard für kleine Teams interessant, weil er eine Struktur liefert, an der ihr euch orientieren könnt, statt jedes Mal neu zu improvisieren.
Die meisten Startups sind selbst nicht zur umfassenden Nachhaltigkeitsberichterstattung verpflichtet. Trotzdem landen die Anfragen bei euch: als Dienstleister, Zulieferer, Technologiepartner oder potenzieller Finanzierungsempfänger. Wichtig dabei: Eine Kundenanfrage ist keine gesetzliche Pflicht. Sie ist eine Geschäftsanforderung.
Dieser Artikel hilft euch bei drei Entscheidungen: Relevanz richtig einschätzen, Minimaldaten priorisieren und ein schlankes Antwortpaket aufsetzen, das ihr wiederverwenden könnt.
Ein freiwilliger Rahmen statt Konzernbericht
VSME steht für einen freiwilligen europäischen Standard für Nachhaltigkeitsinformationen von kleinen und mittleren Unternehmen sowie Kleinstunternehmen. ESG meint dabei Environmental, Social und Governance, also Umwelt, Soziales und verantwortungsvolle Unternehmensführung.
Hinter den fachlichen Grundlagen steht EFRAG, das europäische Beratungsgremium der EU-Kommission für Nachhaltigkeitsberichterstattung. EFRAG VSME meint also die technische Ausarbeitung des Rahmens inklusive Datenpunkten und Umsetzungsformaten.
Die Abgrenzung lohnt sich, weil die Begriffe im Alltag oft vermischt werden:
- CSRD ist eine EU-Richtlinie mit Berichtspflichten für bestimmte, meist größere Unternehmen.
- ESRS sind die detaillierten Berichtsstandards für Unternehmen im CSRD-Anwendungsbereich.
- VSME ist ein freiwilliger, proportional angelegter Datenrahmen für kleinere Unternehmen. Daraus entsteht für euer Startup keine eigene CSRD-Pflicht.
Zum zeitlichen Status: Die EU-Kommission veröffentlichte am 30. Juli 2025 die Empfehlung (EU) 2025/1710 als Grundlage für den freiwilligen Standard. Am 3. Juli 2026 nahm die Kommission einen überarbeiteten freiwilligen Standard an. Dieser Rechtsakt wird jedoch erst mit der Veröffentlichung im EU-Amtsblatt wirksam. Bis dahin bleibt die Empfehlung von 2025 die relevante Bezugsgröße.
Der Rahmen besteht aus einem Basismodul und einem umfassenden Modul. Für kleine Teams ist das Basismodul der richtige gedankliche Startpunkt. Das umfassende Modul kann zusätzlich relevant werden, wenn Banken, Investor:innen oder sehr große Kund:innen tiefer einsteigen.
Quellen: Empfehlung (EU) 2025/1710 | Freiwilliger Standard C(2026)5011
Warum Anfragen aus der Wertschöpfungskette zunehmen
Die CSRD Wertschöpfungskette klingt sperrig, ist aber simpel erklärt: Große berichtspflichtige Unternehmen brauchen Nachhaltigkeitsinformationen, um ihre eigenen Risiken, Auswirkungen und Kennzahlen beurteilen zu können. Also fragen sie bei Lieferanten, Dienstleistern und Technologiepartnern nach. Und das seid oft ihr.
Im Procurement, also in der Einkaufs- und Lieferantenprüfung, laufen diese Fragen meist gebündelt mit Datenschutz, Informationssicherheit und finanzieller Stabilität. Drei typische Auslöser:
- Enterprise-Kund:innen wollen Lieferanten vor Vertragsabschluss vergleichbar bewerten.
- Banken und Investor:innen fragen in Kredit- oder Due-Diligence-Prozessen nach Risiken, Richtlinien und belastbaren Kennzahlen.
- Industrie- und GreenTech-Unternehmen müssen Material-, Energie-, Logistik- oder Lieferketteninformationen nachvollziehbar machen.
Beim Thema nachhaltige Finanzierung lohnt Nüchternheit: Nachhaltigkeitsinformationen können bei Kredit-, Förder- und Finanzierungsentscheidungen eine Rolle spielen. Sie ersetzen aber weder Businessplan noch Bonitätsprüfung oder technische Due Diligence. Der EU-Bericht zur Vereinfachung nachhaltiger Finanzierung für KMU zeigt genau diesen Punkt: KMU finanzieren Nachhaltigkeitsprojekte häufig über Bankkredite und scheitern eher an Komplexität als am Willen.
Das wichtigste Signal für euch: Wiederkehrende, ähnliche Fragen rechtfertigen einen strukturierten Datensatz. Eine einzelne unklare Anfrage rechtfertigt noch kein Vollprojekt.
Quellen: Platform on Sustainable Finance Report | USP Österreich zur Nachhaltigkeitsberichterstattung
Weniger Sondertabellen, mehr einheitliche Antworten
Die Omnibus-I-Richtlinie (EU) 2026/470 vom 24. Februar 2026 schafft einen Schutz für Unternehmen mit bis zu 1.000 Beschäftigten: Für CSRD-Berichtszwecke dürfen sie Nachhaltigkeitsdatenanfragen ablehnen, die über den vorgesehenen freiwilligen Rahmen hinausgehen. Die Richtlinie stellt ausdrücklich klar, dass daraus keine zusätzliche Berichtspflicht für das geschützte Unternehmen entsteht und andere gesetzliche Informationspflichten unberührt bleiben.
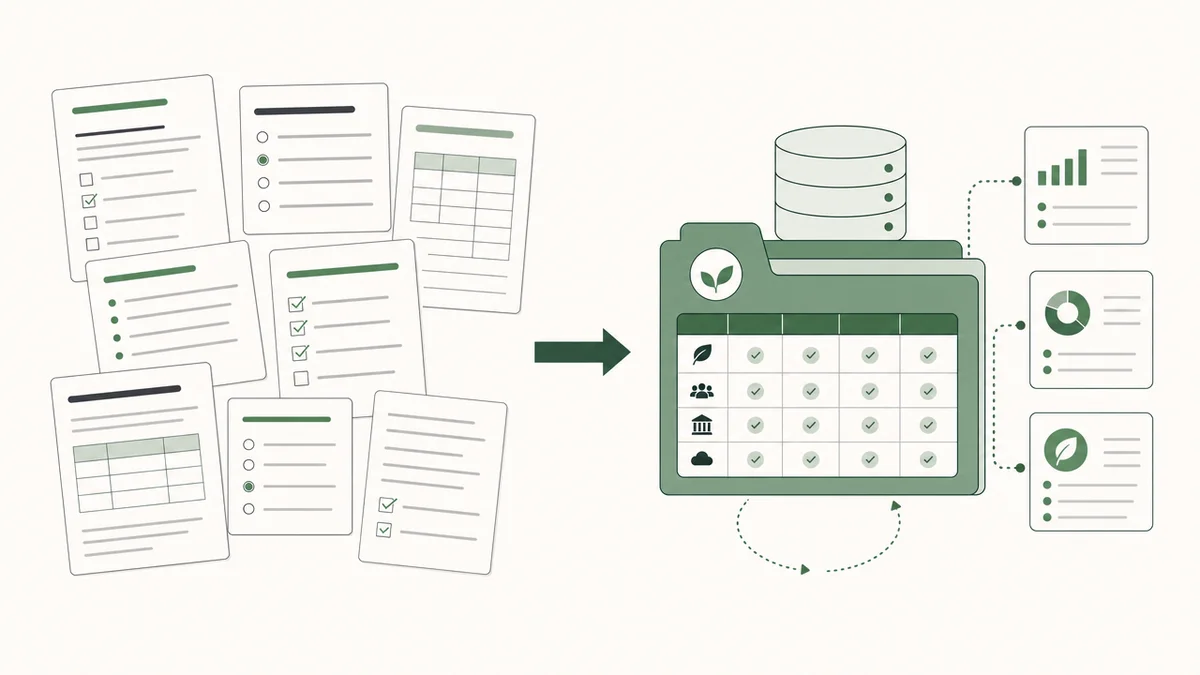
Praktisch heißt das: Ihr müsst einen ESG Fragebogen für Kunden nicht jedes Mal bei null beantworten. Ihr pflegt einen Kern-Datensatz und ergänzt nur begründete Sonderfragen.
Erwartungsmanagement gehört dazu. Der Rahmen verhindert nicht jede Zusatzfrage. Bei Sicherheitsprüfungen, in regulierten Branchen, bei Förderbedingungen oder bei individuellen Vertragsrisiken kommen weiterhin spezifische Anforderungen auf euch zu.
Quellen: Richtlinie (EU) 2026/470
Lohnt sich der Aufwand jetzt schon?
Ein freiwilliger Nachhaltigkeitsstandard für KMU ist dann sinnvoll, wenn der erwartete Vertriebs- oder Finanzierungsvorteil den Pflegeaufwand rechtfertigt. Diese Matrix hilft bei der Einordnung:
| Jetzt starten | Schlank vorbereiten | Beobachten |
|---|---|---|
| Wiederkehrender ESG Fragebogen von Kunden in Sales oder Ausschreibungen | Finanzierungsrunde in den nächsten 12 Monaten geplant | Keine relevanten Anfragen bisher |
| Enterprise-Kund:innen, Banken, Investor:innen oder öffentliche Auftraggeber verlangen Daten | Bankkredit oder Förderantrag in Vorbereitung | Keine absehbare Finanzierung |
| Zulieferer eines größeren Industrieunternehmens | Erste Enterprise-Pipeline oder größere Ausschreibung in Sicht | Einfache Lieferkette, wenige Dienstleister |
| GreenTech-Wirkungsversprechen müssen mit Unternehmensdaten unterlegt werden | Datenquellen und Zuständigkeiten klären, aber noch kein Bericht | Anforderungen zentral sammeln |
Bei „Jetzt starten“ reichen zwei Signale aus der Spalte, um loszulegen. „Schlank vorbereiten“ bedeutet: Ihr wisst, wer welche Daten besitzt, und habt die Quellen identifiziert, aber baut noch kein fertiges Paket.
„Beobachten“ ist keine Einladung zum Ignorieren. Sammelt eingehende Anforderungen an einer zentralen Stelle, damit ihr das Muster erkennt, sobald es entsteht.
Das Minimal-Setup für kleine Teams
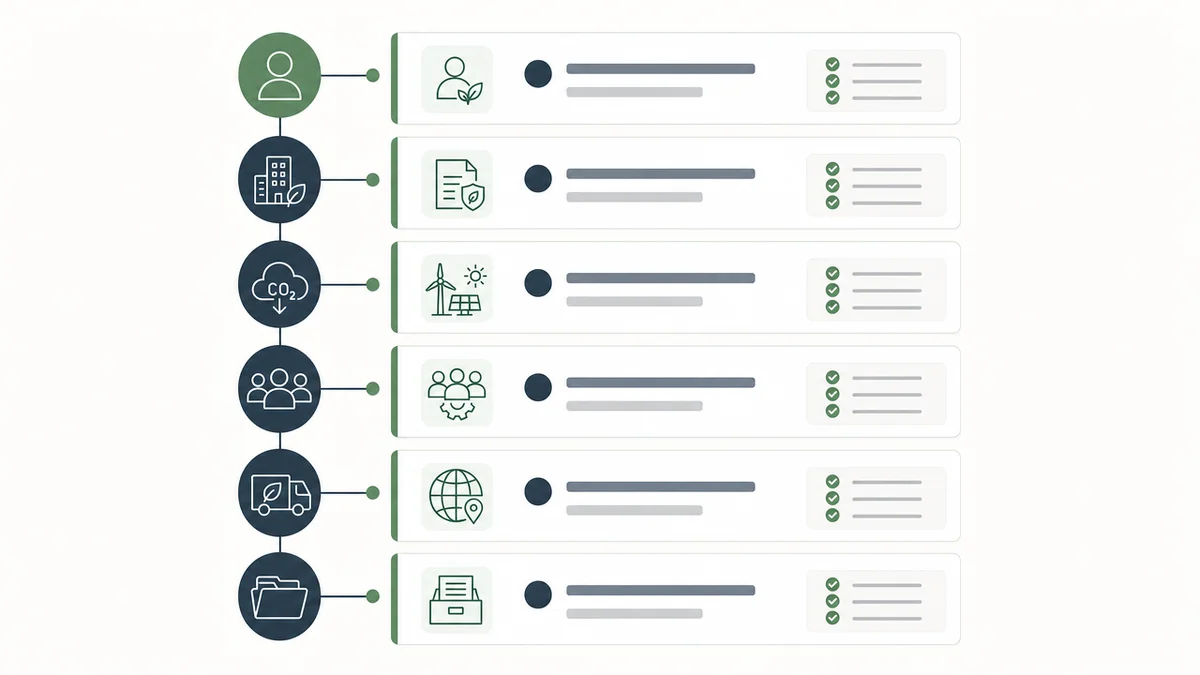
Ziel ist zunächst ein belastbares Dateninventar, kein Hochglanzdokument. Ein VSME Nachhaltigkeitsbericht kann später aus diesem Inventar entstehen, wenn ihr ihn wirklich braucht. Sechs Bausteine reichen:
1. Verantwortlichkeit
Was sammeln? Eine Person koordiniert, Finance, HR, Operations, Vertrieb und Geschäftsführung liefern zu.
Worauf achten? Pro Angabe verantwortliche Person, Freigabe und Aktualisierungsdatum festhalten.
2. Unternehmensprofil und Richtlinien
Was sammeln? Geschäftsmodell, Standorte, Mitarbeitendenstruktur und vorhandene Regeln zu Compliance, Datenschutz, Informationssicherheit, Gleichbehandlung oder Beschwerdewegen.
Worauf achten? Fehlende Richtlinien nicht erfinden. Lücken als Lücken markieren.
3. Energie und Emissionen
Was sammeln? Strom- und Heizkostenabrechnungen, Fuhrpark, Reisen, Cloud- und Hostingdaten, Hardware. SaaS priorisiert Cloud, Büro, Reisen und Hardware. Industrie ergänzt Produktion, Material und Logistik.
Worauf achten? Keine Emissionskennzahl veröffentlichen, wenn Zeitraum, Quelle und Methode nicht nachvollziehbar sind.
4. Mitarbeitende und Governance
Was sammeln? Wesentliche HR-Daten, Arbeitsschutz soweit relevant, Zuständigkeiten, Antikorruptionsregeln und Entscheidungswege.
Worauf achten? Governance heißt hier nachvollziehbare Regeln und Verantwortlichkeiten, nicht ein abstraktes Schlagwort.
5. Lieferkette
Was sammeln? Kritische Lieferanten, Abhängigkeiten und bekannte Risiken. Bei Dienstleistern zählen Cloud-Provider, Hardwarelieferanten und wesentliche Subunternehmer.
Worauf achten? Nicht versprechen, jede Lieferstufe vollständig geprüft zu haben.
6. Dokumentationsablage
Was sammeln? Versionierte Ablage mit Quelldokument, Zeitraum, Berechnung, zuständiger Person, Freigabe und nächstem Prüftermin.
Worauf achten? Personenbezogene Daten minimieren und Zugriffe beschränken.
Inhaltlich passt das gut zum Basismodul von EFRAG VSME. Es deckt unter anderem allgemeine Angaben, Praktiken und Richtlinien, Energie und Treibhausgase, weitere Umweltaspekte, Belegschaft sowie Korruption und Bestechung ab. Entscheidend: Angaben sind nur zu machen, wenn sie auf euer Unternehmen zutreffen.
Als Arbeitsstruktur könnt ihr das digitale EFRAG-Template in Version 1.3.0 vom 11. Juni 2026 nutzen. Behandelt es aber nicht als endgültige Fassung. EFRAG hat nach dem Standard von Juli 2026 aktualisierte Materialien angekündigt.
Quellen: EFRAG VSME Standard Annex I | EFRAG Digital Template und XBRL-Taxonomie
In 30 Tagen zum ersten belastbaren Datenpaket
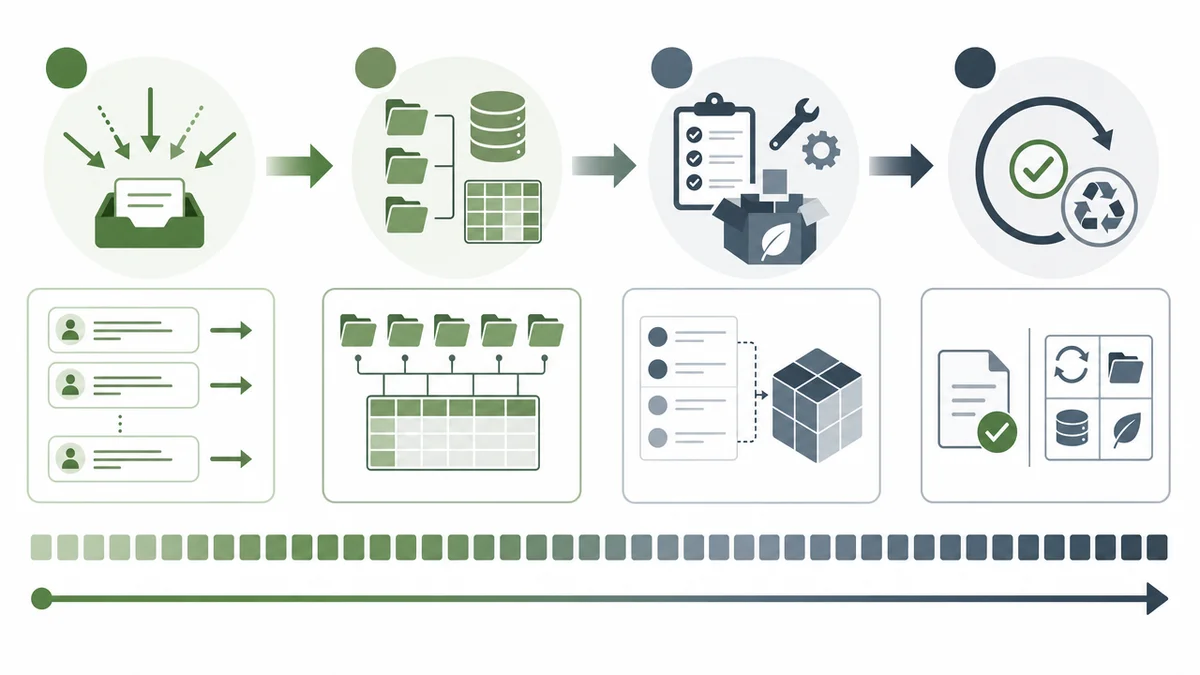
Fehlende Daten werden markiert, nicht geschätzt und nicht versteckt. Mit dieser Regel funktioniert der Plan:
Tage 1 bis 5 – Sammeln: Alle vorhandenen Kundenfragebögen, Bankenlisten, Investorenfragen und Ausschreibungsunterlagen zusammentragen. Fragen nach Umwelt, Mitarbeitenden, Lieferkette, Datenschutz und Governance clustern.
Tage 6 bis 10 – Inventarisieren: Dateninventar in einer Tabelle anlegen mit den Spalten Datenpunkt, Quelle, Zeitraum, verantwortliche Person, Nachweis vorhanden ja/nein, Lücke, nächster Aktualisierungstermin.
Tage 11 bis 15 – Priorisieren: Nach Umsatzrelevanz, Finanzierungsrelevanz, Geschäftsmodell und Risiko sortieren. Erst die am häufigsten verlangten und belegbaren Daten bearbeiten.
Tage 16 bis 22 – Kern-Paket erstellen: Kurzes Unternehmensprofil, relevante Richtlinien, ausgewählte Kennzahlen mit Quellen, Lieferkettenhinweise, offene Lücken und eine Kontaktperson. An der VSME-Struktur orientieren, ohne irrelevante Felder künstlich zu füllen.
Tage 23 bis 26 – Prüfen: Plausibilitätscheck. Stimmen Einheit, Zeitraum, Begrifflichkeiten und Freigaben? Wirkungsbehauptungen von GreenTechs konsequent von den eigenen betrieblichen Daten trennen.
Tage 27 bis 30 – Wiederverwenden: Antwortvorlagen für häufige Fragen erstellen und einen quartalsweisen oder halbjährlichen Aktualisierungsrhythmus festlegen.
Für Teams in Deutschland gibt es eine praktische Abkürzung: Das kostenfreie VSME-Modul auf der Plattform des Deutschen Nachhaltigkeitskodex unterstützt freiwillig berichtende Unternehmen schrittweise, mit Definitionen, Anwendungshinweisen, Beispielen und einem Plausibilitätscheck. Prüft vor der Nutzung Aktualität und Passung zu eurem Geschäftsmodell.
Für Schweizer Startups gilt: VSME kann ein marktgetriebenes Datenpaket für EU-Kund:innen sein, ersetzt aber keine Prüfung schweizerischer Vorgaben, etwa zu Klimaberichterstattung, Konfliktmineralien oder Kinderarbeit.
Quellen: BMWK zum digitalen VSME-Angebot | Deutscher Nachhaltigkeitskodex Campus | SECO Unternehmensnachhaltigkeit Schweiz
Vier Situationen aus dem Gründeralltag
SaaS-Startup mit Enterprise-Kund:innen
Ausgangslage: ESG-Abfragen tauchen mitten im Sales-Prozess auf. Priorität: Cloud-Infrastruktur, Büroenergie, Dienstreisen, Hardware, Datenschutz, Informationssicherheit und Personalthemen. Erster Schritt: Wiederkehrende Kundenfragen in eine zentrale Antwortmatrix überführen.
GreenTech mit Banken- oder Fördermittelkontakt
Ausgangslage: Nachfrage nach nachhaltige Finanzierung und nachvollziehbarer Wirkung. Priorität: Die Wirkung des Produkts sauber von den Energie-, Emissions- und Governance-Daten des eigenen Unternehmens trennen. Erster Schritt: Jede Aussage mit Methode, Datengrundlage und Zeitraum versehen.
Industrie-Startup als Zulieferer
Ausgangslage: Anforderungen aus der CSRD Wertschöpfungskette eines großen Auftraggebers. Priorität: Materialeinsatz, Energie, Produktionsprozesse, Logistik und kritische Lieferanten. Erster Schritt: Wesentliche Datenquellen und Abhängigkeiten dokumentieren.
Agentur im Pitch
Ausgangslage: Der ESG Fragebogen für Kunden ist Teil einer Ausschreibung. Priorität: Büroenergie, Mobilität, Personalpolitik, Datenschutz und wesentliche Dienstleister. Erster Schritt: Ein kurzes, belegbares Standardpaket statt jedes Mal neuer Recherche.
Was Glaubwürdigkeit kostet und was sie schützt
Greenwashing bedeutet: irreführende, übertriebene oder nicht belegte Nachhaltigkeitsaussagen. Vier Fehler tauchen immer wieder auf:
- Copy-Paste aus fremden Nachhaltigkeitsberichten. Gegenmaßnahme: Nur unternehmenseigene, zutreffende Angaben verwenden.
- Kennzahlen ohne Quelle, Zeitraum oder Methode. Gegenmaßnahme: Nachweis direkt neben der Kennzahl ablegen.
- Nachhaltigkeit als reine PR-Übung. Gegenmaßnahme: Zuständigkeiten, Richtlinien und reale Prozesse dokumentieren.
- Vollständigkeitsdruck. Gegenmaßnahme: Relevanz und Datenqualität vor Berichtslänge setzen.
Ein freiwilliger Rahmen ist keine Lizenz für pauschale Behauptungen wie „klimaneutral“ oder „nachhaltig“.
FAQ
Was ist der VSME Standard genau?
Ein freiwilliger europäischer Rahmen für Nachhaltigkeitsinformationen von kleinen und mittleren Unternehmen mit einem Basismodul und einem umfassenden Modul. Er ist keine Berichtspflicht.
Muss mein Startup einen VSME Nachhaltigkeitsbericht erstellen?
Nein, nicht automatisch. Relevant wird er, wenn Kund:innen, Banken oder Investor:innen wiederholt Daten anfragen.
Was kostet der Einstieg?
Der größte Posten ist Zeit, meist einige Personentage über vier Wochen. Das VSME-Modul des Deutschen Nachhaltigkeitskodex ist kostenfrei nutzbar.
Was, wenn uns Daten fehlen?
Lücke offen ausweisen, Verantwortliche und Termin hinterlegen. Schätzungen ohne Methode schaden mehr als eine ehrliche Leerstelle.
Fazit
Der VSME Standard ist für wachsende Startups weniger ein Reporting-Thema als ein Vertriebs- und Finanzierungstool, sofern ihr ihn als wiederverwendbaren Datenrahmen nutzt. Ein freiwilliger Nachhaltigkeitsstandard für KMU rechnet sich dann, wenn er Antwortzeiten verkürzt und Deals absichert.
Vier Fragen für den Start:
- Welche Nachhaltigkeitsfragen kommen heute wiederholt?
- Wer besitzt die jeweiligen Daten und Nachweise?
- Welche Angaben sind für die nächsten Deals oder Finanzierungsprozesse wirklich relevant?
- Wann wird der Bestand das nächste Mal aktualisiert?
Pro-Tipp: Legt neben dem Dateninventar eine kurze Antwortmatrix an, in der die zehn häufigsten Kundenfragen bereits in fertigen Sätzen formuliert sind. Das spart pro Fragebogen mehrere Stunden.
Erst Fragen bündeln, dann Daten belegen, danach nur die Informationen berichten, die für euer Geschäftsmodell und eure Stakeholder relevant sind.
Dieser Beitrag bietet allgemeine Orientierung und ersetzt keine Rechts-, Steuer- oder Nachhaltigkeitsberatung im Einzelfall.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Bilder wurden mit Hilfe künstlicher Intelligenz erstellt.