Inhalt dieses Artikels
Das Risiko beginnt oft vor der großen Finanzierungsrunde
Ein kleines Gründerteam stellt die ersten zwei Mitarbeitenden ein, gibt Software- und Marketingbudgets frei, beantragt Fördermittel und bereitet die ersten Investorengespräche vor. Genau in dieser Phase wird eine D&O Versicherung Startup zum Thema – und zwar nicht nur für Konzerne. Sobald Entscheidungen finanzielle Folgen für die Gesellschaft, die Gesellschafter:innen, Behörden oder Dritte haben, kann sie auch für Geschäftsführer:innen einer UG oder GmbH relevant werden.
Klares Erwartungsmanagement vorab: Nicht jedes frühe Startup braucht sofort eine Police. Aber jedes Team mit Organrollen sollte verstehen, wie Organhaftung für Gründer funktioniert, wer welche Verantwortung trägt und wo typische Lücken entstehen.
Die Leitfrage für diesen Beitrag lautet deshalb: Welche Risiken lassen sich mit guten Prozessen senken – und ab welchem Punkt ist zusätzlicher Versicherungsschutz sinnvoll?
Inhaltsverzeichnis
- Warum die Rechtsform persönliche Verantwortung nicht vollständig ausschließt
- Die Risiken liegen meist im Tagesgeschäft
- Drei Versicherungsarten, drei unterschiedliche Schutzrichtungen
- Was eine Police leisten kann – und was nicht
- Angebote nicht nach dem Jahresbeitrag auswählen
- Ab wann das Thema deutlich wichtiger wird
- Der 30-Minuten-Check für das Gründerteam
- Vier Fehlannahmen, die kleine Teams vermeiden sollten
- Fazit
Warum die Rechtsform persönliche Verantwortung nicht vollständig ausschließt
Geschäftsführer:innen sind gesetzliche Organe der Gesellschaft. Ihr handelt also für die UG oder GmbH – und müsst dabei die Sorgfalt eines ordentlichen Geschäftsmannes anwenden. Kommt es zu einer Pflichtverletzung, kann die Gesellschaft selbst Schadensersatz verlangen. Je nach Situation kommen Ansprüche oder Konsequenzen durch Behörden und weitere Beteiligte hinzu.
Damit ist die GmbH Geschäftsführer Haftung klar abzugrenzen: Die Haftungsbeschränkung schützt grundsätzlich das Privatvermögen der Gesellschafter:innen vor Gesellschaftsschulden. Wer zugleich Geschäftsführer:in ist, übernimmt zusätzlich Leitungs-, Überwachungs- und Organisationspflichten. Wichtig: Nicht jeder wirtschaftliche Misserfolg ist automatisch eine Pflichtverletzung. Entscheidend sind immer die konkrete Pflicht, das Verhalten, der Schaden und der Einzelfall.
Bei mehreren Geschäftsführer:innen könnt ihr Aufgaben intern verteilen, etwa Finanzen, Personal und Produkt. Trotzdem sollten Ressorts schriftlich definiert sein. Offensichtliche Warnsignale außerhalb des eigenen Bereichs dürfen nicht ignoriert werden.
Rechtlich verlangt § 43 GmbHG die Sorgfalt eines ordentlichen Geschäftsmannes; bei Pflichtverletzung haften Geschäftsführer:innen der Gesellschaft grundsätzlich gesamtschuldnerisch, Ansprüche verjähren regelmäßig nach fünf Jahren. Nach § 35 GmbHG wird die GmbH durch ihre Geschäftsführer:innen vertreten – bei mehreren gilt grundsätzlich Gesamtvertretung, sofern Gesellschaftsvertrag oder Registerregelung nichts anderes bestimmen. Daraus folgt praktisch: Vertretungsregeln, Vollmachten und tatsächliche Praxis müssen zusammenpassen.
Quellen: § 43 GmbHG | § 35 GmbHG
Die Risiken liegen meist im Tagesgeschäft
Spektakuläre Einzelfehler sind selten. Viel häufiger entstehen persönliche Risiken dort, wo im Alltag Kontrollen fehlen. Sechs Felder, die wir in frühen Teams regelmäßig sehen:
- Liquidität und Krise: Es gibt keine monatliche Liquiditätsplanung oder Warnsignale werden zu spät eskaliert. In einer finanziellen Krise werden Zahlungen ohne belastbare Prüfung freigegeben.
- Steuern und Sozialversicherung: Zuständigkeiten für Lohnsteuer, Umsatzsteuer, Lohnabrechnung und Sozialversicherungsbeiträge sind unklar. Das Team verlässt sich auf externe Dienstleister, ohne Fristen, Mittel und Rückmeldungen zu kontrollieren.
- Hiring und Vergütung: Neueinstellungen, variable Vergütung, Freelancer-Einsätze oder Kündigungen werden ohne abgestimmten Prozess entschieden. Verträge und Freigaben liegen nicht sauber ab.
- Zahlungsfreigaben: Einzelne Personen können hohe Rechnungen, Darlehen, Gesellschafterzahlungen oder langfristige Verträge ohne zweite Kontrolle auslösen.
- Gesellschaft und Finanzierung: Beschlüsse, Interessenkonflikte, Beteiligungsfragen oder Informationen an Gesellschafter:innen, Banken und Investor:innen werden unvollständig dokumentiert oder missverständlich kommuniziert.
- Compliance und Daten: Datenschutz, Genehmigungen, interne Richtlinien und Interessenkonflikte gelten als Nebenaufgabe, obwohl sie in Wachstumsphasen operative Folgen haben.
Ein Wort zum Thema Insolvenz, sachlich und ohne Drama: Bei Zahlungsunfähigkeit muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden, spätestens innerhalb von drei Wochen. Bei Überschuldung gilt grundsätzlich eine Höchstfrist von sechs Wochen. Nach Insolvenzreife gelten zudem strenge Regeln für weitere Zahlungen.
Beim Thema Abgaben lohnt sich Präzision: Gesetzliche Vertreter müssen die steuerlichen Pflichten der Gesellschaft erfüllen und dafür sorgen, dass Steuern aus den verwalteten Mitteln entrichtet werden. Bei vorsätzlicher oder grob fahrlässiger Pflichtverletzung kann persönliche Haftung entstehen. Arbeitnehmeranteile zur Sozialversicherung nicht abzuführen, kann strafbar sein.
Quellen: § 15a InsO | § 15b InsO | § 34 AO | § 69 AO | § 266a StGB
Drei Versicherungsarten, drei unterschiedliche Schutzrichtungen
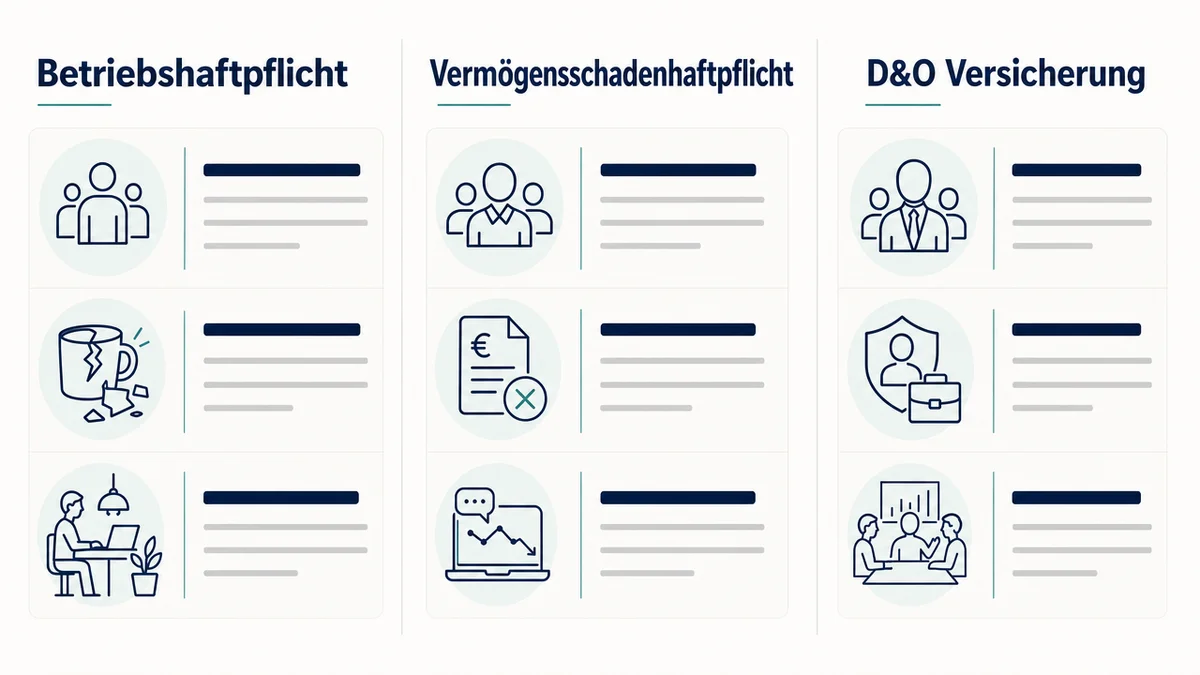
Bevor ihr Angebote vergleicht, solltet ihr wissen, welche Police welche Richtung abdeckt. Ein Vermögensschaden ist dabei ein rein finanzieller Nachteil, der nicht aus einem Personen- oder Sachschaden folgt.
| Versicherung | Wen schützt sie primär? | Welche Schäden stehen im Fokus? | Startup-Beispiel |
|---|---|---|---|
| Betriebshaftpflicht | Das Unternehmen gegenüber Dritten | Personen- und Sachschäden sowie daraus folgende Vermögensschäden | Beim Kundentermin wird fremdes Eigentum beschädigt |
| Vermögensschadenhaftpflicht | Das Unternehmen bei beruflichen Fehlern | Echte reine Vermögensschäden Dritter | Ein beratendes Startup verursacht beim Kunden durch eine fehlerhafte Leistung einen finanziellen Nachteil ohne Personen- oder Sachschaden |
| D&O | Leitungs- und Aufsichtsorgane persönlich | Vermögensschäden aus Pflichtverletzungen in der Organfunktion | Der Gesellschaft entsteht ein Schaden, weil eine Freigabe ohne die nötige Prüfung erfolgte |
Die D&O ist damit eine besondere Vermögensschadenhaftpflicht. Im Mittelpunkt steht nicht ein allgemeiner Betriebsfehler, sondern die persönliche Verantwortung in einer Organfunktion – typischerweise als Geschäftsführer:in.
Quellen: IHK Hannover: Versicherungen für Selbstständige
Was eine Police leisten kann – und was nicht
D&O steht für „Directors and Officers“, in Deutschland spricht man auch von Manager-Haftpflicht. Die Funktionsweise ist in drei Schritten erklärt:
- Anspruch prüfen: Ist die Forderung dem Grunde und der Höhe nach berechtigt?
- Unberechtigte Ansprüche abwehren: Je nach Vertrag werden Kosten für Anwält:innen, Gutachter:innen und Gerichtsverfahren übernommen. Dieser passive Rechtsschutz ist in der Praxis oft der wichtigste Baustein.
- Berechtigte Schadensersatzforderungen zahlen: im Rahmen von Versicherungssumme, Bedingungen und versichertem Fall.
Deckung ist aber kein Freibrief. Eine Police verhindert weder einen Anspruch, noch macht sie schlechte Prozesse folgenlos. Die wichtigsten Grenzen:
- Vorsätzliche oder wissentliche Pflichtverletzungen sind nicht geschützt. Bei vorsätzlich und widerrechtlich herbeigeführtem Schaden besteht in der Haftpflichtversicherung keine Leistungspflicht.
- Strafen, Bußgelder und Sanktionen lassen sich nicht pauschal als versichert darstellen; Versicherbarkeit und Vertragsbehandlung können begrenzt sein.
- Produktflops und normale unternehmerische Fehlentscheidungen sind nicht automatisch ein D&O-Schadenfall.
- Entscheidend bleiben der konkrete Vorwurf, der Versicherungsfall und die Bedingungen.
Quellen: GDV: Fakten zur D&O-Versicherung | § 103 VVG
Angebote nicht nach dem Jahresbeitrag auswählen
Prämien sind leicht zu vergleichen, Bedingungen nicht. Diese Prüfliste hilft euch ohne Versicherungsvorwissen:
- Versicherte Personen: Sind aktuelle und künftige Geschäftsführer:innen, Gründer:innen in Organfunktion und gegebenenfalls leitende Mitarbeitende erfasst?
- Gesellschaftsstruktur: Sind operative UG/GmbH, Holding, Tochtergesellschaften und Beteiligungen korrekt genannt oder nach Bedingungen mitversichert?
- Versicherungssumme und Limitlogik: Das Limit beschreibt den maximal verfügbaren Schutzrahmen. Es kann auch über mehrere Ansprüche innerhalb eines Versicherungsjahres relevant sein.
- Selbstbehalt: Wer trägt welchen Eigenanteil – die Gesellschaft oder die versicherte Person – und in welchen Konstellationen?
- Rückwärtsdeckung: Deckt die Police unter Bedingungen auch Pflichtverletzungen ab, die vor Vertragsbeginn lagen und damals unbekannt waren?
- Nachmeldefrist: Können Ansprüche nach Vertragsende noch gemeldet werden, wenn die Handlung früher stattfand?
- Verteidigungskosten: Liegen sie innerhalb der Versicherungssumme und mindern sie diese, oder stehen sie zusätzlich zur Verfügung?
- Ausschlüsse und geografischer Geltungsbereich: Wichtig bei Auslandskund:innen, internationalen Mitarbeitenden, US-Bezug oder Expansionsplänen.
- Anzeigepflichten: Beim Abschluss alle in Textform abgefragten gefahrerheblichen Umstände vollständig und korrekt beantworten. Änderungen und mögliche Haftungsfälle nach den Vertragsbedingungen zeitnah melden.
Das letzte Feld unterschätzen viele Teams. § 19 VVG regelt die vorvertraglichen Anzeigepflichten: Verletzt ihr sie, kann der Versicherer je nach Verschulden zurücktreten, kündigen oder den Vertrag zu anderen Bedingungen fortsetzen. Weil die konkreten D&O-Bedingungen stark variieren, gilt für Rückwärtsdeckung, Nachmeldung und Schadenanzeige eine einfache Regel: immer im Versicherungsschein und in den Bedingungen nachlesen, nicht im Werbeflyer.
Ab wann das Thema deutlich wichtiger wird
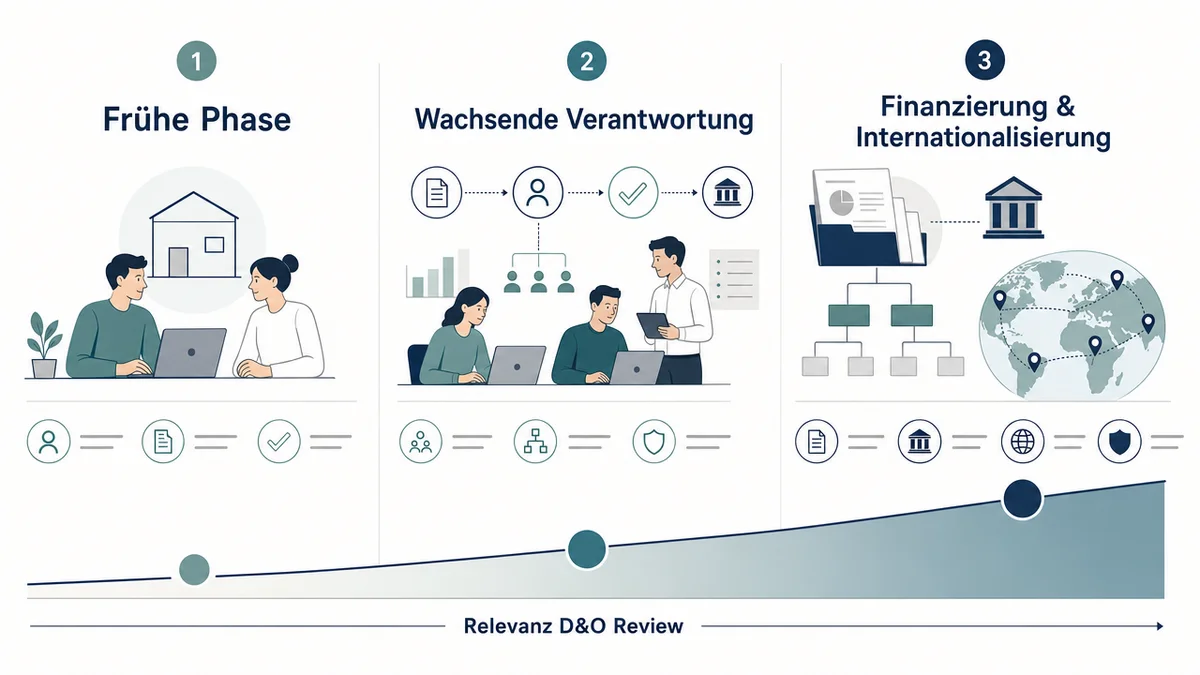
Founder Risk ist die Summe persönlicher und unternehmerischer Risiken, die Gründer:innen durch Führungsentscheidungen, Organrollen und unklare Governance tragen. Diese Matrix gibt Orientierung, keine pauschale Kaufempfehlung.
| Stufe | Merkmale | Priorität zuerst | Einordnung D&O |
|---|---|---|---|
| 1 – Frühe, einfache Phase | Wenige Gründer:innen, geringe Fixkosten, keine Mitarbeitenden, überschaubare Verträge, keine externe Finanzierung | Organrollen klären, Liquidität planen, Steuertermine absichern, Beschlüsse und Verträge geordnet ablegen | Kann geprüft werden, ist aber nicht zwingend die erste Maßnahme |
| 2 – Wachsende operative Verantwortung | Erste Mitarbeitende, wiederkehrende höhere Zahlungen, Fördermittel, mehrere Geschäftsführer:innen, größere Kundenverträge | Vier-Augen-Prinzip, schriftliche Zuständigkeiten, regelmäßige Liquiditäts- und Compliance-Checks | Deutlich relevanter, weil Entscheidungszahl, Anspruchsgruppen und potenzielle Schäden wachsen |
| 3 – Finanzierung, Struktur, Internationalisierung | VC-Runde, Beirat, Holding und Tochtergesellschaften, komplexe Beteiligungen, M&A-Vorbereitung, Auslandsgeschäft | Governance, Reporting, Freigaberegeln, Daten- und Vertragsdokumentation | Häufig sinnvoller Bestandteil eines umfassenden Founder-Risk-Konzepts |
Der 30-Minuten-Check für das Gründerteam
Nimm dir mit dem Team eine halbe Stunde. Mehr braucht es für den ersten belastbaren Überblick nicht.
- Minute 0 bis 5: Alle Organrollen, Prokuren, Bankvollmachten und Zeichnungsbefugnisse auflisten. Handelsregister, Gesellschaftsvertrag und gelebte Praxis abgleichen.
- Minute 5 bis 10: Für Zahlungen, Darlehen, Neueinstellungen, langfristige Verträge und Gesellschafterzahlungen klare Schwellen für ein Vier-Augen-Prinzip festlegen.
- Minute 10 bis 15: Liquiditätsplanung, offene Steuern, Lohnläufe und Sozialversicherungsfristen prüfen. Für jeden Punkt eine verantwortliche Person und eine Vertretung benennen.
- Minute 15 bis 20: Beschlüsse, wichtige Freigaben, Interessenkonflikte, Finanzierungsinformationen und wesentliche Verträge nachvollziehbar ablegen.
- Minute 20 bis 25: Gesellschaftsstruktur erfassen: operative Gesellschaft, Holding, Tochtergesellschaften, Beteiligungen, internationale Aktivitäten.
- Minute 25 bis 30: Bestehende Versicherungen zusammentragen und mit der Prüfliste oben abgleichen. Offene Punkte für qualifizierte Rechts- oder Versicherungsberatung notieren.
Als Dokumentationsgrundsatz gilt: Buchführung und Aufzeichnungen müssen vollständig, richtig, zeitgerecht und geordnet sein. Ein sachverständiger Dritter soll die Geschäftsvorfälle innerhalb angemessener Zeit nachvollziehen können. Genau daran hängt im Zweifel die Beweislage.
Die Abschlussfrage für euer Team: Könnten wir morgen nachvollziehbar zeigen, wer warum welche wesentliche Entscheidung getroffen hat?
Quellen: § 238 HGB | § 239 HGB
Vier Fehlannahmen, die kleine Teams vermeiden sollten
Mythos 1: „Wir sind zu klein für Geschäftsführerhaftung.“ Pflichten beginnen nicht erst ab einem bestimmten Umsatz oder Teamumfang. Kleine Teams haben häufig sogar weniger Kontrollmechanismen.
Mythos 2: „Die GmbH schützt mich komplett.“ Die Rechtsform trennt Gesellschafts- und Privatvermögen grundsätzlich, hebt die persönlichen Pflichten von Geschäftsführer:innen aber nicht auf.
Mythos 3: „Investor:innen regeln das später.“ Investor:innen können bessere Governance oder Versicherungsschutz erwarten. Die laufende Verantwortung der Geschäftsführung ersetzen sie nicht.
Mythos 4: „Eine D&O deckt jeden Fehler.“ Versicherte Personen, zeitlicher Umfang, Ausschlüsse, Selbstbehalt, Versicherungssumme und der konkrete Sachverhalt bestimmen den Schutz.
Häufige Fragen zur D&O Versicherung im Startup
Was ist eine D&O Versicherung einfach erklärt? Eine besondere Vermögensschadenhaftpflicht für Leitungs- und Aufsichtsorgane. Sie prüft Ansprüche gegen Geschäftsführer:innen, wehrt unberechtigte Forderungen ab und zahlt berechtigte Schäden im vereinbarten Rahmen.
Braucht eine UG schon eine D&O Versicherung? Nicht zwingend. In der frühen Phase bringen klare Organrollen, Liquiditätsplanung und Dokumentation meist mehr. Mit Mitarbeitenden, Fördermitteln und größeren Verträgen wird die Prüfung deutlich wichtiger.
Haftet ein GmbH-Geschäftsführer privat? Ja, bei Pflichtverletzungen kann die Gesellschaft Schadensersatz verlangen. Auch bei Steuern, Sozialversicherungsbeiträgen und Insolvenzantragspflichten kommt persönliche Verantwortung in Betracht.
Wer zahlt die D&O Versicherung im Startup? In der Praxis schließt sie häufig die Gesellschaft für ihre Organe ab. Möglich sind auch persönliche Policen einzelner Geschäftsführer:innen. Prüft, wer Versicherungsnehmer ist und wen der Vertrag konkret schützt.
Fazit: Erst Verantwortlichkeiten organisieren, dann Schutz passend prüfen
Die richtige Frage lautet nicht „Brauchen wir sofort irgendeine Police?“, sondern „Welche Organrisiken bestehen bei uns, wie senken wir sie und passt die Absicherung zu unserer Phase?“ In dieser Reihenfolge arbeitet ihr am effizientesten:
- Rollen, Vertretung und Freigaben klären.
- Liquidität, Abgaben und Dokumentation belastbar organisieren.
- Struktur, Finanzierung und internationale Aktivitäten erfassen.
- Erst danach Angebote für eine D&O Versicherung Startup anhand von Umfang und Ausschlüssen vergleichen.
Pro-Tipp: Bringt ins erste Beratungsgespräch eine einseitige Übersicht mit Organrollen, Freigabeschwellen, Gesellschaftsstruktur und Auslandsbezug mit. Das verkürzt die Angebotsphase und verhindert Deckungslücken durch unvollständige Angaben. Bei konkreten Haftungsfällen, schwierigen Gesellschaftsstrukturen oder Vertragsfragen holt euch individuelle Rechts-, Steuer- und Versicherungsberatung.
Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Versicherungsberatung. Ob und in welchem Umfang Versicherungsschutz besteht oder sinnvoll ist, hängt von der konkreten Rechtsform, den Rollen, der Geschäftstätigkeit, der Unternehmensstruktur und den jeweiligen Versicherungsbedingungen ab.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Bilder wurden mit Hilfe künstlicher Intelligenz erstellt.