Inhalt dieses Artikels
Die Rechnung für die Ware liegt heute auf dem Tisch, die große Kundenzahlung kommt aber erst in sechs Wochen. In genau dieser Lücke landen viele Gründer:innen bei der Frage, ob ein Gesellschafterdarlehen UG die schnellste Lösung ist. Technisch ist das eine Sache von zwei Minuten: Privatkonto auf, Betrag eintippen, überweisen.
Rechtlich, buchhalterisch und strategisch beginnt genau dann aber die eigentliche Arbeit. Denn diese Überweisung muss eine klare Einordnung bekommen: Ist sie ein Darlehen, eine Einlage oder dauerhaftes Eigenkapital? Deine UG ist keine Verlängerung deines Privatkontos, sondern eine eigenständige Gesellschaft mit eigenem Vermögen.
Dieser Beitrag gibt dir eine einfache Entscheidungshilfe, zeigt das Mindest-Setup für ein sauberes Darlehen und erklärt, warum Rückzahlungen in der Krise nicht wie normale Privatüberweisungen behandelt werden dürfen.
Inhaltsverzeichnis
- Drei Wege, eigenes Geld in die Gesellschaft zu geben
- Die passende Finanzierungsform für die Lücke wählen
- Drei Situationen aus dem Gründeralltag
- Das Mindest-Setup für ein nachvollziehbares Darlehen
- Rückzahlung, Krise und der Nachrang im Insolvenzfall
- Warnsignale, die du ernst nehmen solltest
- FAQ
- Fazit
1. Drei Wege, eigenes Geld in die Gesellschaft zu geben
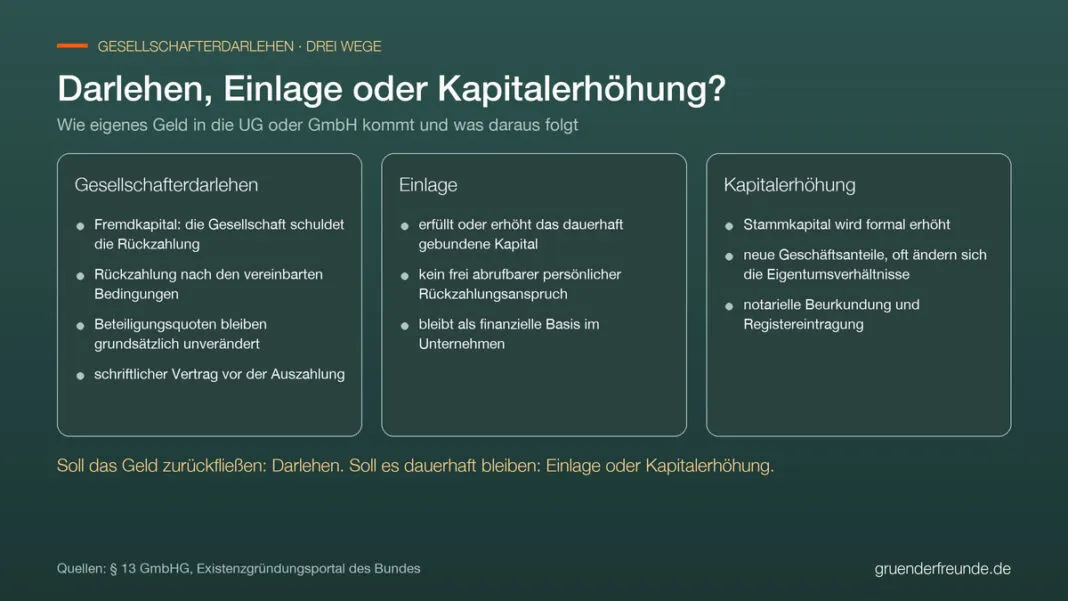
Ein Gesellschafterdarlehen bedeutet: Eine Gesellschafterin oder ein Gesellschafter stellt der UG oder GmbH Geld zur Verfügung, und die Gesellschaft schuldet grundsätzlich die Rückzahlung nach den vereinbarten Bedingungen. Bilanziell ist das Fremdkapital, kein Eigenkapital, so beschreibt es das Existenzgründungsportal des Bundes. Es entsteht eine Forderung der darlehensgebenden Person gegen die Gesellschaft, während die Beteiligungsquoten grundsätzlich unverändert bleiben.
Davon abzugrenzen ist die Einlage. Sie erfüllt oder erhöht das dauerhaft gebundene Kapital der Gesellschaft. Daraus entsteht kein frei abrufbarer persönlicher Rückzahlungsanspruch, den du bei Bedarf einfach wieder abrufst.
Die dritte Variante ist die Kapitalerhöhung: Das Stammkapital wird formal erhöht, neue Geschäftsanteile werden übernommen. Das verändert die Kapitalstruktur und damit oft auch die Eigentumsverhältnisse. Die Frage „Kapitalerhöhung oder Darlehen“ ist deshalb keine Formalie, sondern eine strategische Weichenstellung für deine interne Gründerfinanzierung.
Der Hintergrund für die ganze Sorgfalt steckt in § 13 GmbHG: GmbH und UG haben eigene Rechte und Pflichten, und grundsätzlich haftet das Gesellschaftsvermögen. Genau deshalb muss jede Geldbewegung zwischen Privatperson und Gesellschaft eindeutig dokumentiert sein. Ein Gesellschafterdarlehen GmbH funktioniert dabei nach denselben Grundregeln wie bei der UG.
2. Die passende Finanzierungsform für die Lücke wählen
| Option | Stärke | Schwäche |
|---|---|---|
| Gesellschafterdarlehen | schnell verfügbar, kein direkter Einfluss auf Anteile | Rückzahlungspflicht und Krisenrisiko |
| Kapitalerhöhung | stärkt die Eigenkapitalbasis nachhaltig | formale Schritte, notarielle Beurkundung, Registereintragung |
| Förder- oder Bankkredit | planbar für Investitionen und Betriebsmittel | Prüfung, Antrag, laufende Tilgung |
Ein Darlehen kann praktisch passen, wenn ein einmaliger Warenkauf oder eine kurzfristige Vorfinanzierung ansteht, wenn verlässliche offene Kundenforderungen zeitnah eingehen, wenn die UG Liquidität nur für wenige Wochen oder Monate stabilisiert werden soll und die Beteiligungsquoten bewusst unverändert bleiben sollen.
Dauerhaftes Eigenkapital solltest du dagegen ernsthaft prüfen, wenn du Monat für Monat Verluste ausgleichst, wenn Notüberweisungen zur Gewohnheit werden, wenn es keine belastbare Aussicht auf Rückzahlung gibt oder wenn neue Gesellschafter:innen einsteigen sollen.
Der Formunterschied ist deutlich: Änderungen des Gesellschaftsvertrags brauchen nach § 53 GmbHG einen Gesellschafterbeschluss, grundsätzlich eine Dreiviertelmehrheit und notarielle Beurkundung, dazu die Anmeldung zum Handelsregister. Wirksam werden sie erst mit der Eintragung. Eine Kapitalerhöhung nach § 55 GmbHG ist damit fast immer formeller und langsamer als ein Darlehen.
Als externe Alternative lohnt der Blick auf den ERP-Gründerkredit StartGeld. Laut KfW lassen sich damit unter anderem Investitionen, laufende Kosten sowie Material- und Warenlager finanzieren, genannt werden bis zu 200.000 Euro Kredit und eine 80-prozentige Risikoübernahme gegenüber der Hausbank. Konditionen und Förderfähigkeit prüfst du vor jedem Antrag aktuell.
3. Drei Situationen aus dem Gründeralltag
Fall 1: Die Solo-UG finanziert Ware vor
Du kaufst einmalig Ware für 8.000 Euro ein, Verkauf und Kundenzahlungen sind innerhalb von zwei Monaten plausibel. Ein befristetes Darlehen kann hier gut passen, wenn Betrag, Auszahlungsdatum, Rückzahlungstermin und Zweck vorab feststehen. Entscheidend ist nicht die Formulierung „privat vorgestreckt“, sondern die klare Zuordnung als Darlehen mit Vertrag und Buchung.
Fall 2: Zwei Personen überbrücken eine kurze Kostenlücke
Gehälter und Fixkosten sind fällig, zwei größere Kunden zahlen verspätet. Vorab müsst ihr klären: Zahlen beide im Verhältnis eurer Anteile ein? Leiht nur eine Person Geld? Gibt es Zinsen? Wann wird zurückgezahlt? Finanziert nur eine Person, braucht das Team besonders klare und faire Konditionen. Sonst entstehen später Konflikte über Risiko, Einfluss und Rückzahlungsreihenfolge.
Fall 3: Das SaaS-Team wartet auf ein Bank- oder Investorengespräch
Euch fehlen drei Monate finanzielle Reichweite, während eine externe Finanzierung vorbereitet wird. Ein befristetes Gesellschafterdarlehen kann als Brücke dienen, wenn Liquiditätsplanung, Rückzahlungsannahme und offene Forderung sauber sichtbar bleiben. Banken und Investor:innen schauen dabei nicht nur auf den Betrag, sondern darauf, ob die Finanzierung geordnet wirkt oder eine dauerhafte Lücke verdeckt.
4. Das Mindest-Setup: So wird aus der Überweisung ein nachvollziehbares Darlehen
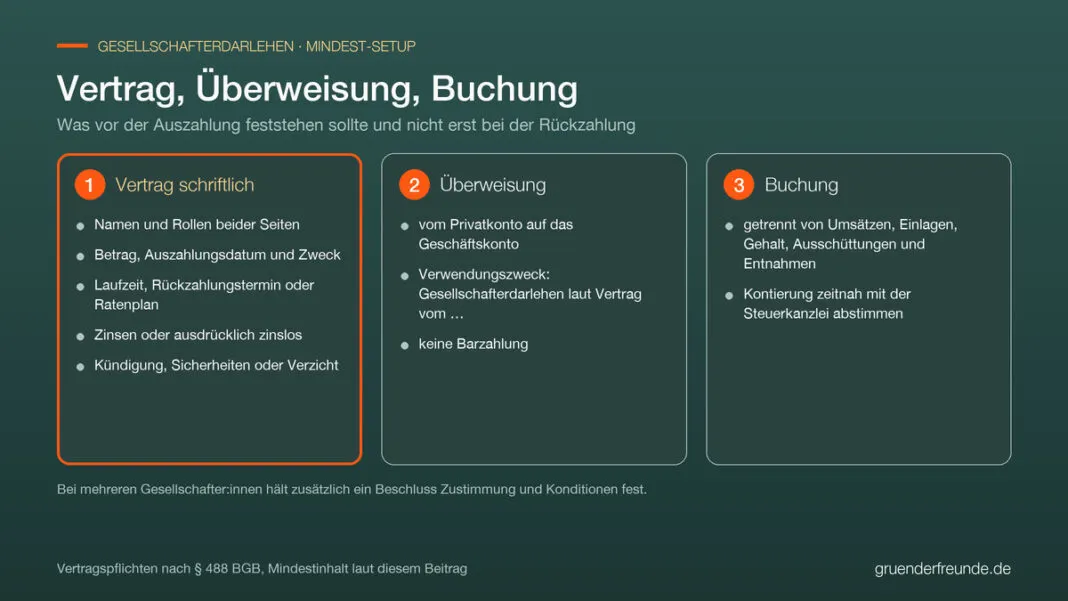
Der Leitsatz ist einfach: Vertrag und Entscheidung dokumentierst du vor der Auszahlung, nicht erst bei der Rückzahlung. Ein schriftlicher Darlehensvertrag zwischen Gesellschafter:in und Gesellschaft sollte mindestens enthalten:
- vollständige Namen und Rollen von darlehensgebender Person und Gesellschaft
- den exakten Darlehensbetrag
- Auszahlungsdatum und nachvollziehbaren Zweck, etwa Warenkauf, Betriebsmittel oder Überbrückung laufender Kosten
- Laufzeit, Rückzahlungstermin oder Ratenplan
- Zinsen oder ausdrücklich vereinbarte Zinslosigkeit
- Kündigungsregeln und Möglichkeit der vorzeitigen Rückzahlung
- bei Bedarf Sicherheiten oder den ausdrücklichen Verzicht darauf
Die gesetzliche Grundlage liefert § 488 BGB: Zu den zentralen Vertragspflichten gehören Kapitalüberlassung, Rückzahlung bei Fälligkeit und gegebenenfalls Zinsen. Ist keine Rückzahlungszeit bestimmt, hängt die Fälligkeit grundsätzlich von einer Kündigung mit dreimonatiger Frist ab. Bei einem zinslosen Darlehen darf die Gesellschaft grundsätzlich auch ohne Kündigung zurückzahlen. Für Gründerteams ist eine ausdrückliche Rückzahlungsregel trotzdem deutlich besser als ein vages „wenn wieder Geld da ist“.
Bei mehreren Gesellschafter:innen oder größeren Beträgen ist ein schriftlicher Gesellschafterbeschluss sinnvoll, um Zustimmung und Konditionen nachvollziehbar festzuhalten. Er ist nicht in jedem Einzelfall zwingend, schützt euch aber vor späteren Diskussionen.
Beim Zahlungsweg gilt: Überweisung vom Privatkonto auf das Geschäftskonto, mit eindeutigem Verwendungszweck wie „Gesellschafterdarlehen laut Vertrag vom TT.MM.JJJJ“. Keine Barzahlungen, keine dauerhafte Vermischung privater Auslagen mit Gesellschaftskosten. In der Buchhaltung erfasst du das Darlehen getrennt von Umsätzen, Einlagen, Gehalt, Ausschüttungen und Entnahmen und stimmst die Kontierung zeitnah mit deiner Steuerkanzlei ab.
Ein UG-Sonderpunkt: Nach § 5a GmbHG muss die UG jährlich ein Viertel des um Verlustvorträge geminderten Jahresüberschusses in die gesetzliche Rücklage einstellen. Das ersetzt kein Liquiditätsmanagement und macht aus einem Darlehen kein Eigenkapital.
5. Rückzahlung, Krise und der Nachrang im Insolvenzfall
Die Rückzahlung ist kein Automatismus, sondern eine eigene Entscheidung. Sie muss zum Vertrag passen und darf die Zahlungsfähigkeit der Gesellschaft nicht gefährden. In der Praxis funktionieren fester Termin, Ratenplan, Rückzahlung nach einem konkret benannten Zahlungseingang oder eine klare Kündigungsregel. Vage Absprachen führen fast immer zu Streit oder zu Fragen aus der Buchhaltung. Rücküberweisungen kennzeichnest du eindeutig, etwa mit „Tilgung Gesellschafterdarlehen Vertrag vom TT.MM.JJJJ“.
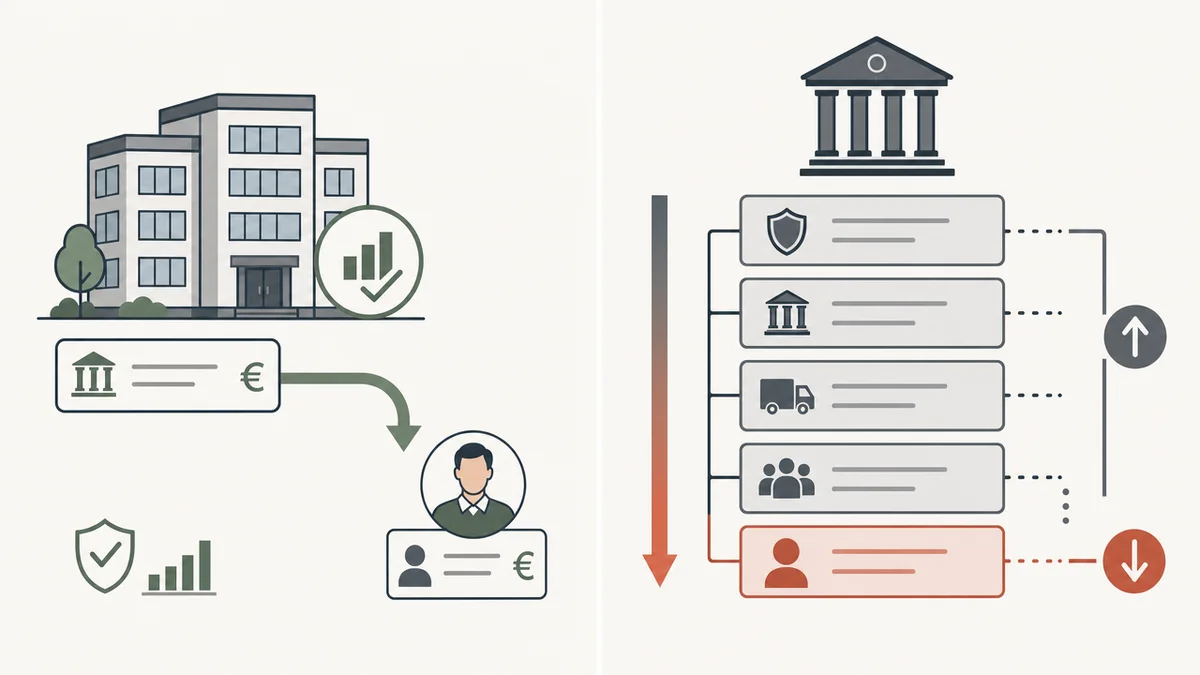
Wichtig wird es, wenn es finanziell eng wird. Nach § 39 Abs. 1 Nr. 5 InsO sind Forderungen auf Rückgewähr eines Gesellschafterdarlehens im Insolvenzverfahren grundsätzlich nachrangig. Übersetzt heißt das: Lieferanten, Banken und andere vorrangige Insolvenzforderungen stehen nicht auf derselben Ebene wie deine Darlehensforderung. Rechne also nicht fest damit, dein Privatgeld im Insolvenzfall wiederzusehen.
Dazu kommt das Anfechtungsrisiko. Nach § 135 InsO können Rückzahlungen auf Gesellschafterdarlehen im letzten Jahr vor dem Insolvenzantrag grundsätzlich anfechtbar sein, Sicherheiten für solche Darlehen unter den gesetzlichen Voraussetzungen sogar bis zu zehn Jahre rückwirkend. Das bedeutet nicht, dass jede Rückzahlung automatisch unwirksam ist. Es kommt auf den Einzelfall an, und genau deshalb gehört diese Frage in fachliche Hände.
Bei Zahlungsstockungen, nicht bezahlbaren fälligen Rechnungen oder Anzeichen einer Überschuldung gilt: keine vorschnelle Rückzahlung an Gesellschafter:innen. Die Geschäftsführung muss die Lage unverzüglich fachlich prüfen lassen, also durch Steuerberatung und insolvenzrechtlich spezialisierte Rechtsberatung. Nach § 15a InsO bestehen bei Zahlungsunfähigkeit oder Überschuldung gesetzliche Insolvenzantragspflichten mit Höchstfristen von drei Wochen nach Zahlungsunfähigkeit und sechs Wochen nach Überschuldung. Diese Fristen sind ein Warnsignal, kein Zeitfenster zum Abwarten oder für bevorzugte Rückzahlungen an Gründer:innen.
6. Diese Warnsignale solltest du ernst nehmen
- Privatkonto und Firmenkonto werden für laufende Ausgaben vermischt.
- Es gibt keinen Vertrag, keinen eindeutigen Verwendungszweck und keine korrekte Buchung.
- Rückzahlungen laufen unter „Überweisung an Lisa“ statt klar als Darlehenstilgung.
- Eine Person finanziert die Gesellschaft wiederholt allein, ohne dokumentierte Konditionen und Zustimmung der anderen Gesellschafter:innen.
- Das Darlehen verlängert sich immer wieder, weil strukturell zu wenig Umsatz oder Kapital da ist.
- Vor Bank- oder Investorengesprächen bleiben offene Gesellschafterdarlehen und unklare Gesellschafterkonten intransparent.
Ein sauber dokumentiertes Darlehen ist keine Schwäche. Unklare Geldflüsse und unrealistische Rückzahlungspläne sind es.
FAQ
Darf ich meiner UG einfach Geld leihen?
Grundsätzlich ja. Gesellschafter:innen können ihrer UG Geld zur Liquiditätssicherung oder für die Warenbeschaffung leihen. Vor der Zahlung sollten aber schriftliche Konditionen, Zahlungsweg und Buchung feststehen.
Brauche ich Zinsen?
Zinsen sind nicht in jedem Fall zwingend. Ob Zins oder Zinslosigkeit gilt, muss jedoch bewusst vereinbart, schriftlich festgehalten und steuerlich geprüft werden.
Wann sehen Banken oder Investor:innen das kritisch?
Kritisch wirken unklare Verträge, wiederholte Notfinanzierungen, ungeordnete Gesellschafterkonten, fehlende Rückzahlungslogik und eine Finanzierung, die dauerhaft operative Verluste verdeckt.
Kann ich mir das Geld jederzeit zurücküberweisen?
Nein. Maßgeblich sind der Vertrag, die aktuelle Zahlungsfähigkeit und mögliche Krisen- oder Insolvenzsituationen. Bei Anzeichen einer Krise nicht ohne fachliche Prüfung zurückzahlen.
Fazit: Privates Gründerkapital bewusst statt improvisiert einsetzen
Ein Gesellschafterdarlehen ist ein schneller und sinnvoller Liquiditätshebel für eine begrenzte Lücke, aber kein Ersatz für ein tragfähiges Finanzierungskonzept. Vier Schritte helfen dir bei der Entscheidung: Prüfe Finanzierungszweck und Rückzahlbarkeit. Wäge Darlehen gegen Eigenkapital und externe Finanzierung ab. Organisiere Vertrag, Beschluss, Zahlungsweg und Buchung vor der Auszahlung. Und improvisiere in der Krise keine Rückzahlung, sondern hole unverzüglich fachliche Hilfe.
Pro-Tipp: Lege dir eine Standardvorlage für Darlehensvertrag und Beschluss an, bevor der erste Engpass kommt. Wer erst im Stress sucht, überweist ohne Papier. Eine saubere interne Gründerfinanzierung schützt nicht nur die UG Liquidität, sondern auch das Vertrauen zwischen Gesellschafter:innen und eure Glaubwürdigkeit in späteren Finanzierungsrunden.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.