Inhalt dieses Artikels
Aktualisiert am 10. Oktober 2026: Ergänzt um den Aufbau der Nummer, die Abgrenzung zu Steuer-ID und Wirtschafts-Identifikationsnummer und das Reverse-Charge-Verfahren bei Dienstleistungen an EU-Kunden.
Der erste Kunde aus Österreich schreibt zurück und will deine USt-IdNr. wissen. Wer sie noch nie gebraucht hat, verwechselt sie an dieser Stelle gern mit der Steuernummer vom Finanzamt. Es sind zwei getrennte Nummern, und nur eine davon öffnet dir den europäischen Binnenmarkt.
Der Antrag selbst ist schnell gestellt und kostet nichts. Länger dauert das Warten davor: Das Bundeszentralamt für Steuern (BZSt) kann die Nummer erst vergeben, wenn dein Finanzamt dich über den Fragebogen zur steuerlichen Erfassung umsatzsteuerlich erfasst und deine Daten übermittelt hat.
Wofür du die USt-IdNr. überhaupt brauchst
Die USt-IdNr. ist die Kennung, an der die Finanzverwaltungen in der EU erkennen, dass hinter einem Geschäft ein Unternehmen steht. Das BZSt zählt dafür mehrere Fälle auf: Waren ins übrige Gemeinschaftsgebiet liefern, Waren von dort erwerben, innergemeinschaftliche Dreiecksgeschäfte, die Konsignationslagerregelung, steuerpflichtige sonstige Leistungen im übrigen Gemeinschaftsgebiet erbringen, für die der Leistungsempfänger die Steuer schuldet, und solche Leistungen von dort beziehen.
Praktisch wichtig ist vor allem der erste Fall. Eine innergemeinschaftliche Lieferung bleibt für dich nur steuerfrei, wenn dein Abnehmer dir gegenüber eine gültige, von einem anderen Mitgliedstaat erteilte USt-IdNr. verwendet hat. Das ist in § 6a Abs. 1 UStG als eigene Voraussetzung aufgeführt und keine Formsache: Fehlt die Nummer deines Kunden, fehlt eine Voraussetzung der Steuerbefreiung, und du trägst das Risiko, die Umsatzsteuer am Ende selbst zu schulden.
Die Voraussetzung steht in § 6a Abs. 1 UStG, die Vergabe beschreibt das Bundeszentralamt für Steuern.
Steuernummer und USt-IdNr. sind zwei verschiedene Nummern
Die Steuernummer bekommst du von deinem Finanzamt, unter ihr wird dein Unternehmen umsatzsteuerlich geführt. Die USt-IdNr. kommt zusätzlich und von einer anderen Behörde. Das BZSt beschreibt sie als „eine eigenständige Nummer, die Unternehmen zusätzlich zur Steuernummer ihres Unternehmens vom BZSt erteilt wird“.
Daraus folgt eine Reihenfolge, an der du nichts drehen kannst. Die Vergabe stützt sich auf die Daten, die bei deinem Finanzamt hinterlegt sind. Solange deine umsatzsteuerliche Erfassung dort nicht abgeschlossen und ans BZSt übermittelt ist, läuft jeder Antrag ins Leere. Wer weiß, dass er von Anfang an EU-Kunden beliefert, erledigt die Gewerbeanmeldung und die steuerliche Erfassung deshalb früh genug.
Aufbau und Namen: USt-IdNr., Umsatzsteuer-ID, W-IdNr. und Steuer-ID
Im Alltag heißt die Nummer meist Umsatzsteuer-ID oder kurz USt-ID, amtlich ist es die Umsatzsteuer-Identifikationsnummer, abgekürzt USt-IdNr. Gemeint ist immer dasselbe. Eine deutsche USt-IdNr. beginnt mit dem Länderkennzeichen DE, danach folgen neun Ziffern. Andere EU-Staaten nutzen ihr eigenes Präfix und teils andere Längen, deshalb lohnt bei ausländischen Nummern immer die Prüfung über das BZSt.
Zwei weitere Nummern sorgen regelmäßig für Verwechslungen. Die steuerliche Identifikationsnummer, kurz Steuer-ID, hat jede Person in Deutschland von Geburt an; sie gehört zu dir, nicht zu deinem Unternehmen. Die Wirtschafts-Identifikationsnummer, kurz W-IdNr., vergibt das BZSt schrittweise an alle wirtschaftlich Tätigen. Sie ist genauso aufgebaut wie die USt-IdNr. und wird um ein fünfstelliges Unterscheidungsmerkmal ergänzt, eines je wirtschaftlicher Tätigkeit. Hast du bereits eine USt-IdNr., baut deine W-IdNr. auf ihr auf.
| Nummer | Wer sie vergibt | Wofür |
|---|---|---|
| Steuer-ID | Bundeszentralamt für Steuern | dich als Person, etwa in der Einkommensteuer |
| Steuernummer | dein Finanzamt | dein Unternehmen im Inland, Erklärungen und Bescheide |
| USt-IdNr. | Bundeszentralamt für Steuern | Geschäfte mit Unternehmen in anderen EU-Staaten |
| W-IdNr. | Bundeszentralamt für Steuern | einheitliche Kennung jeder wirtschaftlichen Tätigkeit |
Auf Rechnungen genügt die Steuernummer oder die USt-IdNr. Viele nehmen die USt-IdNr., damit die Steuernummer intern bleibt. In dein Impressum gehört die USt-IdNr., sobald du eine hast.
Umsatzsteuer-ID beantragen: die drei Wege
Welcher Weg für dich gilt, hängt davon ab, ob du dich gerade selbstständig machst oder schon länger im Geschäft bist.
| Weg | Für wen | Was du angibst |
|---|---|---|
| Fragebogen zur steuerlichen Erfassung | Neugründung | ein Kreuz im vorgesehenen Feld, das Finanzamt leitet den Antrag automatisiert weiter |
| Online-Formular des BZSt | bereits erfasste Unternehmen | zuständiges Finanzamt, Steuernummer, Rechtsform, dazu Name und Geburtsdatum bei Einzelunternehmen oder Firmenname mit Postleitzahl und Ort |
| Schriftlicher Antrag | Antrag per Post oder über das Kontaktformular | Name und Anschrift der antragstellenden Person, das Finanzamt, bei dem das Unternehmen umsatzsteuerrechtlich geführt wird, und die Steuernummer, unter der es geführt wird |
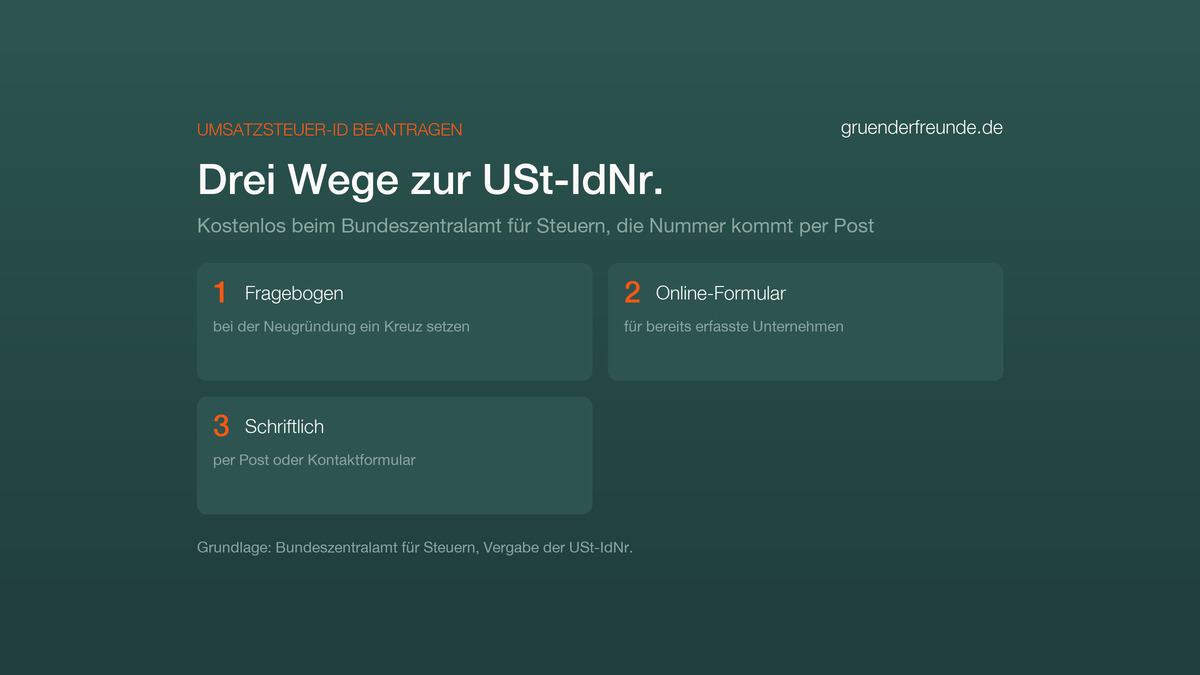
Der Weg über den Fragebogen ist der bequemste, aber nicht der schnellste. Das BZSt weist ausdrücklich darauf hin, dass vom Eingang beim Finanzamt bis zur automatisierten Weiterleitung „einige Wochen vergehen“ können. Beim Online-Formular bekommst du direkt nach dem Absenden eine Rückmeldung zum Stand deines Antrags, weil deine Eingaben automatisch mit dem Datenbestand des BZSt abgeglichen werden.
Was der Antrag kostet und wie die Nummer zu dir kommt
Anbieter, die dir die USt-IdNr. gegen Aufpreis besorgen wollen, verkaufen dir eine kostenlose Leistung. Auf die Frage, ob die Beantragung kostenpflichtig sei, antwortet das BZSt knapp: „Nein.“ Und weiter: „Hierfür werden vom BZSt keine Gebühren erhoben.“
Auf die Zustellung hast du dagegen keinen Einfluss. Die Bekanntgabe erfolgt ausschließlich auf dem Postweg, an die beim Finanzamt hinterlegte Anschrift deines Unternehmens. Per E-Mail, Telefon oder Chatbot gibt das BZSt die Nummer aus rechtlichen Gründen nicht heraus. Wer eine Steuerkanzlei bevollmächtigt hat, bekommt die Mitteilung grundsätzlich dorthin. Für die Online-Beantragung gilt das ausdrücklich nicht: Dort erfolgt die Bekanntgabe ausschließlich an das Unternehmen selbst.
Kosten und Zustellung erklärt das BZSt in seinen Fragen und Antworten und auf der Seite zur Vergabe.
Die Nummer deines Geschäftspartners prüfen
Weil deine Steuerbefreiung an der Nummer deines Kunden hängt, solltest du sie nicht einfach übernehmen. Nach § 18e UStG bestätigt dir das BZSt auf Anfrage die Gültigkeit einer USt-IdNr. sowie Namen und Anschrift der Person, der sie von einem anderen Mitgliedstaat erteilt wurde.
Dabei gibt es zwei Stufen. Die einfache Bestätigung sagt dir nur, ob die ausländische Nummer im erteilenden Mitgliedstaat zum Zeitpunkt der Anfrage gültig ist. Die qualifizierte Bestätigung geht weiter und gleicht zusätzlich Firmenangaben ab. Die Reihenfolge ist dabei vorgegeben: Eine einfache Bestätigung muss zwingend vor einer qualifizierten durchgeführt werden. Für laufende Abfragen aus der eigenen Software bietet das BZSt eine Schnittstelle an, deren Nutzung ebenfalls kostenfrei ist und keine Registrierung verlangt.
Welche Pflichten mit der USt-IdNr. dazukommen
Mit der Nummer im Briefkopf ändern sich deine Rechnungen. Führst du eine innergemeinschaftliche Lieferung aus, musst du die Rechnung bis zum fünfzehnten Tag des Monats ausstellen, der auf den Umsatzmonat folgt. Dieselbe Frist gilt für sonstige Leistungen im Sinne des § 3a Abs. 2 UStG in einem anderen Mitgliedstaat. In beiden Fällen gehören beide Nummern in die Rechnung, deine eigene und die des Leistungsempfängers.
Dazu kommt die Zusammenfassende Meldung an das BZSt. Sie ist bis zum 25. Tag nach Ablauf des Meldezeitraums zu übermitteln. Der Meldezeitraum ist im Grundsatz der Kalendermonat. Bleibt die Summe deiner innergemeinschaftlichen Warenlieferungen weder im laufenden Quartal noch in einem der vier vorangegangenen Quartale über 50.000 Euro, darfst du stattdessen quartalsweise melden.
Beispiel: Du lieferst im April Waren für 60.000 Euro an einen Händler in Belgien. Damit reißt du die Grenze von 50.000 Euro schon im laufenden Quartal und musst für April monatlich melden, und zwar bis zum 25. Tag des Folgemonats. Die bereits abgelaufenen Monate desselben Quartals wandern in dieselbe Meldung.
| Pflicht | Frist | Grundlage |
|---|---|---|
| Rechnung bei innergemeinschaftlicher Lieferung | bis zum fünfzehnten Tag des Folgemonats | § 14a UStG |
| Zusammenfassende Meldung, Regelfall Monat | bis zum 25. Tag nach Ablauf des Meldezeitraums | § 18a Abs. 1 UStG |
| Zusammenfassende Meldung, Quartal statt Monat | zulässig bis 50.000 Euro je Quartal | § 18a Abs. 1 UStG |
Die Fristen regeln § 14a UStG und § 18a Abs. 1 UStG.
Dienstleistungen an EU-Kunden: das Reverse-Charge-Verfahren
Nicht nur beim Warenverkauf brauchst du die Nummer. Erbringst du eine Dienstleistung für ein Unternehmen in einem anderen EU-Staat, etwa als Designerin, Entwickler oder Berater, wird die Leistung in der Regel dort besteuert, wo dein Kunde sitzt. Die Steuer schuldet dann nicht du, sondern dein Kunde. Das nennt sich Reverse-Charge-Verfahren oder Umkehr der Steuerschuldnerschaft.
Für deine Rechnungsstellung heißt das: keine deutsche Umsatzsteuer ausweisen, stattdessen deine eigene USt-IdNr. und die deines Kunden angeben und den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ aufnehmen. Prüf die Nummer deines Kunden vorher wie oben beschrieben. Fehlt sie oder ist dein Kunde gar kein Unternehmer, kann die Leistung in Deutschland steuerpflichtig sein, und dann schuldest du die Umsatzsteuer selbst.
Kleinunternehmer: zwei Nummern, die man leicht verwechselt
Als Kleinunternehmer nach § 19 UStG bleiben deine Umsätze steuerfrei, solange dein Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Die Vorschriften über die Steuerbefreiung innergemeinschaftlicher Lieferungen wendest du dann nicht an. Eine USt-IdNr. kannst du trotzdem bekommen, und du brauchst sie zum Beispiel, wenn du Leistungen von Unternehmen aus dem EU-Ausland beziehst.
Davon zu trennen ist die Kleinunternehmer-Identifikationsnummer. Willst du die Kleinunternehmerbefreiung in einem anderen Mitgliedstaat nutzen, musst du am besonderen Meldeverfahren nach § 19a UStG teilnehmen, und dafür erteilt dir das BZSt diese eigene Nummer. Voraussetzung ist unter anderem ein Jahresumsatz im Gemeinschaftsgebiet von höchstens 100.000 Euro im Vorjahr und im laufenden Jahr. Das ist ein anderes Verfahren als die Vergabe der USt-IdNr., auch wenn dieselbe Behörde dahintersteht.
Die Regeln für Kleinunternehmer stehen in § 19 UStG und § 19a UStG.
Häufige Fragen zur USt-IdNr.
Wie lange dauert es, bis die USt-IdNr. da ist?
Eine feste Bearbeitungszeit nennt das BZSt nicht. Es hängt daran, wann dein Finanzamt die Daten übermittelt. Bei einer Neugründung über den Fragebogen können bis zur Weiterleitung an das BZSt einige Wochen vergehen, danach kommt die Nummer per Post.
Kann ich die Nummer per E-Mail oder telefonisch erfragen?
Nein. Die Bekanntgabe einer neu zugeteilten oder einer bereits bestehenden gültigen USt-IdNr. erfolgt ausschließlich auf dem Postweg. Eine Auskunft per E-Mail, Telefon oder Chatbot ist aus rechtlichen Gründen ausgeschlossen.
Brauche ich die USt-IdNr. als Kleinunternehmer?
Für rein inländische Geschäfte nicht. Sobald du Leistungen von Unternehmen aus anderen Mitgliedstaaten beziehst oder dort Waren erwirbst, wird sie gebraucht. Antragsberechtigt bist du als Unternehmer unabhängig davon, ob du die Kleinunternehmerregelung anwendest.
Meine USt-IdNr. ist plötzlich ungültig. Was tun?
Voraussetzung für die Gültigkeit ist, dass dein Unternehmen beim zuständigen Finanzamt als Unternehmer registriert ist. Das BZSt arbeitet mit den Daten, die es von dort bekommt, und kann sie weder berichtigen noch ergänzen. Der Weg führt also zum Finanzamt, nicht zum BZSt.
Fazit
Die USt-IdNr. selbst ist der einfachste Teil: ein Kreuz im Fragebogen oder ein kurzes Online-Formular, ohne Gebühr. Aufwendiger ist, was danach kommt. Du prüfst die Nummern deiner EU-Kunden über das Bestätigungsverfahren, stellst Rechnungen bis zum fünfzehnten Tag des Folgemonats und meldest deine innergemeinschaftlichen Umsätze bis zum 25. Tag nach Ablauf des Meldezeitraums. Wer das von Beginn an in seine Abläufe einbaut, spart sich Rückfragen des Finanzamts. Bei Zweifeln im Einzelfall klärst du die Einordnung deiner Umsätze mit deiner Steuerberatung oder der zuständigen Kammer.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.