Inhalt dieses Artikels
Stand: 9. Oktober 2026. Pflichtangaben, Fristen und Übergangsregeln zur E-Rechnung entsprechen dem geltenden Umsatzsteuergesetz und den Antworten des Bundesfinanzministeriums.
Die erste eigene Rechnung ist schneller geschrieben als geprüft. Fehlt eine Pflichtangabe, darf dein Auftraggeber die Vorsteuer daraus zunächst nicht ziehen, und das Dokument kommt zurück. Wie du eine Rechnung praktisch in einem Programm aufbaust, zeigt dir unsere Anleitung zum Erstellen einer Rechnung. Hier geht es um die Frage dahinter: Was muss rechtlich drinstehen, wie sieht ein Muster aus, welche Fristen laufen, was gilt für Kleinunternehmer und was ändert sich gerade durch die E-Rechnung?
Diese Pflichtangaben gehören in jede Rechnung
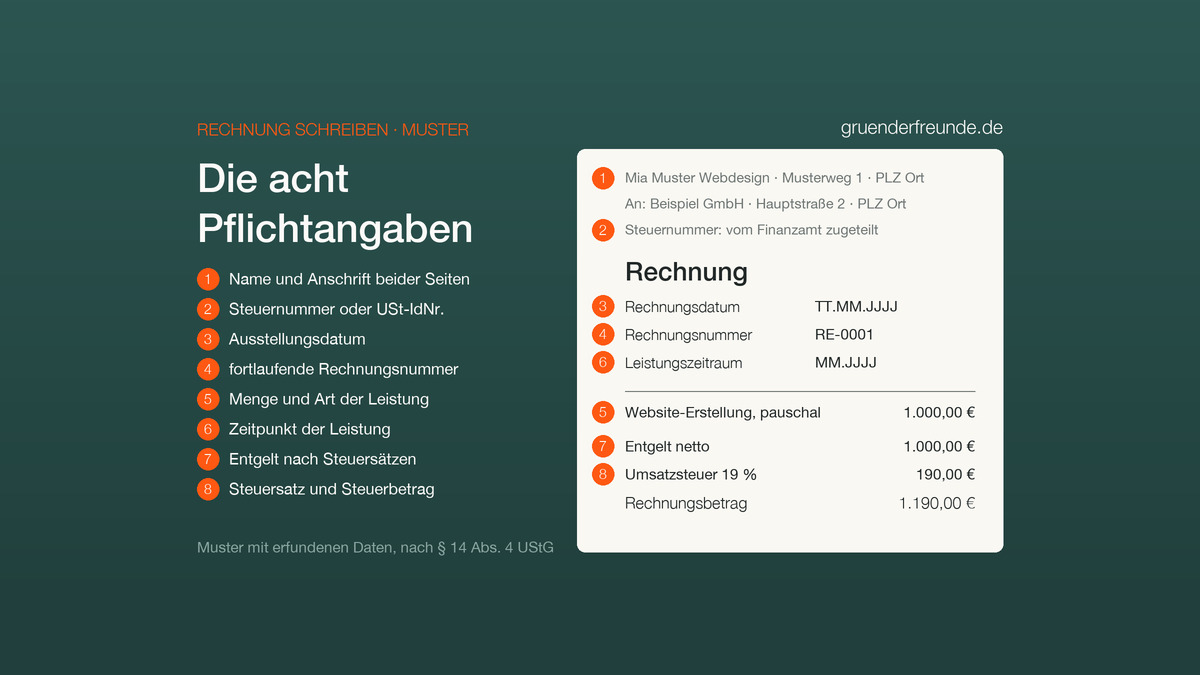
Das Umsatzsteuergesetz interessiert sich nicht dafür, wie dein Dokument überschrieben ist. Rechnung ist nach § 14 Abs. 1 UStG jedes Dokument, mit dem über eine Lieferung oder sonstige Leistung abgerechnet wird, gleichgültig, wie es im Geschäftsverkehr bezeichnet wird. Es zählt der Inhalt, und den gibt § 14 Abs. 4 UStG vor:
- vollständiger Name und vollständige Anschrift von dir und deinem Kunden
- deine Steuernummer vom Finanzamt oder deine Umsatzsteuer-Identifikationsnummer vom Bundeszentralamt für Steuern
- das Ausstellungsdatum
- eine fortlaufende Rechnungsnummer, die du einmalig vergibst
- Menge und handelsübliche Bezeichnung der Ware oder Umfang und Art der Leistung
- der Zeitpunkt der Lieferung oder sonstigen Leistung
- das nach Steuersätzen und einzelnen Steuerbefreiungen aufgeschlüsselte Entgelt samt jeder vorher vereinbarten Minderung, soweit sie nicht schon im Entgelt steckt
- der anzuwendende Steuersatz und der Steuerbetrag, bei einer Steuerbefreiung ein Hinweis darauf
Zwei weitere Angaben treffen nur Sonderfälle: der Hinweis auf die Aufbewahrungspflicht des Empfängers, wenn du für eine Privatperson an deren Grundstück arbeitest, und das Wort „Gutschrift“, wenn dein Kunde nach vorheriger Vereinbarung selbst abrechnet.
Am häufigsten fehlt der Leistungszeitpunkt. Er ist eine eigene Angabe neben dem Ausstellungsdatum, auch wenn beide auf denselben Tag fallen. Dann gehört trotzdem eine Zeile wie „Leistungsdatum entspricht Rechnungsdatum“ in das Dokument.
Muster: so sieht eine vollständige Rechnung aus
Die Grafik zeigt eine Rechnung mit allen acht Pflichtangaben, nummeriert in derselben Reihenfolge wie die Liste oben. Name, Beträge und Leistung sind erfunden. Wer diese Felder einmal sauber in seine Vorlage oder sein Rechnungsprogramm überträgt, muss bei der nächsten Rechnung nur noch Kunde, Leistung und Betrag tauschen.
Drei Felder gehören nicht zu den Pflichtangaben, sparen dir aber Ärger: deine Bankverbindung, ein Zahlungsziel und, bei Privatkunden, der Hinweis auf den Verzug nach Ablauf der Frist. Was es damit auf sich hat, steht weiter unten im Abschnitt zu Zahlungsziel und Mahnung.
Kleinbetragsrechnung: bis 250 Euro reicht die kurze Form
Für kleine Beträge gibt es eine Erleichterung. Übersteigt der Gesamtbetrag einer Rechnung 250 Euro nicht, muss sie nach § 33 UStDV nur noch deinen Namen und deine Anschrift, das Ausstellungsdatum, Menge und Art der Leistung sowie das Entgelt und den Steuerbetrag in einer Summe samt Steuersatz enthalten. Maßgeblich ist dabei der Gesamtbetrag der Rechnung, also der Betrag einschließlich Umsatzsteuer. Ausgenommen sind Lieferungen ins EU-Ausland und Umsätze, bei denen dein Kunde die Steuer schuldet; dort hilft die kurze Form nicht. Mehr dazu im Ratgeber zur Kleinbetragsrechnung.
Beispiel: Du reparierst eine Espressomaschine und berechnest dafür ein Entgelt von 200 Euro. Bei einem Steuersatz von 19 Prozent nach § 12 UStG kommen im Beispiel 38 Euro Umsatzsteuer dazu, der Gesamtbetrag der Rechnung liegt im Beispiel damit bei 238 Euro und bleibt unter der Grenze. Du darfst die kurze Form verwenden, musst es aber nicht.
Welche Angabe in welcher Rechnungsart verlangt wird, zeigt die Übersicht:
| Angabe | Vollrechnung (§ 14 Abs. 4 UStG) | Kleinbetragsrechnung (§ 33 UStDV) | Kleinunternehmerrechnung (§ 34a UStDV) |
|---|---|---|---|
| Name und Anschrift des Ausstellers | Pflicht | Pflicht | Pflicht |
| Name und Anschrift des Empfängers | Pflicht | entfällt | Pflicht |
| Steuernummer oder USt-IdNr. | Pflicht | entfällt | Pflicht |
| Ausstellungsdatum | Pflicht | Pflicht | Pflicht |
| Fortlaufende Rechnungsnummer | Pflicht | entfällt | entfällt |
| Menge und Art der Leistung | Pflicht | Pflicht | Pflicht |
| Zeitpunkt der Leistung | Pflicht | entfällt | entfällt |
| Entgelt | nach Steuersätzen aufgeschlüsselt | mit der Steuer in einer Summe | in einer Summe |
| Steuersatz und Steuerbetrag | Pflicht | nur der Steuersatz | entfällt |
| Hinweis auf die Steuerbefreiung | nur bei Steuerbefreiung | nur bei Steuerbefreiung | Pflicht |
Die kurze Form ist ein Angebot, keine Vorschrift. Wer ohnehin aus einer Vorlage heraus schreibt, füllt die vollen Angaben mit und muss bei der nächsten größeren Rechnung nichts umstellen.
Kleinunternehmer-Rechnung: ohne Umsatzsteuer, mit Hinweis
Nutzt du die Kleinunternehmerregelung, weist du in der Rechnung keine Umsatzsteuer aus. Deine Umsätze sind nach § 19 Abs. 1 UStG steuerfrei, wenn dein Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Was sonst an der Regelung hängt, steht in unserem Überblick zur Kleinunternehmerregelung.
Deine Rechnung richtet sich dann nach § 34a UStDV. Statt Steuersatz und Steuerbetrag nennst du das Entgelt in einer Summe und weist darauf hin, dass für die Leistung die Steuerbefreiung für Kleinunternehmer gilt. Name und Anschrift beider Seiten, deine Steuernummer oder Kleinunternehmer-Identifikationsnummer und das Ausstellungsdatum bleiben Pflicht.
Den Hinweis wegzulassen ist ärgerlich, ihn durch einen Steuerausweis zu ersetzen ist teuer: Wer in einer Rechnung einen Steuerbetrag gesondert ausweist, obwohl er dazu nicht berechtigt ist, schuldet den ausgewiesenen Betrag nach § 14c Abs. 2 UStG. Eine versehentlich mit 19 Prozent ausgestellte Rechnung kostet dich also genau diese Steuer. Sie wieder loszuwerden ist aufwendig: Die Berichtigung setzt voraus, dass die Gefährdung des Steueraufkommens beseitigt ist, dein Kunde die Vorsteuer also nicht gezogen oder bereits zurückgezahlt hat, und sie ist beim Finanzamt gesondert zu beantragen.
E-Rechnungspflicht: wie lange Papier und PDF noch reichen
Das Gesetz unterscheidet inzwischen zwei Arten von Rechnung. Eine elektronische Rechnung ist nach § 14 Abs. 1 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Alles andere, also Papier und auch die PDF-Rechnung im Mailanhang, gilt als sonstige Rechnung.
Für Leistungen an andere Unternehmen im Inland verlangt § 14 Abs. 2 UStG die elektronische Rechnung. Ausgenommen bleiben dauerhaft die Kleinbetragsrechnung bis 250 Euro und die Rechnung eines Kleinunternehmers: § 33 UStDV und § 34a UStDV erlauben für sie jeweils ausdrücklich, die Rechnung immer als sonstige Rechnung zu übermitteln. Für alle übrigen Fälle räumt § 27 Abs. 38 UStG gestaffelt Zeit ein:
| Umsatz ausgeführt | Papier oder PDF zulässig bis | Bedingung |
|---|---|---|
| vor dem 1. Januar 2027 | 31. Dezember 2026 | keine |
| nach dem 31. Dezember 2026 und vor dem 1. Januar 2028 | 31. Dezember 2027 | Gesamtumsatz im Vorjahr nicht mehr als 800.000 Euro |
| Kleinbetragsrechnung und Kleinunternehmer | dauerhaft | keine |
Wer also mehr als 800.000 Euro Vorjahresumsatz hat, muss im Geschäftsverkehr ab dem 1. Januar 2027 elektronisch abrechnen, alle anderen spätestens ein Jahr danach. Die Zeit bis dahin reicht für die Umstellung, aber nicht für ein Zögern bis zum letzten Monat.
Beim Empfang sieht es anders aus. Eine sonstige Rechnung in einem elektronischen Format braucht nach § 14 Abs. 1 UStG die Zustimmung des Empfängers, eine elektronische Rechnung im Pflichtfall nicht. Praktisch heißt das: Du musst eine E-Rechnung entgegennehmen können, auch solange du selbst noch Papier verschicken darfst. Eine Mailadresse und ein Programm, das die Datei lesbar macht, genügen dafür.
XRechnung oder ZUGFeRD: welche Formate gelten
Nach den Antworten des Bundesfinanzministeriums zur E-Rechnung erfüllen insbesondere die in Deutschland üblichen Formate XRechnung und ZUGFeRD ab Version 2.0.1 die umsatzsteuerlichen Voraussetzungen, mit Ausnahme der Profile MINIMUM und BASIC-WL. Der Unterschied für die Praxis: Eine XRechnung ist eine reine Datei ohne Ansicht für Menschen, eine ZUGFeRD-Rechnung ist ein PDF mit eingebetteten Daten und lässt sich deshalb auch ohne Spezialprogramm lesen. Ein selbst gebautes PDF aus Word oder einer Tabellenkalkulation ist dagegen keine E-Rechnung, auch wenn es elektronisch verschickt wird.
Rechnung erstellen: Vorlage, Word oder Rechnungsprogramm?
Für die ersten Rechnungen an Privatkunden reicht eine saubere Vorlage. Sobald du im B2B-Bereich abrechnest, führt an einem Rechnungsprogramm kaum ein Weg vorbei, weil nur Software das strukturierte Format der E-Rechnung zuverlässig erzeugt. Gute Programme vergeben die Rechnungsnummern automatisch fortlaufend, rechnen Steuersätze getrennt aus, verschicken XRechnung oder ZUGFeRD und übergeben die Daten an die Buchhaltung. Ein kostenloser Online-Rechnungsgenerator taugt für den Anfang, sofern er alle Pflichtangaben abfragt und die Nummern selbst verwaltet; für die E-Rechnung muss er ausdrücklich XRechnung oder ZUGFeRD ausgeben. Welche Anbieter es gibt und was sie kosten, zeigt unser Vergleich der Buchhaltungsprogramme für Gründer.
Rechnungen ins EU-Ausland: Reverse Charge
Bei Leistungen an Unternehmen im EU-Ausland gelten zusätzliche Angaben. Schuldet dein Kunde die Steuer, verlangt § 14a UStG den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ auf der Rechnung, dazu kommen beide Umsatzsteuer-Identifikationsnummern. Wie das Reverse-Charge-Verfahren praktisch funktioniert, steht im Ratgeber USt-ID beantragen und EU-Rechnungen schreiben.
Häufige Fehler bei der Rechnungsstellung
Die meisten Rechnungen scheitern nicht an komplizierten Fällen, sondern an denselben Kleinigkeiten. Diese Fehler kommen in der Praxis am häufigsten vor:
- Leistungszeitpunkt fehlt: Das Rechnungsdatum ersetzt ihn nicht, auch wenn beide gleich sind.
- Unvollständige Anschrift: Name und Anschrift des leistenden Unternehmers und des Kunden müssen vollständig und richtig sein; ein falsch geschriebener Firmenname oder eine veraltete Adresse führen regelmäßig zu Rückfragen.
- Doppelte Rechnungsnummer: Jede Nummer darf nur einmal vorkommen, auch über mehrere Nummernkreise hinweg.
- Steuer als Kleinunternehmer ausgewiesen: Dann wird sie nach § 14c Abs. 2 UStG geschuldet, statt des Hinweises auf die Steuerbefreiung steht plötzlich ein Steuerbetrag auf dem Papier.
- Pauschale Leistungsbeschreibung: „Beratung“ oder „Dienstleistungen laut Absprache“ ist zu wenig, Art und Umfang müssen erkennbar sein.
- Falscher Rechnungsbetrag: Rundungsfehler zwischen Netto, Steuer und Brutto fallen spätestens beim Kunden auf; ein Rechnungsprogramm rechnet sie verlässlich.
Wer eine fehlerhafte Rechnung korrigiert, schickt eine Berichtigung mit Bezug auf die ursprüngliche Rechnungsnummer. Sonderregeln gelten nur für wenige Fälle, etwa Fahrausweise im Personenverkehr, die mit noch weniger Angaben auskommen. Und wer an öffentliche Auftraggeber liefert, muss deren Vorgaben zur E-Rechnung beachten, die über die Bund- und Länderportale laufen.
Fristen: sechs Monate zum Ausstellen, acht Jahre zum Aufbewahren
Für Leistungen an andere Unternehmen, an juristische Personen ohne Unternehmereigenschaft und für steuerpflichtige Leistungen im Zusammenhang mit einem Grundstück bist du nach § 14 Abs. 2 UStG verpflichtet, innerhalb von 6 Monaten nach Ausführung der Leistung eine Rechnung auszustellen, soweit der Umsatz nicht unter eine der Steuerbefreiungen fällt, die diese Vorschrift ausnimmt. Gegenüber privaten Kunden außerhalb dieser Fälle bist du dazu berechtigt, aber nicht verpflichtet.
Aufbewahren musst du das Doppel jeder Rechnung, die du ausstellst, und jede Rechnung, die du bekommst, nach § 14b Abs. 1 UStG 8 Jahre lang. Die Frist beginnt nicht am Rechnungsdatum, sondern mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt worden ist. E-Rechnungen bewahrst du dabei im Originalformat auf, nicht nur als Ausdruck. Diese Belege sind zugleich die Grundlage deiner Einnahmenüberschussrechnung, und wer Ausgangs- und Eingangsrechnungen gleich sortiert ablegt, sucht am Jahresende nicht danach.
Zahlungsziel, Verzug und Mahnung
Ein Zahlungsziel ist keine Pflichtangabe, aber es entscheidet, wann dein Geld kommt. Ohne Mahnung gerät ein Kunde nach dem Merkblatt der IHK Düsseldorf in Verzug, wenn er eine Entgeltforderung 30 Tage nach Fälligkeit und Zugang der Rechnung nicht bezahlt. Bei Privatkunden gilt diese Regel nur, wenn die Rechnung ausdrücklich auf diese Folge hinweist; ein Satz wie „Zahlst du nicht innerhalb von 30 Tagen nach Zugang dieser Rechnung, kommst du ohne weitere Mahnung in Verzug“ gehört deshalb in jede Rechnung an Verbraucher.
Im Geschäftsverkehr unter Unternehmern beträgt der Verzugszins neun Prozentpunkte über dem Basiszinssatz, und von einem Schuldner, der kein Verbraucher ist, kannst du zusätzlich eine Pauschale von 40 Euro verlangen. Wer früher Klarheit will, verschickt eine Mahnung schon vor Ablauf der 30 Tage. Wie du sie formulierst, steht im Ratgeber Mahnung schreiben.
Häufige Fragen zum Rechnung schreiben
Muss die Rechnungsnummer lückenlos sein?
Das Gesetz verlangt eine fortlaufende Nummer, die du zur Identifizierung der Rechnung einmalig vergibst, und erlaubt dabei ausdrücklich mehrere Zahlenreihen. Eine lückenlose Folge schreibt § 14 Abs. 4 UStG nicht vor. Getrennte Kreise für Kunden, Jahre oder Standorte sind also zulässig, solange keine Nummer zweimal auftaucht.
Darf ich als Privatperson eine Rechnung schreiben?
Ein Dokument über eine erbrachte Leistung darfst du immer ausstellen. Die Pflichtangaben aus § 14 Abs. 4 UStG richten sich aber an Unternehmer, und Umsatzsteuer darfst du als Privatperson nicht ausweisen. Tust du es doch, schuldest du den ausgewiesenen Betrag nach § 14c Abs. 2 UStG dem Finanzamt. Wer regelmäßig Rechnungen schreibt, sollte zuerst sein Gewerbe anmelden und eine Steuernummer beantragen.
Was ist der Unterschied zwischen Steuernummer und Umsatzsteuer-Identifikationsnummer?
Die Steuernummer bekommst du vom Finanzamt, die Umsatzsteuer-Identifikationsnummer vom Bundeszentralamt für Steuern. In der Rechnung genügt eine von beiden. Wer Leistungen ins EU-Ausland abrechnet, kommt an der Umsatzsteuer-Identifikationsnummer allerdings nicht vorbei.
Reicht ein PDF per E-Mail als Rechnung?
Gegenüber privaten Kunden ja, sofern sie zustimmen. Im Geschäftsverkehr ist das PDF eine sonstige Rechnung und damit grundsätzlich nur so lange zulässig, wie eine Übergangsregel aus § 27 Abs. 38 UStG für dich greift. Zwei Fälle bleiben davon dauerhaft ausgenommen: die Kleinbetragsrechnung bis 250 Euro nach § 33 UStDV und die Rechnung eines Kleinunternehmers nach § 34a UStDV. Beide darfst du auch nach Ablauf der Übergangsfristen weiter als PDF oder auf Papier verschicken.
Ab wann gilt die E-Rechnungspflicht für mich?
Empfangen musst du E-Rechnungen schon heute können. Ausstellen musst du sie im Geschäftsverkehr für Umsätze ab dem 1. Januar 2027, wenn dein Vorjahresumsatz über 800.000 Euro lag, sonst für Umsätze ab dem 1. Januar 2028. Kleinunternehmer und Kleinbetragsrechnungen sind ausgenommen.
Was tue ich, wenn eine Angabe fehlt?
Du lieferst die fehlende Angabe nach. Nach § 14 Abs. 4 UStG ist eine solche Berichtigung ausdrücklich kein rückwirkendes Ereignis im Sinne der Abgabenordnung, was vor allem für die Verzinsung zählt. In welcher Form du berichtigst, ob über ein ergänzendes Dokument oder über Storno und Neuausstellung, schreibt die Vorschrift dir nicht vor.
Fazit
Eine Rechnung, die durchgeht, ist keine Fleißarbeit, sondern eine Liste, die man einmal richtig anlegt. Wer die Angaben aus § 14 Abs. 4 UStG in seine Vorlage schreibt, den Leistungszeitpunkt nicht vergisst und bei Kleinunternehmerumsätzen den Hinweis nach § 34a UStDV setzt, hat den Teil erledigt, an dem die meisten Rückläufer hängen. Bleibt die E-Rechnung: Wer gerade erst sein Gewerbe angemeldet hat, richtet sich am besten sofort auf XRechnung oder ZUGFeRD ein, statt die Umstellung zweimal zu machen. Bei kniffligen Fällen, etwa Leistungen ins Ausland oder Bauleistungen, fragst du deine Steuerberatung oder deine Kammer.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.