Inhalt dieses Artikels
Der EU Inc Ratsbeschluss vom 23. Oktober 2026 hat in der Startup-Szene für viel Aufmerksamkeit gesorgt. Der Rat der Europäischen Union hat seinen Verhandlungsstandpunkt zu EU Inc. beschlossen und damit den Vorschlag politisch ein gutes Stück vorangebracht. Was er nicht geschaffen hat: eine Gesellschaftsform, die ihr heute gründen oder in die ihr umwandeln könnt.
Trotzdem lohnt sich der Blick genau jetzt. Wer 2027 in mehrere EU-Märkte expandieren, internationales Kapital aufnehmen oder Mitarbeitende über Grenzen hinweg beteiligen will, kann schon heute interne Hürden abbauen. Dieser Beitrag erklärt, was belastbar ist, was offen bleibt und welche Vorbereitungen unabhängig vom finalen Gesetzestext sinnvoll sind. Eine GmbH oder UG wird dadurch kurzfristig nicht ersetzt. Und noch ein Hinweis vorweg: Das hier ist allgemeine Orientierung, keine Rechts- oder Steuerberatung für euren Einzelfall.
Quelle: Pressemitteilung des Rates der EU vom 23. Oktober 2026
Inhaltsverzeichnis
- Was hinter dem neuen europäischen Rahmen steckt
- Was der Ratsstandpunkt bereits greifbar macht
- Warum 2027 noch kein verlässlicher Starttermin ist
- Drei Situationen, in denen Vorbereitung sofort Nutzen bringt
- Diese Grenzen bleiben für Gründer:innen entscheidend
- Die 30-Tage-Checkliste für Corporate Readiness
- FAQ
- Fazit
Was hinter dem neuen europäischen Rahmen steckt
EU Inc. ist als optionaler, harmonisierter europäischer gesellschaftsrechtlicher Rahmen für innovative Unternehmen und Start-ups geplant. Die Idee dahinter: eine EU Rechtsform für Startups, die grenzüberschreitend funktioniert und nicht an jeder Landesgrenze neu erklärt werden muss.
In der Debatte fällt oft der Begriff „28th regime“. Gemeint ist damit ein zusätzliches EU-Regime neben den 27 nationalen Gesellschaftsrechtsrahmen. Es geht also nicht um ein einheitliches Gesetz, das alle nationalen Rechtsformen vollständig ersetzt.
Daraus folgt eine klare Abgrenzung:
- GmbH, UG und andere nationale Gesellschaftsformen bleiben bestehen und können weiterhin die passende Wahl sein.
- EU Inc. soll nach dem Vorschlag eine zusätzliche Wahlmöglichkeit für grenzüberschreitend ausgerichtete Unternehmen schaffen.
- Nicht geregelte Fragen sollen grundsätzlich weiterhin nach dem Recht des Sitzmitgliedstaats behandelt werden.
Die geplante Logik umfasst digitale Gründung, vereinfachte Kapitalmaßnahmen und Anteilsübertragungen sowie moderne Finanzierungsinstrumente. Wichtig bei der Lektüre aller Zusammenfassungen: Das sind Ziele des Gesetzgebungsvorschlags, keine bereits verfügbaren Funktionen.
Quelle: Themenseite der Europäischen Kommission zu EU Inc.
Was der Ratsstandpunkt bereits greifbar macht
Vier Punkte aus dem Ratsstandpunkt werden besonders häufig zitiert. Hier stehen sie neben dem, was sie für euch bedeuten könnten, und neben der jeweiligen Einschränkung.
| Punkt im Ratsstandpunkt | Was das für Teams bedeuten könnte | Wichtige Einschränkung |
|---|---|---|
| Online-Registrierung im Fast-Track-Fall binnen zwei Tagen | Deutlich kürzere Wartezeit zwischen Entscheidung und handlungsfähiger Gesellschaft | Gedacht für standardisierte, vollständige Fälle, keine pauschale Zusage für jede komplexe Gründung |
| Kosten von maximal 100 Euro für die Registrierung | Kalkulierbare Einstiegskosten, auch bei mehreren Gesellschaften | Umfasst nicht automatisch Beratung, Übersetzungen, Sonderprüfungen oder sonstige Unternehmensaufwände |
| Digital-by-default als Regelfall | Vorteil vor allem für Teams, die Dokumente, Freigaben und Registerinformationen bereits digital strukturiert führen | Papierprozesse und Einzelwissen im Team bremsen weiterhin, unabhängig vom Verfahren |
| 21 Monate Umsetzungsfrist für die Mitgliedstaaten | Planbarer Korridor für die nationale Einführung | Die Frist läuft erst nach dem finalen Rechtsakt, nicht schon mit dem Ratsbeschluss |
Besonders relevant ist die Geldwäscheprävention. Das Ratsmandat erlaubt es, eine Registrierung nach nationalem Recht zu verzögern oder abzulehnen, wenn Gründe der Geldwäsche, der Terrorismusfinanzierung oder andere strafrechtliche Risiken vorliegen. Weitere Prüfungen, etwa zu Arbeits- oder Sozialversicherungsrecht, können parallel laufen.
Daraus ergibt sich die realistische Lesart: „Zwei Tage“ und „100 Euro“ sind ein Standardisierungsziel für geeignete Fälle. Sie sind kein Versprechen für komplexe Eigentümerstrukturen, internationale Beteiligte oder auffällige Prüfkonstellationen.
Quellen: Pressemitteilung des Rates der EU | Verhandlungsmandat des Rates (ST 14376/2026)
Warum 2027 noch kein verlässlicher Starttermin ist
Um den Stand richtig einzuordnen, hilft die Trennung der Institutionen. Die Europäische Kommission hat am 18. März 2026 den Vorschlag für den EU-Inc-Rahmen vorgelegt. Der Rat der Europäischen Union vertritt die Mitgliedstaaten und hat nun seinen Verhandlungsstandpunkt beschlossen. Das Europäische Parlament muss seine Position im ordentlichen Gesetzgebungsverfahren erst noch festlegen.
Der Ratsvorsitz kann also erst dann mit dem Parlament verhandeln, wenn dieses seinen Standpunkt bestimmt hat. Erst ein finaler EU-Rechtsakt schafft die Grundlage für die anschließende Umsetzungsphase in den Mitgliedstaaten.
Für die Planung heißt das: EU Inc 2027 ist ein sinnvoller Planungshorizont, aber kein belastbares Datum für eine sofort nutzbare Rechtsform. Eine voreilige Umstrukturierung allein wegen erwarteter Vorteile ergibt deshalb keinen Sinn. Erst mit finalem Gesetzestext, nationaler Umsetzung und Blick auf euren konkreten Einzelfall lässt sich fundiert entscheiden.
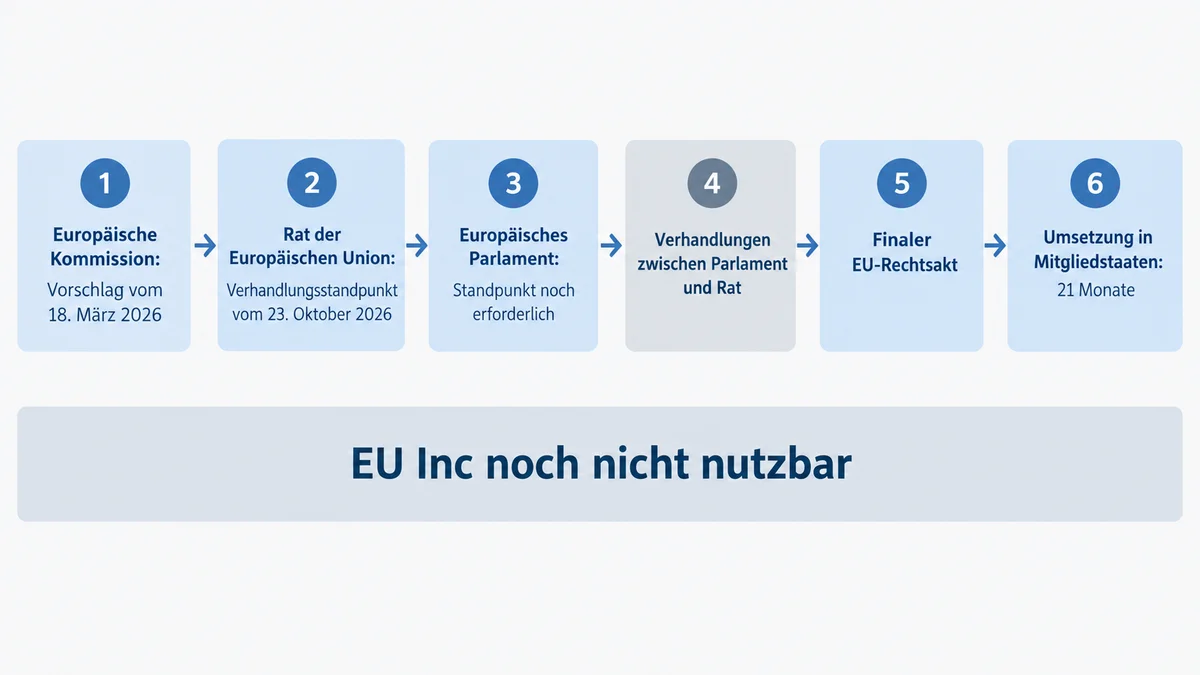
Quelle: Legislative Observatory des Europäischen Parlaments, Verfahren 2026/0074(COD)
Drei Situationen, in denen Vorbereitung sofort Nutzen bringt
Ein deutsches SaaS-Team plant den nächsten Markt
Die Ausgangslage kennen viele: eine deutsche GmbH, erste Kund:innen in Frankreich, Österreich oder den Niederlanden, aber ausschließlich deutschsprachige Vertrags- und Gesellschaftsunterlagen. Sobald internationale Partner, Investor:innen oder Dienstleister mitlesen, kostet das Zeit.
Was sich sofort vorbereiten lässt:
- Englische Kernunterlagen konsistent anlegen: Unternehmensprofil, Pitch Deck, Cap-Table-Zusammenfassung, zentrale Vertragsmuster und Datenschutzinformationen.
- Gesellschaftsdokumente, Registerdaten und Unterschriftsbefugnisse digital und versionssicher organisieren.
- Pro Zielland offene Themen zu Verträgen, Datenschutz, Steuer und Beschäftigung identifizieren, statt sie pauschal als durch EU Inc. gelöst anzusehen.
Wer perspektivisch europaweit gründen oder Tochtergesellschaften aufbauen will, reduziert mit dieser Vorbereitung spätere Reibung deutlich.
Ein VC-fähiges Startup hat internationale Investor:innen
Der Cap Table ist die zentrale Übersicht über Gesellschafter:innen, Beteiligungsquoten, Anteilsklassen, Optionen, Wandeldarlehen und sonstige Wandlungs- oder Nebenrechte. In der Praxis sind genau hier die typischen Stolpersteine: unterschiedliche Datenstände in Excel und Vertrag, fehlende Beschlüsse, nicht dokumentierte Vesting-Vereinbarungen, unklare Zustimmungsvorbehalte und uneinheitliche Übertragungsregeln.
Konkret vorbereiten lässt sich das so:
- Eine prüfbare Version des Cap Tables festlegen und mit Verträgen sowie Gesellschafterbeschlüssen abgleichen.
- Satzung und Gesellschaftervereinbarung auf Zustimmungserfordernisse, Übertragungsbeschränkungen und Informationsrechte prüfen.
- Einen digitalen Datenraum mit Gründungsunterlagen, Finanzierungsdokumenten, Beschlüssen und Beteiligungsvereinbarungen vollständig strukturieren.
Das verbessert eure Finanzierungsfähigkeit und die Due Diligence schon heute. Eine Vorentscheidung für eine spätere EU Inc. ist es ausdrücklich nicht.
Das Team plant Beteiligung für Hiring und Retention
Zwei Begriffe werden oft vermischt. Ein ESOP ist ein Beteiligungsprogramm mit echten Anteilen oder Optionen auf echte Anteile; je nach Ausgestaltung können gesellschaftsrechtliche Rechte entstehen. Ein VSOP ist eine virtuelle Beteiligung mit wirtschaftlicher Teilhabe am Exit oder Wertzuwachs, typischerweise ohne echte Gesellschafterstellung und ohne Stimmrechte.
Der Kommissionsvorschlag sieht ein optionales EU-Stock-Option-Modell mit aufgeschobener Besteuerung vor. Das könnte die Mitarbeiterbeteiligung EU-weit langfristig anschlussfähiger machen, ist aber noch kein geltendes Programm. Relevant ist das Thema trotzdem jetzt: Internationale Kandidat:innen erwarten nachvollziehbare Regeln zu Anteil, Vesting und möglichem Auszahlungszeitpunkt.
Dokumentiert deshalb frühzeitig: Berechtigtenkreis, Poolgröße beziehungsweise Budget, Vesting, Cliff, Good-Leaver- und Bad-Leaver-Regeln, Exit-Mechanik und die Kommunikation an Mitarbeitende. Steuer- und arbeitsrechtliche Folgen sind je Beschäftigungsland separat zu prüfen. Für deutsche echte Vermögensbeteiligungen bleibt unter anderem § 19a EStG relevant, und eine künftige EU-Regelung ersetzt diese nationale Prüfung nicht.
Quellen: Verordnungsvorschlag der Europäischen Kommission zum EU-Inc-Rahmen | § 19a EStG
Diese Grenzen bleiben für Gründer:innen entscheidend
So viel Bewegung im Verfahren steckt, so klar bleiben die offenen Punkte:
- Nationale Steuern: Die Besteuerung von Anteilen, Optionen und virtuellen Beteiligungen wird nicht umfassend vereinheitlicht. Steuerfolgen können sich je Land und Instrument unterscheiden.
- Arbeits- und Sozialversicherungsrecht: Beschäftigung, Sozialversicherung und lokale Arbeitgeberpflichten bleiben bei internationalen Teams ein eigenständiges Projekt.
- Arbeitnehmermitbestimmung: Der Ratsstandpunkt verweist auf nationale Regeln. Die Relevanz hängt unter anderem von Struktur, Größe und betroffenen Ländern ab.
- AML- und Identitätsprüfungen: Digitale Abläufe beschleunigen komplexe Prüfungen zu wirtschaftlich Berechtigten oder Risikofällen nicht automatisch.
- Umsetzungstempo: Auch nach dem finalen EU-Rechtsakt lässt sich die Qualität der praktischen Anwendung erst nach der Umsetzungsphase beurteilen.
Die Entscheidungsregel daraus ist einfach: Strukturiert nicht allein wegen erwarteter EU-Inc-Vorteile um. Bereitet zuerst belastbare Dokumentation und länderspezifische Prüfungsfragen vor.
Die 30-Tage-Checkliste für Corporate Readiness
Die folgenden Schritte schaffen keinen Anspruch auf EU Inc. Sie verbessern aber Geschwindigkeit und Qualität bei Expansion, Fundraising und späteren Strukturentscheidungen.
Woche 1: Eigentum und Governance bereinigen
- Cap Table inklusive Anteilen, Optionen, VSOP-Zusagen, Wandeldarlehen und Nebenrechten aktualisieren.
- Satzung, Gesellschaftervereinbarung, Gesellschafterbeschlüsse und Zustimmungsregeln auf Vollständigkeit und konsistente Versionen prüfen.
Woche 2: Beteiligungslogik schriftlich machen
- Bei bestehendem oder geplantem ESOP/VSOP Berechtigtenkreis, Vesting, Cliff, Leaver-Regeln und Exit-Auszahlung in einer verständlichen Programmlogik festhalten.
- Beschäftigungsland jeder teilnehmenden Person erfassen und steuerliche beziehungsweise arbeitsrechtliche Prüfbedarfe markieren.
Woche 3: Kernunterlagen international lesbar aufsetzen
- Englische Fassungen oder belastbare englische Zusammenfassungen für Unternehmensprofil, Pitch Deck, Cap Table, zentrale Verträge und Datenschutzunterlagen anlegen.
- Begriffe zu Beteiligung, Stimmrechten und Wandlung einheitlich verwenden, damit Investor:innen und internationale Mitarbeitende keine widersprüchlichen Informationen bekommen.
Woche 4: Digitale Nachweisfähigkeit herstellen
- Datenraum mit klarer Ordnerstruktur, benannten Verantwortlichen und Versionslogik einrichten.
- Registerdaten, wirtschaftlich Berechtigte, Zeichnungsberechtigungen und wiederkehrende Corporate-Prozesse dokumentieren.
- Papierabhängigkeiten, Einzelwissen und fehlende Freigabeprozesse als konkrete Risiken erfassen und priorisiert abbauen.
FAQ zum EU Inc Ratsbeschluss
Kann ich jetzt schon eine EU Inc. gründen?
Nein. Der Ratsbeschluss vom 23. Oktober 2026 legt nur den Verhandlungsstandpunkt der Mitgliedstaaten fest. Das Europäische Parlament muss seine Position noch beschließen, danach folgen Verhandlungen, ein finaler Rechtsakt und die nationale Umsetzung.
Was kostet die Gründung einer EU Inc. später?
Der Ratsstandpunkt sieht eine Obergrenze von 100 Euro für die Registrierung vor. Beratung, Übersetzungen, Notarthemen im Einzelfall oder zusätzliche Prüfungen sind darin nicht enthalten.
Wird die GmbH durch EU Inc. abgeschafft?
Nein. EU Inc. ist als optionales 28. Regime neben den 27 nationalen Gesellschaftsrechtsrahmen geplant. GmbH und UG bleiben bestehen und sind für viele Teams weiterhin die passende Wahl.
Was bedeutet das für mein VSOP-Programm?
Kurzfristig nichts. Ein mögliches EU-Stock-Option-Modell mit aufgeschobener Besteuerung ist Teil des Vorschlags, aber noch nicht geltendes Recht. Eure bestehenden Programme bleiben nach nationalem Steuer- und Arbeitsrecht zu beurteilen.
Fazit: Erst Struktur schaffen, dann Optionen bewerten
Der EU Inc Ratsbeschluss ist ein bedeutender, aber vorläufiger politischer Meilenstein. Die geplante europäische Logik kann Gründung und Wachstum künftig spürbar vereinfachen, live ist sie Ende 2026 jedoch nicht.
Wartet deshalb nicht auf die fertige EU Inc. Ein sauberer Cap Table, dokumentierte Mitarbeiterbeteiligung, englische Kernunterlagen und digitale Corporate-Prozesse zahlen schon heute auf schnellere EU-Skalierung ein, unabhängig davon, wie der finale Rechtsakt ausgestaltet wird.
Pro-Tipp: Legt im Datenraum eine einzige „Source of Truth“-Datei für den Cap Table fest und verlinkt dort jede Änderung mit dem zugehörigen Beschluss. Diese eine Gewohnheit spart euch in der nächsten Due Diligence mehr Zeit als jede Rechtsformdebatte.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.