Inhalt dieses Artikels
Auf dem Geschäftskonto liegt noch Geld, und trotzdem fühlt sich der Monat zäh an. Oder die Auswertung weist Gewinn aus, aber die größten Kund:innen haben schlicht noch nicht gezahlt. Genau an dieser Stelle lohnt es sich, die eigene BWA lesen zu können, statt nur den Kontostand zu checken.
Der Kontostand beantwortet eine einzige Frage: Wie viel Geld ist gerade verfügbar? Die Betriebswirtschaftliche Auswertung beantwortet eine andere: Wie entwickelt sich das operative Geschäft? Beide Perspektiven brauchst du, aber sie messen nicht dasselbe.
In diesem Beitrag lernst du, welche Zeilen wirklich zählen, welche fünf bis sieben Werte du dauerhaft verfolgen solltest, wie du Abweichungen einordnest und wie du in rund 30 Minuten pro Monat zu Entscheidungen kommst. Wir gehen der Reihe nach durch: Abgrenzung der Auswertungen, Lesereihenfolge, BWA Kennzahlen, drei typische Gründerfälle, Warnsignale und eine feste Monatsroutine.
Inhaltsverzeichnis
- Was die monatliche Auswertung zeigt und was nicht
- So liest du die Zahlen von oben nach unten
- Die sieben Werte, die Entscheidungen auslösen
- Abweichungen richtig einordnen
- Drei Situationen aus dem Gründeralltag
- Diese Signale verdienen einen zweiten Blick
- Die 30-Minuten-Routine am Monatsende
- Zahlen sicher bei Bank, Förderung und Investor:innen erklären
- Fazit
Was die monatliche Auswertung zeigt und was nicht
Kurz die BWA erklären für alle, die zum ersten Mal eine vor sich haben: Eine Betriebswirtschaftliche Auswertung verdichtet die Daten deiner laufenden Finanzbuchhaltung. Sie zeigt unterjährig Erlöse, Kosten und ein vorläufiges Ergebnis, einmal für den jeweiligen Monat und einmal kumuliert für das bisherige Jahr.
Wie das Ganze konkret aussieht, hängt von Kontenrahmen, Branche und Steuerkanzlei ab. Bei einer DATEV BWA ist deshalb nicht das optische Layout entscheidend, sondern die wirtschaftliche Logik der Zeilen. Wichtig zu wissen: Die BWA ähnelt einer unterjährigen GuV, folgt aber nicht zwingend den gesetzlichen Gliederungsvorschriften einer Gewinn- und Verlustrechnung nach § 275 HGB.
| Unterlage | Beantwortet vor allem | Wofür Gründer:innen sie nutzen |
|---|---|---|
| BWA | Entwicklung von Umsatz, Kosten und vorläufigem Ergebnis | Monatliche operative Steuerung |
| GuV | Gewinn und Verlust im Jahresabschluss | Rechtlich und steuerlich aufbereitete Rückschau |
| SuSa | Welche Einzelkonten wie bebucht wurden | Ursache einer auffälligen BWA-Zeile prüfen |
| Liquiditätsplan | Erwartete Ein- und Auszahlungen, Kontostände | Zahlungsfähigkeit und Finanzierungsbedarf sichern |
| Jahresabschluss | Verbindlicher Abschluss des Geschäftsjahres | Rückschau und formale Dokumentation |
Wenn also die Position „sonstige Kosten“ unerwartet steigt, ist die Summen- und Saldenliste die richtige Adresse. Sie bildet die detailliertere Kontenbasis unterhalb der verdichteten BWA-Zeilen.
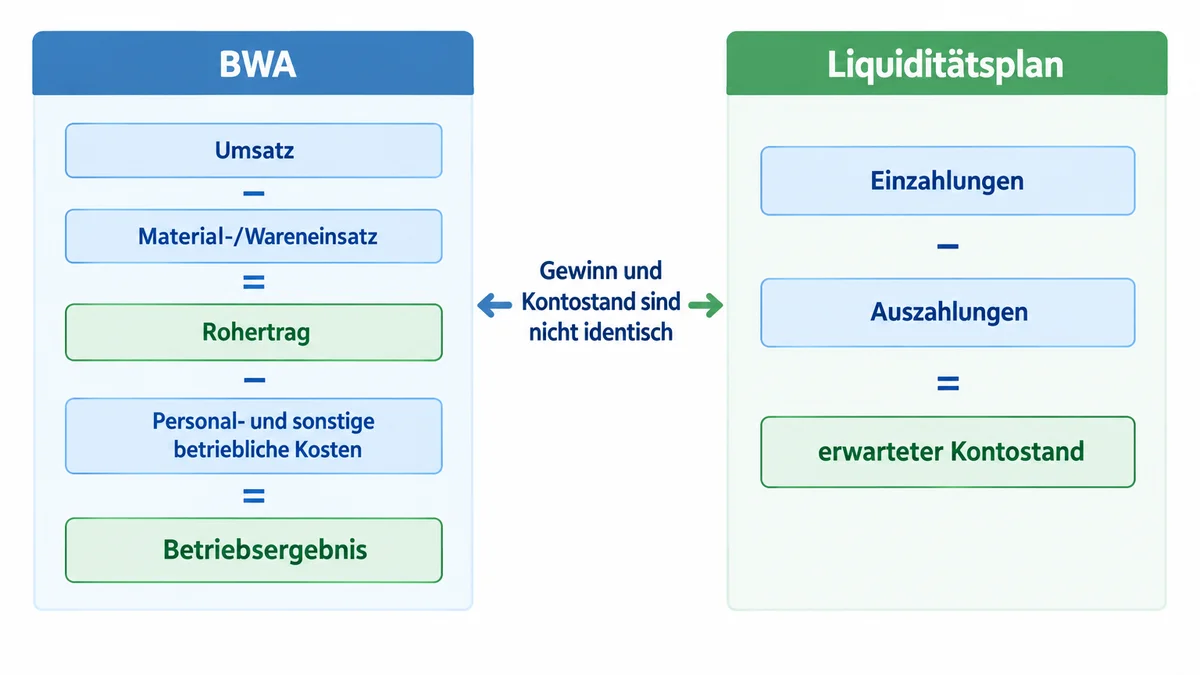
Besonders wichtig ist der Unterschied zwischen Gewinn und Liquidität. Offene Kundenrechnungen, Umsatzsteuerzahlungen, Kreditraten und Privatentnahmen können dein Konto spürbar beeinflussen, ohne das Betriebsergebnis in gleicher Weise zu verändern. Der Liquiditätsplan verfolgt genau diese Zahlungsströme inklusive Umsatzsteuer und zeigt über kumulierte Über- oder Unterdeckungen, wie viel Betriebsmittel du brauchst.
Quellen: Gründerplattform: BWA lesen | DATEV Leseprobe BWA und Controllingreport | IHK Schleswig-Holstein: Liquiditätsplan
So liest du die Zahlen von oben nach unten
Nimm dir vor, jede Auswertung immer in derselben Reihenfolge zu prüfen. Das verhindert, dass du direkt auf das Ergebnis starrst und die Ursachen übersiehst.
- Umsätze: Erlöse im aktuellen Monat, kumuliert im Jahr und im Vergleich zu Plan oder Vorjahr. Leitfragen: Gab es Preis-, Mengen- oder Mixeffekte? Wurden alle Leistungen und Rechnungen rechtzeitig erfasst?
- Material- oder Wareneinsatz: Direkte Kosten für eingekaufte Waren, Rohstoffe oder Fremdleistungen, die unmittelbar für die Leistungserbringung nötig sind. Besonders relevant für Handel, E-Commerce, Produktion und agenturähnliche Modelle.
- Rohertrag: Umsatz minus Material- beziehungsweise Wareneinsatz. Aus diesem Betrag musst du anschließend Personal, Marketing, Miete, Software und alle weiteren betrieblichen Kosten finanzieren.
- Personalkosten: Löhne, Gehälter und Arbeitgeberanteile. Je nach Buchungslogik tauchen freie Mitarbeitende unter sonstigen Kosten auf. Erwarte also nicht automatisch alle externen Ressourcen in einer einzigen Zeile.
- Sonstige betriebliche Kosten: Marketing, Miete, Versicherungen, Software, Beratung, Reisekosten, Gebühren. Konzentriere dich auf die größten und auf neu hinzugekommene wiederkehrende Posten, nicht auf jeden Kleinbetrag.
- Betriebsergebnis: Das vorläufige Ergebnis des operativen Geschäfts nach den betrieblichen Kosten. Ein positives Ergebnis ist kein Beweis für ausreichend Liquidität.
BWA verstehen heißt vor allem, Ursache-Wirkungs-Ketten zu lesen statt isolierte Zeilen zu bewerten. Beispiel: Der Umsatz steigt, der Wareneinsatz steigt überproportional, der Rohertrag sinkt. Dann ist dein Wachstum wirtschaftlich schwächer, als die Umsatzzahl vermuten lässt.
Quellen: Gründerplattform: BWA lesen
Die sieben BWA Kennzahlen, die Entscheidungen auslösen
| Wert | Einfache Berechnung | Was er zeigt | Mögliche Entscheidung |
|---|---|---|---|
| Umsatz | Summe der Erlöse | Nachfrage und Größenordnung, noch keine Profitabilität | Vertriebsfokus prüfen |
| Umsatzwachstum | Aktuell ÷ Vergleichsperiode | Entwicklung gegenüber Plan, Vormonat oder Vorjahresmonat | Bei Saisonalität Vorjahresvergleich bevorzugen |
| Rohertrag | Umsatz − Material-/Wareneinsatz | Was nach direkten Kosten übrig bleibt | Produkt- oder Leistungsmix anpassen |
| Rohertragsmarge | Rohertrag ÷ Umsatz × 100 | Hinweise auf Einkaufspreise, Rabatte, Retouren, Mix | Preise und Konditionen verhandeln |
| Personalkostenquote | Personalkosten ÷ Umsatz × 100 | Ob Teamkapazität schneller wächst als das Geschäft | Einstellungen an Meilensteine koppeln |
| Sonstige-Kosten-Quote | Sonstige Kosten ÷ Umsatz × 100 | Schleichend wachsende Fixkosten | Abos und Verträge bereinigen |
| Operative Marge | Betriebsergebnis ÷ Umsatz × 100 | Welcher Umsatzanteil nach operativen Kosten bleibt | Gesamtstruktur nachjustieren |
Eine Warnung gleich dazu: Es gibt keine allgemeingültig „gute“ Prozentzahl. Zielwerte hängen stark von Branche, Geschäftsmodell, Wachstumsphase und Saisonalität ab. Entscheidend ist die Entwicklung im eigenen Unternehmen und der Abgleich mit einem belastbaren Plan.
Quellen: Gründerplattform: BWA lesen | DATEV: Transparente Auswertungen
Abweichungen richtig einordnen, statt vorschnell zu reagieren
Drei Vergleichsarten reichen völlig aus. Der Monatsvergleich zeigt, was sich gegenüber dem Vormonat verändert hat, und eignet sich gut, um plötzliche Sprünge zu erkennen. Der Vorjahresvergleich stellt den gleichen Monat des Vorjahres gegenüber und ist bei saisonalen Geschäftsmodellen unverzichtbar. Der Plan-Ist-Vergleich zeigt, ob du noch auf Kurs bist.
Geh dabei immer in derselben Abfolge vor: Umsatz und Rohertrag vergleichen, dann Personalkosten und die größten sonstigen Kostenblöcke, dann das Betriebsergebnis, zum Schluss ein Gegencheck mit Liquiditätsvorschau und Kontostand. Für jede auffällige Abweichung stellst du vier Diagnosefragen: einmalig, saisonal, durch Buchungszeitpunkte verzerrt oder strukturell?
Ein einzelner schlechter Monat ist kein Problem. Handlungsbedarf entsteht bei wiederholten Abweichungen, starken Sprüngen oder einem Trend über mehrere Monate. Prüfe Abweichungen außerdem immer absolut in Euro und relativ in Prozent: 500 Euro können bei einer kleinen Kostenposition erheblich sein, bei einem großen Umsatzblock dagegen unwesentlich.
Quellen: DATEV Leitfaden Planzahlen-Controlling
Drei Situationen aus dem Gründeralltag
Fall 1: Solo-Service mit stabilem Umsatz
Der Umsatz bleibt weitgehend stabil, das Betriebsergebnis sinkt trotzdem. Häufige Ursache: mehr externe Unterstützung, zusätzliche Software-Abos und gestiegene Reisekosten treiben die sonstigen Kosten. Die richtige Interpretation besteht darin, nicht nur den Umsatz zu betrachten, sondern die Kostenquote und die Profitabilität je Auftragsart. Mögliche Handlung: wenig rentable Leistungen reduzieren, Preisgespräche vorbereiten, Pakete bündeln oder wiederkehrende Ausgaben kündigen beziehungsweise zusammenlegen.
Fall 2: Wachsendes Software-Abo-Team
SaaS bedeutet hier schlicht: Software, die Kund:innen online im Abonnement nutzen. Der wiederkehrende Umsatz wächst, der monatliche Verlust steigt trotzdem. Typische Ursache: Neueinstellungen und Marketing wachsen schneller als der Rohertrag. Wachstum ist nur dann gesund, wenn Team- und Akquisekosten zur geplanten Umsatzentwicklung und zur Liquidität passen. Mögliche Handlung: Neueinstellungen an klar definierte Umsatzmeilensteine koppeln, Marketingkanäle auf Wirtschaftlichkeit prüfen und den Runway überwachen, also den Zeitraum bis zur Erschöpfung der verfügbaren Liquidität.
Fall 3: Handel oder E-Commerce mit mehr Umsatz, aber kaum Ergebnisplus
Der Umsatz steigt deutlich, das Betriebsergebnis verbessert sich kaum. Ursache sind oft höherer Wareneinsatz, Rabattaktionen, Retouren oder gestiegene Einkaufspreise, die die Rohertragsmarge drücken. Umsatzwachstum ohne ausreichenden Rohertrag kann unprofitables Wachstum bedeuten. Mögliche Handlung: Deckungsbeiträge nach Produktgruppe prüfen, Rabatte begrenzen, Einkaufskonditionen neu verhandeln und Retourengründe systematisch auswerten.
Diese Signale verdienen einen zweiten Blick
- Stabile Umsätze, steigende Kosten: Die drei größten Kostenanstiege in der SuSa oder den Kostenkonten prüfen. Verträge, Abos, externe Dienstleistungen und Marketing priorisiert durchgehen.
- Sinkende Rohertragsmarge: Preise, Rabatte, Einkaufskonditionen, Retouren sowie Produkt- und Kundenmix analysieren. Preis- oder Einkaufsmaßnahmen nicht unnötig vertagen.
- Personalkosten wachsen schneller als Umsatz und Rohertrag: Auslastung, Produktivität, Neueinstellungen und externe Kapazitäten prüfen und Kapazitätsentscheidungen mit Umsatz- und Liquiditätsplanung verbinden.
- Hohe Privatentnahmen: Bei Einzelunternehmen und Personengesellschaften sind Privatentnahmen typischerweise keine betrieblichen Kosten, verringern aber die verfügbare Liquidität deutlich. Entnahmen vorplanen und vom Zahlungsbedarf des Betriebs trennen.
- Unplausible Auswertung: Fehlende Belege, verspätet gebuchte Rechnungen oder fehlende periodengerechte Abgrenzungen verzerren die Aussage. Abgrenzung meint dabei die Zuordnung von Aufwendungen und Erträgen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden.
Eine Auswertung ist immer nur so zuverlässig wie die zeitnahe, vollständige Buchhaltung dahinter. Vereinbare mit deiner Steuerkanzlei einen festen Termin für die Belegvollständigkeit und klärt gemeinsam, warum bestimmte Buchungen regelmäßig zu spät kommen.
Die 30-Minuten-Routine am Monatsende
Diese Checkliste ist das Herzstück einer funktionierenden BWA für Gründer:
- 5 Minuten: Unterlagen bereitlegen. Auswertung abrufen und prüfen, ob wesentliche Ausgangsrechnungen, Eingangsbelege und Lohnbuchungen erfasst sind.
- 5 Minuten: Fünf Kernwerte markieren. Umsatz, Rohertrag beziehungsweise Rohertragsmarge, Personalkosten, sonstige Kosten und Betriebsergebnis.
- 8 Minuten: Mit Vorjahr und Plan vergleichen. Größte positive und negative Abweichungen notieren und nur wirtschaftlich relevante oder wiederkehrende Abweichungen vertiefen.
- 6 Minuten: Ursache benennen. Jede relevante Abweichung einer Kategorie zuordnen: Preis, Menge, Kosten, Timing oder Buchungsstand.
- 6 Minuten: Maximal drei Maßnahmen beschließen. Zum Beispiel Preisgespräch vorbereiten, unnötige Softwarekosten beenden, Zahlungsziele nachfassen oder Einkaufsgespräch führen. Verantwortliche Person und Termin festhalten.
Für Teams gilt: Besprecht die Ergebnisse in einem kurzen monatlichen Zahlenmeeting. Nicht nur berichten, sondern Entscheidungen und offene Fragen dokumentieren.
Zahlen sicher bei Bank, Förderung und Investor:innen erklären
Wer die eigene Auswertung erklären kann, vermittelt Steuerungsfähigkeit statt nur Umsatzzahlen vorzulegen. Für ein Bankgespräch nennt die IHK als typische Unterlagen eine aktuelle BWA mit Vorjahresvergleich samt kurzer Erläuterung relevanter Abweichungen sowie einen Liquiditätsplan für die nächsten drei Monate.
Bei Förderanträgen und Investorengesprächen zählt die Nachvollziehbarkeit: Welche Kennzahl verändert sich, warum, und welche Maßnahme reagiert darauf? Planung, BWA und Liquiditätsvorschau müssen in ihren Annahmen zusammenpassen. Und ganz wichtig: Die BWA unterstützt unternehmerische Entscheidungen, ersetzt aber keine individuelle Steuer-, Rechts- oder Finanzierungsberatung.
Quellen: IHK Checkliste Bankgespräch
Häufige Fragen zur BWA
Was ist eine BWA einfach erklärt?
Eine Betriebswirtschaftliche Auswertung verdichtet deine laufende Buchhaltung zu einer Übersicht aus Umsatz, Kosten und vorläufigem Ergebnis, monatlich und kumuliert für das Jahr.
Wie oft sollte ich meine BWA lesen?
Einmal pro Monat, idealerweise als fester Termin kurz nach Abschluss der Buchhaltung. Häufiger bringt wenig, seltener lässt Probleme zu lange unentdeckt.
Warum zeigt meine BWA Gewinn, obwohl das Konto leer ist?
Weil Gewinn und Zahlungsfluss zwei verschiedene Dinge sind. Offene Kundenrechnungen, Umsatzsteuer, Kreditraten und Privatentnahmen wirken auf das Konto, nicht aber in gleicher Weise auf das Betriebsergebnis.
Welche BWA Kennzahlen sind für kleine Unternehmen am wichtigsten?
Umsatz, Rohertrag und Rohertragsmarge, Personalkostenquote, Sonstige-Kosten-Quote und operative Marge. Mehr brauchst du in der Frühphase selten.
Fazit: Die Auswertung in eine Entscheidung übersetzen
Wer regelmäßig die eigene BWA lesen kann, erkennt Margen- und Kostenprobleme deutlich früher als mit dem Kontostand allein. Die Reihenfolge bleibt immer gleich: Umsatz prüfen, Rohertrag einordnen, Kostenentwicklung vergleichen, Betriebsergebnis bewerten, Liquidität separat absichern und maximal drei Maßnahmen festlegen.
Pro-Tipp: Lege die nächste Betriebswirtschaftliche Auswertung nicht als PDF-Anhang ab, sondern trage dir einen festen 30-Minuten-Termin im Kalender ein. Aus einer Datei wird so ein echtes Steuerungsinstrument.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.