Inhalt dieses Artikels
Die Vorsorgepflicht Selbstständige ist für Gründer:innen 2026 ein wichtiges Thema, auch wenn noch nicht feststeht, wann und in welcher Form neue Regeln Gesetz werden. Viele Teams machen dabei denselben Denkfehler: Sie verschieben das Thema Altersvorsorge auf den Tag, an dem ein finales Gesetz im Bundesgesetzblatt steht. Nur beeinflusst die Frage schon heute deine privaten Entnahmen, deinen Mindestumsatz, deine Angebotspreise und deine Fähigkeit, schwache Monate zu überstehen.
Dieser Beitrag beantwortet drei Fragen: Was gilt heute bereits? Was ist nur politisch geplant? Und was solltest du vor einer möglichen Neuregelung konkret einrichten? Wichtig vorab: Wir ordnen allgemeine Regeln und Planungslogik ein. Dein individueller Status hängt von deiner konkreten Tätigkeit, deiner Auftraggeberstruktur und deiner Beschäftigungssituation ab.
Inhaltsverzeichnis
- Erst den Status klären: Was heute bereits gilt
- Was aus der Politik folgt und was noch offen ist
- Fünf Gründungssituationen richtig einordnen
- Erst die Kostenlogik bauen, dann ein Vorsorgeprodukt prüfen
- Preise und Liquidität vorsorgefest kalkulieren
- 30-Tage-Checkliste für den Start
- Häufige Fragen
- Fazit
Erst den Status klären: Was heute bereits gilt
Die gesetzliche Rentenversicherung Selbstständige betrifft nicht automatisch jede Gründung. Grundsätzlich gilt: Wer sich selbstständig macht, ist nicht automatisch pflichtversichert. § 2 SGB VI nennt allerdings klare Ausnahmen, und die treffen mehr Menschen, als viele vermuten.
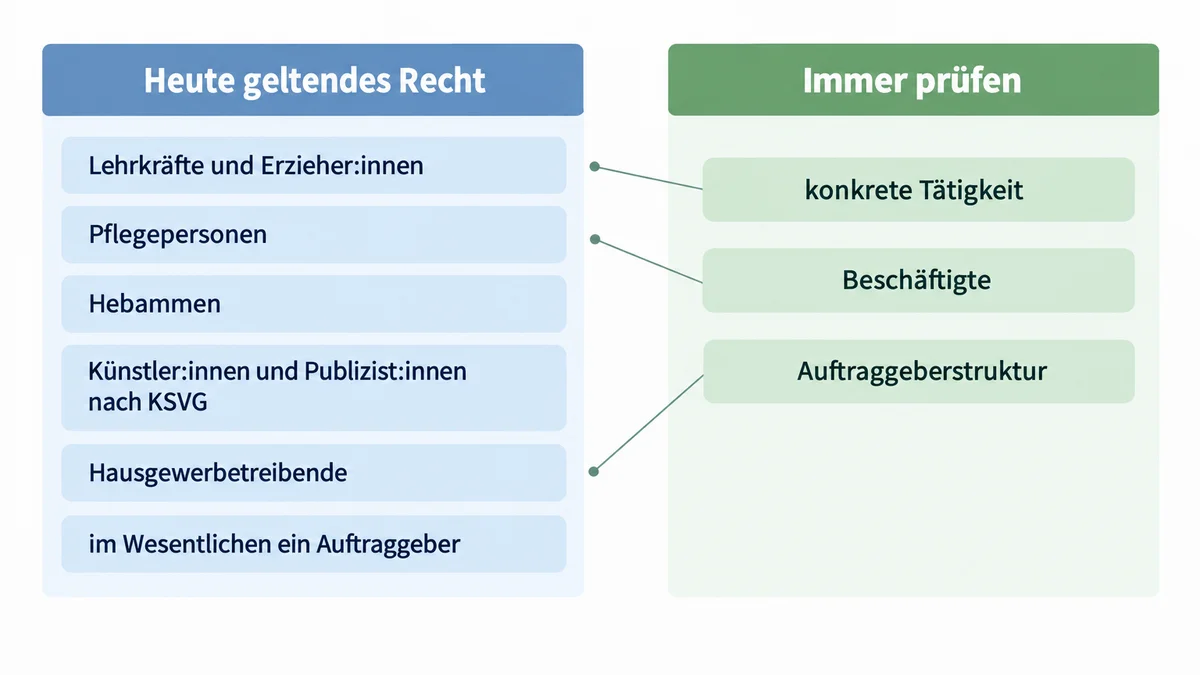
Pflichtversichert sind unter anderem:
- Selbstständige Lehrkräfte und Erzieher:innen, wenn sie regelmäßig keine versicherungspflichtigen Arbeitnehmer:innen beschäftigen.
- Selbstständige Pflegepersonen und Hebammen.
- Künstler:innen und Publizist:innen, soweit sie nach dem Künstlersozialversicherungsgesetz versichert sind.
- Hausgewerbetreibende.
- Selbstständige, die dauerhaft und im Wesentlichen nur für einen Auftraggeber arbeiten und regelmäßig keine versicherungspflichtigen Arbeitnehmer:innen beschäftigen.
Entscheidend ist: Die Berufsbezeichnung auf deiner Website entscheidet gar nichts. Maßgeblich sind die konkrete Tätigkeit, ob du Beschäftigte hast und wie deine Aufträge tatsächlich verteilt sind. Ein Coach, der faktisch nur für eine Akademie arbeitet, steht anders da als eine Beraterin mit zwölf Kund:innen.
Im Handwerk wird es noch differenzierter. Hier können unter anderem die Eintragung in die Handwerksrolle und die Art des Handwerks relevant sein. Ein zulassungsfreies oder handwerksähnliches Gewerbe ist nicht allein deshalb rentenversicherungspflichtig.
Und wenn keine Pflicht besteht? Dann kannst du grundsätzlich eine freiwillige Versicherung prüfen. Das ist aber etwas völlig anderes als eine bestehende gesetzliche Pflicht und sollte in deiner Planung auch getrennt behandelt werden.
Quellen: § 2 SGB VI | BMAS Rentenlexikon | Deutsche Rentenversicherung
Was aus der Politik folgt und was noch offen ist
Die Altersvorsorgepflicht Gründer ist aktuell politische Planung, nicht geltendes Recht. Diese Unterscheidung ist für deine Planung zentral, weil daran hängt, ob du mit fixen Beiträgen rechnen musst oder mit einer Möglichkeit.
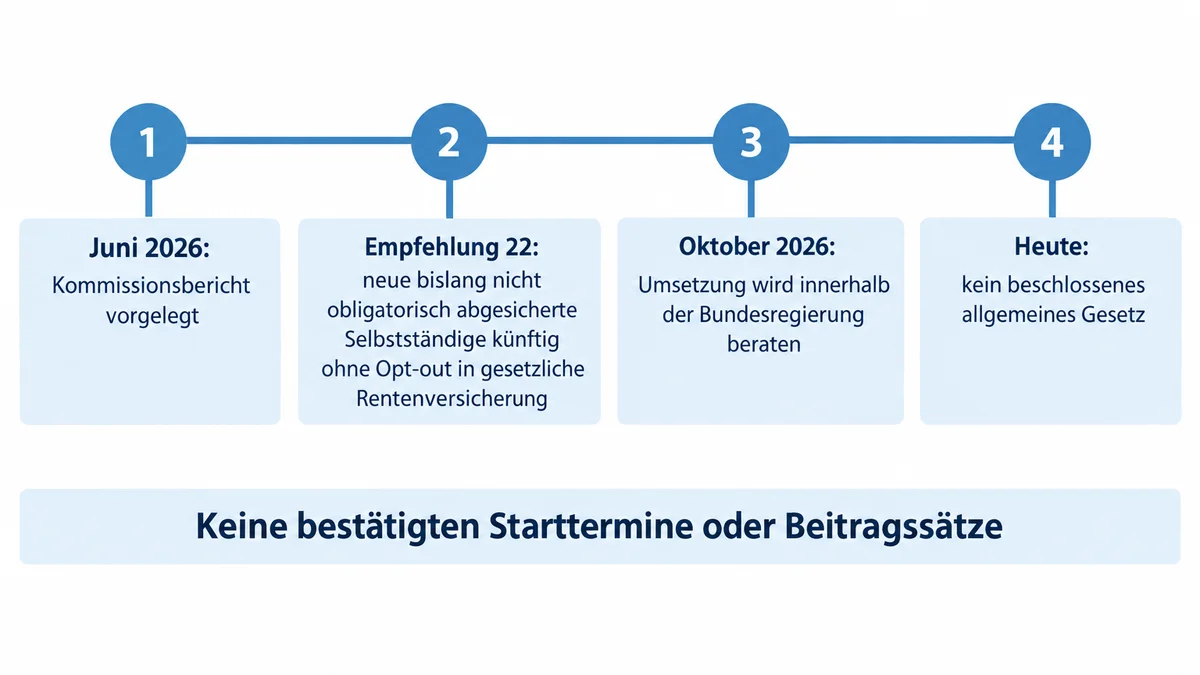
Der Bericht der Alterssicherungskommission wurde laut BMAS am 23. Juni 2026 übergeben und im Juni 2026 vorgelegt. Die Bundesregierung hat erklärt, die Vorschläge der Kommission zügig umsetzen zu wollen. Im offiziellen Protokoll der Regierungspressekonferenz vom 9. Oktober 2026 heißt es zugleich, dass die konkrete Umsetzung innerhalb der Bundesregierung beraten werde und Zeitpläne noch abgestimmt würden. Mehr lässt sich aus den offiziellen Quellen seriös nicht ableiten.
Inhaltlich besonders relevant ist Empfehlung 22. Die Kommission schlägt vor, künftig alle neu startenden, bisher nicht obligatorisch abgesicherten Selbstständigen ab einem Stichtag verpflichtend und ohne Opt-out in die gesetzliche Rentenversicherung einzubeziehen. Bereits Selbstständigen soll nach der Empfehlung ein voraussetzungsloses Herausoptieren möglich sein.
Das Stichwort Rentenpflicht neue Selbstständige beschreibt also einen Vorschlag für eine künftige Regel, nicht eine heute allgemein geltende Pflicht. Und was bedeutet Opt-out Selbstständige konkret? Ein Opt-out ist die Möglichkeit, sich aus einem vorgesehenen Standardmodell herauszuoptieren. In der Kommissionsempfehlung ist ein solches Opt-out gerade für bereits Selbstständige vorgesehen, während für künftig neu startende, bisher nicht abgesicherte Selbstständige ausdrücklich kein Opt-out vorgeschlagen wird. Ob und wie der Gesetzgeber das übernimmt, ist offen.
Was es derzeit nicht gibt: bestätigte Beitragssätze, feste Starttermine, definierte Nachweispflichten oder endgültige Ausnahmen. Wenn du solche Zahlen irgendwo liest, prüfe sehr genau, worauf sie sich stützen.
Quellen: BMAS zur Rentenkommission 2026 | FAQ Rentenreform der Bundesregierung | Regierungspressekonferenz vom 9. Oktober 2026
Fünf Gründungssituationen richtig einordnen
Die folgende Übersicht ersetzt keine rechtliche Einzelfallentscheidung, hilft dir aber, deinen Fall schnell einzuordnen.
| Typischer Fall | Heute prüfen | Jetzt planen |
|---|---|---|
| Solo-Freelancer:in mit mehreren Kund:innen | Tätigkeit und tatsächliche Verteilung der Aufträge prüfen; bei einer allgemeinen Neuregelung potenziell relevant | Festen Vorsorgeposten in die Monatsplanung aufnehmen |
| Nebenerwerb neben Anstellung | Die Anstellung klärt nicht automatisch jede Frage der Selbstständigkeit; Arbeitsumfang, Startdatum, Einnahmen und Status dokumentieren | Beim Wechsel in den Haupterwerb Status neu prüfen und Budget hochskalieren |
| Handwerksgründung | Je nach Eintragung in die Handwerksrolle und Handwerksart kann heute bereits Pflichtversicherung bestehen | Beiträge als wiederkehrenden Kostenblock in Angebote und Liquiditätsplanung aufnehmen |
| Kreativberuf oder publizistische Tätigkeit | KSK kann relevant sein, wenn die Tätigkeit selbstständig, erwerbsmäßig und nicht nur vorübergehend ausgeübt wird; mehr als ein sozialversicherungspflichtiger Arbeitnehmer im Zusammenhang mit der Tätigkeit schließt die Versicherung grundsätzlich aus | Voraussetzungen offiziell prüfen lassen und Beiträge einplanen |
| SaaS-Founder | Der Status hängt nicht am Geschäftsmodell „Software“, sondern an der konkreten persönlichen Tätigkeit und der Rechts- und Beschäftigungssituation | Trotz Reinvestitionen private Mindestkosten und Vorsorgebudget nicht dauerhaft auf später verschieben |
Quelle: Künstlersozialkasse: Voraussetzungen
Erst die Kostenlogik bauen, dann ein Vorsorgeprodukt prüfen
Altersvorsorge Gründer scheitert selten an fehlenden Produkten. Sie scheitert daran, dass niemand ausgerechnet hat, welcher Betrag monatlich realistisch übrig bleiben muss. Deshalb lohnt sich diese Reihenfolge:
- Privaten Monatsmindestbedarf ermitteln. Lebenshaltung, Kranken- und Pflegeversicherung, private Verpflichtungen und realistische private Entnahmen. Nicht das absolute Existenzminimum, sondern der Betrag, mit dem du dauerhaft arbeitsfähig bleibst.
- Betriebliche Fixkosten ergänzen. Software, Miete, Marketing, Buchhaltung, Finanzierungskosten und betriebliche Versicherungen.
- Vorsorgebetrag und Liquiditätsreserve getrennt planen. Hier gibt es bewusst keinen pauschalen Prozentwert, weil Einkommensverlauf, Pflichtstatus und Geschäftsmodell zu unterschiedlich sind. Lege stattdessen einen realistischen monatlichen Planwert oder eine bewusst gewählte Rücklagenquote fest und überprüfe sie regelmäßig.
- Erst dann Vorsorgewege vergleichen. Gesetzlich, freiwillig oder andere Anlage- und Versicherungslösungen können passen, je nach Pflichtstatus, Einkommen, Zeithorizont und Risikobereitschaft. Eine pauschale Produktempfehlung gibt es hier nicht und sollte dir auch niemand ohne Blick auf deine Zahlen geben.
Wichtig ist die saubere Trennung zwischen beiden Töpfen: Das Vorsorgebudget ist für die langfristige Altersabsicherung reserviert. Die Liquiditätsreserve puffert verspätete Kundenzahlungen, saisonale Schwankungen, Steuernachzahlungen oder Auftragsausfälle. Wer beides vermischt, plündert im ersten schwierigen Quartal die Altersvorsorge.
Dazu kommt ein Punkt, den viele im ersten Jahr unterschätzen: Umsatz ist nicht gleich verfügbare Liquidität. Deine Rechnung mit 30 Tagen Zahlungsziel wird vielleicht nach 45 Tagen bezahlt, während Miete, Software und Privatentnahme längst fällig waren. Eine Liquiditätsplanung stellt deshalb erwartete Einzahlungen den Auszahlungen gegenüber, inklusive Fixkosten, Versicherungen, Steuern und Privatentnahmen.
Quellen: IHK Schleswig-Holstein: Lebenshaltungskosten | Gründerplattform: Liquiditätsplanung
Preise und Liquidität vorsorgefest kalkulieren
Ein einfaches Denkmodell hilft beim Preis:
erforderlicher Mindestumsatz = betriebliche Kosten + private Mindestkosten + Steuern und persönliche Pflichtkosten + Vorsorgebudget + Risiko- und Gewinnpuffer
Das ist ein Planungsmodell, keine Steuer- oder Beitragsberechnung. Es zwingt dich aber, den Sozialabgabenblock als eigenen Kalkulationsposten zu führen: Kranken- und Pflegeversicherung sowie, falls du heute pflichtig bist oder es künftig relevant wird, Rentenbeiträge und weitere persönliche Pflichtkosten.
Der zweite Hebel liegt bei den Stunden. Dein Preis wird nicht nur durch abrechenbare Stunden bestimmt. Akquise, Administration, Weiterbildung, Urlaub, Krankheit und Zahlungsausfälle müssen indirekt mitgetragen werden. Wer den Stundensatz aus einer 40-Stunden-Woche ableitet, rechnet sich systematisch arm.
Ein kurzes Beispiel ohne erfundene Beträge: Eine Freelancerin setzt neben Software- und Steuerposten einen monatlichen Vorsorgebetrag an. Dieser Betrag fließt vor der Festlegung des Stundensatzes in den Umsatzbedarf ein, statt am Jahresende aus einem zufälligen Überschuss zu kommen. Der Unterschied in der Praxis: Im ersten Fall ist Vorsorge eingepreist, im zweiten ist sie Glückssache.
Quelle: Starthilfe: Der erfolgreiche Weg in die Selbstständigkeit
30-Tage-Checkliste für den Start
- Halte Tätigkeit, Startdatum, Haupt- oder Nebenerwerb sowie deine Auftraggeberstruktur schriftlich fest.
- Prüfe, ob die heutige gesetzliche Rentenversicherung Selbstständige in deinem Fall betreffen könnte, und sammle bei Unklarheit konkrete Fragen für eine fachliche Klärung.
- Dokumentiere Beschäftigte, Handwerksrolleneintrag oder die Voraussetzungen für die KSK, soweit relevant.
- Richte einen separaten Budgetposten oder ein getrenntes Konto für Vorsorge ein.
- Lege einen regelmäßigen Betrag oder eine Rücklagenquote fest und passe sie bei starken Umsatzschwankungen monatlich an.
- Ergänze Preise und Umsatzplanung um den Sozialabgaben- und Vorsorgeblock.
- Erstelle eine rollierende Liquiditätsvorschau für mindestens sechs Monate: erwartete Einzahlungen gegen Fixkosten, Steuern, Versicherungen, Privatentnahmen, Vorsorgebudget und Reserve.
- Verfolge politische Änderungen ausschließlich über Bundesregierung, BMAS und den offiziellen Gesetzgebungsprozess.
Häufige Fragen
Gibt es 2026 schon eine allgemeine Vorsorgepflicht für Selbstständige?
Nein. Es gibt bestehende Pflichtgruppen nach § 2 SGB VI. Eine allgemeine Ausweitung ist nach den vorliegenden offiziellen Quellen noch nicht als Gesetz beschlossen.
Bin ich als Gründer:in automatisch rentenversicherungspflichtig?
Nein. Entscheidend sind unter anderem deine konkrete Tätigkeit, deine Beschäftigungssituation und deine Auftraggeberstruktur.
Was heißt Opt-out Selbstständige?
Es bezeichnet die Möglichkeit, sich aus einem vorgesehenen Standardmodell herauszuoptieren. Die Kommission empfiehlt dies für bereits Selbstständige, während sie für neu startende, bislang nicht obligatorisch abgesicherte Selbstständige kein Opt-out vorschlägt.
Soll ich mit der Vorsorge bis zum Gesetz warten?
Nein. Statusklärung, Rücklagen, Liquiditätsplanung und Preisuntergrenze sind unabhängig vom politischen Zeitplan sinnvoll und stabilisieren dein Unternehmen ohnehin.
Fazit
Die Vorsorgepflicht Selbstständige ist 2026 ein Planungsthema, kein Panikthema. Politischer Umsetzungswille ersetzt kein beschlossenes Gesetz, und niemand kann dir heute seriös Beitragssätze oder Starttermine nennen.
Was du steuern kannst, ist deine eigene Struktur: Status klären, Mindestbedarf berechnen, Vorsorgebudget und Liquiditätsreserve getrennt führen, Preisuntergrenze sauber ableiten. Wer das jetzt aufsetzt, bleibt bei späteren Regeln handlungsfähig und baut ganz nebenbei ein stabileres Unternehmen.
Pro-Tipp: Erst die Kostenlogik aufbauen, dann die Vorsorgeform auswählen.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.