Inhalt dieses Artikels
Wenn ihr zum ersten Mal Lohnnebenkosten berechnen müsst, merkt ihr schnell: Das Bruttogehalt ist nur der Anfang der Rechnung. Genau an dieser Stelle verrechnen sich kleine Teams am häufigsten, weil sie die Zahl aus dem Arbeitsvertrag mit dem monatlichen Geldabfluss verwechseln.
Ein typisches Beispiel: Ihr plant 4.000 Euro Bruttogehalt für die erste feste Stelle und setzt genau diesen Betrag ins Budget. Tatsächlich kommen Sozialabgaben des Arbeitgebers, Umlagen, Beiträge zur gesetzlichen Unfallversicherung, Aufwand für die Lohnabrechnung sowie die Kosten für einen arbeitsfähigen Arbeitsplatz dazu.
Bruttogehalt ist das vertraglich vereinbarte Entgelt vor den Abzügen der beschäftigten Person. Die Arbeitgeber-Gesamtkosten umfassen dagegen das Bruttogehalt plus alle gesetzlich, organisatorisch und operativ durch die Beschäftigung ausgelösten Kosten. Wenn wir in diesem Beitrag von Arbeitgeberkosten Mitarbeiter, Personalkosten Startup oder Personalbudget Startup sprechen, meinen wir immer diese wirtschaftlich realistische Budgetsumme, nicht nur die Payroll.
Ein Hinweis vorweg: Die konkreten Werte hängen von der Krankenkasse, der Beschäftigungsart, der zuständigen Berufsgenossenschaft, den Umlageverfahren und individuellen Umständen ab. Dieser Beitrag liefert euch eine belastbare Kalkulationslogik und zeigt, wo ihr offizielle Rechner nutzen solltet.
Inhaltsverzeichnis
- Die einfache Budgetformel für einen Hire
- Welche 2027er Grenzen wirklich eine Rolle spielen
- Drei typische Beschäftigungsformen im Budgetvergleich
- Die passende Form anhand der Aufgabe wählen
- Was im Personalbudget oft fehlt
- Sieben Fehler, die kleine Teams vermeiden sollten
- Warum Personalkosten in Preise und Runway gehören
- FAQ
- Fazit: Budget-Check vor der Unterschrift
Die einfache Budgetformel für einen Hire
Die Grundformel ist unspektakulär, aber sie rettet euch vor bösen Überraschungen:
Bruttogehalt + gesetzliche Arbeitgeberabgaben + beschäftigungsbezogene Zusatzkosten = monatliche Arbeitgeber-Gesamtkosten
Die gesetzlichen Arbeitgeberabgaben setzen sich aus mehreren Bausteinen zusammen:
- Krankenversicherung: Der Arbeitgeber trägt grundsätzlich die Hälfte des allgemeinen Beitragssatzes und grundsätzlich die Hälfte des kassenindividuellen Zusatzbeitrags. Für eure Kalkulation zählt die konkret gewählte Krankenkasse.
- Pflegeversicherung: Arbeitgeberanteil einplanen, Sonderkonstellationen nicht pauschalisieren.
- Renten- und Arbeitslosenversicherung: Beide Arbeitgeberanteile kommen zusätzlich zum Brutto in die Rechnung.
- U1: Erstattungsverfahren für die Entgeltfortzahlung im Krankheitsfall, regelmäßig für Betriebe mit nicht mehr als 30 Beschäftigten. Der Umlagesatz hängt von Krankenkasse und gewähltem Erstattungstarif ab.
- U2: Umlage für Mutterschaftsaufwendungen. Sie gilt für alle Arbeitgeber, die Höhe ist kassenabhängig.
- Insolvenzgeldumlage: eine weitere Arbeitgeberumlage. Prüft den vor Vertragsabschluss geltenden Satz, statt einen alten Wert fortzuschreiben.
- Gesetzliche Unfallversicherung: Der Beitrag geht an die zuständige Berufsgenossenschaft. Einen Einheitssatz gibt es nicht, weil Arbeitsentgelte, Gefahrklasse, Finanzbedarf und teilweise das Unfallgeschehen einfließen.
Als Orientierung für die Größenordnung: Die Deutsche Rentenversicherung nennt derzeit 18,6 Prozent Rentenversicherung, 14,6 Prozent gesetzliche Krankenversicherung, 2,6 Prozent Arbeitslosenversicherung und 3,6 Prozent Pflegeversicherung insgesamt. Für eine Abrechnung im Jahr 2027 gelten die dann gültigen Werte inklusive Zusatzbeiträgen und Sonderregeln. Nutzt diese Zahlen also als Prüfgröße, nicht als feste Rechenbasis.
Dazu kommen Kosten, die in keiner Beitragstabelle stehen: Lohnsoftware oder Steuerkanzlei, eure eigene Zeit für Meldungen wie die Lohnsteuer-Anmeldung und Rückfragen, Arbeitsmittel und Onboarding.
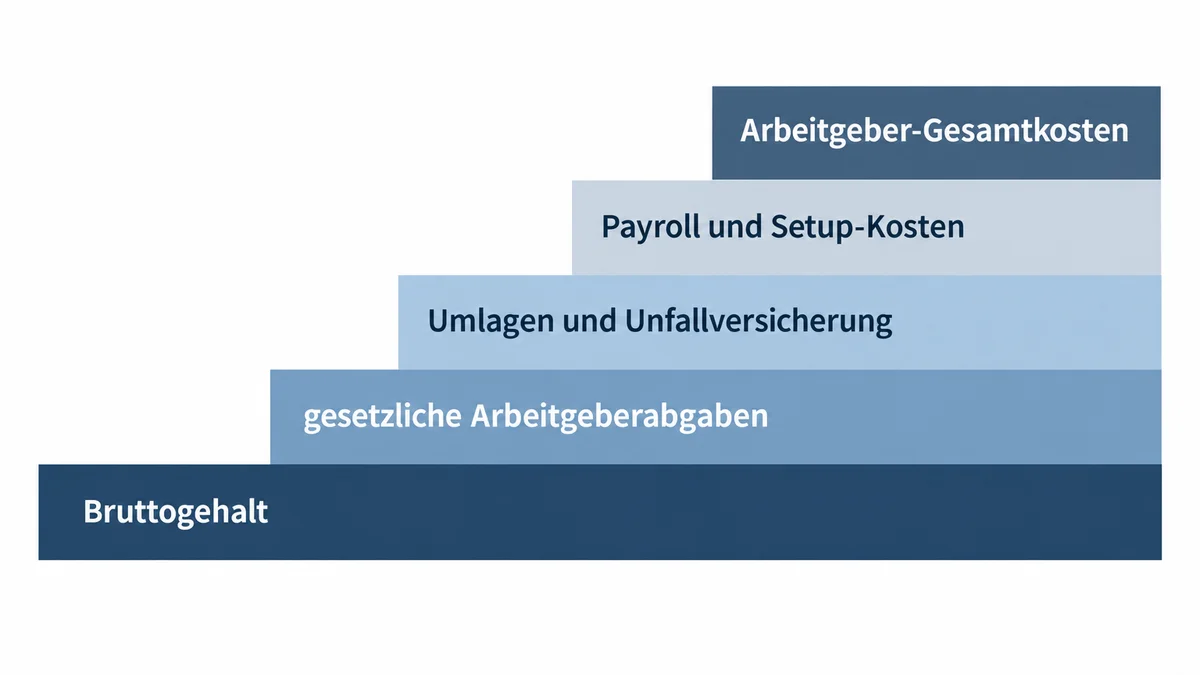
Vom Brutto zur realen Budgetsumme: Abgaben und operative Kosten gehören in dieselbe Hiring-Entscheidung.
Quellen: Werte der Rentenversicherung | TK zur Entgeltfortzahlungsversicherung | DGUV Beitragsberechnung
Welche 2027er Grenzen wirklich eine Rolle spielen
Am 7. Oktober 2026 hat das Bundeskabinett die Sozialversicherungsrechengrößen 2027 beschlossen. Nach der BMAS-Information war die Verordnung mit Stand 24. Oktober 2026 noch nicht veröffentlicht, vorgesehen ist das Inkrafttreten zum 1. Januar 2027. Prüft die Werte vor Vertragsabschluss gegen die amtliche Veröffentlichung.
| Rechengröße | Vorgesehener Wert ab 1. Januar 2027 | Bedeutung für das Startup |
|---|---|---|
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 6.375 Euro monatlich / 76.500 Euro jährlich | Oberhalb steigen KV- und PV-Beiträge nicht weiter |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.850 Euro monatlich / 106.200 Euro jährlich | Relevant für hoch vergütete Rollen |
| Allgemeine Versicherungspflichtgrenze | 7.012,50 Euro monatlich / 84.150 Euro jährlich | Schwelle für die gesetzliche Krankenversicherungspflicht |
| Gesetzlicher Mindestlohn | 14,60 Euro brutto je Stunde | Untergrenze für jede Stundenkalkulation |
| Minijob-Grenze | 633 Euro monatlich im Jahresdurchschnitt | Dynamisch an den Mindestlohn gekoppelt |
Die Beitragsbemessungsgrenze bedeutet: Einkommen oberhalb dieser Grenze erhöht die Beiträge im jeweiligen Versicherungszweig nicht weiter. Sie ist keine Gehaltsobergrenze. Die Versicherungspflichtgrenze markiert dagegen die Einkommensschwelle, bis zu der Beschäftigte grundsätzlich gesetzlich krankenversichert sein müssen. Daraus lässt sich keine automatische Empfehlung für einen Wechsel der Krankenversicherung ableiten.
Praktisch heißt das: Steigende Beitragsbemessungsgrenzen treffen vor allem hoch vergütete Spezialist:innen, Führungskräfte oder sozialversicherungspflichtig beschäftigte Geschäftsführer:innen. Viele erste Vollzeit-Hires liegen mit ihrem Gehalt unterhalb der Grenzen und spüren die Änderung in der Berechnung kaum. Wichtig für eure Lohnnebenkosten 2027: Beitragssätze, kassenindividuelle Zusatzbeiträge, Umlagesätze und Berufsgenossenschaftsbeiträge lassen sich nicht aus den Grenzwerten ableiten.
Quellen: BMAS zur Sozialversicherungsrechengrößen-Verordnung 2027 | Bundesregierung zu den Beitragsbemessungsgrenzen 2027 | Mindestlohn-FAQ der Bundesregierung
Drei typische Beschäftigungsformen im Budgetvergleich
Die folgenden Fälle sind Planungsbeispiele. Rechnet für euren Vertrag immer mit den dann aktuellen Sätzen, und geht nicht davon aus, dass eine Beschäftigungsform grundsätzlich „billiger“ wäre.
Fall 1: Die erste Vollzeitrolle
Nehmen wir 4.000 Euro monatliches Bruttogehalt. Diese Größenordnung zeigt besonders deutlich, wie weit Brutto und Gesamtbudget auseinanderliegen können.
| Position | Monatlicher Betrag |
|---|---|
| Bruttogehalt | 4.000,00 Euro |
| Arbeitgeberanteile KV/PV/RV/AV | nach den 2027 geltenden Beitragssätzen |
| Hälftiger kassenindividueller Zusatzbeitrag | konkreter Satz der Krankenkasse |
| U1 | kassen- und tarifabhängiger Satz |
| U2 | kassenabhängiger Satz |
| Insolvenzgeldumlage | geltender Umlagesatz |
| Gesetzliche Unfallversicherung | Satz der zuständigen Berufsgenossenschaft |
| Payroll (Software oder Kanzlei) | tatsächlicher Anbieterpreis |
| Monatliche Summe | Summe aller Zeilen |
| Jahresbudget | Monatssumme × 12 plus Einmalzahlungen |
Beim Jahresbudget reicht „mal zwölf“ nicht aus. Vertraglich vorgesehene Boni, Provisionen, Weihnachtsgeld oder Sachbezüge gehören als eigene Zeilen dazu. Und noch ein Punkt, den viele bei der Frage nach den Kosten für den ersten Mitarbeiter übersehen: Urlaub, Krankheit, Feiertage und Einarbeitung erhöhen die Payroll nicht zwingend, reduzieren aber die sofort produktiv verfügbare Zeit. Für die Wirtschaftlichkeitsrechnung ist das relevant.
Fall 2: Werkstudent:in für klar abgegrenzte Aufgaben
Das Werkstudentenprivileg ist keine pauschale Billigregel. Es hängt vom Status der Person und davon ab, dass das Studium zeitlich im Vordergrund steht.
Der Regelfall: Bei mehr als geringfügiger Beschäftigung besteht bei überwiegendem Studium Versicherungsfreiheit in der Kranken-, Pflege- und Arbeitslosenversicherung. Die Rentenversicherung bleibt grundsätzlich relevant. Als Richtwert gelten regelmäßig höchstens 20 Wochenstunden während der Vorlesungszeit. Ausnahmen bei Abend-, Nacht- oder Wochenendarbeit sowie in den Semesterferien sind Sonderfälle, die ihr einzeln prüfen solltet.
Rechnet so: Stundenlohn × vertragliche Monatsstunden = Bruttovergütung. Dazu kommen der Arbeitgeberanteil zur Rentenversicherung sowie individuelle Kosten für Unfallversicherung, Payroll und Onboarding. Wirtschaftlich sinnvoll ist diese Form für strukturierte, planbare Aufgaben mit klarer Betreuung. Sie ersetzt keine dauerhaft verantwortliche Vollzeitrolle.
Quelle: DRV-Lexikon zum Werkstudentenprivileg
Fall 3: Minijob mit sauberer Abgabenlogik
Für 2027 liegt die Minijob-Grenze bei 633 Euro monatlich im Jahresdurchschnitt. Sie ist dynamisch an den Mindestlohn gekoppelt, der ab 1. Januar 2027 bei 14,60 Euro brutto je Stunde liegt.
Plant ihr einen regelmäßigen Monatsverdienst bis 633 Euro, kommen im gewerblichen Minijob hinzu: Pauschalbeiträge zur Kranken- und Rentenversicherung, U1 und U2, die Insolvenzgeldumlage, gegebenenfalls die Pauschsteuer, die individuelle Unfallversicherung sowie euer Payroll-Aufwand. Nutzt dafür die jeweils aktuellen Sätze.
Wichtige Einschränkungen: Privathaushalt und gewerblicher Minijob haben unterschiedliche Abgaben. Eine Befreiung der beschäftigten Person von der Rentenversicherung beseitigt die Arbeitgeberpflichten nicht. Bei mehreren Jobs oder stark schwankenden Arbeitszeiten kann die Einordnung anders ausfallen. Dazu kommt die Pflicht zur Arbeitszeitdokumentation, und der Stundenumfang muss zum Mindestlohn passen.
Konkreter Tipp: Prüft euren 2027-Fall vor Vertragsabschluss mit Verdienst, Krankenversicherungsstatus, möglicher Rentenversicherungsbefreiung und U1-Pflicht im offiziellen Rechner.
Quellen: Minijob mit Verdienstgrenze | Minijob-Rechner der Minijob-Zentrale
Die passende Form anhand der Aufgabe wählen
| Vollzeit | Werkstudent:in | Minijob | |
|---|---|---|---|
| Geeignet für | dauerhafte Verantwortung, tiefen Wissenstransfer, hohe Verfügbarkeit | klar umgrenzte, betreubare Aufgaben | begrenzte, planbare Stundenkontingente |
| Kostenprofil | alle regulären Arbeitgeberabgaben | abhängig vom Werkstudentenstatus | Pauschalabgaben plus Umlagen |
| Planbarkeit | hoch, feste Fixkosten | mittel, semesterabhängig | hoch bei stabilen Stunden |
| Prüfpunkt | Beitragssätze, BG, Einmalzahlungen | Status und Stundenmodell | Verdienstgrenze und Meldepflichten |
| Häufiger Denkfehler | nur zwölf Bruttogehälter rechnen | mit einem Minijob gleichsetzen | 633 Euro als komplette Arbeitgeberausgabe sehen |
Die wirtschaftlich beste Lösung ist die Form mit dem passenden Wertbeitrag pro Budget-Euro, nicht automatisch die Beschäftigung mit dem niedrigsten Brutto.
Was im Personalbudget oft fehlt
Ein vollständiges Personalbudget für ein Startup besteht aus zwei Blöcken.
Einmalige Kosten: Recruiting über Stellenanzeige oder Vermittlung, eure eigene Auswahlzeit, Hardware und Zubehör, Einrichtung von Accounts und Sicherheit, Schulung sowie ein dokumentiertes Onboarding.
Laufende Kosten: Gehalt, Lohnnebenkosten, Payroll-Software oder externe Abrechnung, Softwarelizenzen, Arbeitsplatz oder Coworking, Führung und Abstimmung, Weiterbildungen sowie eine Rücklage für Krankheit, Ersatzbedarf oder langsamere Umsätze.
Onboarding meint dabei den geplanten Einstieg, durch den neue Mitarbeitende fachlich arbeitsfähig werden, Prozesse verstehen und produktiv ins Team hineinwachsen. Weist einmalige Setup-Kosten separat vom monatlichen Cash Burn aus. So bleibt sichtbar, dass eine Einstellung im ersten Monat mehr Liquidität bindet als in den Folgemonaten.
Sieben Fehler, die kleine Teams vermeiden sollten
- Nur das Bruttogehalt budgetieren. Gegenmaßnahme: eine Gesamtkosten-Tabelle je Beschäftigungsform nutzen.
- Variable Abgaben schätzen, ohne Krankenkasse und Berufsgenossenschaft zu prüfen. Gegenmaßnahme: Annahmen dokumentieren und vor Vertragsabschluss aktualisieren.
- Einmalzahlungen vergessen. Gegenmaßnahme: Boni, Provisionen und Sachbezüge als eigene Budgetzeilen führen.
- Werkstudent:in und Minijob verwechseln. Gegenmaßnahme: Status und Stundenmodell vor Beschäftigungsbeginn klären.
- Admin-Zeit ausblenden. Gegenmaßnahme: Vertrag, Meldungen, Abrechnung, Zeiterfassung und Rückfragen mit Eigentümer:in und Zeitbudget festlegen.
- Recruiting und Onboarding ignorieren. Gegenmaßnahme: Setup-Kosten und produktive Anlaufzeit einplanen.
- Den Hire ohne Liquiditätspuffer freigeben. Gegenmaßnahme: mindestens ein konservatives Szenario vor der Unterschrift durchrechnen.
Warum Personalkosten in Preise und Runway gehören
Neue Fixkosten müssen aus ausreichend hohen Deckungsbeiträgen finanzierbar sein. Der Deckungsbeitrag ist der Umsatz minus die direkt zurechenbaren variablen Kosten. Aus ihm werden Fixkosten wie Personal bezahlt.
Die Leitfrage vor jedem Hire lautet deshalb: Wie viele zusätzliche Kund:innen, Projekte oder wiederkehrende Umsätze muss diese Rolle ermöglichen oder absichern, damit ihre gesamten Kosten gedeckt sind? Wächst eure Teamkapazität, während die Preise zu niedrig bleiben, steigt zwar der Umsatz, es bleibt aber zu wenig für Personal und Gewinn übrig.
Der Runway ist der Zeitraum, den ihr mit vorhandener Liquidität finanzieren könnt. Jede feste monatliche Arbeitgeber-Gesamtkostenposition erhöht den Cash Burn, also den Netto-Geldabfluss. Rechnet deshalb drei Szenarien: konservativ, wenn der Umsatz später kommt. Realistisch, wenn sich alles wie geplant entwickelt. Ambitioniert, wenn die Rolle früher zum Wachstum beiträgt. Aktualisiert in jedem Szenario die monatlichen Gesamtkosten und den verbleibenden Runway in eurem Liquiditätsplan für das Startup.
FAQ
Was kostet ein Mitarbeiter mit 4.000 Euro Brutto wirklich?
Deutlich mehr als 4.000 Euro. Dazu kommen die Arbeitgeberanteile zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung, der hälftige Zusatzbeitrag der Krankenkasse, U1, U2, die Insolvenzgeldumlage, der Beitrag zur Berufsgenossenschaft sowie Payroll-Kosten. Die genaue Summe hängt von Krankenkasse, Branche und Anbieter ab.
Wie hoch sind die Lohnnebenkosten 2027?
Einen festen Pauschalsatz gibt es nicht. Beitragssätze, kassenindividuelle Zusatzbeiträge, Umlagesätze und Berufsgenossenschaftsbeiträge unterscheiden sich. Prüft die Werte zum Zeitpunkt des Vertragsabschlusses und rechnet mit euren konkreten Annahmen.
Was ändert sich 2027 bei den Sozialversicherungsgrenzen?
Vorgesehen sind 6.375 Euro monatlich als Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung, 8.850 Euro monatlich in der Renten- und Arbeitslosenversicherung sowie 7.012,50 Euro monatlich als allgemeine Versicherungspflichtgrenze.
Ist ein Werkstudent günstiger als eine Vollzeitkraft?
In Summe meistens ja, weil weniger Stunden anfallen und bei korrektem Werkstudentenstatus Versicherungsfreiheit in der Kranken-, Pflege- und Arbeitslosenversicherung besteht. Pro Stunde und bei dauerhafter Verantwortung ist die Rechnung aber oft eine andere.
Wie viel darf ein Minijobber 2027 verdienen?
633 Euro monatlich im Jahresdurchschnitt. Die Grenze ist an den Mindestlohn von 14,60 Euro brutto je Stunde gekoppelt.
Fazit: Budget-Check vor der Unterschrift
Bevor ihr unterschreibt, geht diese sechs Punkte durch:
- Bruttogehalt und Beschäftigungsform sind eindeutig festgelegt.
- Die relevanten Lohnnebenkosten 2027, kassenabhängigen Werte und BG-Kosten sind mit aktuellem Stand geprüft.
- Recruiting, Hardware, Software, Onboarding und Payroll sind separat budgetiert.
- Einmalzahlungen und Rücklagen sind berücksichtigt.
- Monats- und Jahresbudget enthalten ein konservatives Umsatzszenario.
- Die Rolle hat einen konkreten Beitrag zu Umsatz, Produkt, Kundenzufriedenheit oder Risikoreduzierung.
Pro-Tipp: Legt euch eine kleine Hiring-Kalkulation als wiederverwendbares Sheet an, mit einer Zeile pro Kostenart und einem Feld für die Quelle jeder Annahme. Beim zweiten und dritten Hire spart euch das Stunden und macht Abweichungen sofort sichtbar.
Wer Lohnnebenkosten berechnen kann, plant nicht nur die Abrechnung realistischer, sondern schützt Liquidität, Preisgestaltung und Wachstumsfähigkeit des gesamten Startups. Bei unklaren Statusfällen, individuellen Beitragssätzen oder komplexen Vergütungsmodellen nutzt die aktuellen Informationen der Sozialversicherungsträger und holt euch fachkundige Unterstützung dazu.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.