
Inhalt dieses Artikels
Ein Minijob 2027 ist oft die erste Personalentscheidung überhaupt: Das Café braucht Hilfe an Stoßtagen, der Shop Unterstützung im Versand, das junge Team Entlastung im Support. Genau für solche Aufgaben ist ein Minijob 2027 geeignet, wenn der Arbeitsbedarf dauerhaft klar begrenzt bleibt.
Was in der Praxis schiefgeht, ist selten der Stundenlohn allein. Problematisch wird die Kombination aus Mindestlohn, regelmäßiger Verdienstgrenze, schwankenden Schichten, Arbeitgeberabgaben und lückenhafter Dokumentation. In diesem Beitrag bekommt ihr die Zahlenlogik und den praktischen Ablauf für euren ersten Minijob.
Dieser Text ist allgemeine Orientierung für Deutschland. Bei Sonderfällen wie mehreren Jobs, variablen Prämien, mitarbeitenden Familienangehörigen oder grenzüberschreitender Beschäftigung solltet ihr Lohnbüro, Steuerberatung oder arbeitsrechtliche Beratung einbinden.
Inhaltsverzeichnis
- Die Regeln ab dem 1. Januar richtig einordnen
- Stundenbudget und Arbeitgeberkosten gemeinsam planen
- Steuerstatus: Was heute gilt und was nur vorgeschlagen ist
- In sieben Schritten sauber starten
- Drei Alltagsszenarien und die passende Kontrolle
- Wann eine andere Beschäftigungsform besser passt
- Arbeitgeber-Checkliste vor dem ersten Arbeitstag
- FAQ
- Fazit
Die Regeln ab dem 1. Januar richtig einordnen
Trennt in eurer Planung konsequent zwischen verbindlichem Recht und politischer Planung. Verbindlich ist: Ab dem 01.01.2027 gilt ein gesetzlicher Mindestlohn 2027 von 14,60 Euro brutto je Zeitstunde. Das ist kein Orientierungswert, sondern die Basis eurer Einsatz- und Kostenplanung.
Die Minijob-Logik hängt direkt daran. Die Geringfügigkeitsgrenze ist dynamisch an den Mindestlohn gekoppelt und entspricht dem Entgelt aus zehn Wochenstunden zum Mindestlohn. Die Formel steht in § 8 SGB IV: Mindestlohn × 130 ÷ 3, anschließend auf volle Euro aufrunden.
Konkret heißt das: 14,60 Euro × 130 ÷ 3 = 632,67 Euro. Aufgerundet ergibt das eine Minijob Grenze 2027 von 633 Euro pro Monat, die Jahresgrenze liegt bei 7.596 Euro.
Wichtig ist der Begriff „regelmäßiger Verdienst“. Gemeint ist eine realistische vorausschauende Betrachtung des Arbeitsentgelts über zwölf Monate, nicht die Abrechnung eines einzelnen Monats. § 8 SGB IV erlaubt zudem ein gelegentliches, unvorhersehbares Überschreiten in höchstens zwei Kalendermonaten innerhalb eines Zeitjahres, jeweils bis zur Höhe der Minijob-Grenze.
Quellen: BMAS zur Fünften Mindestlohnanpassungsverordnung | § 8 SGB IV | Minijob-Zentrale zur Grenze 2027
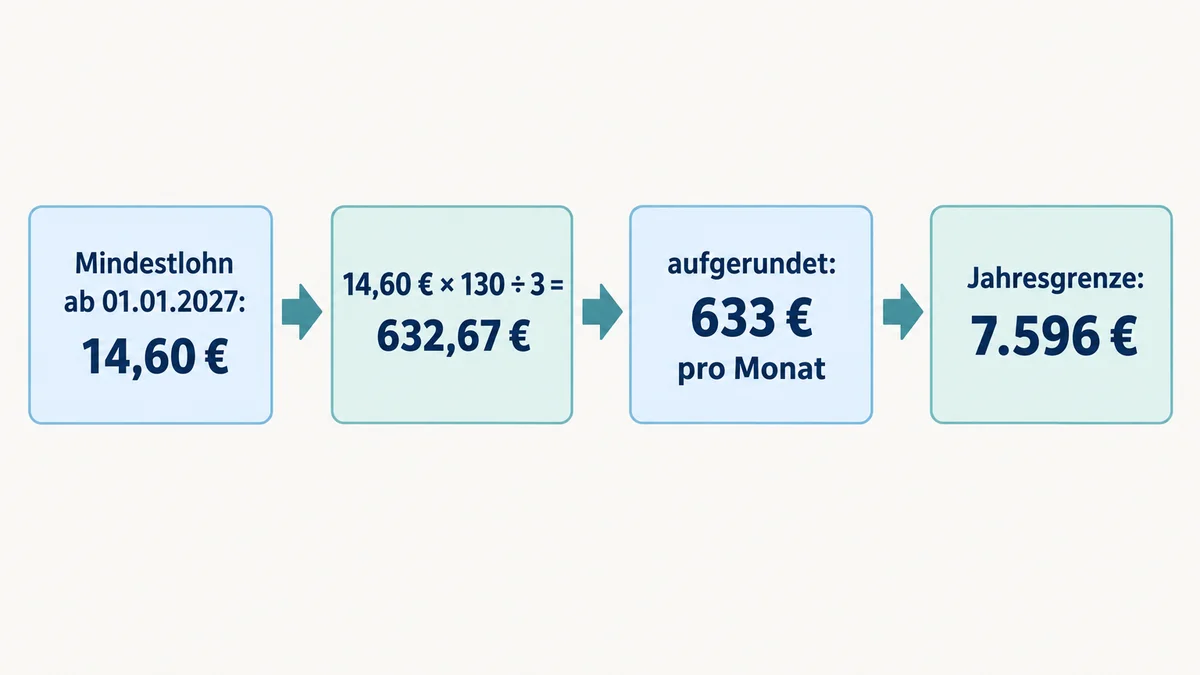
Ein 633 Euro Minijob bezeichnet also die monatliche Verdienstgrenze. Er bezeichnet weder eure Gesamtkosten noch ein pauschales Stundenkontingent, das bei jedem vereinbarten Lohn gleich bleibt.
Stundenbudget und Arbeitgeberkosten gemeinsam planen
Die Rechenregel ist simpel: maximale Monatsstunden = monatliche Verdienstgrenze ÷ vereinbarter Brutto-Stundenlohn.
Beim Mindestlohn sind das 633 Euro ÷ 14,60 Euro = rund 43,4 Stunden im Monat. Als grobe Wochenorientierung entspricht das etwa zehn Stunden. Das ist aber keine starre „10-Stunden-Regel“, sondern nur eine Ableitung aus Lohn und Grenze.
Zahlt ihr mehr, sinkt das Stundenvolumen. Bei 15,50 Euro Stundenlohn passen nur noch rund 40,8 Stunden im Monat in die 633 Euro.
| Vereinbarter Stundenlohn | Rechenweg | Maximal planbare Stunden pro Monat |
|---|---|---|
| 14,60 Euro | 633 ÷ 14,60 | rund 43,4 |
| 15,50 Euro | 633 ÷ 15,50 | rund 40,8 |
Planungswerte bei einer monatlichen Grenze von 633 Euro; die tatsächliche Einsatzplanung solltet ihr fortlaufend prüfen.
Für die Schichtplanung gilt: Disponiert nicht bis zur theoretischen Obergrenze. Eine interne Warnschwelle bei etwa 90 Prozent des Monatsbudgets schafft Luft für kurzfristige Abweichungen. Das ist keine gesetzliche Vorgabe, sondern schlicht Risikopuffer.
Jetzt zur Kostenseite. Die 633 Euro sind der maximale regelmäßige Bruttolohn, nicht eure Gesamtbelastung. Hinzu kommen pauschale Kranken- und Rentenversicherungsbeiträge, die Umlagen U1 und U2, die Insolvenzgeldumlage, die Steuer sowie Beiträge zur gesetzlichen Unfallversicherung.
Als Größenordnung: Bei gewerblichen Minijobs können die an die Minijob-Zentrale abzuführenden Abgaben für den ersten Mitarbeiter derzeit insgesamt bis zu 31,17 Prozent betragen. Die Unfallversicherung kommt zusätzlich hinzu. Prüft die aktuellen Sätze unbedingt vor der ersten Abrechnung, denn sie ändern sich.
Quellen: Minijob-Zentrale zu Abgaben und Steuern | Minijob-Zentrale zur Grenze 2027
Steuerstatus: Was heute gilt und was nur vorgeschlagen ist
Dieses Kapitel ist kurz, verhindert aber teure Fehlabrechnungen. Nach geltendem Recht kann ein Minijob unter den jeweiligen Voraussetzungen einheitlich mit 2 Prozent pauschal versteuert werden. Entscheidet ihr euch dagegen, erfolgt die Besteuerung nach den individuellen Lohnsteuerabzugsmerkmalen der beschäftigten Person.
Der Unterschied ist leicht erklärt: Bei der Pauschsteuer führt ihr als Arbeitgeber die Steuer in vereinfachter pauschaler Form ab. Bei der individuellen Besteuerung richtet sich alles nach den persönlichen Lohnsteuermerkmalen der Person.
Eine Pauschsteuer Minijob 5 Prozent kursiert aktuell in vielen Beiträgen. Richtig ist: Der Regierungsentwurf zur Einkommensteuerreform 2027 sieht vor, den einheitlichen Satz von 2 auf 5 Prozent anzuheben. Zum Recherchestand befindet sich das Einkommensteuerreformgesetz 2027 jedoch noch im Gesetzgebungsverfahren. Der Entwurf wurde eingebracht, am 8. Oktober 2026 im Bundestag erstmals beraten, der erste Bundesratsdurchgang wurde am 16. Oktober 2026 abgeschlossen.
Für euch heißt das praktisch: Die 5 Prozent sind weder geltende Regel noch feststehende Lohnabrechnungsvorgabe noch sichere Arbeitgeberkosten. In der Liquiditätsplanung könnt ihr einen möglichen Steueranstieg als Szenario hinterlegen. Abgerechnet wird aber ausschließlich nach dem zum Abrechnungszeitpunkt gültigen Recht.
Quellen: Bundesregierung zur Einkommensteuerreform 2027 | Bundestag, Vorgang Einkommensteuerreformgesetz 2027 | Minijob-Zentrale zu Pauschsteuer und individueller Besteuerung
In sieben Schritten sauber starten
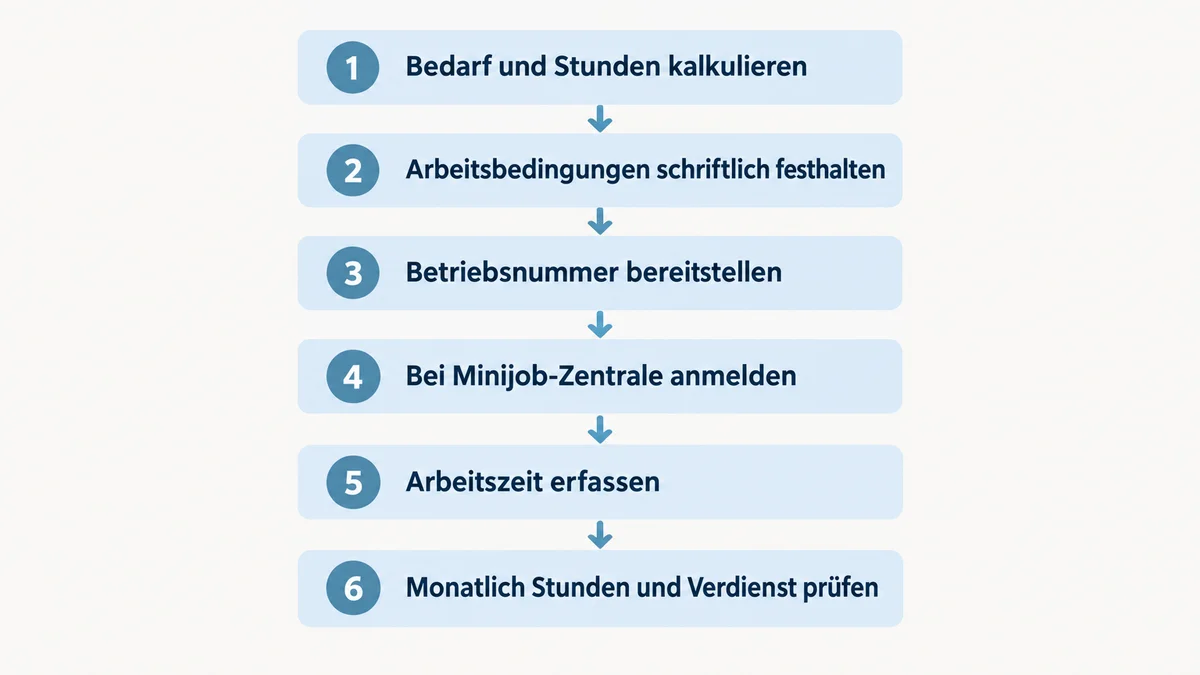
Wer erstmals einen Minijob einstellen möchte, sollte nicht erst nach dem ersten Einsatz mit Vertrag, Meldung und Stundenübersicht beginnen. Diese Reihenfolge funktioniert zuverlässig:
Schritt 1 – Aufgabe und Kapazität festlegen. Benennt die Tätigkeit konkret, etwa Verkauf, Versand, Support, Datenpflege oder Content-Produktion. Kalkuliert Stundenlohn, erwartete Monatsstunden und Vertretungsbedarf schriftlich.
Schritt 2 – Arbeitsbedingungen dokumentieren. Bereitet vor Arbeitsbeginn einen schriftlichen Vertrag vor: Tätigkeit, Stundenlohn, Arbeitszeit beziehungsweise Arbeitszeitrahmen, Einsatzort, Befristung, Urlaub, Entgeltfortzahlung im Krankheitsfall und Kündigungsregelungen. Ein schriftlicher Vertrag ist rechtlich nicht zwingend, die wesentlichen Arbeitsbedingungen müssen aber spätestens einen Monat nach Arbeitsbeginn schriftlich nachgewiesen werden. Vorab ist der praxissichere Weg.
Schritt 3 – Betriebsnummer organisieren. Für Sozialversicherungsmeldungen braucht ihr eine achtstellige Betriebsnummer. Sie kann von euch selbst oder einer beauftragten Stelle wie der Steuerberatung beantragt werden.
Schritt 4 – Beschäftigung anmelden. Bereitet die Anmeldung bei der Minijob-Zentrale über die Lohnabrechnung rechtzeitig vor und holt dafür alle persönlichen und sozialversicherungsrechtlichen Angaben vollständig ein.
Schritt 5 – Weitere Beschäftigungen abfragen. Nutzt einen Einstellungsfragebogen und nehmt die Angaben zu weiteren Jobs in die Entgeltunterlagen auf. Neben einer sozialversicherungspflichtigen Hauptbeschäftigung bleibt nur ein Minijob mit Verdienstgrenze privilegiert. Weitere Minijobs können zusammengerechnet werden und sozialversicherungspflichtig sein.
Schritt 6 – Arbeitszeit nachweisbar erfassen. Im gewerblichen Bereich müsst ihr Beginn, Ende und Dauer der täglichen Arbeitszeit dokumentieren, spätestens bis zum Ablauf des siebten Kalendertags nach dem Arbeitstag. Die Aufzeichnungen sind mindestens zwei Jahre aufzubewahren.
Schritt 7 – Monatlich Soll und Ist prüfen. Gleicht Arbeitsstunden, Bruttoverdienst, Sonderzahlungen und Änderungen bei weiteren Jobs gegen eure Planung ab. Eine Person im Team oder das Lohnbüro sollte dafür klar verantwortlich sein.
Quellen: Bundesagentur für Arbeit zur Betriebsnummer | Minijob-Zentrale zu Arbeitsrechten im Minijob | Minijob-Zentrale zu Mindestlohn und Arbeitszeiterfassung | Minijob-Zentrale zu mehreren Jobs
Drei Alltagsszenarien und die passende Kontrolle
Fall 1 – Café oder Shop. Eine Aushilfe arbeitet an zwei bis drei Stoßtagen. Das Risiko sind Zusatzschichten bei Krankheit, Events oder Saisongeschäft. Die Lösung: ein festes Schichtbudget pro Monat, eine ausdrückliche Genehmigung für Zusatzstunden und tägliche Zeiterfassung. Spontane Mehrarbeit darf nie unsichtbar bleiben.
Fall 2 – Support und Backoffice. Die Person beantwortet E-Mails, pflegt Daten oder unterstützt bei wiederkehrender Organisation. Das Risiko ist eine diffuse Erwartung permanenter Erreichbarkeit. Die Lösung: ein Wochenkontingent, klar abgegrenzte Aufgabenpakete und die Erfassung jeder tatsächlichen Arbeitszeit.
Fall 3 – Content und Marketing. Unterstützung bei Social Media, Newsletter oder Bildbearbeitung. Hier wird häufig nach Ergebnis vergütet, während die reale Arbeitszeit nicht vollständig erfasst wird. Die Lösung: Aufwand vorab schätzen, Monatskontingent festlegen und auch bei Remote-Arbeit die Zeiten dokumentieren.
Der gemeinsame Grundsatz: Minijobs funktionieren am besten bei planbarem, dauerhaft begrenztem Arbeitsvolumen. Steigt der Bedarf regelmäßig, ist eine andere Beschäftigungsform meist sauberer als dauerhaftes Improvisieren.
Wann eine andere Beschäftigungsform besser passt
Der Minijob passt für klar begrenzte, regelmäßig niedrige Stunden- und Verdienstvolumina. Darüber hinaus lohnt der Blick auf zwei Alternativen.
Beim Werkstudentenstatus gilt: Er hängt nicht allein vom niedrigen Monatsverdienst ab. Voraussetzung ist insbesondere, dass Zeit und Arbeitskraft überwiegend für das Studium eingesetzt werden. Bei bis zu 20 Wochenstunden wird das regelmäßig angenommen, darüber gelten differenzierte Ausnahmen, etwa für Abend-, Nacht-, Wochenend- oder Semesterferienarbeit. „Student:in“ und „Minijob“ sind also nicht dasselbe.
Der Midijob beziehungsweise Übergangsbereich umfasst regelmäßig mehr als geringfügige Beschäftigungen bis 2.000 Euro monatlich. Da die Grenze 2027 bei 633 Euro liegt, beginnt der Übergangsbereich grundsätzlich oberhalb dieses Betrags. Bei mehreren Beschäftigungen zählt das insgesamt erzielte Arbeitsentgelt.
- Minijob: dauerhaft niedriger und genau steuerbarer Bedarf.
- Werkstudent:in: studienbegleitende Mitarbeit, wenn die Voraussetzungen des Werkstudentenprivilegs passen.
- Midijob: regelmäßiger Bedarf oberhalb der Geringfügigkeitsgrenze.
Quellen: Deutsche Rentenversicherung zum Werkstudentenprivileg | § 20 SGB IV
Arbeitgeber-Checkliste vor dem ersten Arbeitstag
- Gültigen Mindestlohn 2027 und die monatliche Grenze von 633 Euro prüfen.
- Stundenlohn festlegen und maximal zulässige Monatsstunden berechnen.
- Bruttolohn, Abgaben, Unfallversicherung und Steuerstatus für die Liquiditätsplanung zusammenrechnen.
- Weitere Beschäftigungen schriftlich abfragen.
- Schriftliche Arbeitsbedingungen vor dem Start festhalten.
- Achtstellige Betriebsnummer bereitstellen oder beantragen.
- Anmeldung und Lohnabrechnung mit der Minijob-Zentrale vorbereiten.
- System zur Erfassung von Beginn, Ende und Dauer der täglichen Arbeitszeit einrichten.
- Monatliche Prüfung von Stunden, Bruttoverdienst und Änderungen verbindlich terminieren.
FAQ
Wie hoch ist die Minijob-Grenze 2027?
Die monatliche Verdienstgrenze liegt 2027 bei 633 Euro, die Jahresgrenze bei 7.596 Euro. Sie ergibt sich aus der Formel in § 8 SGB IV: 14,60 Euro × 130 ÷ 3 = 632,67 Euro, aufgerundet auf volle Euro.
Wie viele Stunden darf man im Minijob 2027 arbeiten?
Beim Mindestlohn von 14,60 Euro sind rund 43,4 Stunden im Monat möglich. Bei einem höheren Stundenlohn sinkt das zulässige Volumen, bei 15,50 Euro zum Beispiel auf rund 40,8 Stunden.
Was kostet ein Minijob den Arbeitgeber?
Neben dem Bruttolohn von maximal 633 Euro fallen pauschale Kranken- und Rentenversicherungsbeiträge, U1, U2, Insolvenzgeldumlage und Steuer an. Im gewerblichen Bereich können die an die Minijob-Zentrale zu zahlenden Abgaben derzeit insgesamt bis zu 31,17 Prozent betragen, die gesetzliche Unfallversicherung kommt zusätzlich hinzu.
Gilt die Pauschsteuer von 5 Prozent für Minijobs schon?
Nein. Nach derzeit geltendem Recht sind es unter den jeweiligen Voraussetzungen 2 Prozent. Die Anhebung auf 5 Prozent ist Teil des Regierungsentwurfs zur Einkommensteuerreform 2027 und befand sich zum Recherchestand noch im Gesetzgebungsverfahren.
Muss ich die Arbeitszeit im Minijob dokumentieren?
Im gewerblichen Bereich ja. Beginn, Ende und Dauer der täglichen Arbeitszeit müssen spätestens bis zum Ablauf des siebten Kalendertags nach dem Arbeitstag aufgezeichnet und mindestens zwei Jahre aufbewahrt werden.
Fazit
Ein Minijob 2027 lässt sich sauber organisieren, wenn ihr die 633-Euro-Grenze nicht isoliert betrachtet. Mindestlohn, Stundenbudget, Arbeitgeberkosten, Steuerstatus und Dokumentation müssen als ein zusammenhängendes System funktionieren.
Der nächste konkrete Schritt: Berechnet vor der Stellenausschreibung Stundenlohn und Monatsbudget. Erst danach geht es an Vertrag, Anmeldung und die monatliche Kontrollroutine.
Pro-Tipp: Legt euch ein einfaches Monatsblatt an, das Planstunden, Iststunden und kumulierten Jahresverdienst nebeneinander zeigt. Wer den Jahreswert jeden Monat sieht, erkennt eine drohende Überschreitung Monate vorher statt im Dezember.
Bei mehreren Beschäftigungen, regelmäßigem Überschreiten, variablen Zuschlägen oder besonderen Konstellationen holt ihr besser vor Beschäftigungsbeginn fachkundige Beratung ein.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.