Inhalt dieses Artikels
Die Bürgerversicherung ist ein Modell, in dem alle Menschen in Deutschland nach denselben Regeln krankenversichert sind: Angestellte, Selbstständige, Beamte und Gutverdiener. Der Beitrag richtet sich nach dem Einkommen, nicht nach Alter oder Vorerkrankungen. Die private Krankenversicherung (PKV) als Vollversicherung liefe aus, als Zusatzversicherung bliebe sie bestehen. Ein Regierungsvorhaben ist die Bürgerversicherung im Oktober 2026 nicht. Die Debatte ist trotzdem so lebendig wie lange nicht: Am 16. Oktober 2026 hat Jens Baas, Chef der Techniker Krankenkasse, laut der Nachrichtenagentur dts ein gemeinsames System anstelle von gesetzlicher und privater Krankenversicherung gefordert.
Für Gründerinnen und Gründer ist das keine Theorie. Als hauptberuflich Selbstständige darfst du unabhängig vom Einkommen zwischen freiwilliger gesetzlicher Versicherung und PKV wählen, für die gesetzliche Seite brauchst du eine Vorversicherungszeit nach § 9 SGB V. Wie du beide Wege durchrechnest, steht in unserem Ratgeber Krankenversicherung für Selbstständige 2026. Hier geht es um die Frage dahinter: Wer darf überhaupt wählen? Denn wer chronisch krank ist, bekommt von der PKV oft gar kein Angebot.
„Ich habe Asthma, seit ich auf der Welt bin. Die Tür in die private Krankenversicherung blieb für mich deshalb immer zu. Trotzdem rufen Versicherer regelmäßig an, zuletzt im Oktober 2026: Die gesetzlichen Kassen würden immer weiter kürzen, sogar bei den U-Untersuchungen der Kinder, ob ich nicht wechseln wolle. Man beantwortet am Telefon eine Frage nach der anderen, und am Ende heißt es: Asthma, dann können wir Ihnen leider kein Angebot machen. Da wirst du behandelt wie ein Mensch zweiter Klasse. Das empfinde ich als diskriminierend.“
Ein Gründer aus dem Umfeld von Gründerfreunde
Was ist eine Bürgerversicherung?
Eine Bürgerversicherung ist eine Krankenversicherung für die gesamte Bevölkerung, in der alle nach denselben Regeln Beiträge zahlen und denselben Anspruch auf Leistungen haben. Ein Gesetz oder einen festen Bauplan dafür gibt es nicht. Der Wissenschaftliche Dienst des Bundestags beschreibt in seiner Ausarbeitung zur Bürgerversicherung den gemeinsamen Kern aller Modelle: Die starre Zweiteilung in gesetzliche und private Krankenversicherung soll aufgehoben werden, entweder durch das Ende der PKV als Vollversicherung oder durch ein Wahlrecht mit einfachen Wechselwegen.
In den Wahlprogrammen zur Bundestagswahl 2025 unterschieden sich die Modelle deutlich:
- SPD: eine solidarische Bürgerversicherung, die Krankenkassen und private Versicherer gemeinsam bilden; die privaten Versicherer sollen in den Risikostrukturausgleich einzahlen.
- Grüne: die Bürgerversicherung als Ziel, auf dem Weg dorthin sollen Privatversicherte in den solidarischen Finanzausgleich einbezogen werden.
- Linke: eine allgemeine Gesundheitsversicherung, die private Vollversicherung soll entfallen.
- CDU und CSU: ein Bekenntnis zur Dualität von gesetzlicher und privater Krankenversicherung. Die FDP hält ebenfalls am dualen System fest und lehnt eine Bürgerversicherung ab.
Dass ein solcher Umbau funktionieren kann, zeigen die Niederlande. Dort trat am 1. Januar 2006 das Zorgverzekeringswet in Kraft und hob die Trennung zwischen gesetzlicher und privater Krankenversicherung auf. Seitdem schließen alle Einwohner eine Basisversicherung bei einem privatrechtlich organisierten Versicherer ab, und die Versicherer müssen jeden Antragsteller annehmen. Ein Risikoausgleich zwischen den Versicherern gleicht unterschiedliche Krankheitslasten aus. So steht es im Gesetz selbst: Versicherungspflicht in Artikel 2, Annahmepflicht in Artikel 3, Risikoausgleich in Artikel 32. TK-Chef Baas schlägt für Deutschland ein gemeinsames System vor, das Risikoselektion ausschließt und den Kassenwechsel jederzeit erlaubt.
GKV und PKV in Zahlen: wie viele Krankenkassen und private Versicherer es gibt
Knapp neun von zehn Menschen in Deutschland sind gesetzlich versichert. Im September 2026 waren es laut der amtlichen Mitgliederstatistik KM1 74,36 Millionen Menschen: 58,69 Millionen Mitglieder und 15,66 Millionen beitragsfrei mitversicherte Familienangehörige. Gut sechs Millionen Mitglieder sind freiwillig versichert, darunter Selbstständige und Angestellte mit einem Einkommen über der Versicherungspflichtgrenze. In der privaten Krankenversicherung waren 2025 nach Angaben des PKV-Verbands 8,79 Millionen Menschen vollversichert. Dazu kommen 31,98 Millionen private Zusatzversicherungen, die auch gesetzlich Versicherte abschließen.

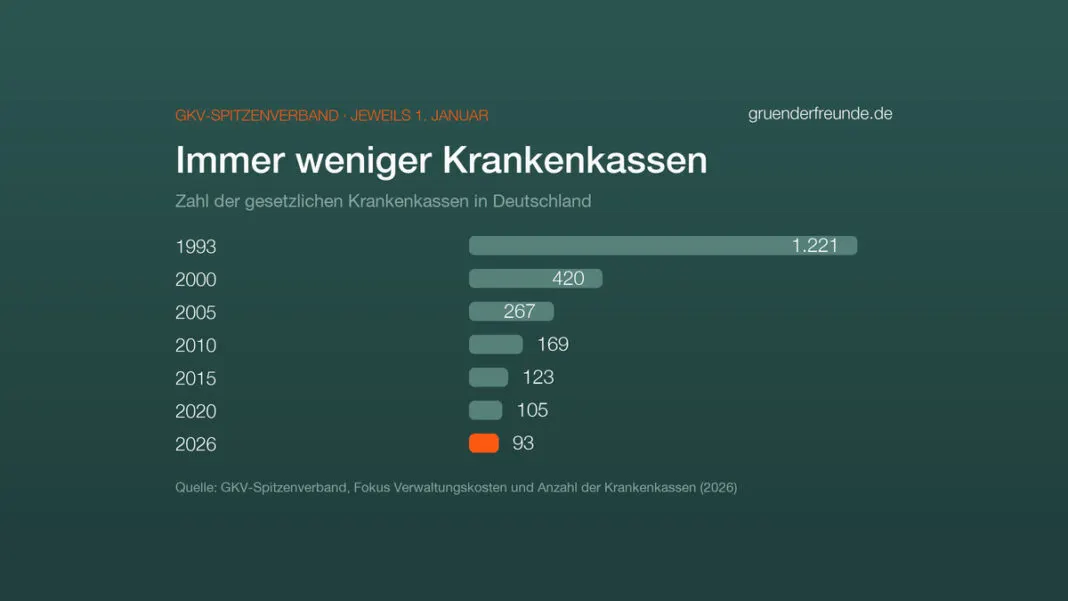
Wie viele Anbieter gibt es? Die Zahl der gesetzlichen Krankenkassen ist durch Fusionen stark geschrumpft: Am 1. Januar 1993 gab es nach Zahlen des GKV-Spitzenverbands 1.221 Kassen, am 1. Januar 2026 noch 93. Im PKV-Verband sind 39 Unternehmen ordentliche Mitglieder, 33 davon bieten die Krankheitsvollversicherung an.
| Kennzahl | Gesetzliche Krankenversicherung | Private Krankenversicherung |
|---|---|---|
| Anbieter | 93 Krankenkassen (1. Januar 2026) | 33 Vollversicherer im PKV-Verband |
| Versicherte | 74,36 Mio. (September 2026) | 8,79 Mio. Vollversicherte (2025) |
| Beitrag | nach Einkommen, höchstens aus 5.812,50 Euro im Monat (2026) | nach Eintrittsalter, Gesundheit und Tarif |
| Kinder | beitragsfrei mitversichert | eigener Vertrag mit eigenem Beitrag |
| Aufnahme | ohne Gesundheitsprüfung | mit Gesundheitsprüfung, Ablehnung möglich |
| Vorsorge fürs Alter | Umlage aus laufenden Beiträgen | 355,4 Mrd. Euro Alterungsrückstellungen (2025) |
Private Krankenversicherung trotz Vorerkrankung: warum Chroniker oft draußen bleiben
Die PKV darf dich wegen einer Vorerkrankung ablehnen. Der Vertrag ist privatrechtlich, und nach Darstellung des PKV-Verbands erfolgen die meisten Ablehnungen wegen schwerer Vorerkrankungen. Grundlage ist die Gesundheitsprüfung beim Antrag: Der Versicherer stellt Gesundheitsfragen in Textform, und du musst sie nach § 19 VVG vollständig und wahr beantworten. Gefragt wird nach Diagnosen, Behandlungen, Krankenhausaufenthalten und Medikamenten, nach Angaben der Allianz bei ambulanten Behandlungen meist für die vergangenen drei Jahre, bei Krankenhausaufenthalten und psychischen Erkrankungen häufig für fünf bis zehn Jahre.
Neben der Annahme zum normalen Beitrag kennt die Risikoprüfung drei Ergebnisse:
- Risikozuschlag: Du zahlst dauerhaft mehr. Fällt der Grund später weg, kannst du nach § 41 VVG verlangen, dass der Beitrag angemessen herabgesetzt wird.
- Leistungsausschluss: Die Vorerkrankung und ihre Folgen sind nicht versichert.
- Ablehnung: Der Versicherer nimmt dich gar nicht auf.
Für Menschen mit einer chronischen Erkrankung wie Asthma ist der Abfragezeitraum kein Trost. Eine Krankheit, die seit der Kindheit besteht und regelmäßig behandelt wird, fällt in jeden Zeitraum, egal wie lang er ist. Wer mit Asthma, Diabetes oder nach einer Krebserkrankung gründet, kann deshalb nicht frei zwischen den Systemen wählen, obwohl das Gesetz Selbstständigen genau diese Wahl lässt.
Aufschlussreich ist der Vergleich mit Beamten. Für sie gibt es eine Öffnungsaktion der PKV: Wer sich innerhalb von sechs Monaten nach der Verbeamtung bei einem teilnehmenden Versicherer bewirbt, wird trotz Vorerkrankung aufgenommen, ein Risikozuschlag ist auf 30 Prozent begrenzt. Für Selbstständige gibt es keine vergleichbare Aktion. Die Branche zeigt damit selbst, dass Aufnahme ohne Ablehnung möglich ist.
Basistarif der PKV: die Tür, die jedem Berechtigten offensteht
In einen Tarif muss die PKV jeden Berechtigten aufnehmen: den Basistarif. Nach § 193 Abs. 5 VVG darf der Versicherer den Antrag nur ablehnen, wenn du schon einmal bei ihm versichert warst und er den Vertrag wegen Drohung, arglistiger Täuschung oder einer vorsätzlich verletzten Anzeigepflicht beendet hat. Berechtigt sind unter anderem freiwillig gesetzlich Versicherte innerhalb von sechs Monaten, nachdem sie die gesetzliche Kasse verlassen dürfen, und Menschen ohne Krankenversicherung, die nicht gesetzlich pflichtversichert sind. Risikozuschläge und Leistungsausschlüsse sind im Basistarif nach § 203 Abs. 1 VVG nicht zulässig.
Die Leistungen des Basistarifs sind nach § 152 VAG mit denen der gesetzlichen Krankenversicherung vergleichbar. Der Beitrag darf den Höchstbeitrag der GKV nicht übersteigen. 2026 sind das rund 1.017 Euro im Monat für die Krankenversicherung: allgemeiner Beitragssatz von 14,6 Prozent plus durchschnittlicher Zusatzbeitrag von 2,9 Prozent, angewendet auf die Beitragsbemessungsgrenze von 5.812,50 Euro. 2027 steigt die Grenze auf 6.375 Euro im Monat, so hat es das Bundeskabinett im Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen. Bleibt der Durchschnittssatz bei 2,9 Prozent, liegt der Höchstbeitrag dann bei rund 1.116 Euro.
Der Basistarif ist damit eine echte Absicherung, aber kein Ersatz für die Wahlfreiheit. Der Beitrag richtet sich nach dem Eintrittsalter statt nach dem Einkommen, jedes Familienmitglied braucht einen eigenen Vertrag, und die Leistungen liegen auf Kassenniveau. Für einen Gründer mit schwankendem Gewinn passt aus unserer Sicht die freiwillige gesetzliche Versicherung besser, weil ihr Beitrag mit dem Einkommen sinkt.
Anonyme Risikovoranfrage: erst fragen, dann den PKV-Antrag stellen
Wenn du mit einer Vorerkrankung trotzdem in die PKV willst, stell keinen Antrag ins Blaue. Ein Versicherungsmakler kann eine anonyme Risikovoranfrage an mehrere Versicherer schicken: Deine Gesundheitsangaben gehen ohne Namen hinaus, und die Versicherer sagen vorab, ob sie dich annehmen, mit welchem Zuschlag oder mit welchem Ausschluss. Eine abgelehnte Voranfrage ist kein abgelehnter Antrag. Das zählt, denn auch in einem neuen Antrag musst du Fragen nach einem bereits abgelehnten Vertrag ehrlich beantworten, wie die Allianz auf derselben Seite schreibt.
Für den Antrag selbst gelten drei Regeln:
- Beantworte die Gesundheitsfragen vollständig, auch scheinbar Kleines wie Allergien oder eine längst verheilte Verletzung. Wer eine Erkrankung verschweigt, riskiert den Rücktritt des Versicherers: in der Krankenversicherung bis zu drei Jahre nach Vertragsschluss (§ 194 Abs. 1 VVG), bei Vorsatz oder Arglist bis zu zehn Jahre (§ 21 Abs. 3 VVG).
- Lass dir vorher von deiner Krankenkasse auflisten, welche Leistungen sie für dich abgerechnet hat. Darauf hast du nach § 305 SGB V Anspruch. Eine falsche Diagnose in diesen Daten muss die Kasse berichtigen, wenn du ihre Unrichtigkeit mit einem ärztlichen Nachweis belegst. So stimmen Diagnosen und Daten im Antrag mit den Akten überein.
- Entscheide nichts am Telefon. Werbeanrufe ohne deine vorherige ausdrückliche Einwilligung sind gegenüber Verbrauchern nach § 7 Abs. 2 Nr. 1 UWG eine unzumutbare Belästigung, die Bundesnetzagentur nimmt Beschwerden dazu entgegen.
Kürzt die GKV ihre Leistungen? Was sich 2027 für gesetzlich Versicherte ändert
Am Telefon hört man von Vermittlern oft, die gesetzlichen Kassen würden ihre Leistungen immer weiter kürzen. Die Antwort: an einigen Stellen ja, bei der Vorsorge für Kinder nein. Der Bundestag hat am 10. Juli 2026 das GKV-Beitragssatzstabilisierungsgesetz beschlossen. Es soll die Beitragssätze ab 2027 stabilisieren, denn ohne Gegenmaßnahmen erwartet das Bundesgesundheitsministerium ein Defizit von 19 Milliarden Euro im Jahr 2027 und 44 Milliarden Euro im Jahr 2030. Rund 70 Prozent der Entlastung im Jahr 2030 sollen nach Angaben des Ministeriums aus Ausgabengrenzen bei den Leistungserbringern kommen.
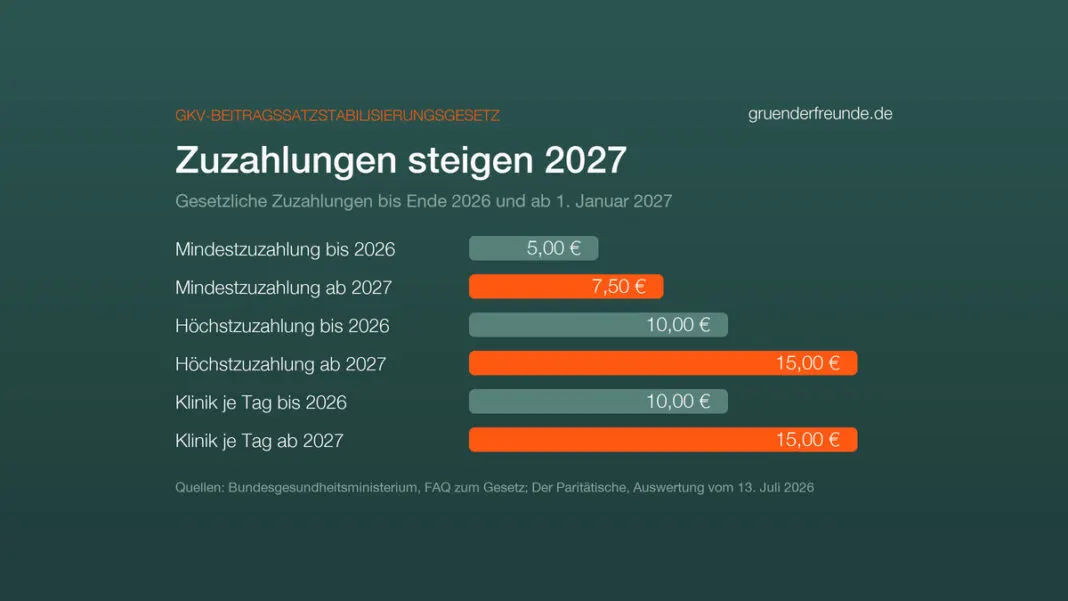
Für Versicherte ändert sich zum 1. Januar 2027 laut der Auswertung des Paritätischen und dem Ministerium vor allem:
| Bereich | bis Ende 2026 | ab 2027 |
|---|---|---|
| Zuzahlung, etwa für Arzneimittel | 10 Prozent, mindestens 5, höchstens 10 Euro | 10 Prozent, mindestens 7,50, höchstens 15 Euro |
| Krankenhaus je Kalendertag | 10 Euro | 15 Euro |
| Festzuschuss Zahnersatz | 60 Prozent der Regelversorgung | 50 Prozent der Regelversorgung |
| Bonus mit Vorsorgenachweis | 70 oder 75 Prozent | 60 oder 65 Prozent |
Außerdem sind Homöopathie und Anthroposophie keine Kassenleistung mehr. Ab 1. Januar 2028 zahlen Mitglieder für familienversicherte Ehe- und Lebenspartner nach Angaben der DAK einen Beitragszuschlag von 2,5 Prozentpunkten. Ausgenommen sind unter anderem Familien mit Kindern unter 12 Jahren, pflegende Angehörige und Menschen ab der Regelaltersgrenze. Die Belastungsgrenzen für Zuzahlungen bleiben bei 2 Prozent des Haushaltsbruttoeinkommens und 1 Prozent für chronisch Kranke, das Krankengeld bleibt in Höhe und Bezugsdauer im Grundsatz unverändert.
Was nicht gekürzt wird, ist die Vorsorge für Kinder. Das Ministerium nennt in seinen Erläuterungen zum Gesetz keine Änderung an den U-Untersuchungen, und der Gemeinsame Bundesausschuss hat am 20. August 2026 sogar die U10 für Kinder zwischen 9 und 10 Jahren als neue Kassenleistung beschlossen. Bevor Praxen sie abrechnen können, prüft das Ministerium den Beschluss, danach wird die Vergütung geregelt. Der Satz vom Telefon, die U-Untersuchungen würden gestrichen, stimmt also nicht.
Beim Beitrag sieht es für 2027 ruhiger aus als befürchtet: Der Schätzerkreis hat am 14. Oktober 2026 einen durchschnittlichen Zusatzbeitrag von 2,9 Prozent für 2027 empfohlen, so viel wie für 2026. Das Ministerium legt den Wert bis zum 1. November fest. Was deine Kasse tatsächlich verlangt, entscheidet sie selbst: Zu Beginn des Jahres 2026 lag der Durchschnitt aller Kassen nach Angaben des GKV-Spitzenverbands bei 3,13 Prozent, die Spanne reichte im Oktober 2026 von 2,18 bis 4,39 Prozent.
PKV abschaffen: ist ein Verbot rechtlich möglich?
Ein sofortiges Verbot aller bestehenden PKV-Verträge wäre verfassungsrechtlich sehr riskant. Eine Bürgerversicherung, die nur Neuzugänge aufnimmt und bestehende Verträge weiterlaufen lässt, ist dagegen beim Eigentumsschutz wohl unbedenklich; ob der Eingriff in die Berufsfreiheit der Versicherer gerechtfertigt ist, bleibt umstritten. So fasst es die Ausarbeitung des Wissenschaftlichen Dienstes vom 5. Januar 2018 zusammen, die den Stand der juristischen Debatte auswertet:
- Gesetzgebungskompetenz: Der Großteil der Literatur sieht sie beim Bund, gestützt auf Art. 74 Abs. 1 Nr. 12 Grundgesetz, die Sozialversicherung.
- Berufsfreiheit der Versicherer (Art. 12 GG): Dass eine Bürgerversicherung in die Berufsfreiheit der PKV-Unternehmen eingreift, ist unstreitig. Ob der Eingriff gerechtfertigt wäre, ist umstritten. Befürworter verweisen auf Stabilität und Finanzierbarkeit des Gesundheitswesens als überragend wichtige Gemeinwohlbelange.
- Eigentum (Art. 14 GG): Geschützt sind bestehende Rechtspositionen, keine künftigen Geschäftsmöglichkeiten. Eine Bürgerversicherung mit Bestandsschutz für bestehende Verträge wäre deshalb nach Einschätzung des Wissenschaftlichen Dienstes wohl unbedenklich.
- Alterungsrückstellungen: Das Bundesverfassungsgericht hat 2009 nebenbei ausgeführt, die Rückstellungen hätten nicht den Charakter eines konkreten, „dem Inhaber nach Art eines Ausschließlichkeitsrechts zugeordneten Eigentumsrechts“, sie seien Kalkulationsposten. 2013 kam das Gericht in einem Verfahren zur Mitnahme der Rückstellungen zu dem Ergebnis, dass sie nicht unter den Schutz von Art. 14 GG fallen.
- Beamte: Ob Beamte zwangsweise einbezogen werden dürfen, ist wegen der hergebrachten Grundsätze des Berufsbeamtentums nach Art. 33 Abs. 5 GG umstritten.
Unser Fazit zur Rechtsfrage: Die Abschaffung der PKV ist keine Ente. Ein schrittweiser Umbau, bei dem niemand gegen seinen Willen aus seinem Vertrag gedrängt wird, ist der rechtlich sicherste Weg; endgültig klären würde die Frage erst das Bundesverfassungsgericht. Was fehlt, ist eine politische Mehrheit. Im Koalitionsvertrag von CDU, CSU und SPD aus dem Jahr 2025 kommen weder die Bürgerversicherung noch die private Krankenversicherung vor. Die Koalition setzt auf eine Kommission für die Finanzen der gesetzlichen Krankenversicherung: Die FinanzKommission Gesundheit hat am 30. März 2026 ihren ersten Bericht übergeben und soll bis Ende 2026 Vorschläge für mittel- und langfristige Strukturreformen vorlegen.
Bürgerversicherung: Argumente dafür und dagegen
| Für die Bürgerversicherung | Gegen die Bürgerversicherung |
|---|---|
| Keine Gesundheitsprüfung: Chronisch Kranke und Krebsüberlebende werden nicht aussortiert. | Ohne Privatversicherte fehlten dem Gesundheitssystem nach Rechnung des PKV-Verbands jedes Jahr 15,52 Milliarden Euro, davon 8,76 Milliarden in den Arztpraxen. |
| Gutverdiener, Beamte und Selbstständige tragen den Solidarausgleich mit. Eine IGES-Studie für die Bertelsmann Stiftung errechnete 2020 eine Entlastung von durchschnittlich 145 Euro im Jahr je GKV-Mitglied samt Arbeitgeber, mit Ausgleich der Arzthonorare rund 48 Euro. | Die PKV sorgt mit 355,4 Milliarden Euro Alterungsrückstellungen kapitalgedeckt für das Alter vor, die GKV finanziert sich im Umlageverfahren aus laufenden Beiträgen. |
| Weniger Zwei-Klassen-Medizin: Nach einer Erhebung von 2017 warteten 30 Prozent der gesetzlich Versicherten länger als drei Wochen auf einen Facharzttermin, bei Privatversicherten 17 Prozent. | Beamte in der GKV kosten die öffentlichen Haushalte zusätzlich Geld, Baden-Württemberg rechnet laut PKV-Verband bis 2040 mit 913 Millionen Euro. |
| Kein Wechselrisiko: Wer heute als Gründer privat einsteigt, findet den Rückweg in die gesetzliche Kasse praktisch verschlossen. | Der Umbau ist verfassungsrechtlich anspruchsvoll und braucht lange Übergangsfristen. |
Die Gegenargumente stammen überwiegend vom PKV-Verband, die Wartezeiten von 2017 aus einer Erhebung, die der Wissenschaftliche Dienst des Bundestags in seiner Ausarbeitung zitiert, die Entlastungsrechnung aus der Studie für die Bertelsmann Stiftung. Beide Seiten rechnen mit Annahmen, die ihren Standpunkt stützen.
Unsere Haltung: warum Gründerfreunde für die Bürgerversicherung ist
Wir sind für die Bürgerversicherung. Wer etwas aufbaut, braucht eine Absicherung, die nicht davon abhängt, mit welcher Krankheit er geboren wurde. Vier Gründe:
Versicherung heißt, dass viele das Risiko weniger tragen. In der freiwilligen gesetzlichen Versicherung zahlt eine Gründerin mit Asthma denselben Beitrag wie eine ohne. Ein System, das Gesunde aufnimmt und Kranke ablehnt, schiebt das Risiko genau zu denen, die es am wenigsten tragen können.
Wahlfreiheit für alle statt nur für Gesunde. Selbstständige dürfen heute wählen, aber nur, wenn die Gesundheitsprüfung mitspielt. Eine Bürgerversicherung mit Wettbewerb vieler Kassen, wie in den Niederlanden, gibt allen dieselbe Wahl: die Kasse mit dem besseren Service, nicht das System für die Gesünderen.
Schubladen sollen sich wieder öffnen. Das gilt nicht nur bei der Krankenversicherung. Wer eine Krebserkrankung überstanden hat, wird bei Berufsunfähigkeits- und Lebensversicherungen oft schlechter gestellt. Der Bundesrat hat die Bundesregierung am 16. Oktober 2026 aufgefordert, ein Recht auf Vergessenwerden einzuführen. Für Versicherungen, die an einen Verbraucherkredit gekoppelt sind, setzt Deutschland die EU-Verbraucherkreditrichtlinie um, die ab dem 20. November 2026 gilt: Eine Krebsbehandlung, die länger als 15 Jahre zurückliegt, darf dort nicht mehr zählen. Das ist ein Anfang. Eine Bürgerversicherung beantwortet die Frage nach der Vorgeschichte in der Krankenversicherung endgültig, weil sie sie nicht stellt.
Bestandsschutz ist fair. Wer heute privat versichert ist, hat im Vertrauen auf das geltende Recht entschieden und soll bleiben dürfen. Der Umbau beginnt bei den Neuen, so wie es auch verfassungsrechtlich am sichersten ist.
Bürgerversicherung oder nicht: was du als Gründer heute entscheidest
Bis eine Bürgerversicherung kommt, entscheidest du nach geltendem Recht. Für die Praxis heißt das:
- Freiwillig gesetzlich versichern und Krankengeld sichern: Der Beitrag folgt deinem Gewinn, deine Kinder sind beitragsfrei mitversichert, eine Gesundheitsprüfung gibt es nicht. Gibst du eine Wahlerklärung nach § 44 SGB V ab, zahlst du den allgemeinen Beitragssatz und bekommst Krankengeld ab der siebten Woche der Arbeitsunfähigkeit.
- Zusatzbeitrag vergleichen: Als Selbstständige zahlst du den Zusatzbeitrag deiner Kasse allein. Bei 3.000 Euro Monatsgewinn macht ein Unterschied von einem Prozentpunkt 30 Euro im Monat aus, 360 Euro im Jahr.
- Zusatzversicherung statt Vollversicherung: Leistungen wie höhere Zuschüsse für Zahnersatz, ein Einbettzimmer oder Auslandsschutz bekommst du auch als gesetzlich Versicherte über eine private Zusatzversicherung. Auch dort gibt es Gesundheitsfragen, oft beschränkt auf den versicherten Bereich.
- Den Rest der Absicherung mitdenken: Krankenversicherung ist nur ein Baustein. Was du zur Rentenversicherungspflicht als Selbstständige, zur freiwilligen Arbeitslosenversicherung und zu den betrieblichen Versicherungen wissen musst, haben wir eigens aufgeschrieben. Den Gesamtüberblick gibt unser Leitfaden Selbstständig machen.
Häufige Fragen zur Bürgerversicherung
Was ist eine Bürgerversicherung einfach erklärt?
Eine Krankenversicherung für alle: Jeder zahlt nach seinem Einkommen ein, niemand wird wegen Vorerkrankungen abgelehnt, und die Trennung in gesetzlich und privat fällt weg. Private Versicherer könnten weiter Zusatzversicherungen anbieten.
Wird die Bürgerversicherung kommen?
In dieser Wahlperiode ist sie nicht geplant. Der Koalitionsvertrag von 2025 sieht sie nicht vor, und CDU und CSU lehnen sie ab. SPD, Grüne und Linke haben in ihren Wahlprogrammen 2025 Modelle einer Bürgerversicherung vertreten.
Welches Land hat eine Bürgerversicherung?
Die Niederlande haben 2006 gesetzliche und private Krankenversicherung zu einer Pflichtversicherung für alle Einwohner zusammengeführt. Angeboten wird sie von privaten Versicherern, die jeden Antragsteller annehmen müssen. Finanziert wird sie über eine Prämie, die jeder Versicherte an seinen Versicherer zahlt, und einen einkommensabhängigen Beitrag.
Kann ich mit Asthma in die private Krankenversicherung?
Möglich ist es, sicher ist es nicht. Je nach Schwere und Behandlung reicht die Antwort der Versicherer vom Risikozuschlag über einen Leistungsausschluss bis zur Ablehnung. Eine anonyme Risikovoranfrage über einen Makler zeigt vorab, wer dich nimmt. In den Basistarif muss dich jeder private Versicherer aufnehmen, wenn du berechtigt bist.
Darf die private Krankenversicherung mich wegen einer Vorerkrankung ablehnen?
Ja, in den normalen Tarifen. Die PKV schließt privatrechtliche Verträge und darf Anträge ablehnen. Ausnahmen sind der Basistarif nach § 193 Abs. 5 VVG und Neugeborene privat versicherter Eltern, die nach § 198 VVG ohne Risikozuschlag aufgenommen werden müssen, wenn sie binnen zwei Monaten nach der Geburt angemeldet werden.
Wie viel Prozent der Deutschen sind privat krankenversichert?
Gut zehn Prozent. 8,79 Millionen Menschen waren 2025 privat vollversichert, 74,36 Millionen im September 2026 gesetzlich.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft.