Inhalt dieses Artikels
Der Arbeitsvertrag ist unterschrieben, das Team freut sich, und jetzt soll das erste Gehalt pünktlich auf dem Konto landen. Genau an diesem Punkt kommt die Lohnsteuer-Anmeldung ins Spiel, und mit ihr gleich mehrere getrennte Arbeitgeberprozesse, die ihr sauber aufsetzen solltet, bevor der erste Zahltag da ist.
Dieser Beitrag ist eine Orientierung für typische Gründungsfälle. Er ersetzt keine Einzelfallprüfung durch Lohnbüro oder Steuerkanzlei, besonders bei Minijobs, mehreren Beschäftigungen einer Person und Gesellschafter-Geschäftsführer:innen.
Inhaltsverzeichnis
- Erst verstehen, dann melden: vier getrennte Arbeitgeberpflichten
- Wann aus der Gehaltszahlung eine laufende Steuerpflicht wird
- Der Kalender entscheidet: Zeitraum, Frist und Zahlung
- So läuft der erste Payroll-Monat in einem kleinen Team ab
- Was am Jahresende zusätzlich dazukommt
- 30 Tage bis zum ersten Gehaltslauf: Checkliste
- FAQ
- Fazit
Erst verstehen, dann melden: vier getrennte Arbeitgeberpflichten
Eine vorhandene Betriebsnummer oder eine laufende Gehaltszahlung bedeutet nicht automatisch, dass alle steuerlichen und sozialversicherungsrechtlichen Pflichten eingerichtet sind. In der Praxis laufen mehrere Verfahren parallel, jedes mit eigener Adresse und eigenem Takt.
| Prozess | Worum es geht | Wann er anfällt | Wohin er geht |
|---|---|---|---|
| Lohnsteuer-Anmeldung | Meldung der Summe einbehaltener oder übernommener Lohnsteuer je Betriebsstätte | Laufend je Anmeldungszeitraum | Betriebsstättenfinanzamt, elektronisch |
| Lohnsteuer abführen | Zahlung der gemeldeten Steuer | Im selben Rhythmus wie die Anmeldung | Finanzamt |
| ELStAM (Arbeitgeber) | Abruf der elektronischen Lohnsteuerabzugsmerkmale je Beschäftigter | Vor der ersten individuellen Abrechnung | Finanzverwaltung über ELSTER oder Lohnsoftware |
| Lohnsteuerbescheinigung | Elektronische Jahres- bzw. Austrittsmeldung der Lohndaten | Nach Abschluss des Lohnkontos | Finanzverwaltung |
| Sozialversicherung | An- und Abmeldung sowie Beiträge | Mit Beschäftigungsbeginn | Zuständige Einzugsstelle, meist Krankenkasse |
ELStAM steht für Elektronische Lohnsteuerabzugsmerkmale. Darüber erhaltet ihr für individuell besteuerte Beschäftigte die Merkmale, die für den Steuerabzug relevant sind. Für die Anmeldung braucht ihr Geburtsdatum, steuerliche Identifikationsnummer und die Angabe, ob es sich um ein Haupt- oder Nebenarbeitsverhältnis handelt.
Meldung und Zahlung gehören zwar in denselben Rhythmus, sind organisatorisch aber zwei getrennt kontrollierbare Arbeitsschritte. Legt deshalb früh eine kleine Verantwortungsmatrix mit vier Rollen fest: Stammdaten liefern, Abrechnung prüfen, Anmeldung übermitteln, Zahlung freigeben. In sehr kleinen Teams liegen alle vier Rollen bei einer Person, trotzdem solltet ihr eine Vertretung schriftlich benennen.
Quellen: § 41a EStG | Meldeverfahren Sozialversicherung, Bundesagentur für Arbeit | ELSTER für Arbeitgeber
Wann aus der Gehaltszahlung eine laufende Steuerpflicht wird
Der Grundsatz ist angenehm einfach: Eine reguläre Anmeldung wird relevant, sobald ihr als Arbeitgeber Lohnsteuer vom Arbeitslohn einbehaltet oder Lohnsteuer übernehmt. Alles Weitere hängt an der Beschäftigungsart.
- Erster Vollzeit- oder Teilzeit-Hire: typischerweise individuelle Abrechnung anhand der ELStAM. Die einbehaltene Lohnsteuer fließt in den laufenden Meldeprozess.
- Werkstudent:in: Das Werkstudentenprivileg betrifft vorrangig Kranken-, Pflege- und Arbeitslosenversicherung, wenn das Studium im Vordergrund steht. Es ist keine pauschale Befreiung von Lohnsteuer oder ELStAM. Steuerseite und Sozialversicherungsseite prüft ihr getrennt.
- Geschäftsführer-Gehalt in GmbH oder UG: Sobald ein laufendes Gehalt gezahlt wird, braucht ihr eine saubere Lohnabrechnung. Bei Gesellschafter-Geschäftsführer:innen ist die sozialversicherungsrechtliche Statusfrage separat zu beurteilen und entscheidet nicht automatisch über die lohnsteuerliche Behandlung.
- Minijob: Bei der einheitlichen Pauschsteuer von 2 Prozent wird die Steuer zusammen mit den übrigen Abgaben an die Minijob-Zentrale gezahlt, nicht separat mit dem Finanzamt abgerechnet. Entscheidet ihr euch für die individuelle Besteuerung, gelten die individuellen elektronischen Merkmale und der reguläre Steuerprozess.
Wichtig ist eine Sonderregel aus dem Lohnsteuer-Handbuch: Bestehen ausschließlich mit der 2-Prozent-Pauschsteuer abgewickelte Minijobs, kann eine reguläre Lohnsteuer-Anmeldung entfallen. Ebenso gilt: Wenn keine Lohnsteuer einzubehalten oder zu übernehmen ist, dürft ihr weitere Anmeldungen nicht einfach eigenmächtig einstellen, sondern nur nach Mitteilung an das Betriebsstättenfinanzamt.
Die verkürzte Aussage „Minijobber brauchen nie ELStAM“ ist also schlicht falsch, sobald individuell besteuert wird.
Quellen: Lohnsteuer-Handbuch 2026 zu § 41a EStG | Minijob-Zentrale zur einheitlichen Pauschsteuer | Minijob-Zentrale zur individuellen Besteuerung | Werkstudentenprivileg, Deutsche Rentenversicherung
Der Kalender entscheidet: Zeitraum, Frist und Zahlung
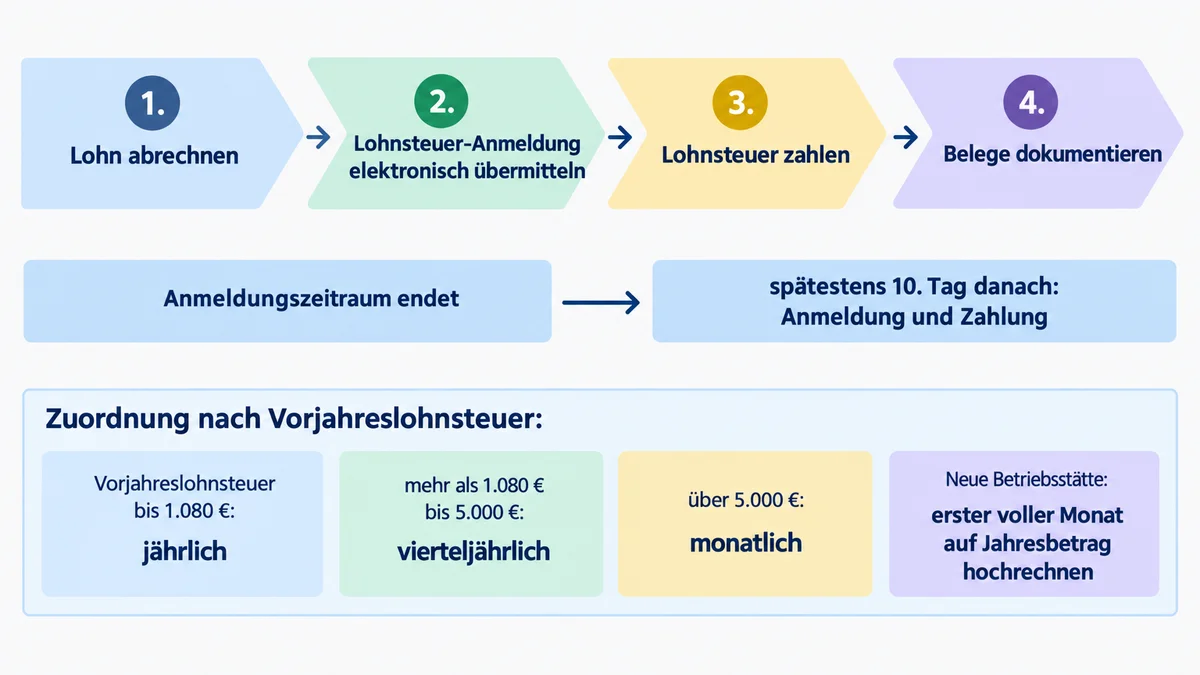
Die zentrale Regel lautet: Lohnsteuer-Anmeldung und Zahlung müssen grundsätzlich spätestens am 10. Tag nach Ablauf des jeweiligen Anmeldungszeitraums erfolgen. Für im Januar abgerechnete Löhne heißt das bei monatlicher Abgabe: Anmeldung und Zahlung grundsätzlich bis zum 10. Februar.
Die Lohnsteuer-Anmeldung Frist umfasst also beides, die elektronische Übermittlung und die rechtzeitige Zahlung. Fällt ein Fälligkeitstag auf ein Wochenende oder einen Feiertag, schaut bitte in den aktuellen Fristenkalender oder lasst das kurz fachlich prüfen, statt pauschal eine Verschiebung anzunehmen.
| Anmeldungszeitraum | Voraussetzung (Lohnsteuer des Vorjahres) |
|---|---|
| Jährlich | höchstens 1.080 Euro |
| Vierteljährlich | mehr als 1.080 Euro bis höchstens 5.000 Euro |
| Monatlich | mehr als 5.000 Euro; der Kalendermonat ist zugleich der gesetzliche Grundfall |
Für das erste Kalenderjahr gilt eine eigene Regel: Bei einer neuen Betriebsstätte wird die Lohnsteuer aus dem ersten vollen Kalendermonat auf einen Jahresbetrag hochgerechnet. Schätzt den Rhythmus also nicht nach Teamgröße und wählt ihn auch nicht frei.
Ein Beispiel: Ihr stellt im Mai erstmals eine Vollzeitkraft ein. Der erste vollständige Abrechnungsmonat liefert die Hochrechnungsbasis, daraus ergibt sich euer Melderhythmus. Lasst die Einstufung von der Payroll-Software oder eurer Steuerkanzlei dokumentieren, damit sie später nachvollziehbar bleibt.
Organisatorisch hilft ein interner Payroll-Kalender mit drei Vorlaufdaten: Stichtag für variable Gehaltsdaten, Termin für die Abrechnungsfreigabe, Fälligkeit für Versand und Zahlung. Die Delegation an eine Kanzlei entbindet die Geschäftsführung nicht davon, Daten und Zahlung zu kontrollieren.
Quellen: § 41a EStG | Lohnsteuer-Handbuch 2026 zu § 41a EStG
So läuft der erste Payroll-Monat in einem kleinen Team ab
Nicht alles muss manuell in Mein ELSTER passieren. Viele Teams arbeiten mit ELSTER-fähiger Lohnsoftware oder einer Steuerkanzlei. Die Reihenfolge bleibt aber dieselbe.
- Betriebsstättenfinanzamt und Unternehmensdaten festhalten: zuständiges Finanzamt, Steuernummer, Kontoverbindung für Zahlungen und den internen Freigabeprozess zentral dokumentieren.
- Elektronischen Zugang vorbereiten: Für authentifizierte Übermittlungen und ELStAM-Abrufe ist grundsätzlich eine einmalige Registrierung mit elektronischem Zertifikat nötig. Übernimmt eine Kanzlei oder ein Dienstleister die Übermittlung, braucht ihr trotzdem klare Zugriffs- und Verantwortungsregeln.
- Mitarbeiterstammdaten vollständig erfassen: für die ELStAM-Anmeldung insbesondere Geburtsdatum, steuerliche Identifikationsnummer und die Kennzeichnung als Haupt- oder Nebenarbeitsverhältnis. Sensible Daten gehören ausschließlich in den dafür vorgesehenen Payroll-Prozess.
- Merkmale rechtzeitig abrufen: Nach der Anmeldung werden ELStAM laut ELSTER spätestens innerhalb von fünf Werktagen bereitgestellt. Bei einer Abrufsperre kann eine Bescheinigung für den Lohnsteuerabzug nötig sein. Startet das Setup also nicht am Tag der ersten Gehaltszahlung.
- Abrechnung prüfen: Bruttolohn, variable Bestandteile, Steuerabzug und die getrennte Sozialversicherungsberechnung plausibilisieren. Bei Werkstudent:innen, Minijobs und Geschäftsführer:innen die Beschäftigungsart vor dem Echtlauf fachlich einordnen.
- Elektronisch übermitteln und Zahlung freigeben: die Lohnsteuer-Anmeldung über Mein ELSTER oder ELSTER-fähige Software versenden, dann Versandprotokoll, Freigabe und Zahlungsnachweis ablegen.
„Revisionssicher“ klingt sperrig, meint im Alltag aber nur: Unterlagen vollständig, nachvollziehbar und gegen unbemerkte nachträgliche Änderungen geschützt aufbewahren. Konkret sind das Abrechnung, Übermittlungsprotokoll, Zahlungsbeleg, Freigabe und die dokumentierte Zuständigkeit.
Red Flags, die ihr vor dem Echtlauf abstellen solltet
- Die Betriebsnummer ist vorhanden, aber es gibt keinen eingerichteten Abrechnungs- und ELStAM-Prozess.
- Lohndaten kommen zu spät, weil niemand einen festen Monatsstichtag kennt.
- Der Minijob wurde vorschnell wie ein normaler ELStAM-Fall angelegt.
- Bei null einbehaltener Steuer geht das Team ungeprüft von einer Nullmeldung oder vom Wegfall aller Meldungen aus.
- Nur die Kanzlei kennt Fristen, Zugangsdaten oder Zahlungsstatus.
Quellen: ELSTER für Arbeitgeber | ELSTER-FAQ zum ELStAM-Verfahren
Was am Jahresende zusätzlich dazukommt
Die Lohnsteuerbescheinigung ist eine eigene elektronische Jahres- beziehungsweise Austrittsaufgabe. Nach Abschluss des Lohnkontos übermittelt ihr die gesetzlich vorgesehenen Lohndaten für jede:n Arbeitnehmer:in an die Finanzverwaltung. Sie ersetzt die unterjährigen Meldungen nicht.
ELSTER nennt als spätesten Übermittlungstermin den letzten Tag des Februars des Folgejahres. Das gilt auch dann, wenn jemand unterjährig ausgeschieden ist.
Für kleine Teams reicht eine schlanke Vorbereitung zum Jahreswechsel: Stammdaten prüfen, Ein- und Austritte abgleichen, laufende Abrechnungen auf Korrekturen kontrollieren und die Jahresaufgabe mit verantwortlicher Person im Kalender hinterlegen.
Quellen: § 41b EStG | ELSTER-Hilfe für Arbeitgeber
30 Tage bis zum ersten Gehaltslauf: Checkliste
Woche 1 – Setup und Verantwortung
- [ ] Payroll-Verantwortliche Person, Vertretung und Freigabe durch die Geschäftsführung festlegen
- [ ] Betriebsstättenfinanzamt, Steuernummer, Unternehmensdaten und Zahlungsweg prüfen
- [ ] Lohnsoftware auswählen oder Steuerkanzlei verbindlich beauftragen
- [ ] Beschäftigungsform schriftlich einordnen: reguläre Beschäftigung, Werkstudent:in, Minijob oder Geschäftsführer-Gehalt
Woche 2 – Zugänge und Stammdaten
- [ ] ELSTER-Zugang beziehungsweise Zuständigkeit von Software oder Kanzlei klären
- [ ] Elektronisches Zertifikat und Berechtigungen testen, sofern ihr selbst übermittelt
- [ ] Erforderliche Mitarbeiterdaten vollständig erfassen
- [ ] ELStAM-Anmeldung rechtzeitig anstoßen und die Bereitstellungszeit einplanen
Woche 3 – Test und Kontrolle
- [ ] Probelauf der Lohnabrechnung durchführen
- [ ] Steuerabzug und Sozialversicherungslogik getrennt plausibilisieren
- [ ] Bei einem Minijob ausdrücklich klären: 2-Prozent-Pauschsteuer oder individuelle Besteuerung
- [ ] Ablageort für Abrechnungen, Versandprotokolle und Zahlungsbelege festlegen
Woche 4 – Echtlauf
- [ ] Variable Lohndaten final freigeben
- [ ] Abrechnung kontrollieren und Löhne auszahlen
- [ ] Lohnsteuer-Anmeldung elektronisch übermitteln, Lohnsteuer abführen, Status dokumentieren
- [ ] Nächste Fälligkeit und den Termin für die Lohnsteuerbescheinigung in den Kalender übernehmen
FAQ
Was ist die Lohnsteuer-Anmeldung genau?
Sie ist die laufende elektronische Meldung der Summe an Lohnsteuer, die ihr für eine Betriebsstätte einbehalten oder übernommen habt. Sie geht an das Betriebsstättenfinanzamt, und die gemeldete Steuer ist im selben Takt zu zahlen.
Bis wann muss ich die Lohnsteuer anmelden und zahlen?
Grundsätzlich spätestens am 10. Tag nach Ablauf des Anmeldungszeitraums. Bei monatlicher Abgabe betrifft das zum Beispiel den Januar-Lohn bis zum 10. Februar.
Monatlich, vierteljährlich oder jährlich: Was gilt für mein Startup?
Das richtet sich nach der Lohnsteuer des Vorjahres: bis 1.080 Euro jährlich, über 1.080 bis 5.000 Euro vierteljährlich, darüber monatlich. Bei einer neuen Betriebsstätte wird die Lohnsteuer des ersten vollen Kalendermonats auf ein Jahr hochgerechnet.
Brauche ich für einen Minijob ELStAM?
Das hängt von der Besteuerung ab. Bei der einheitlichen Pauschsteuer von 2 Prozent läuft alles über die Minijob-Zentrale, bei individueller Besteuerung gelten die elektronischen Lohnsteuerabzugsmerkmale und der reguläre Prozess.
Ersetzt die Lohnsteuerbescheinigung die laufende Anmeldung?
Nein. Die Bescheinigung ist eine eigene Jahres- oder Austrittsmeldung pro Arbeitnehmer:in und wird spätestens bis zum letzten Februartag des Folgejahres übermittelt.
Fazit: Nicht das Formular, sondern der wiederholbare Prozess zählt
Setzt vor der ersten Auszahlung die Beschäftigungsart und den ELStAM-Prozess korrekt auf. Legt danach den Melderhythmus nach der gesetzlichen Einstufung fest und sichert die Frist bis zum 10. Tag organisatorisch ab, inklusive Zahlungsfreigabe. Führt Steuer, Sozialversicherung, Minijob-Abgaben und Jahresbescheinigung als getrennte, aber koordinierte Aufgaben.
Die Lohnsteuer-Anmeldung wird damit ab dem ersten Hire zu einer ruhigen Monatsroutine statt zu einer Last-Minute-Aktion.
Pro-Tipp: Legt im ersten Monat eine einseitige Payroll-Übersicht an mit Finanzamt, Steuernummer, Melderhythmus, Stichtagen, Verantwortlichen und Ablageort. Bei Mischfällen, mehreren Jobs einer Person, pauschal oder individuell besteuerten Minijobs sowie Gesellschafter-Geschäftsführer:innen lasst die Einordnung vor der ersten Abrechnung fachlich prüfen.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.