Inhalt dieses Artikels
Ihr braucht Kapital für Produktentwicklung, Vertrieb oder die ersten Wachstumsschritte, aber eine belastbare Bewertung gibt es noch nicht und Anteile wollt ihr jetzt auch nicht abgeben. Genau in dieser Lage taucht das Stichwort Genussrechte beim Startup regelmäßig auf: als vermeintlich elegante Lösung zwischen Darlehen und Equity.
Genussrechte können tatsächlich eine flexible Form der Mezzanine-Finanzierung sein. Pauschal „verwässerungsfrei“, günstig oder founder-freundlich sind sie aber nicht. Was Investor:innen wirtschaftlich bekommen, hängt vollständig vom Vertrag ab.
In diesem Beitrag erklären wir, welche Rechte wirklich entstehen, wie sich das Instrument von SAFE, Wandeldarlehen, stiller Beteiligung und klassischem Equity unterscheidet, und wie ihr in drei typischen Situationen entscheidet. Kurzer Hinweis vorab: Das ist allgemeine Orientierung. Konkrete Verträge und steuerliche Folgen gehören in qualifizierte Rechts- und Steuerberatung.
Inhaltsverzeichnis
- Was Investor:innen mit diesem Instrument tatsächlich erhalten
- Stimmrechtsfrei heißt nicht einflussfrei
- Die Instrumente im direkten Vergleich
- Drei Situationen, in denen die Entscheidung unterschiedlich ausfällt
- Diese Vertragslogik muss vor dem Term Sheet klar sein
- Wann die Struktur hilft und wann sie spätere Runden bremst
- 30 Tage bis zu einer belastbaren Entscheidungsgrundlage
- Häufige Fragen vor der Finanzierung
- Fazit
Was Investor:innen mit diesem Instrument tatsächlich erhalten
Genussrechte sind schuldrechtlich vereinbarte Vermögensrechte. Investor:innen erhalten vertraglich definierte wirtschaftliche Ansprüche, aber keine Geschäftsanteile am Stammkapital und damit auch keinen automatischen Platz im Cap Table.
Sie können unabhängig von der Rechtsform ausgegeben werden und sind nicht umfassend als eigener Vertragstyp gesetzlich geregelt. Das bedeutet viel Gestaltungsspielraum und gleichzeitig einen hohen Bedarf an präzisen Bedingungen. Vier Begriffe solltet ihr sicher beherrschen:
- Gewinnbeteiligung: Anteil an einem exakt definierten Gewinn. Ob Bilanzgewinn, Jahresüberschuss oder eine andere Berechnungsbasis gemeint ist, darf nie offenbleiben.
- Exit-Beteiligung: Anspruch auf einen definierten Anteil oder eine definierte Auszahlung, wenn das Unternehmen verkauft wird oder ein vergleichbares Exit-Ereignis eintritt.
- Liquidation: Abwicklung des Unternehmens. Reihenfolge und Höhe der Auszahlungen sind vertraglich und insolvenzrechtlich relevant.
- Nachrang: Forderungen werden im Krisen- oder Insolvenzfall nicht wie gewöhnliche vorrangige Forderungen bedient. Rang und Zahlungssperren müssen genau beschrieben sein.
Einordnen lassen sich Genussrechte als Mezzanine-Kapital: eine Mischform, die Merkmale von Eigen- und Fremdkapital verbindet. Je nach Ausgestaltung wirken sie eher eigenkapital- oder eher fremdkapitalnah. Kapitalmarktrechtlich sind sie ausdrücklich als Vermögensanlagen eingeordnet, was bei öffentlichen Angeboten sofort relevant wird.
Quellen: Gründerplattform: Beteiligungsmodelle | Gründerplattform: Startup-Finanzierung | § 1 VermAnlG
Stimmrechtsfrei heißt nicht einflussfrei
Die Rechte aus Genussrechten lassen sich in drei Gruppen sortieren. Wirtschaftliche Rechte umfassen Gewinnbeteiligung, Rückzahlungsanspruch, eine feste oder variable Vergütung sowie die Beteiligung an Exit- oder Liquidationserlösen. Informationsrechte regeln, welche Kennzahlen, Jahresabschlüsse oder Reports ihr liefern müsst. Mitbestimmungsrechte in Form regulärer Stimmrechte in der Gesellschafterversammlung entstehen nicht automatisch.
Genau hier liegt das häufigste Missverständnis. Eine Startup-Finanzierung ohne Stimmrechte ist nicht automatisch eine Finanzierung ohne Einfluss. Zustimmungsvorbehalte, weitreichende Reportingpflichten oder vereinbarte Sonderrechte können euren Handlungsspielraum faktisch stark einschränken, auch ohne eine einzige Stimme in der Gesellschafterversammlung.
Geht deshalb vor jedem Gespräch einen kurzen Mini-Check durch: Welche Zahlung kann wann entstehen? Welche Informationen müssen wir regelmäßig liefern? Welche Entscheidung dürfen wir ohne Zustimmung nicht mehr treffen?
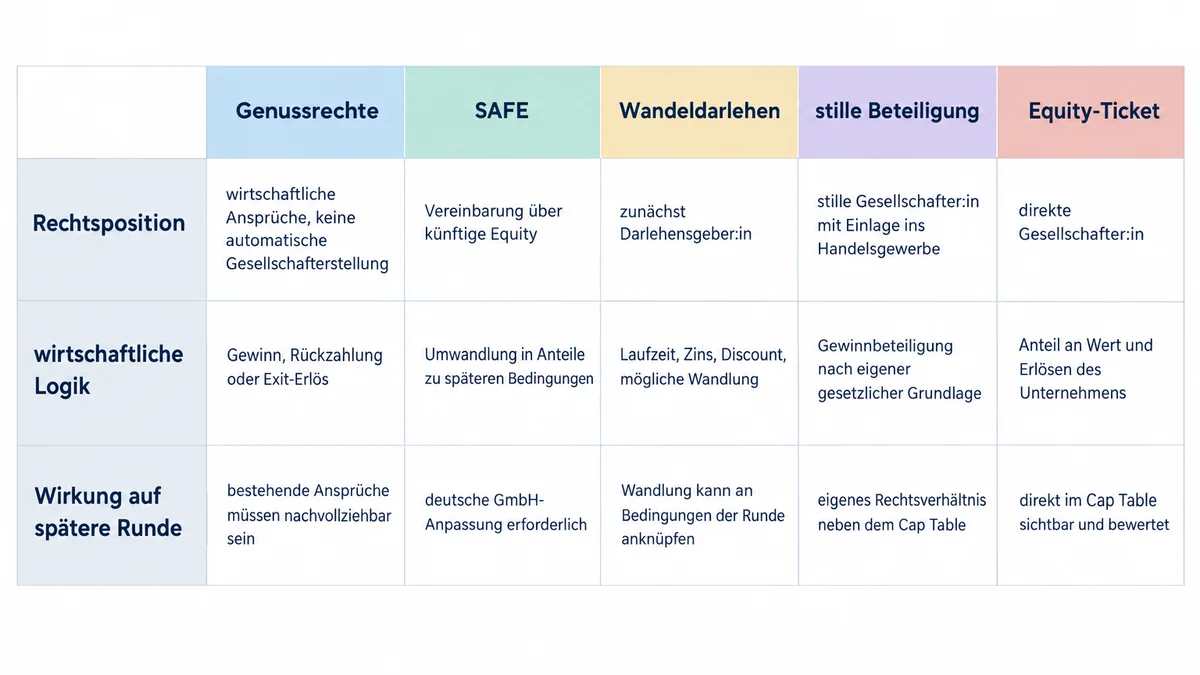
Die Instrumente im direkten Vergleich
| Instrument | Position der Investor:innen | Typische wirtschaftliche Logik | Stimmrechte | Wirkung auf spätere Runde |
|---|---|---|---|---|
| Genussrechte | Schuldrechtliche Vermögensrechte, keine Gesellschafterstellung | Beteiligung über Gewinn, Rückzahlung oder Exit-Erlös | Keine automatischen Stimmrechte | Spätere Runde muss bestehende Ansprüche nachvollziehen und akzeptieren |
| SAFE | Vereinbarung über künftige Equity | Umwandlung in Anteile zu späteren Bedingungen | Erst nach Umwandlung | Für deutsche GmbHs kein einfach übertragbares US-Standardprodukt |
| Wandeldarlehen | Zunächst Darlehensgeber:in | Laufzeit, Zins, Discount, ggf. Valuation Cap | Erst nach Wandlung | Oft gut anschlussfähig, Wandlung knüpft an Bedingungen der Runde an |
| Stille Beteiligung | Stille Gesellschafter:in mit Einlage ins Handelsgewerbe | Gewinnbeteiligung nach eigener gesetzlicher Grundlage | Keine regulären Gesellschafterstimmrechte | Erklärungsbedarf, da eigenes Rechtsverhältnis neben dem Cap Table |
| Equity-Ticket | Direkte Gesellschafter:in | Anteil an Wert und Erlösen des Unternehmens | Ja | Direkt im Cap Table sichtbar und bewertet |
Der Cap Table ist dabei nichts anderes als die Übersicht über alle Beteiligten, ihre Anteile und ihre Rechte. Ein SAFE als Alternative zum Genussrecht zu denken, lohnt sich vor allem dann, wenn beide Seiten bewusst künftige Anteile wollen. Umgekehrt kann ein Genussrecht die passendere SAFE-Alternative sein, wenn gerade kein Anspruch auf künftige Geschäftsanteile entstehen soll. Wichtig: Das deutsche Recht kennt keinen eigenständigen SAFE-Vertragstyp, ein US-SAFE muss für eine GmbH angepasst werden, weil die spätere Ausgabe von Geschäftsanteilen gesellschaftsrechtlich sauber abgesichert sein muss.
Als Wandeldarlehen-Alternative kommt ein Genussrecht infrage, wenn ihr eine dauerhafte wirtschaftliche Beteiligung oder eine klare Rückzahlungslogik wollt statt einer späteren Umwandlung. Zielen beide Seiten dagegen ausdrücklich auf die nächste Equity-Runde, ist ein Wandeldarlehen meist anschlussfähiger: Die Wandlung kann an die mit dem Lead-Investor verhandelten Bedingungen anknüpfen. Die stille Beteiligung wiederum hat mit § 230 HGB einen eigenen gesetzlichen Rahmen, bei dem die Einlage ins Handelsgewerbe fließt und aus den laufenden Geschäften allein der Inhaber berechtigt und verpflichtet wird.
Quellen: Gründerplattform: Wandeldarlehen | § 230 HGB | GESSI Standardvertrag Wandeldarlehen | Kanzlei Diehl zur Frühphasenfinanzierung
Drei Situationen, in denen die Entscheidung unterschiedlich ausfällt
Fall 1: Community- oder Crowdinvesting. Ihr sammelt viele kleine Tickets ein und wollt nicht Dutzende direkter Gesellschafter:innen im Cap Table haben. Genussrechte können hier passen, weil sich die wirtschaftliche Beteiligung standardisieren lässt und keine automatische Mitbestimmung entsteht. Die wesentliche Grenze: Genussrechte sind nach § 1 VermAnlG Vermögensanlagen. Bei einem öffentlichen Angebot müsst ihr kapitalmarktrechtliche Informations- und Prospektpflichten oder mögliche Ausnahmen früh prüfen. Die Schwarmfinanzierungsbefreiung nach § 2a VermAnlG erfasst unter anderem Genussrechte und setzt unter anderem ein öffentliches Angebot von maximal 6 Mio. Euro binnen zwölf Monaten sowie die Vermittlung über eine Internet-Dienstleistungsplattform voraus. Weitere Voraussetzungen und Anlegergrenzen kommen hinzu, das ersetzt keine Rechtsprüfung.
Fall 2: Angel-Bridge vor der Seed-Runde. Genussrechte sind denkbar, wenn der Angel wirtschaftlich beteiligt sein will, aber keine Anteile erwartet. Soll die Umwandlung in der nächsten Runde dagegen ausdrücklich stattfinden, sind ein Wandeldarlehen oder eine angepasste SAFE-Struktur praktischer. Die zentrale Frage lautet: Kann ein künftiger Lead-Investor alle bestehenden Ansprüche schnell verstehen und akzeptieren?
Fall 3: Bootstrapped SaaS mit Wachstumskapital. Bei ersten stabileren Umsätzen und ohne unmittelbaren VC-Fokus können Genussrechte sinnvoll sein. Die Warnung: Laufende gewinn- oder umsatznahe Zahlungen dürfen euer Wachstumsbudget nicht auszehren. Modelliert vorher Cashflow-Szenarien, auch für schwächere Monate.
Quellen: Gründerplattform: Crowdinvesting | § 2a VermAnlG
Diese Vertragslogik muss vor dem Term Sheet klar sein
Ihr braucht kein Klausellexikon, aber sechs Fragen solltet ihr sauber beantworten können:
- Beteiligungsbasis: Beteiligt sich die Person am Gewinn, Umsatz, Exit-Erlös oder an mehreren Größen? Jede Bezugsgröße, Berechnung, Abzugsposition und Obergrenze muss eindeutig sein.
- Laufzeit und Rückzahlung: Gibt es ein Fälligkeitsdatum, Kündigungsrechte oder definierte Auszahlungsereignisse? Rechnet im Finanzplan auch den ungünstigsten Liquiditätsfall durch.
- Exit und Liquidation: Welche Ereignisse lösen eine Auszahlung aus, und ist sie gedeckelt, vorrangig oder nachrangig? Verlasst euch nicht auf pauschale Muster.
- Nachrang: Haltet vertraglichen Rang, mögliche Zahlungssperren und die Folgen im Krisenfall verständlich fest. Ein vertraglich vereinbarter Nachrang wird im Zweifel erst nach den in § 39 Abs. 1 InsO genannten nachrangigen Forderungen berichtigt, die insolvenzrechtliche Einordnung ist besonders prüfbedürftig.
- Informationsrechte: Legt Reporting-Rhythmus, Kennzahlenumfang und den Schutz vertraulicher Kunden-, Produkt- und Finanzdaten fest.
- Übertragbarkeit und Schutzrechte: Dürfen Genussrechte weiterverkauft werden? Sind Anti-Dilution-, Exit-Multiple- oder ähnliche Mechanismen vorgesehen? Verwässerungsschutz fehlt nicht automatisch nur deshalb, weil noch keine Anteile ausgegeben wurden.
Für den Deutschland-Bezug lohnt ein Blick auf GESSI. Das German Standards Setting Institute entwickelt ausgewogene Standardtexte unter anderem für Term Sheets, Wandeldarlehen, Finanzierungsrunden, Pooling und Exit. Solche Standards strukturieren Gespräche, ersetzen aber keine Prüfung eures konkreten Setups.
Quellen: § 39 InsO | GESSI | Gründerplattform: Eigenkapitalfinanzierung
Wann die Struktur hilft und wann sie spätere Runden bremst
Genussrechte können sinnvoll sein, wenn kein unmittelbarer Equity-Anspruch gewollt ist, die wirtschaftlichen Rechte einfach und verständlich bleiben, ein plausibles Cashflow- oder Exit-Szenario existiert, Reporting und Verwaltung auch bei mehreren Investor:innen leistbar sind und die nächste Runde bereits in Szenarien mitgedacht wurde.
Eher ungeeignet sind sie, wenn kurzfristig eine VC-Runde mit standardisierter Equity-Struktur geplant ist, Investor:innen sicher künftig Anteile erhalten sollen, das Modell erst durch zahlreiche Sonderrechte attraktiv wird oder hohe Exit- und laufende Zahlungsansprüche potenzielle Lead-Investor:innen abschrecken könnten.
Eine absolute Aussage gibt es nicht. Genussrechte sind weder automatisch founder-freundlicher noch automatisch komplizierter als andere Instrumente. Entscheidend ist die konkrete wirtschaftliche Ausgestaltung.
30 Tage bis zu einer belastbaren Entscheidungsgrundlage
- Tage 1 bis 5: Finanzierungsziel schriftlich festlegen. Kapitalbedarf, Mittelverwendung, Laufzeit und Zweck als Bridge, Wachstumskapital oder Community-Finanzierung.
- Tage 6 bis 10: Genussrechte, SAFE, Wandeldarlehen, stille Beteiligung und Equity anhand derselben Kriterien vergleichen: wirtschaftliche Beteiligung, Stimmrechte, Rückzahlung, Reporting und Wirkung auf die nächste Runde.
- Tage 11 bis 15: Cap-Table- und Auszahlungsszenarien simulieren, für Seed-Runde, Exit und eine schwächere Geschäftsentwicklung. Ansprüche außerhalb des Cap Tables ausdrücklich einbeziehen.
- Tage 16 bis 20: Datenraum vorbereiten. Finanzplanung, Cap Table, bestehende Verträge, Gesellschafterdokumente und relevante Kennzahlen strukturiert zusammenstellen.
- Tage 21 bis 30: Deal-Logik auf einer Seite zusammenfassen und offene Rechts- sowie Steuerfragen bündeln: Nachrang, Berechnungsbasis, Exit-Fall, Übertragbarkeit, Reporting, steuerliche Behandlung.
Eine Bitte für die Kommunikation mit Angels und Community-Investor:innen: Keine unrealistischen Rendite- oder Exit-Versprechen. Das rächt sich schneller, als man denkt.
Häufige Fragen vor der Finanzierung
Sind Genussrechte founder-freundlicher als SAFE?
Nicht pauschal. Sie vermeiden direkte Stimmrechte und sofortige Equity-Abgabe, können durch Gewinn-, Rückzahlungs- oder Exit-Ansprüche aber wirtschaftlich deutlich belastender sein. SAFE-Strukturen müssen in Deutschland zudem an die gesellschaftsrechtliche Umsetzung angepasst werden.
Eignen sich Genussrechte für Angels?
Ja, wenn Angels eine wirtschaftliche Beteiligung ohne sofortige Anteile akzeptieren und Exit-, Informations- und Nachranglogik transparent sind. Wird die Umwandlung in der Seed-Runde klar erwartet, liegt ein Wandeldarlehen näher an der gemeinsamen Erwartung.
Was passiert bei einer späteren VC-Runde?
Neue Investor:innen prüfen bestehende Ansprüche, Prioritäten, Reportingpflichten und die Wirkung auf Exit-Erlöse. Unklare oder hohe Sonderansprüche lösen Anpassungsbedarf und längere Verhandlungen aus.
Sind Genussrechte für Crowdinvesting geeignet?
Sie können geeignet sein, weil viele Anleger:innen wirtschaftlich partizipieren können, ohne Gesellschafter:innen zu werden. Öffentliche Angebote unterliegen aber einem spezifischen rechtlichen Rahmen, der vor dem Start fachlich geprüft werden muss.
Fazit: Erst die wirtschaftliche Rechnung, dann das Etikett
Genussrechte im Startup sind keine Abkürzung zu kostenlosem Kapital ohne Verwässerung. Sie sind eine verhandelbare wirtschaftliche Beteiligung, deren Preis sich erst im Erfolgs-, Exit- oder Krisenfall zeigt.
Stellt euch deshalb vor jedem Term Sheet diese eine Frage: Was kostet diese Struktur im Erfolgs-, Exit- und Krisenfall, und würde die nächste Finanzierungsrunde sie akzeptieren?
Pro-Tipp: Nutzt die 30-Tage-Checkliste als Vorbereitung, bevor ihr mit Angels, Community-Investor:innen oder eurer Rechts- und Steuerberatung sprecht. Wer mit durchgerechneten Szenarien ins Gespräch geht, verhandelt deutlich souveräner.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.