Inhalt dieses Artikels
Stellt euch vor: Euer Team steht kurz vor dem Produktlaunch, ein Angel will mit einem Ticket einsteigen, aber eine belastbare Unternehmensbewertung könnt ihr noch nicht vertreten. Der Angel schlägt ein SAFE für Startups vor, weil das schneller wirkt als eine klassische Beteiligungsrunde. Genau hier beginnt die eigentliche Arbeit.
Ein SAFE kann Verhandlungen in der Frühphasenfinanzierung spürbar vereinfachen. Es verlagert die entscheidenden Fragen aber in die Zukunft: Zu welchem Preis entstehen später Anteile, was passiert bei einem Exit, und wie viel Raum bleibt für die Seed-Runde? In diesem Beitrag lernt ihr, SAFE Agreement, Wandeldarlehen und Genussrechte einzuordnen, die wichtigsten Klauseln wirtschaftlich zu lesen und eine Angel-Runde in rund einem Monat sauber vorzubereiten.
Ein Hinweis vorab: Dieser Artikel ist eine praktische Entscheidungsgrundlage und ersetzt keine individuelle Rechts-, Steuer- oder Förderberatung.
Inhaltsverzeichnis
- Was hinter der schnellen Finanzierung steckt
- Drei Instrumente im direkten Praxistest
- Was Angels und spätere Lead-Investor:innen sehen wollen
- Diese Klauseln entscheiden über Preis, Kontrolle und Verwässerung
- Drei Situationen, drei unterschiedliche Antworten
- Förder- und Vertragsfit vor der Unterschrift klären
- In vier Etappen zur belastbaren Angel-Runde
- FAQ
- Fazit
Was hinter der schnellen Finanzierung steckt
SAFE steht ausgeschrieben für Simple Agreement for Future Equity. Investor:innen zahlen heute Kapital ein und erhalten erst später, unter vorher vereinbarten Bedingungen, eine Beteiligung beziehungsweise einen Anspruch auf deren wirtschaftliche Umsetzung. Die endgültige Quote wird typischerweise erst bei einem definierten Ereignis berechnet, etwa einer qualifizierten Finanzierungsrunde oder einem Exit.
Der Unterschied zur direkten Equity-Runde ist damit klar: Bei einer sofortigen Beteiligungsrunde legt ihr Bewertung, Quote und gesellschaftsrechtliche Umsetzung sofort fest. Beim SAFE schiebt ihr die zentralen Preis- und Umwandlungsfragen auf. Das spart kurzfristig Verhandlungszeit, erhöht aber den Erklärungsbedarf in der nächsten Runde.
Für Deutschland kommt ein wichtiger Punkt dazu: Eine US-Vorlage ist kein fertig nutzbares GmbH-Dokument. § 15 GmbHG sieht für die Abtretung von GmbH-Geschäftsanteilen und auch für Verpflichtungen zu deren Abtretung grundsätzlich notarielle Form vor. Ob und in welchem Umfang das für eure konkrete Konstruktion gilt, hängt von der Vertragsgestaltung ab. Pauschal gilt also weder „jedes SAFE muss notariell beurkundet werden“ noch das Gegenteil. Klärt die Umwandlungsmechanik früh mit eurer Rechtsberatung, nicht erst beim Signing der Seed-Runde.
Quellen: Y Combinator SAFE | § 15 GmbHG
Drei Instrumente im direkten Praxistest
| Instrument | Wirtschaftliche Grundlogik | Typischer Einsatz | Worauf Gründer:innen achten müssen |
|---|---|---|---|
| SAFE Agreement | Heute Kapital, späterer Anteil nach definierter Umwandlungslogik ohne klassische Darlehensmerkmale. | Bewertung vor Produkt- oder Marktvalidierung unsicher, mehrere Parteien akzeptieren eine schlanke, einheitliche Logik. | Cap und Discount können die spätere Verwässerung stärker erhöhen als erwartet. Mehrere unterschiedlich ausgestaltete SAFEs erschweren die Folgefinanzierung. |
| Wandeldarlehen | Darlehen, das unter vereinbarten Bedingungen später in Anteile umgewandelt werden kann. | Bridge bis zu einer konkret geplanten Runde oder bis zu einem klaren Meilenstein. | Laufzeit, Zinsen, Umwandlungsbedingungen, mögliche Rückzahlung und Folgen bei ausbleibender Folgerunde gehören zwingend auf den Tisch. |
| Genussrechte | Vertragliche Vermögensrechte, die eine wirtschaftliche Beteiligung ermöglichen können, ohne automatisch sofort klassische Stimmrechte zu vermitteln. | Sorgfältig geprüfte Spezialfälle, in denen Eigenkapitalnähe ohne sofortige Gesellschafterstellung gewünscht ist. | Steuerliche, bilanzielle und vertragliche Folgen richten sich nach der konkreten Ausgestaltung. Kein unkomplizierter Universalersatz. |
Das Wandeldarlehen ist in Deutschland die bekannteste Alternative zum SAFE und gleichzeitig der Standard, den viele Angels und Kanzleien ohne Übersetzungsarbeit verstehen. Es verschiebt wie das SAFE die Bewertungsfrage, bringt aber die Darlehenslogik mit: Es gibt eine Laufzeit, es gibt eine Zinsabrede, und es gibt ein Szenario, in dem keine Folgerunde kommt. Genau dieses Szenario müsst ihr vorher durchdenken.
Genussrechte klingen für Startups attraktiv, weil die Struktur Eigenkapitalnähe ohne sofortige Gesellschafterstellung verspricht. BAND und der Startup-Verband sehen hier durchaus Potenzial, verweisen aber gleichzeitig auf offenen Klärungsbedarf bei der steuerlichen Behandlung von Genussrechtskapital Dritter und auf den Bedarf an rechtssicherer Standardisierung. Für eine Schnellentscheidung in zwei Wochen ist das kein gutes Werkzeug.
Die Entscheidungsregel ist simpel: Das beste Instrument ist jenes, dessen wirtschaftliche Folgen Gründerteam, Angels und spätere Lead-Investor:innen gleichermaßen nachvollziehen können.
Quellen: Gründerplattform zum Wandeldarlehen | BAND zu eigenkapitalähnlichen Genussrechten
Was Angels und spätere Lead-Investor:innen sehen wollen
Ein Angel-Investment bedeutet in Deutschland in der Praxis selten „nur Geld“. Angels bringen häufig Branchenwissen, Netzwerk und operative Erfahrung mit. Deshalb muss eure Struktur zwei Prüfungen bestehen: Sie muss wirtschaftlich verständlich sein, und sie muss in der nächsten Runde erklärbar bleiben.
Hilfreich ist hier GESSI, das German Standards Setting Institute. Es stellt standardisierte, anpassbare deutsch-englische Vertragsdokumente bereit. BAND weist darauf hin, dass die Dokumente unter anderem Term Sheets, Finanzierungsrunden, Wandeldarlehen, Syndizierung und Pooling sowie Exit-Konstellationen abdecken. Das Wandeldarlehens-Paket umfasst dabei Verwendungshinweise, Gesellschafterbeschluss, Vertrag und Wandlungsverpflichtung. Eine saubere Umsetzung ist also mehr als ein kurzes Einzeldokument.
Standardisierung strukturiert Gespräche und reduziert Missverständnisse. Sie ersetzt weder die Prüfung eures konkreten Cap Tables noch die Anpassung an Team, Satzung, Förderthemen und Folgefinanzierung. Zur Formfrage ist GESSI deutlich: Für Wandeldarlehen wird eine notarielle Beurkundung empfohlen, weil die Beurkundungspflicht rechtlich umstritten und höchstrichterlich nicht abschließend geklärt sei. Daraus folgt keine pauschale Pflicht, wohl aber ein klarer Auftrag an euch: früh individuell rechtlich prüfen lassen.
Quellen: BAND zu GESSI-Standardverträgen | GESSI Wandeldarlehen | GESSI News
Diese Klauseln entscheiden über Preis, Kontrolle und Verwässerung
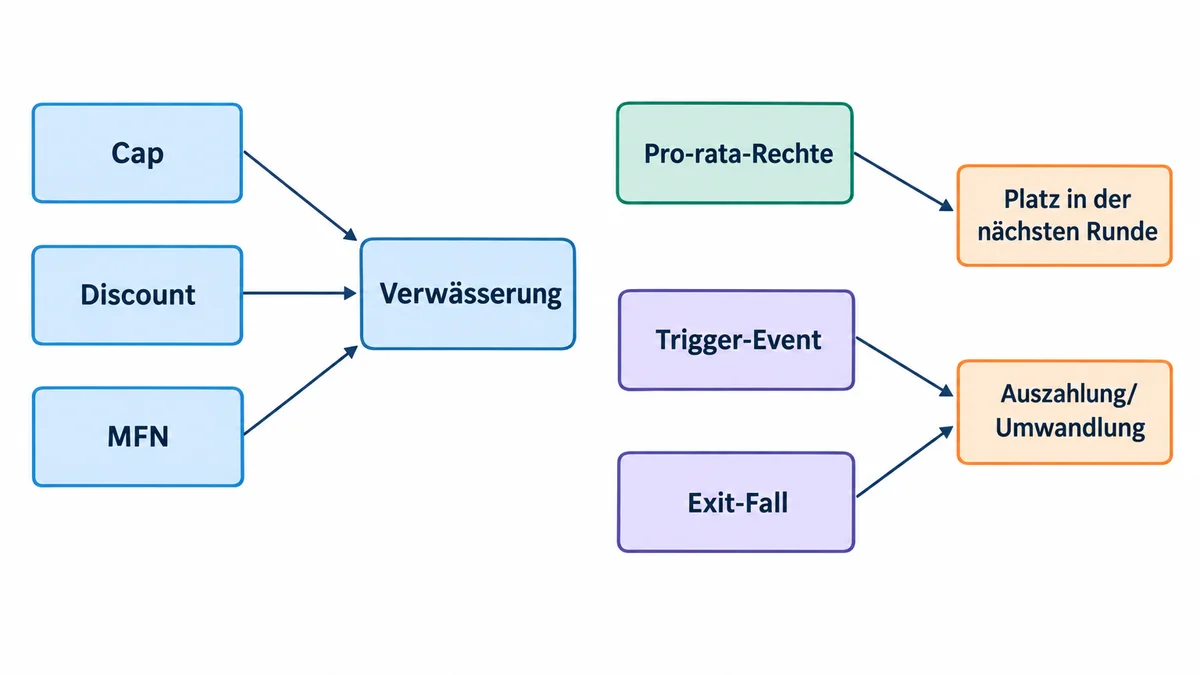
Ihr müsst nicht jede juristische Einzelheit vor dem ersten Angel-Gespräch beherrschen. Diese sechs Punkte solltet ihr aber wirtschaftlich erklären und in Szenarien durchrechnen können.
Cap und Discount
Der Valuation Cap ist eine Bewertungsobergrenze für die Berechnung des späteren Umwandlungspreises. Steigt eure Bewertung stark, kann ein niedriger Cap zu deutlich mehr Verwässerung führen als ursprünglich gedacht. Der Discount ist dagegen ein Rabatt auf den Preis, den neue Investor:innen in der nächsten Runde zahlen.
Wichtig: Der Vertrag muss festlegen, welche Regel wirtschaftlich greift, wenn Cap und Discount gleichzeitig vereinbart sind. Verlasst euch nicht auf die Annahme, es gelte automatisch die eine oder andere Variante. Rechnet mindestens drei Szenarien durch: niedrige, erwartete und hohe Bewertung der Folgerunde. Praxisfrage nach jedem Block: Können wir die Wirkung im Best-, Base- und Worst-Case in unserem Cap Table erklären?
MFN und Pro-rata
MFN steht für „Most Favoured Nation“. Frühere SAFE-Investor:innen können unter bestimmten Voraussetzungen bessere Bedingungen späterer SAFEs übernehmen. Das Risiko liegt in der Kettenwirkung: Ein Zugeständnis an einen späteren Angel kann auf mehrere frühe Tickets ausstrahlen, wenn Umfang und Ausnahmen nicht präzise begrenzt sind.
Pro-rata-Rechte geben Investor:innen das Recht, in späteren Runden anteilig weiter zu investieren, um ihre Quote zu halten. Das ist grundsätzlich fair. Zu viele oder zu weitgehende Pro-rata-Rechte können aber den Platz begrenzen, den ein neuer Lead-Investor in der Seed-Runde braucht. Auch hier gilt: Könnt ihr die Wirkung im Best-, Base- und Worst-Case erklären?
Auslöser und Exit
Trigger-Events sind Ereignisse, die vertragliche Folgen auslösen: eine qualifizierte Finanzierungsrunde, ein Verkauf, eine Liquidation oder andere definierte Fälle. Die zentrale Prüffrage lautet: Welche Mindestgröße und welche Bedingungen muss eine Folgerunde erfüllen, damit die Umwandlung tatsächlich eintritt?
Für Exit-Fälle braucht ihr eine eigene, nachvollziehbare Regelung. Was passiert bei Verkauf oder Liquidation vor einer regulären Runde? Welche wirtschaftlichen Ansprüche bestehen dann, und in welcher Reihenfolge werden sie bedient? Wer das erst im Exit-Prozess klärt, verhandelt unter maximalem Zeitdruck. Letzte Praxisfrage: Können wir die Wirkung im Best-, Base- und Worst-Case in unserem Cap Table erklären?
Quelle: Gründerplattform zum Term Sheet
Drei Situationen, drei unterschiedliche Antworten
Angel-Ticket vor dem Produktlaunch
Kleine Runde, Produkt noch nicht validiert, belastbare Bewertung fehlt. Hier kann ein SAFE passen, sofern einheitliche Konditionen gelten und Cap, Trigger sowie die spätere Beteiligungsumsetzung vorab geklärt sind. Das Warnsignal: mehrere Einzel-SAFEs mit abweichenden Caps, Sonderrechten oder mündlichen Nebenabreden. Diese Kombination kostet euch in der Seed-Runde Wochen.
Bridge bis zur nächsten Runde
Ihr habt Kennzahlen oder einen konkreten Meilenstein, und das Kapital soll bis zur geplanten Seed-Runde reichen. Ein Wandeldarlehen ist hier häufig robuster, weil Laufzeit, Zinslogik, Umwandlungsbedingungen und die mögliche Rückzahlung offen verhandelt werden. Die ehrliche Leitfrage: Ist die nächste Runde aufgrund eines realistischen Zeitplans und messbarer Meilensteine plausibel, oder kauft ihr nur Zeit?
Internationales Angel-Syndikat
Ein Syndikat ist ein koordiniertes Investment mehrerer Investor:innen in dieselbe Runde. Internationale Angels kennen US-Standards, gleichzeitig müsst ihr die deutsche GmbH-Umsetzung und spätere lokale Investor:innen berücksichtigen. Setzt auf einheitliche wirtschaftliche Bedingungen und einen klar beschriebenen Umwandlungsprozess statt auf individuelle Sonderabreden. Richtet die Struktur nicht allein an US-Erwartungen aus.
Förder- und Vertragsfit vor der Unterschrift klären
Förderfähigkeit ist nie automatisch gegeben. Sie hängt vom jeweiligen Programm, vom Zeitpunkt, von den Beteiligten und von der konkreten Gestaltung ab. Das Förderprogramm INVEST zeigt, warum die Reihenfolge zählt: Laut Bundeswirtschaftsministerium dürfen die Verträge zur Investition erst geschlossen werden, nachdem Unternehmen und Investor:in ihre Anträge gestellt haben.
Wandeldarlehen können bei INVEST unter bestimmten Voraussetzungen förderfähig sein, und die Wandlung muss fristgerecht erfolgen. Die FAQ des Ministeriums enthält zusätzlich Vorgaben zu marktüblichen Discounts, Caps sowie zu Anti-Dilution- und Liquidationsregelungen. Genau diese Punkte verhandelt ihr sonst gerade erst mit dem Angel.
Praktischer Schritt: Gebt vor der verbindlichen Unterzeichnung ein einheitliches Faktenblatt an Rechts-, Steuer- und gegebenenfalls Förderberatung. Darin stehen Gesellschaft, geplanter Kapitalbetrag, Investor:innen, Instrument, Cap und Discount, Zeitplan, bestehende Rechte und die geplante Folgerunde.
Quelle: FAQ des Bundeswirtschaftsministeriums zu INVEST
In vier Etappen zur belastbaren Angel-Runde
Erste Woche: Ausgangslage sichtbar machen
- Kapitalbedarf, Runway und die Meilensteine festlegen, die ihr mit dem Geld erreichen wollt.
- Aktuellen Cap Table erfassen: Gründeranteile, bestehende Beteiligungen, Optionen, Mitarbeiterbeteiligungen, Wandlungsrechte und bereits zugesagte Tickets.
- Entscheiden, ob das Ziel eine kleine Angel-Runde, eine Bridge oder die Vorbereitung einer größeren Seed-Runde ist.
Zweite Woche: Struktur auswählen und simulieren
- SAFE Agreement, Wandeldarlehen und Genussrechte anhand von Tempo, Risiken, Folgefinanzierung und Investorenerwartung vergleichen.
- Für mindestens drei Bewertungs- und Umwandlungsszenarien die fully diluted Verwässerung berechnen.
- Wenn möglich: ein einheitliches Instrument und einheitliche wirtschaftliche Konditionen für alle Angels festlegen.
Dritte Woche: Verhandlungspositionen festlegen
- Cap, Discount, MFN, Pro-rata-Rechte, Trigger-Events und Exit-Fälle als verständliche Positionen dokumentieren.
- Harte Grenzen definieren, etwa die maximal akzeptierte Gesamtverwässerung und keine individuellen Sonderrechte außerhalb einer klar definierten Regel.
- Faktenblatt für Angels vorbereiten: Mittelverwendung, Meilensteine, Instrument, Szenariologik und erwarteter Zeitplan zur Folgerunde.
Rest des Monats: Prüfung und Abschluss vorbereiten
- Rechts- und Steuerfragen gebündelt prüfen lassen, Förder- und Vertragsfit zeitlich vor dem Signing abgleichen.
- Sicherstellen, dass Vertragsfassung, Cap Table und Berechnungen dieselben Annahmen enthalten.
- Nach Abschluss einen Prozess für Reporting, Dokumentation und Vorbereitung der nächsten Runde festlegen.
FAQ
Was ist ein SAFE bei Startups einfach erklärt?
Ein SAFE ist ein „Simple Agreement for Future Equity“. Investor:innen zahlen heute Kapital und erhalten später unter vorher festgelegten Bedingungen eine Beteiligung oder deren wirtschaftliche Umsetzung, meist bei einer qualifizierten Finanzierungsrunde oder einem Exit.
Ist ein SAFE in Deutschland rechtlich möglich?
Entscheidend ist die konkrete Gestaltung. § 15 GmbHG sieht für die Abtretung von GmbH-Geschäftsanteilen und für Verpflichtungen dazu grundsätzlich notarielle Form vor. Lasst deshalb früh prüfen, wie die Umwandlung in eurem Fall umgesetzt wird.
Was ist der Unterschied zwischen SAFE und Wandeldarlehen?
Ein Wandeldarlehen ist ein Darlehen mit Laufzeit, Zinsabrede und möglicher Rückzahlung, das später in Anteile gewandelt werden kann. Ein SAFE enthält diese Darlehensmerkmale typischerweise nicht und setzt vollständig auf die spätere Umwandlung.
Wie wirken Cap und Discount auf die Verwässerung?
Der Cap begrenzt die Bewertung für die Umwandlung, der Discount gibt einen Rabatt auf den Preis der Folgerunde. Beide erhöhen die Anteilsquote der frühen Investor:innen und damit eure Verwässerung. Rechnet das fully diluted in drei Szenarien durch.
Sind Wandeldarlehen bei INVEST förderfähig?
Unter bestimmten Voraussetzungen ja, und die Wandlung muss fristgerecht erfolgen. Die Anträge müssen laut Bundeswirtschaftsministerium vor Abschluss der Verträge gestellt sein. Klärt den Förderfit also vor der Unterschrift.
Fazit
Ein SAFE für Startups kann bei unsicherer Bewertung und einer kleinen, einheitlich strukturierten Pre-Seed-Runde echtes Tempo schaffen. Braucht ihr dagegen eine Bridge mit Laufzeit, konkretem Finanzierungsanlass und klaren Rückzahlungs- oder Wandlungsbedingungen, ist das Wandeldarlehen häufig die passendere Alternative. Genussrechte gehören in sorgfältig geprüfte Spezialkonstellationen, nicht in eine Schnellentscheidung.
Pro-Tipp: Baut euch vor dem ersten Angel-Gespräch eine kleine Szenariotabelle mit drei Bewertungen der Folgerunde und zeigt sie offen. Teams, die ihre eigene Verwässerung erklären können, verhandeln souveräner und wirken für Lead-Investor:innen deutlich investierbarer.
Nicht der kürzeste Vertrag ist die beste Lösung, sondern die Struktur, die bei der nächsten Runde noch transparent, fair und investierbar ist.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.