Inhalt dieses Artikels
Ein Term Sheet Startup ist keine bloße Formalität. Es legt oft schon fest, wie viel Kontrolle, wirtschaftliche Beteiligung und Handlungsfreiheit ihr nach der Runde behaltet. Typisches Szenario: Nach mehreren guten Gesprächen landet ein knappes, professionell gestaltetes Dokument in eurem Postfach. Der ausführliche Vertrag kommt ja erst später, also wirkt die Unterschrift harmlos.
Genau hier entsteht der häufigste Fehler. Nicht allein die Bewertung entscheidet über euer Ergebnis, sondern die Kombination aus Anteilspreis, Pool-Erweiterung, Liquidationspräferenz, Verwässerungsschutz und Investorenrechten. Nach diesem Artikel könnt ihr die zentralen Klauseln strukturiert lesen, ihre wirtschaftliche Wirkung grob durchrechnen und Beratungsbedarf früh erkennen. Der Beitrag richtet sich besonders an Angel-, Pre-Seed-, Seed- und Bridge-Runden mit deutscher GmbH-Struktur. Die konkrete Vertragsgestaltung hängt immer vom Einzelfall ab und ersetzt keine individuelle Rechts- oder Steuerberatung.
Inhaltsverzeichnis
- Warum das kurze Dokument die Runde prägt
- Erst rechnen, dann über Klauseln sprechen
- Die Klauseln, die Anteile, Erlöse und Kontrolle verändern
- Drei Simulationen, die vor der Zusage Pflicht sind
- Was sich je nach Finanzierungsphase verschiebt
- Red Flags und der richtige Weg zur Entscheidung
- Deine 30-Tage-Checkliste bis zum Signing
- FAQ
- Fazit
Warum das kurze Dokument die Runde prägt
Ein Startup Term Sheet ist ein kompaktes Eckpunktepapier. Es hält die zentralen wirtschaftlichen und rechtlichen Bedingungen fest, auf deren Basis später die eigentlichen Vertragsdokumente verhandelt und umgesetzt werden. Davon abzugrenzen ist der Letter of Intent, der primär die Absicht beschreibt, miteinander zu verhandeln. Auch ein LOI kann punktuell bindende Verpflichtungen enthalten.
Der Beteiligungsvertrag und die begleitenden Dokumente regeln den Einstieg, die Gesellschafterrechte und die Umsetzung im Detail. Ein Term Sheet ersetzt diese Unterlagen nicht. Trotzdem beginnt die Beteiligungsvertrag Vorbereitung bereits hier: Wer wirtschaftliche Kernpunkte mit „das klären wir später“ vertagt, verhandelt später gegen einen bereits akzeptierten Rahmen.
Besonders prüfungswürdig sind die Abschnitte, die typischerweise rechtlich binden: Vertraulichkeit, Exklusivität beziehungsweise No-Shop, Kostentragung, Rechtswahl und gegebenenfalls Gerichtsstand. Andere Regelungen können formal unverbindlich sein, prägen den späteren Vertrag wirtschaftlich aber stark vor.
Ein deutsches Detail ist wichtig: Bei einer GmbH erfordert die Übernahme eines Geschäftsanteils im Rahmen einer Kapitalerhöhung nach § 55 GmbHG die notarielle Aufnahme oder Beglaubigung der Erklärung. US-geprägte Vorlagen, SAFEs oder Wandeldarlehen ersetzen also nicht die spätere gesellschaftsrechtliche und notarielle Umsetzung. Eine Finanzierungsrunde besteht am Ende aus mehreren Dokumenten, von der Beteiligungs- und Gesellschaftervereinbarung über die Satzung bis zur notariellen Gesellschafterversammlung.
Quellen: Gründerplattform Term Sheet | GSSI Standardverträge | § 55 GmbHG
Erst rechnen, dann über Klauseln sprechen
Drei Begriffe braucht ihr, bevor ihr über einzelne Klauseln diskutiert. Die Pre-Money-Bewertung ist der Unternehmenswert unmittelbar vor dem neuen Investment. Die Post-Money-Bewertung ist die Pre-Money-Bewertung plus das neue Investment. Die Beteiligungsquote ist der Anteil, den Investor:innen nach Vollzug der Runde rechnerisch halten.
Ein Rechenbeispiel: Pre-Money 4 Mio. Euro plus 1 Mio. Euro Investment ergibt 5 Mio. Euro Post-Money. Ohne weitere Sondereffekte entsprechen die 1 Mio. Euro damit 20 Prozent nach der Runde. Diese 20 Prozent sagen allerdings noch nicht alles aus. Eine vor dem Investment angelegte ESOP-Erweiterung, ausstehende Wandlungsinstrumente und Sonderrechte können eure Gründerquote und den späteren Erlös deutlich verändern.
Der Cap Table ist dabei eure Arbeitsgrundlage: eine tabellarische Übersicht aller Anteilseigner:innen, Anteile, Optionen und potenziellen Wandlungsrechte vor und nach einer Transaktion. Er ist keine Formalie für den Datenraum, sondern das Werkzeug, mit dem ihr jede Verhandlungsposition überprüft.
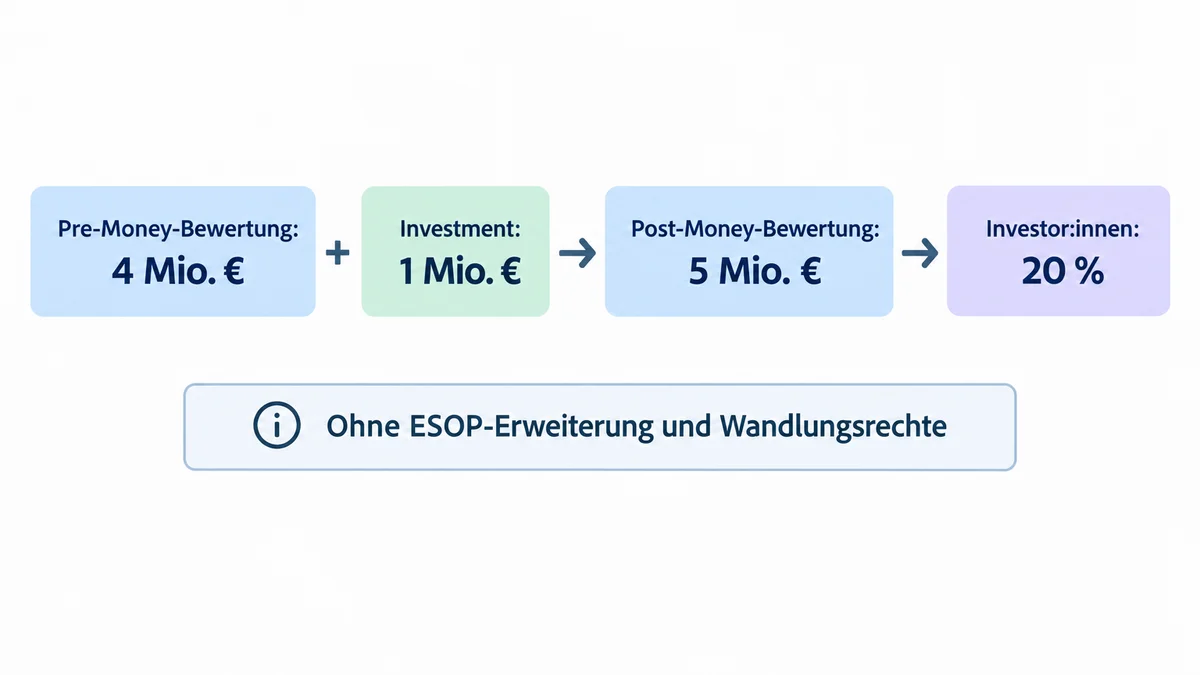
Entscheidend ist nicht die Bewertungszahl auf Seite eins, sondern der gesamte Rechenweg bis zur Erlösverteilung. Wie ihr die Startup-Bewertung einordnet, sollte dabei zur gewählten Finanzierungsphase und euren Annahmen passen.
Quelle: Gründerplattform Term Sheet
Die Klauseln, die Anteile, Erlöse und Kontrolle verändern
Die folgenden Punkte müssen nicht alle gleich streng ausfallen. Entscheidend ist, welche Wirkung sie zusammen in eurem konkreten Deal entfalten.
Preis, Ticket und Mitarbeiterpool
Prüft zuerst, ob Pre-Money oder Post-Money ausdrücklich benannt ist, wie hoch das Investment ausfällt und welche Quote sich daraus ergibt. Ein ESOP oder VSOP reserviert wirtschaftliche Beteiligung für künftige Mitarbeitende und kann für Hiring und Bindung sehr sinnvoll sein.
Entscheidend ist das Timing. Wird ein neuer Pool vor dem Investment geschaffen oder vergrößert, tragen typischerweise zunächst die bisherigen Anteilseigner:innen die Verwässerung. Erfolgt die Erweiterung nach der Runde, verteilt sich die Wirkung anders. Fragt deshalb konkret: Wie groß ist der Pool? Welche Einstellungen im Hiring-Plan rechtfertigen ihn? Wie viel ist bereits zugesagt? Warum muss er gerade jetzt in dieser Größe aufgebaut werden?
Was beim Exit tatsächlich verteilt wird
Die Liquidationspräferenz regelt Reihenfolge und Logik der Erlösverteilung bei Verkauf, Liquidation oder vertraglich gleichgestellten Ereignissen. Bei einer einfachen, nicht-partizipierenden Präferenz (1x) erhalten Investor:innen wirtschaftlich typischerweise entweder ihre Präferenz in Höhe des Investments oder sie nehmen wie Stammanteile am Erlös teil, je nachdem welche Variante für sie besser ist.
Bei einer partizipierenden Präferenz erhalten Investor:innen zunächst die Präferenz und partizipieren anschließend zusätzlich am verbleibenden Erlös. Das kann die Erlöse der übrigen Gesellschafter:innen spürbar reduzieren. Mehrfachpräferenzen wie 2x sind kein automatischer Abbruchgrund, aber ein klarer Anlass für besonders genaue wirtschaftliche und rechtliche Prüfung.
Die Mini-Logik dahinter braucht keine lange Rechnung: Bei einem niedrigen Exit-Wert kann eine Präferenz dazu führen, dass für Stammanteile wenig oder nichts übrig bleibt. Testet deshalb mindestens ein niedriges Exit-Szenario in eurer Verteilungsrechnung.
Schutz bei einer späteren Down Round
Verwässerung bedeutet schlicht: Eure prozentualen Anteile sinken, wenn neue Anteile ausgegeben werden. Der Verwässerungsschutz ist ein Mechanismus, der Investor:innen bei einer späteren Runde zu niedrigerer Bewertung absichern kann.
- Broad-Based Weighted Average: Die Anpassung bezieht eine breite Anteilsbasis ein und ist für Gründer:innen regelmäßig weniger einschneidend.
- Full Ratchet: Frühere Investor:innen werden bei einer niedrigeren späteren Bewertung sehr weitgehend geschützt. Die Belastung kann bei Gründer:innen und Pool erheblich ausfallen.
Fragt nach: Welche Formel gilt genau? Welche Anteile zählen zur Berechnungsbasis? Welche Ausnahmen gelten für Optionen, strategische Ausgaben oder Folgefinanzierungen? Das Business Angels Netzwerk Deutschland nennt Weighted Average und Full Ratchet als Mechanismen im INVEST-Kontext. Das ist eine Orientierung, keine allgemeingültige Empfehlung für jede Runde.
Fairness im Gründerteam und Entscheidungsfreiheit
Founder Vesting bedeutet, dass Gründeranteile über einen festgelegten Zeitraum schrittweise wirtschaftlich verdient werden oder bei frühem Ausscheiden ganz oder teilweise rückübertragbar sind. Ziel ist, dass nicht mehr aktive Personen keine unverhältnismäßig hohe Dead Equity behalten. Der Cliff ist der Anfangszeitraum, in dem zunächst nichts oder wenig unverfallbar wird; danach vestet häufig ein erster größerer Anteil.
Vesting ist nichts Negatives, sondern Teamhygiene. Prüft aber, ob bereits geleistete Aufbauarbeit, Laufzeit, Good-Leaver- und Bad-Leaver-Regeln, Rückkaufspreis und eine mögliche Beschleunigung bei Exit oder Kündigung angemessen berücksichtigt sind. Für einen fairen Split ohne Dead Equity hilft es, Gründeranteile aufzuteilen, bevor eine Runde die Ausgangslage dauerhaft verändert.
Bei der Governance müsst ihr zwei Dinge auseinanderhalten: Ein Beirat begleitet oder kontrolliert strategisch, ein Zustimmungsvorbehalt verlangt für bestimmte Entscheidungen die ausdrückliche Zustimmung definierter Parteien. Typisch zustimmungspflichtig sind neue Finanzierungsrunden, Budgets außerhalb des vereinbarten Rahmens, Kredite, Anteilsübertragungen, Bestellung und Abberufung der Geschäftsführung, IP-Übertragungen und der Unternehmensverkauf.
Die eigentliche Red Flag ist die diffuse Formulierung, etwa ein generelles Vetorecht bei „wesentlichen Geschäftsentscheidungen“. Verlangt stattdessen eine abschließende, verhältnismäßige Liste mit Schwellenwerten und klaren Zuständigkeiten. Informationsrechte sind ähnlich zu behandeln: Regelmäßige Berichte zu Kennzahlen, Finanzen und Planung sind sinnvoll, müssen aber in Frequenz, Datenumfang, Vertraulichkeit und Aufwand zu eurem Team passen.
Regeln für Verkauf, Transfers und Closing
Ein Drag-Along verpflichtet unter definierten Bedingungen andere Gesellschafter:innen zum Mitverkauf, wenn eine qualifizierte Mehrheit verkaufen will. Ein Tag-Along erlaubt Minderheitsgesellschafter:innen, bei einem Anteilsverkauf zu gleichen Bedingungen mitzuverkaufen. Prüft hier die erforderliche Mehrheit, gleiche wirtschaftliche Bedingungen, Haftungsobergrenzen, keine überproportionalen Garantien für Minderheiten und klar definierte Ausnahmen.
Vorkaufsrechte (ROFR) und Lock-up-Regelungen steuern, ob und wie Anteile später verkauft oder übertragen werden dürfen. Sie können Talentbeteiligung und künftige Runden beeinflussen. Das Closing ist der rechtliche Vollzug der Finanzierung inklusive erforderlicher Beschlüsse, finaler Dokumente, Prüfungen und Auszahlung.
Für Exklusivität beziehungsweise No-Shop gilt: klares Enddatum, realistische Dauer, definierte Due-Diligence-Meilensteine und eine Regelung für den Fall, dass Investor:innen nicht fristgerecht vorankommen. Und klärt die Kostenregelung ausdrücklich: Welche Rechts- und Beratungskosten trägt welche Partei, auch wenn es nicht zum Closing kommt?
Quellen: Gründerplattform Term Sheet | Bitkom Startup Legal Guide Beteiligungsverträge | BAND Marktüblichkeitsklauseln
Drei Simulationen, die vor der Zusage Pflicht sind
Bevor ihr zusagt, braucht ihr einen belastbaren Cap Table. Geht in dieser Reihenfolge vor:
- Aktuelle Anteile aller Gründer:innen, Investor:innen und Advisor:innen erfassen.
- Bereits zugesagte Optionen, VSOP/ESOP sowie alle SAFEs und Wandeldarlehen ergänzen.
- Die Pool-Erweiterung getrennt vor und nach dem Investment rechnen.
- Investment, Bewertung und die daraus folgende Post-Money-Quote eintragen.
- Eine Folgerunde und ein niedriges Exit-Szenario ergänzen.
Daraus entstehen drei Pflichtszenarien: der Basisfall mit der Runde wie angeboten, der Hiring-Fall mit einem größer ausfallenden ESOP-Pool und der Stressfall mit späterer Down Round und/oder niedrigem Exit inklusive Liquidationspräferenz.
Denkt dabei an Cap und Discount eurer bestehenden Instrumente. Ein Cap ist die Bewertungsobergrenze, zu der ein Wandlungsinstrument später in Anteile umgerechnet werden kann. Ein Discount ist ein Preisnachlass gegenüber der nächsten Runde. Beide verändern die spätere Quote und gehören deshalb in jede Simulation.
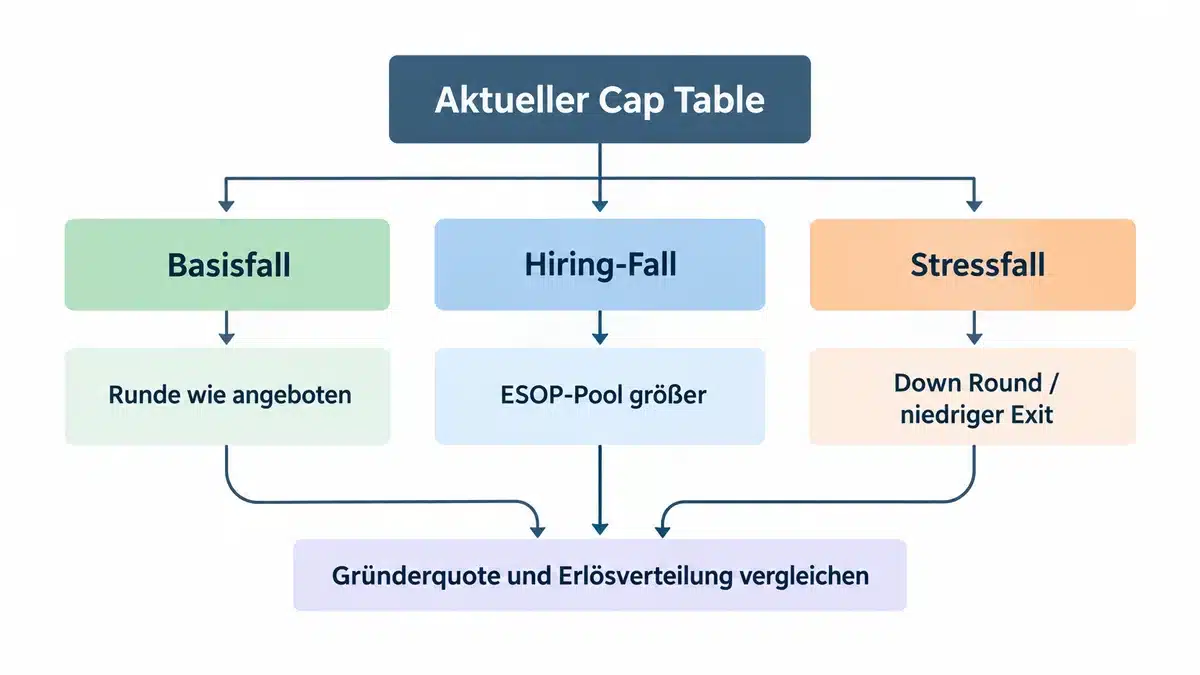
Wer nur die heutige Quote betrachtet, übersieht regelmäßig die kombinierte Wirkung aus Pool, Wandlung und Folgerunde.
Quellen: Gründerplattform Term Sheet | Bitkom Startup Legal Guide Wandeldarlehen
Was sich je nach Finanzierungsphase verschiebt
| Phase | Fokus im Term Sheet | Typisches Risiko |
|---|---|---|
| Angel vor Produktlaunch | Ausreichender Runway, wenige koordinierbare Sonderrechte, schlankes Reporting | Viele kleine Tickets mit jeweils eigenen Vetorechten und Informationswünschen |
| Seed mit Lead-Investor | Begründete ESOP-Größe, realistische Informationsrechte, klare Zustimmungsrechte, Vesting-Logik, saubere Closing-Bedingungen | Hohe Bewertung wird mit harten Präferenzen oder breiten Vetorechten erkauft |
| Bridge bis zur nächsten Runde | Laufzeit, Fälligkeit, Zins, Rangrücktritt, Wandlungsereignisse, Cap, Discount | Mehrere unterschiedlich ausgestaltete Instrumente erzeugen überraschende Verwässerung |
Ein VC Termsheet in der Seed-Phase ist meist deutlich umfassender als ein Angel-Angebot. Das ist kein Alarmsignal, verlangt aber mehr Vorbereitung. Bei Bridge-Finanzierungen gilt: Ein SAFE ist eine Vereinbarung über künftige Anteile aus dem US-Kontext, ein Wandeldarlehen ist zunächst ein Darlehen, das unter bestimmten Bedingungen später wandelt. Beide verschieben die konkrete Anteilszuteilung in die nächste Runde, ersetzen aber kein reguläres Term Sheet bei einer klar bewerteten Equity-Runde.
Das BMWK nennt für INVEST-konforme Wandeldarlehen unter anderem Grenzen zu Discount, Cap und Präferenzen. Behandelt diese Werte ausschließlich als förderkontextbezogene Orientierung, nicht als Marktstandard für jeden Deal.
Quellen: Bitkom Wandeldarlehen | BMWK FAQ INVEST
Red Flags und der richtige Weg zur Entscheidung
Versteht die folgende Liste als Prüfliste, nicht als Abbruchliste. Jeder Punkt bedeutet: präzisieren, simulieren, fachlich prüfen lassen.
- US-lastige Vorlage ohne Anpassung an deutsche GmbH-, Notar- und Vertragslogik
- Partizipierende oder mehrfache Liquidationspräferenz ohne klare wirtschaftliche Modellierung
- Full-Ratchet-Verwässerungsschutz ohne nachvollziehbare Begründung
- ESOP-Pool vor dem Investment ohne konkreten Personalplan
- Fehlendes oder unausgewogenes Founder Vesting im frühen Team
- Sehr breite, nicht abschließend definierte Vetorechte
- Lange Exklusivität ohne Meilensteine, Enddatum oder Ausstiegsmöglichkeit
- „Das verhandeln wir später im Vertrag“ bei Preis, Präferenz, Vesting, Governance oder Kosten
- Mehrere Wandlungsinstrumente, deren Cap und Discount nie gemeinsam simuliert wurden
Externe Rechtsberatung gehört fest in euren Zeitplan, sobald Liquidationspräferenz, Verwässerungsschutz, Good-/Bad-Leaver- und Rückkaufsrechte, Drag/Tag, weitreichende Governance, mehrere Wandlungsinstrumente, grenzüberschreitende Investor:innen, US-Vorlagen oder Sonderrechte im Spiel sind. Übergebt der Beratung ein vollständiges Paket: Term Sheet, aktueller Cap Table, Satzung, frühere Beteiligungsvereinbarungen, alle Wandlungsinstrumente, Hiring-Plan für den Pool-Bedarf und eine priorisierte Fragenliste.
Für den Datenraum gilt ein einfacher Grundsatz: Personenbezogene Daten nur bereitstellen, soweit sie für die Due Diligence erforderlich sind, und Zugriffe abgestuft vergeben. Das folgt der Zweckbindung und Datenminimierung aus Art. 5 DSGVO.
Quelle: Art. 5 DSGVO
Deine 30-Tage-Checkliste bis zum Signing
- Tag 1–5, Ausgangslage sortieren: Cap Table bereinigen; Satzung, frühere Vereinbarungen, Optionen, SAFE/Wandeldarlehen und offene Zusagen zusammentragen.
- Tag 6–10, Zielkorridor festlegen: Mindest- und Zielwerte für Bewertung, Investment und Gründerquote definieren; ESOP-Bedarf aus dem Hiring-Plan ableiten; nicht verhandelbare Punkte intern festlegen.
- Tag 11–15, Angebot zerlegen: Für jede Klausel vier Felder anlegen: Bedeutung, wirtschaftliche Wirkung, Rückfrage, eigene Wunschposition. Bindende Abschnitte sowie Exklusivität und Kosten markieren.
- Tag 16–20, Szenarien simulieren: Basisfall, Pool vor und nach Investment, Down Round, niedriges Exit-Szenario sowie Cap und Discount bestehender Instrumente rechnen.
- Tag 21–25, Unterlagen bündeln: Unternehmens-, Finanz-, IP- und Vertragsunterlagen strukturiert vorbereiten; fehlende Beschlüsse identifizieren; Rückfragen priorisieren.
- Tag 26–30, prüfen und entscheiden: Fachberatung mit vollständigem Paket einbeziehen; verhandelte Änderungen erneut im Cap Table rechnen; erst unterschreiben, wenn ökonomische Effekte, Kontrollrechte und Closing-Schritte verstanden sind.
FAQ
Ist ein Term Sheet rechtlich bindend?
In der Regel nur teilweise. Abschnitte wie Vertraulichkeit, Exklusivität, Kostentragung und Rechtswahl können bindend sein, während die wirtschaftlichen Eckpunkte formal unverbindlich bleiben. Wirtschaftlich prägen sie den späteren Beteiligungsvertrag trotzdem sehr stark.
Was ist der Unterschied zwischen Term Sheet und Beteiligungsvertrag?
Das Term Sheet fasst die Eckpunkte auf wenigen Seiten zusammen. Der Beteiligungsvertrag und die begleitenden Dokumente wie Gesellschaftervereinbarung und Satzung regeln Einstieg, Rechte und Umsetzung verbindlich und im Detail.
Wie lange dauert es vom Term Sheet bis zum Closing?
Das hängt von Due Diligence, Dokumentenlage und Notartermin ab. Plant deshalb Exklusivitätsfristen mit realistischem Enddatum und definierten Meilensteinen, statt euch an eine offene Frist zu binden.
Brauche ich beim Term Sheet schon einen Anwalt?
Bei Liquidationspräferenz, Verwässerungsschutz, Leaver-Regelungen, umfangreicher Governance oder mehreren Wandlungsinstrumenten ja. Spätere Korrekturen sind deutlich schwerer, wenn der wirtschaftliche Rahmen bereits akzeptiert ist.
Fazit
Ein Term Sheet Startup ist die Blaupause der Runde, nicht nur der Auftakt zu einem späteren Beteiligungsvertrag. Drei nächste Schritte: Cap Table aktualisieren, die Kernklauseln systematisch gegen das vorliegende Angebot prüfen, komplexe Punkte rechtzeitig extern absichern.
Pro-Tipp: Legt neben das Term Sheet eine einseitige Übersicht mit euren drei Szenarien. Wer in der Verhandlung Zahlen zeigt statt Bauchgefühl, diskutiert sachlich und auf Augenhöhe. Gute Verhandlungen sind keine Machtdemonstration. Ziel ist eine Finanzierung, die Kapital bringt, euer Team handlungsfähig hält und für beide Seiten belastbare Erwartungen schafft.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.