Inhalt dieses Artikels
In der Halloween-Nacht vom 31. Oktober 2026 wurden in Frankfurt am Main Geschäfte auf der Zeil geplündert, in Hamburg brannten Barrikaden nahe dem Hauptbahnhof. Händler und Gastronomen fragen sich seitdem: Wer zahlt, wenn so etwas vor dem eigenen Laden passiert? Schäden durch Innere Unruhen sind in der Feuer- und Inhaltsversicherung nach den Musterbedingungen der Versicherer ausgeschlossen und nur über einen Zusatzbaustein versichert. Der Staat haftet in Deutschland für solche Schäden grundsätzlich nicht.
Wenn du am Sonntagmorgen selbst Scherben vor deinem Laden zusammengefegt hast, brauchst du jetzt vor allem Klarheit. Vieles davon klärst du mit einem Blick in die Police und wenigen Anrufen. Prüf drei Dinge: die Klausel Innere Unruhen, die Betriebsunterbrechung und deine Vorsorge, bevor am 20. November erneut demonstriert wird.
Wie es zu dieser Nacht kam und welche Fragen jetzt an Politik und Polizei gehen, hat unser Chefredakteur Dennis Weidner mit allen Städten, Zahlen und Videos aufgeschrieben: Gen-Z-Krawalle an Halloween: Eine Nacht, die absehbar war. Hier geht es um die Seite der Unternehmer. Wie Gründer ihre Firma grundsätzlich gegen Risiken absichern, steht in unserem Überblick über die wichtigsten Versicherungen für Startups und Gründer.
Innere Unruhen und Versicherung: Das Wichtigste in Kürze
- Schäden durch Innere Unruhen sind in der Feuer- und Einbruchdiebstahlversicherung nach den Musterbedingungen ausgeschlossen (AFB 2010 und ECB 2010, Stand der GDV-Fassung April 2014).
- Versichert sind sie nur über die Zusatzgruppe Innere Unruhen, Böswillige Beschädigung, Streik und Aussperrung, die der Versicherer jederzeit kündigen kann.
- Nach den Ausschreitungen in Chemnitz 2018 hatten laut Allianz nur 13 Prozent ihrer Gewerbekunden diesen Baustein.
- Den Umsatzausfall ersetzt die Betriebsunterbrechungsversicherung nur nach einem eigenen Sachschaden, nicht wegen einer gesperrten Straße.
- Der Staat haftet in Deutschland nicht: Aus dem G20-Härtefallfonds mit 40 Millionen Euro flossen bis Dezember 2017 rund 605.000 Euro.
- Frankreich haftet nach Artikel L211-10 für Schäden aus Zusammenrottungen, für gezielte Plünderungen aber nicht (Staatsrat, März 2026).
Innere Unruhen an Halloween: Was Händlern und Gastronomen passiert ist
Getroffen hat es vor allem kleine und mittlere Geschäfte in den Innenstädten, die mit den Protesten nichts zu tun hatten. Die Demonstrationen selbst blieben in den meisten Städten friedlich, die Schäden entstanden danach.
In Frankfurt wurden nach Angaben der Polizei fünf Geschäfte geplündert, laut Frankfurter Rundschau darunter ein Schuhgeschäft und eine Parfümerie. Auch ein Waffengeschäft wurde angegriffen, dort nahm die Polizei mehrere Personen fest und stellte Schreckschusswaffen sicher. Welche Läden es traf, war nach Einschätzung der Polizei eher zufällig, zeitweise gab es bis zu 30 Einsatzorte gleichzeitig. Am Sonntag meldete sie laut hessenschau mehr als 30 vorläufige Festnahmen und „erhebliche“ Schäden.
In Hamburg rissen Vermummte am Steindamm und nahe dem Hauptbahnhof Baustellenabsperrungen heraus und zündeten sie an, im Stadtteil Dulsberg brannten knapp zehn Autos. In Köln zerschlug ein geworfener E-Scooter eine Fensterscheibe, bei Vermummten stellte die Polizei Molotowcocktails und Nothämmer sicher. Bundesweit wurden nach einer Zählung der Gießener Allgemeinen mindestens 45 Einsatzkräfte verletzt.
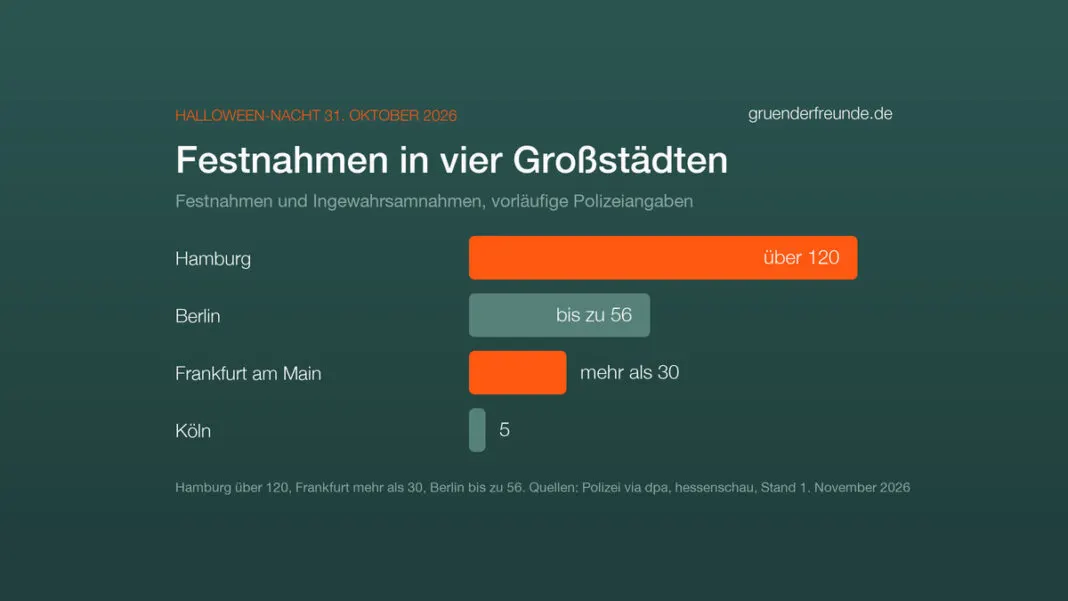
Für einen Händler zählt am Ende nicht die Zahl der Festnahmen, sondern die Lage seines Ladens. Wer an einer Haupteinkaufsstraße, an einem Bahnhof oder an einer bekannten Demonstrationsroute sitzt, trägt ein Risiko, das in keinem Businessplan stand. Die Initiative hinter den Protesten nennt den 31. Oktober selbst „nur den ersten Schritt“ und will sich laut dpa am 20. November an europaweiten Protesten beteiligen.
Innere Unruhen in der Versicherung: Was der Begriff bedeutet
Innere Unruhen ist ein fester Begriff aus den Versicherungsbedingungen. Nach den Musterbedingungen des Gesamtverbands der Versicherer liegen sie vor, „wenn zahlenmäßig nicht unerhebliche Teile der Bevölkerung in einer die öffentliche Ruhe und Ordnung störenden Weise in Bewegung geraten und Gewalt gegen Personen oder Sachen verüben“ (GDV, ECB 2010, § 2 Nr. 1).
Für Gründer ist wichtig, wie dieser Begriff im Vertrag wirkt. Die Feuerversicherung schließt Schäden durch Innere Unruhen nach den Musterbedingungen ausdrücklich aus (AFB 2010, § 2 Nr. 2). Dasselbe gilt für alle Zusatzgefahren der Extended-Coverage-Bedingungen, darunter Leitungswasser, Sturm und Einbruchdiebstahl (ECB 2010, Abschnitt A § 13 Nr. 2). Wird eine Nacht wie an Halloween als Innere Unruhen eingestuft, fällt damit auch die Plünderung aus der Einbruchdiebstahl-Deckung heraus.
Versichert ist das Risiko erst über die Gefahrengruppe „Innere Unruhen, Böswillige Beschädigung, Streik, Aussperrung“. Dann zahlt der Versicherer für Sachen, die durch Gewalthandlungen im Zusammenhang mit Inneren Unruhen zerstört oder beschädigt werden oder in diesem Zusammenhang abhandenkommen. Diese Gruppe gilt nur, wenn sie ausdrücklich vereinbart ist (ECB 2010, § 1).
Ob ein Ereignis überhaupt als Innere Unruhen gilt, entscheidet sich im Einzelfall. Nach den Ausschreitungen in Chemnitz 2018 kamen der GDV, die Allianz und weitere Versicherer laut Versicherungsmagazin zu dem Schluss, dass es sich um eine Demonstration handelte und nicht um Innere Unruhen. Der Ausschluss griff dann nicht. Damals hatten nach Angaben der Allianz nur 13 Prozent ihrer Gewerbekunden den Baustein Innere Unruhen im Vertrag.
Welche Versicherung bei Plünderung, Vandalismus und Brand zahlt
Welche Police zahlt, hängt daran, welcher Schaden entstanden ist und wie das Ereignis eingestuft wird. Die Übersicht zeigt die Musterbedingungen. Dein eigener Vertrag kann davon abweichen, deshalb lohnt der Blick in die Klauseln.
| Schaden | Ohne Baustein Innere Unruhen | Mit Baustein Innere Unruhen | Was du prüfen solltest |
|---|---|---|---|
| Ware geplündert | nicht versichert, auch die Einbruchdiebstahl-Deckung schließt Innere Unruhen aus | versichert, auch das Abhandenkommen | Versicherungssumme für Ware und Einrichtung, Unterversicherung |
| Schaufenster, Tür, Einrichtung zerstört | nicht versichert, wenn als Innere Unruhen eingestuft | versichert | Gehören Glas und Fassade dir oder dem Vermieter? |
| Sachbeschädigung durch Einzeltäter ohne Unruhen | nur mit dem Baustein Böswillige Beschädigung | in derselben Gefahrengruppe enthalten | Täter muss betriebsfremd sein |
| Brand durch Brandsatz | Feuerversicherung schließt Innere Unruhen aus | versichert, wenn der Brand durch Innere Unruhen entstand | Einstufung des Ereignisses |
| Umsatzausfall nach eigenem Sachschaden | nur mit Betriebsunterbrechungsversicherung | mit Zusatz für Innere Unruhen in der Betriebsunterbrechung | Haftzeit und Tagessatz |
| Bretter, Wachdienst, frühere Schließung | trägt der Unternehmer | nur bei unmittelbar bevorstehendem Schaden | Absprache mit dem Versicherer vorab |
Zwei Punkte stehen in fast jedem Vertrag und werden oft übersehen. Erstens kann der Versicherer die Gefahrengruppe Innere Unruhen nach den Musterbedingungen jederzeit mit einer kurzen Frist kündigen (ECB 2010, § 2 Nr. 6). Wer den Baustein jetzt abschließt, sollte diese Frist kennen. Zweitens zahlt der Versicherer nicht, soweit Ersatz aus einem öffentlich-rechtlichen Anspruch zu bekommen ist (§ 2 Nr. 5). Da es einen solchen Anspruch in Deutschland für Krawallschäden kaum gibt, bleibt der Baustein in der Praxis die wichtigste Absicherung.
Neben der Sachversicherung lohnt der Blick auf den Rechtsschutz. Wer nach einem Schaden mit dem Versicherer über die Einstufung streitet oder Ersatz vom Täter verlangt, braucht einen langen Atem. Ein Firmenrechtsschutz kann die Kosten dafür je nach Baustein übernehmen. Ob Selbstständige zusätzlich eine Berufshaftpflicht brauchen, hängt von Branche und Tätigkeit ab.
Betriebsunterbrechung nach Krawallen: Wer den Umsatzausfall trägt
Der größte Schaden für einen Laden ist oft nicht die Scheibe, sondern die Woche danach. Die Betriebsunterbrechungsversicherung ersetzt den entgangenen Ertrag und die laufenden Kosten, aber nur, wenn ein versicherter Sachschaden im eigenen Betrieb die Unterbrechung auslöst. So steht es in den Musterbedingungen für die Zusatzgefahren der Betriebsunterbrechung (GDV, ECBUB 2010). Auch dort ist der Sachschaden durch Innere Unruhen eine eigene Gruppe, die vereinbart sein muss.
Daraus folgt eine Lücke, die viele Gastronomen kennen. Wird eine Straße abgeriegelt und die Gäste bleiben weg, ohne dass am eigenen Lokal etwas kaputt ist, zahlt diese Versicherung in der Regel nicht. Manche Versicherer bieten dafür Zusatzklauseln, etwa für die Behinderung der Zufahrt. Frag gezielt danach, wenn dein Betrieb an einer typischen Demonstrationsroute liegt.
Vorsorge für Läden und Gastronomie: Rollgitter, Glas, Video, Dienstplan
Die beste Versicherung ist ein Schaden, der gar nicht erst entsteht. Für kleine Betriebe zählen vier Bausteine.
Rollgitter und Rolltor. Ein geschlossenes Gitter hält Gelegenheitstäter ab und schützt die Scheibe dahinter vor Steinen. Wichtig ist, dass es geprüft ist und fachgerecht montiert wird. Die Polizei berät auf k-einbruch.de über geprüfte Sicherungstechnik, in den kriminalpolizeilichen Beratungsstellen kostenlos und neutral.
Verglasung. Verbund-Sicherheitsglas hält einem Steinwurf deutlich länger stand als einfaches Glas, eine Splitterschutzfolie hilft bei bestehenden Scheiben. Kläre vorher mit dem Vermieter, wem das Glas gehört und wer es versichert.
Video. Kameras helfen bei der Aufklärung und beim Nachweis gegenüber dem Versicherer. Sie dürfen den Gehweg aber nur so weit erfassen, wie es für den Schutz des Ladens nötig ist, und ein Hinweisschild gehört dazu. Die Datenschutzaufsicht hat das in einer Orientierungshilfe zur Videoüberwachung zusammengefasst.
Dienstplan an Brennpunkttagen. Als Arbeitgeber musst du die Gefährdungen für dein Team beurteilen und Maßnahmen festlegen (§ 5 Arbeitsschutzgesetz). An angekündigten Protesttagen heißt das ganz praktisch: früher schließen, die Außengastronomie rechtzeitig einräumen, niemanden allein im Laden lassen und den Heimweg bedenken, wenn Bahnen umgeleitet werden. Welche Pflichten kleine Firmen beim Arbeitsschutz sonst noch haben, steht in unserem Beitrag zum Sicherheitsbeauftragten.
Wer an einem solchen Tag Bretter vor die Scheiben schraubt oder einen Wachdienst bestellt, zahlt das in der Regel selbst. Eine Ausnahme regelt das Versicherungsvertragsgesetz: Aufwendungen, um einen unmittelbar bevorstehenden Versicherungsfall abzuwenden, ersetzt der Versicherer (§ 90 VVG). Das gilt aber nur, wenn die Gefahr versichert ist und der Schaden tatsächlich unmittelbar droht. Ruf deinen Versicherer deshalb vor einem angekündigten Protesttag an und lass dir bestätigen, welche Kosten er trägt. Für den Ernstfall hilft ein schriftlicher Notfallplan für dein Unternehmen, damit jeder weiß, wer den Laden schließt, wen er anruft und wo die Fotos für den Versicherer abgelegt werden.
Keine Staatshaftung in Deutschland, Frankreich haftet für Zusammenrottungen
In Deutschland gibt es kein Gesetz, nach dem der Staat für Schäden aus Krawallen und Plünderungen einsteht. Einen Anspruch gegen den Staat hast du nur in engen Ausnahmen, etwa wenn ein Amtsträger seine Pflicht verletzt hat (§ 839 BGB in Verbindung mit Artikel 34 Grundgesetz). Das musst du im Streitfall beweisen. Gegen die Täter besteht zwar ein Schadenersatzanspruch, doch bei Ausschreitungen in der Menge werden viele nie ermittelt.
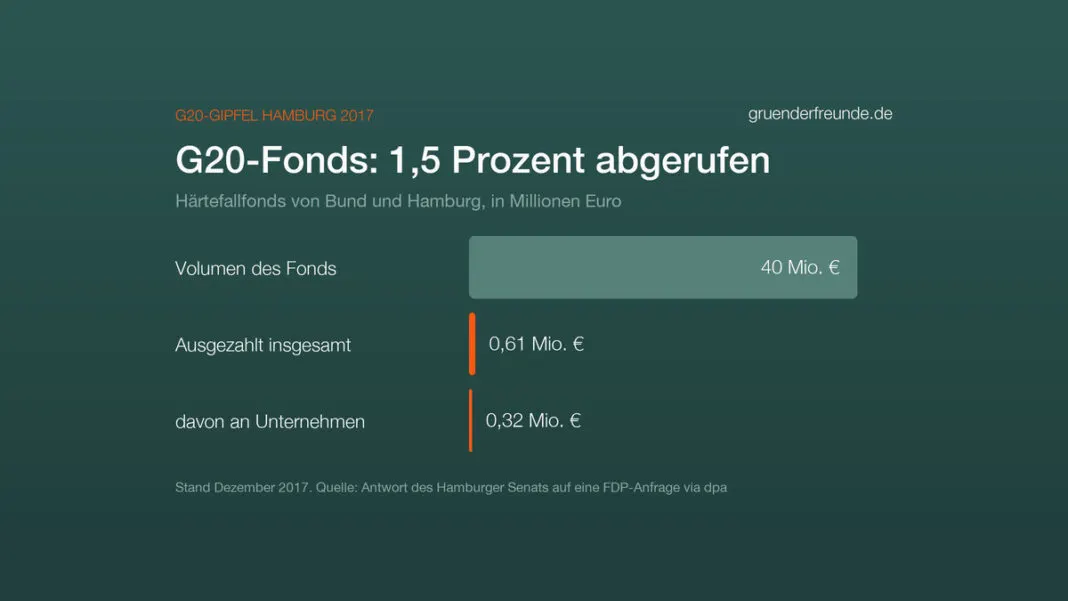
Wie freiwillige Hilfe aussieht, zeigt der G20-Gipfel in Hamburg 2017. Bund und Stadt legten einen Härtefallfonds mit 40 Millionen Euro auf. Bis Dezember 2017 flossen daraus laut einer Antwort des Hamburger Senats rund 605.000 Euro, davon 320.000 Euro an Unternehmen (t-online, dpa). Umsatzeinbußen und Kosten für Sicherheitsdienste ersetzte der Fonds nicht, und er zahlte nur, wo keine Versicherung einsprang.
Frankreich geht einen anderen Weg. Dort ist der Staat nach Artikel L211-10 des Gesetzbuchs für innere Sicherheit zivilrechtlich für Schäden aus Verbrechen und Vergehen verantwortlich, die Zusammenrottungen oder Versammlungen gegen Personen oder Sachen begehen. Er kann sich das Geld danach von den Tätern zurückholen. Der Staatsrat hat schon 1990 festgehalten, dass auch wirtschaftliche Schäden wie entgangene Einnahmen ersetzt werden können.
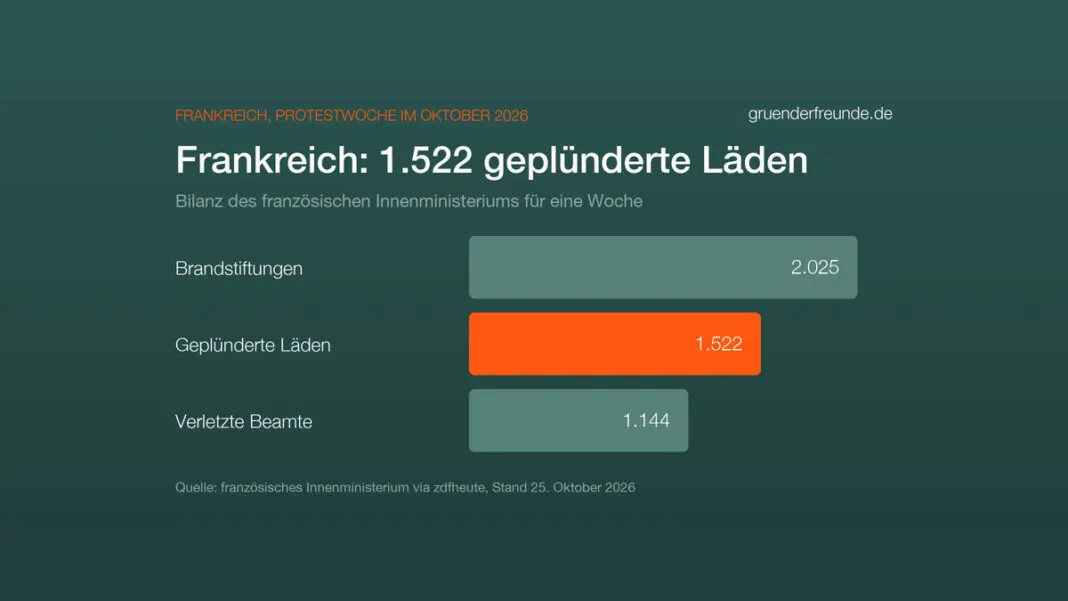
Wie groß das Risiko dort ist, zeigt eine einzige Protestwoche im Oktober 2026: Das französische Innenministerium zählte laut zdfheute 2.025 Brandstiftungen und 1.522 geplünderte Läden.
Ein Freibrief ist aber auch das französische Gesetz nicht. Im März 2026 wies der Staatsrat die Klage eines Sporthändlers aus Pointe-à-Pitre auf Guadeloupe ab, der für zwei geplünderte Geschäfte rund 479.000 Euro verlangt hatte (Conseil d’État, Nr. 496688). Gruppen hatten Ende 2021 und Anfang 2022 in zwei Nächten die Rollgitter aufgebrochen und die Ware gestohlen. Weil sie sich nach Ansicht des Gerichts gezielt zum Plündern gebildet hatten, galt das nicht als Zusammenrottung im Sinne des Gesetzes. Die Lehre für Unternehmer in beiden Ländern ist dieselbe: Verlass dich nicht auf den Staat, sondern auf deinen Vertrag.
Unsere Fragen an Innenminister, Ausschüsse und Polizeipräsidien
Gründerfreunde hat am 1. November 2026 Presseanfragen an das Bundesinnenministerium, den Innenausschuss des Bundestags, Innenministerien und Landtage der betroffenen Länder, die Polizeipräsidien in Frankfurt, Hamburg, Köln und Berlin, die Stadt Frankfurt sowie die innenpolitischen Sprecher der Fraktionen gestellt. Den vollständigen Katalog hat Dennis Weidner unter der Überschrift Zehn Fragen an Innenminister, Ausschüsse und Polizeipräsidien veröffentlicht. Für Händler und Gastronomen sind vier davon besonders wichtig:
- „Wie hoch ist der Schaden bei Händlern und Gastronomen, und gibt es Unterstützung für Betroffene, auch für die Kosten der Vorsorge?“
- „Wie viele Waffen fehlen nach dem Angriff auf das Frankfurter Waffengeschäft, und wie viele sind sichergestellt?“
- „Welche Auflagen, Routen und Verbote sind für die angekündigten Proteste am 20. November geplant?“
- „Prüfen die Länder, Kosten von Polizeieinsätzen an verurteilte Gewalttäter weiterzugeben?“
Die Frist für die Antworten läuft bis zum 10. November 2026. Wir berichten hier, was die Behörden antworten, und ergänzen diesen Beitrag mit Datum.
Checkliste: Was Gründer vor dem 20. November prüfen sollten
Die Zeit bis zu den nächsten angekündigten Protesten reicht, um die wichtigsten Punkte zu klären. Diese Schritte kosten wenig und sparen im Ernstfall viel Ärger:
- Police heraussuchen und nach dem Begriff Innere Unruhen suchen: ausgeschlossen oder eingeschlossen?
- Prüfen, ob Böswillige Beschädigung und die Betriebsunterbrechung mitversichert sind.
- Versicherungssummen für Ware und Einrichtung mit dem heutigen Bestand vergleichen.
- Mit dem Vermieter klären, wer Glas, Fassade und Rollgitter versichert.
- Vor einem angekündigten Protesttag beim Versicherer anrufen und Vorsorgekosten absprechen.
- Dienstplan anpassen, Team informieren, Notfallkontakte und Fotos für den Schadenfall bereitlegen.
Nach einem Schaden gilt: sofort fotografieren, Anzeige bei der Polizei erstatten, eine Liste der gestohlenen Ware anlegen und den Schaden unverzüglich beim Versicherer melden. Den Schaden so gering wie möglich zu halten, gehört zu deinen Pflichten als Versicherungsnehmer (§ 82 VVG), also etwa eine zerstörte Scheibe noch in der Nacht notdürftig sichern lassen.
Häufige Fragen zu Inneren Unruhen und Versicherung
Was sind Innere Unruhen in der Versicherung?
Innere Unruhen liegen nach den Musterbedingungen vor, wenn zahlenmäßig nicht unerhebliche Teile der Bevölkerung die öffentliche Ruhe und Ordnung stören und Gewalt gegen Personen oder Sachen verüben. Eine einzelne Sachbeschädigung zählt nicht dazu.
Zahlt die Inhaltsversicherung bei Plünderung?
Nur wenn der Baustein Innere Unruhen vereinbart ist. Ohne ihn schließen Feuer- und Einbruchdiebstahlversicherung Schäden durch Innere Unruhen nach den Musterbedingungen aus.
Zahlt der Staat, wenn mein Laden bei Krawallen beschädigt wird?
In Deutschland grundsätzlich nicht. Ersatz vom Staat gibt es nur in engen Ausnahmen, etwa bei einer Amtspflichtverletzung, oder freiwillig über einen Härtefallfonds wie nach dem G20-Gipfel 2017.
Wer zahlt den Umsatzausfall, wenn die Straße gesperrt ist?
Die Betriebsunterbrechungsversicherung zahlt in der Regel nur nach einem eigenen versicherten Sachschaden. Eine Absperrung allein reicht dafür meist nicht, manche Versicherer bieten dafür Zusatzklauseln.
Was kostet der Baustein Innere Unruhen?
Das hängt von Lage, Branche und Versicherungssumme ab. Frag bei deinem Versicherer oder Makler ein Angebot an und vergleiche, ob die Gruppe Böswillige Beschädigung gleich mit eingeschlossen ist.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Er ersetzt keine Rechts- oder Versicherungsberatung, Stand 1. November 2026.