Inhalt dieses Artikels
Hinweis: Dieser Beitrag dient der allgemeinen Orientierung und ersetzt keine individuelle Sozialversicherungs-, Steuer- oder Rechtsberatung.
Warum die Einordnung vor dem ersten Angebot zählt
„Als Freelancer:in bin ich automatisch von der gesetzlichen Rente befreit.“ Dieser Satz fällt in Gründungsberatungen erstaunlich oft und er stimmt nicht. Die Rentenversicherungspflicht Selbstständige richtet sich nach klaren gesetzlichen Kriterien, nicht nach dem eigenen Gefühl oder der Berufsbezeichnung.
Warum das mehr ist als eine Formalie: Monatliche Beiträge im dreistelligen Bereich verändern deine Preisuntergrenze, deine Liquiditätsreserve und die Frage, ob ein Pauschalhonorar wirklich trägt. Wer diesen Block erst nach dem ersten Großkundenvertrag entdeckt, rechnet plötzlich mit deutlich weniger verfügbarem Einkommen.
Die Deutsche Rentenversicherung (DRV) schaut bei Selbstständigen nicht auf den Marketingtitel. Ob auf deiner Website „Consultant“, „Solo-Agentur“ oder „Creative Studio“ steht, spielt keine Rolle. Geprüft wird, was du tatsächlich tust und wie die Zusammenarbeit real ausgestaltet ist.
In diesem Beitrag bekommst du eine klare Entscheidungslogik, fünf typische Gründerfälle und eine Checkliste, die du in 30 Minuten durchgehen kannst.
Drei Modelle, die du nicht verwechseln solltest
Die meisten Missverständnisse entstehen, weil drei völlig verschiedene Wege in einen Topf geworfen werden.
Die gesetzliche Rentenversicherung Selbstständige entsteht kraft Gesetzes. Fällt deine Tätigkeit unter eine der Gruppen des § 2 SGB VI, bist du versicherungspflichtig. Das ist keine Vorsorgeentscheidung, die du treffen kannst, sondern eine gesetzliche Folge deiner Tätigkeit.
Die beantragte Pflichtversicherung ist etwas anderes: Selbstständige können unter den gesetzlichen Voraussetzungen innerhalb von fünf Jahren nach Aufnahme der Selbstständigkeit eine Pflichtversicherung beantragen. Der Haken für die Planung: Diese Entscheidung ist während des Fortbestehens der Selbstständigkeit grundsätzlich nicht einfach kündbar. Sie ist also kein Testballon.
Die freiwillige Rentenversicherung kommt laut § 7 SGB VI nur für Zeiten infrage, in denen keine Versicherungspflicht besteht. Dafür ist sie flexibel: Du bestimmst die Beitragshöhe innerhalb der geltenden Grenzen selbst und kannst Zahlungen unterbrechen oder beenden.
| Modell | Auslöser | Wer entscheidet? | Wie verbindlich? | Bedeutung für die Liquidität |
|---|---|---|---|---|
| Gesetzliche Pflicht | Gesetzlicher Tatbestand nach § 2 SGB VI | Niemand, es gilt automatisch | Nicht frei wählbar | Fester monatlicher Kostenblock |
| Beantragte Pflicht | Antrag innerhalb von 5 Jahren nach Start | Die selbstständige Person | Bindend, solange die Selbstständigkeit besteht | Planbar, aber langfristig festgelegt |
| Freiwillige Versicherung | Eigene Entscheidung ohne bestehende Pflicht | Die selbstständige Person | Jederzeit anpassbar | Flexibel, auch pausierbar |
Zur Einordnung die 2026er Zahlen als Planungsbeispiel: Die freiwilligen Monatsbeiträge liegen zwischen 112,16 und 1.571,70 Euro. Der Regelbeitrag für Pflichtversicherte beträgt 735,63 Euro monatlich, der halbe Regelbeitrag für Einsteiger:innen 367,82 Euro. Welche Beitragsart für dich gilt, hängt vom Einzelfall und deinem Einkommen ab; einkommensgerechte Beiträge sind in vielen Fällen möglich.
Quellen: DRV-Broschüre „Selbstständig – wie die Rentenversicherung Sie schützt“ | § 7 SGB VI | DRV-Merkblatt Berechnungsgrößen 2026
Bei diesen Konstellationen lohnt sich ein genauer Blick
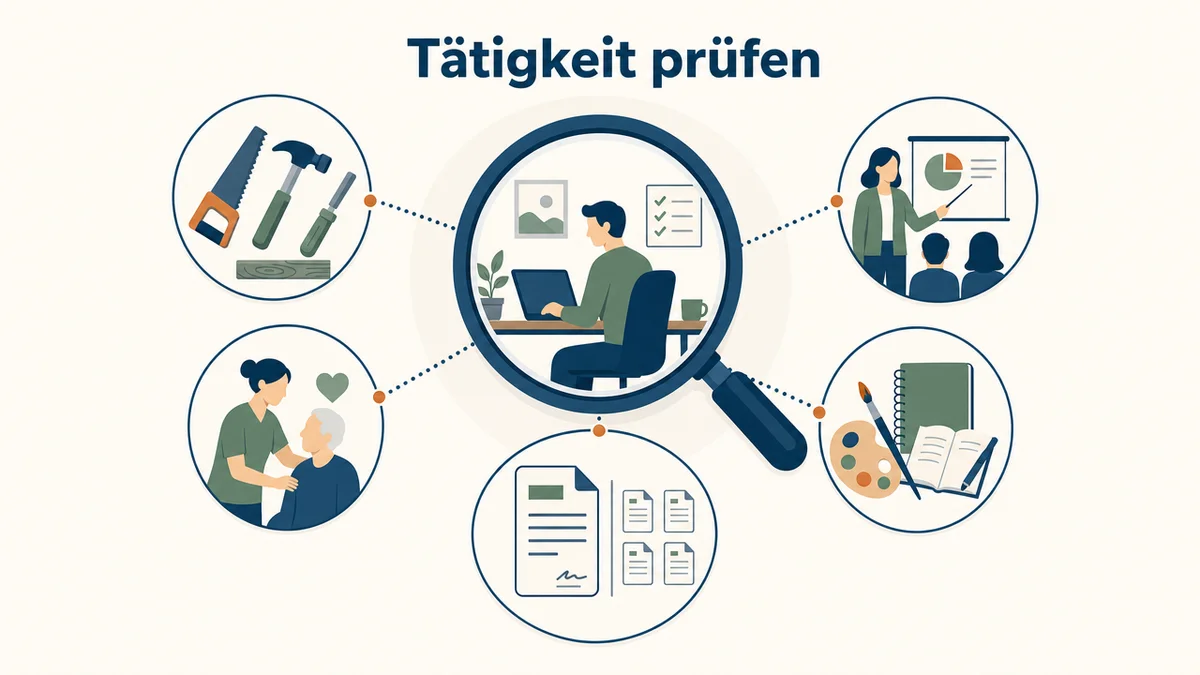
Zu den häufig relevanten Gruppen pflichtversicherter Selbstständiger gehören unter anderem diese fünf Konstellationen.
- Handwerker:innen: Bestimmte selbstständige Handwerker:innen können betroffen sein. Prüfe früh, ob eine Eintragung in die Handwerksrolle vorliegt, welches Gewerk konkret ausgeübt wird und wie der Versicherungsstatus daraus folgt.
- Lehrende, Coaches und Trainer:innen: Der Lehrbegriff wird weit ausgelegt. Nicht nur klassischer Unterricht zählt, sondern je nach konkreter Leistung auch Training, Coaching oder Moderation. Die Berufsbezeichnung allein reicht für die Einordnung nicht aus.
- Pflegepersonen und vergleichbare Tätigkeiten: Hier entscheidet die konkrete Tätigkeit. Lass den Status im Zweifel prüfen, bevor du längerfristige Einsätze zusagst.
- Künstler:innen und Publizist:innen: Bei dauerhaft angelegter, erwerbsmäßiger künstlerischer oder publizistischer Tätigkeit kann die Künstlersozialkasse relevant sein. Sie umfasst neben Kranken- und Pflegeversicherung auch die Rentenversicherung als Pflichtversicherung. Rechnungen, Verträge und Auftragsbestätigungen sind dabei die wichtigsten Nachweise.
- Selbstständige mit nur einem Auftraggeber: Für viele Freelancer:innen die praxisrelevanteste Gruppe überhaupt. Dazu gleich ein eigener Abschnitt.
Wichtig ist außerdem der Zeitfaktor: Tritt eine Pflichtversicherung ein, ist laut DRV grundsätzlich eine Meldung innerhalb von drei Monaten relevant. Wie das im Einzelfall abläuft, unterscheidet sich, deshalb gilt: lieber früh klären als später nachzahlen.
Quellen: § 2 SGB VI | DRV-Übersicht für Selbstständige | FAQ der Künstlersozialkasse
Wenn ein Kunde deinen Umsatz dominiert
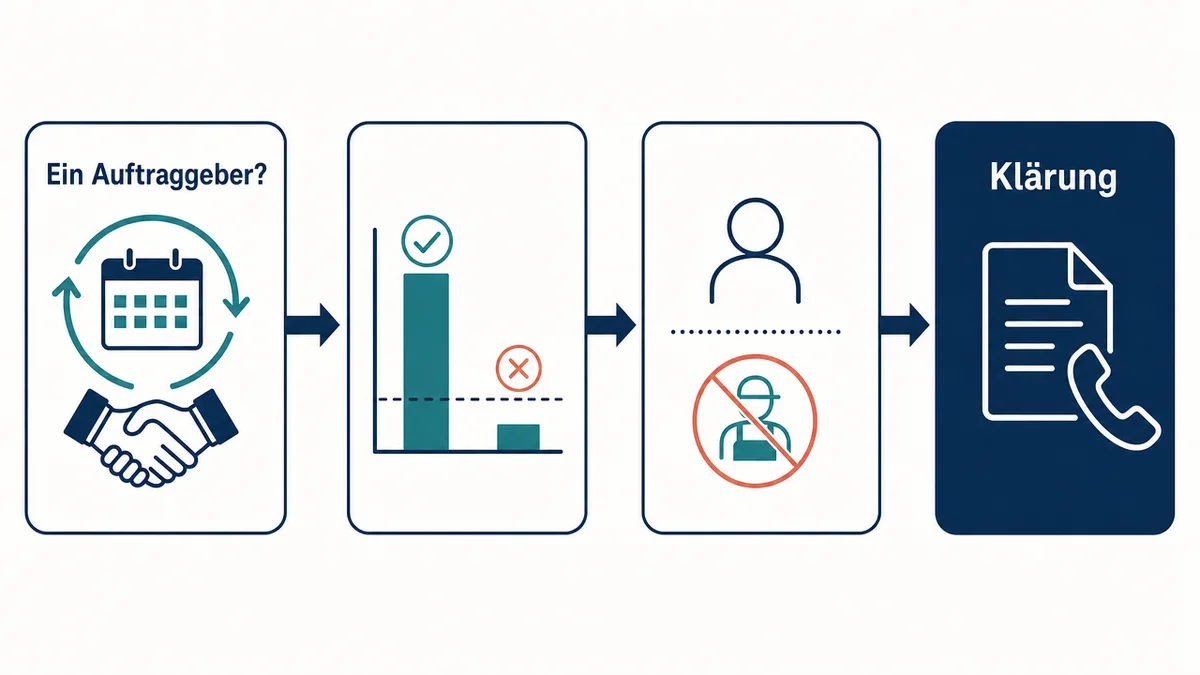
Das Thema „ein Auftraggeber Rentenversicherung“ betrifft in der Praxis besonders viele Solo-Selbstständige in Beratung, IT, Design und Produktentwicklung. Die gesetzliche Logik ist im Kern einfach: Versicherungspflicht kann für Selbstständige entstehen, die auf Dauer und im Wesentlichen nur für einen Auftraggeber tätig sind und im Zusammenhang mit dieser Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.
Was bedeutet „auf Dauer“? Nicht jeder einzelne Projektauftrag führt automatisch zur Pflicht. Relevant sind Verhältnisse, die auf Wiederholung oder längere Zusammenarbeit angelegt sind, etwa Rahmenverträge, automatische Verlängerungen oder monatlich wiederkehrende Leistungen.
Was bedeutet „im Wesentlichen nur“? Hier liegt der häufigste Denkfehler. Ein zweiter kleiner Kunde ist kein automatischer Schutz. Entscheidend ist die wirtschaftliche Gesamtbetrachtung deiner Aufträge und Umsatzanteile, nicht das bloße Vorhandensein einer zweiten Rechnung.
Beim Arbeitnehmer-Kriterium zählen regelmäßig beschäftigte versicherungspflichtige Arbeitnehmer:innen oberhalb der Geringfügigkeitsgrenze. Für 2026 liegt die Mindestbeitragsbemessungsgrundlage bei 603 Euro monatlich. Ein schnell eingerichteter Minijob oder eine nur formale Anstellung sollte deshalb nicht vorschnell als Lösung verstanden werden, maßgeblich bleibt die konkrete sozialversicherungsrechtliche Bewertung.
Auch Gesellschafter:innen sollten genau hinsehen: Für diese Prüfung gelten die Auftraggeber der Gesellschaft als Auftraggeber. Eine UG, GmbH oder der Name „Agentur“ schützt also nicht automatisch vor der Ein-Auftraggeber-Regel.
Für Existenzgründer:innen mit einem Auftraggeber kann unter bestimmten Voraussetzungen eine zeitlich befristete Befreiung möglich sein. Verlass dich darauf aber nicht pauschal, sondern kläre Fristen und Voraussetzungen direkt mit der DRV.
Diese fünf Fragen bringen dich in der Selbstprüfung am weitesten: Welcher Umsatzanteil entfällt auf deinen größten Kunden? Wie lange läuft der Vertrag und gibt es Verlängerungsoptionen? Erbringst du fortlaufend ähnliche Leistungen für denselben Kunden? Gibt es belegbare Akquise, Angebote und Marktansprache an weitere Kund:innen? Und wer arbeitet tatsächlich im relevanten Geschäft mit?
Quellen: § 2 SGB VI | DRV-Formular V0021 zur Feststellung der Versicherungspflicht | DRV-Broschüre für Selbstständige
Fünf typische Gründungssituationen richtig lesen
Fall 1: Freelancer:in mit einem Hauptkunden
85 Prozent des Umsatzes kommen aus einem langfristigen Produktmanagement-Mandat, der Rest aus zwei kleinen Workshops.
Einordnung: Hohes Prüfpotenzial wegen wirtschaftlicher Abhängigkeit. Das ist nicht automatisch dieselbe Frage wie Scheinselbstständigkeit, sondern ein eigener Tatbestand.
Nächster Schritt: Umsatzanteile, Verträge, wiederkehrende Rechnungen und Personalstruktur dokumentieren und die Einordnung bei der DRV anfragen.
Fall 2: Coach oder selbstständige Lehrkraft
Business-Coaching für mehrere Einzelkund:innen plus Workshops für Unternehmen.
Einordnung: Auch bei vielen Kund:innen kann die Lehrtätigkeit selbst relevant sein. Die Ein-Auftraggeber-Frage ist hier nicht das Hauptthema.
Nächster Schritt: Die Leistungen fachlich exakt beschreiben, statt sich auf das Wort „Coach“ zu verlassen. Was genau wird vermittelt, in welchem Format, mit welchem Lernziel?
Fall 3: Solo-Agentur
Ein Designstudio arbeitet faktisch nahezu ausschließlich für eine Plattform.
Einordnung: Die Agenturbezeichnung ändert nichts, wenn ein Großkunde die Tätigkeit wirtschaftlich prägt.
Nächster Schritt: Kund:innenmix und die tatsächliche Beschäftigungssituation prüfen, inklusive der Frage, ob im relevanten Geschäft überhaupt jemand versicherungspflichtig mitarbeitet.
Fall 4: Handwerksgründung
Eine Elektrikerin startet ihren eigenen Betrieb.
Einordnung: Handwerksrechtliche Eintragung und Rentenstatus gehören von Anfang an zusammen betrachtet.
Nächster Schritt: Mögliche Beiträge direkt in Finanzierung, Angebotspreise und Liquiditätsplanung aufnehmen, nicht erst im zweiten Geschäftsjahr.
Fall 5: Nebenerwerbsgründung
Eine angestellte Person gibt abends bezahlte Online-Kurse.
Einordnung: Nebenerwerb ist keine automatische Befreiung. Gerade Lehrtätigkeit kann gesondert relevant sein.
Nächster Schritt: Hauptjob und selbstständige Tätigkeit gedanklich trennen und die selbstständige Tätigkeit separat prüfen.
Warum das nicht dasselbe wie Scheinselbstständigkeit ist
Beide Themen werden ständig vermischt, meinen aber Unterschiedliches. Die Rentenversicherungspflicht für Selbstständige setzt voraus, dass du selbstständig bist, wegen eines gesetzlichen Tatbestands aber Beiträge zahlen musst. Die Prüfung auf Scheinselbstständigkeit fragt dagegen, ob rechtlich eigentlich eine abhängige Beschäftigung vorliegt, obwohl der Vertrag von einer selbstständigen Tätigkeit spricht.
Die Gemeinsamkeit: In beiden Fällen zählen die tatsächlichen Verhältnisse mehr als Etiketten oder Vertragsüberschriften. Der Unterschied liegt in der Prüflogik. Die Statusfeststellung betrachtet ein konkretes Auftragsverhältnis, die Ein-Auftraggeber-Regel ist ein eigener Tatbestand der Rentenversicherung.
Praktisch hilfreich: Bei geplanten, wirtschaftlich wichtigen Aufträgen kann die Clearingstelle der DRV unter Voraussetzungen schon vor Tätigkeitsbeginn eine Prognoseentscheidung treffen, wenn ein schriftlicher Vertrag und die geplante Durchführung feststehen. Beide Vertragsparteien können den Antrag stellen.
Quelle: DRV-FAQ zum Statusfeststellungsverfahren
Beiträge als festen Teil der Gründungsrechnung behandeln
Wenn du mehrere selbstständige Tätigkeiten kombinierst, etwa Beratung, Lehre, Handel und digitale Produkte, können diese getrennt zu prüfen sein. Je nach Kombination ist sogar eine Mehrfachversicherungspflicht möglich. Dokumentiere deshalb Tätigkeiten, Umsätze, Verträge und eingesetztes Personal sauber getrennt, am besten von Anfang an in der Buchhaltung.
In Gründer-Sprache übersetzt: Rentenbeiträge sind zuerst ein Liquiditätsthema und erst danach ein Thema der Altersvorsorge. Drei Regeln helfen bei der Kalkulation:
- Verwechsle Jahresumsatz nie mit verfügbarem Einkommen.
- Plane in jeder Preisrechnung einen eigenen Block für Steuern, Sozialabgaben, Krankenversicherung, Vorsorge und unternehmerische Rücklagen ein.
- Rechne ein vorsichtiges Szenario mit möglichen monatlichen Rentenbeiträgen durch, bevor du einen langfristigen Vertrag oder ein Pauschalhonorar unterschreibst.
Ein Punkt wird oft übersehen: Private Vorsorge ersetzt eine bestehende gesetzliche Pflicht nicht. Auch eine freiwillige Rentenversicherung ist keine Alternative, wenn bereits Versicherungspflicht besteht.
Der 30-Minuten-Check vor Start oder Großkundenvertrag
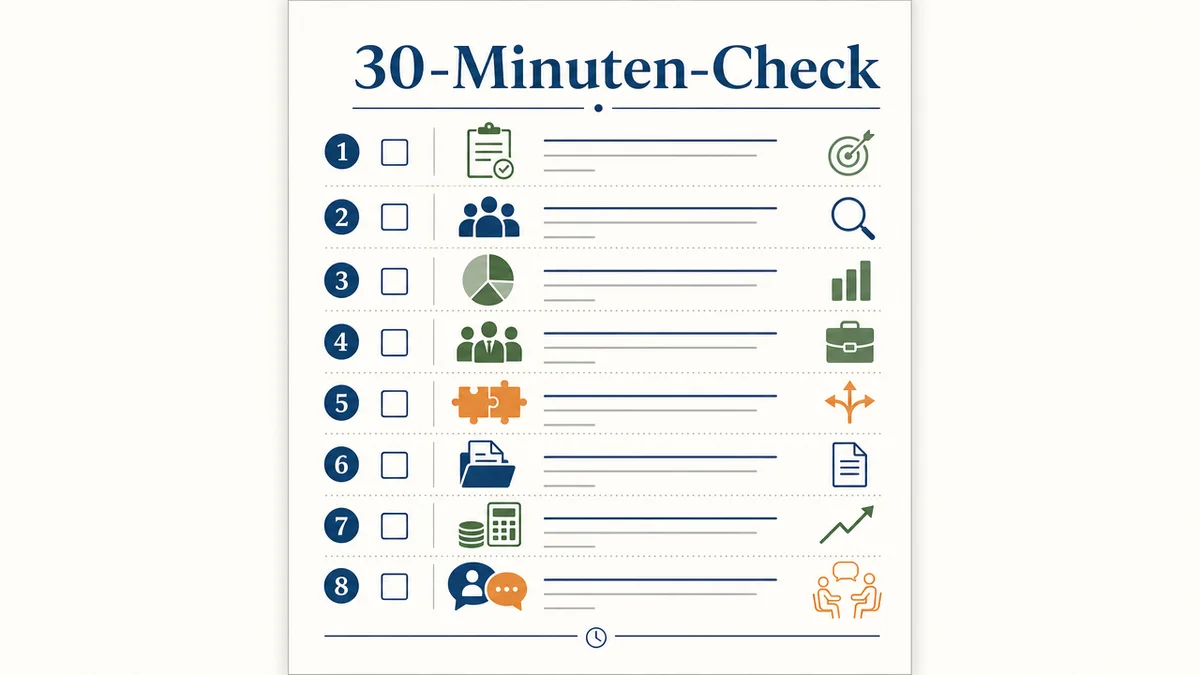
- Beschreibe deine Tätigkeit in zwei bis drei präzisen Sätzen: Was leistest du, für wen und mit welchem Ergebnis?
- Prüfe, ob Handwerk, Lehre, Pflege, Kunst oder Publizistik berührt sein könnten.
- Erfasse deine Kund:innenstruktur: Umsatzanteile, Laufzeiten, Verlängerungen und wiederkehrende Aufträge.
- Bewerte Mitarbeitende korrekt: Wer arbeitet regelmäßig im Zusammenhang mit dieser Tätigkeit und liegt eine versicherungspflichtige Beschäftigung oberhalb von 603 Euro monatlich vor?
- Erfasse mehrere Tätigkeiten getrennt, statt Beratung, Kurse und digitale Produkte in einen unklaren Topf zu werfen.
- Lege Verträge, Rahmenvereinbarungen, Rechnungen, Angebote und Akquise-Nachweise strukturiert ab.
- Aktualisiere Preise und Rücklagen mit einem Vorsichtsszenario.
- Erwäge bei unklarer oder finanziell gewichtiger Konstellation die DRV-Beratung und nimm die Unterlagen vorbereitet mit.
FAQ
Reicht ein zweiter kleiner Kunde?
Nein, nicht automatisch. Für die Frage „ein Auftraggeber Rentenversicherung“ ist relevant, ob die Tätigkeit dauerhaft und im Wesentlichen wirtschaftlich von einem Auftraggeber abhängt. Es zählt die Gesamtsituation, nicht die Anzahl der Rechnungen.
Bin ich als Freelancer:in automatisch frei von Beiträgen?
Nein. „Freelancer:in“ ist keine sozialversicherungsrechtliche Kategorie. Ausschlaggebend sind deine Tätigkeit, die Berufsgruppe, die Kund:innenstruktur und die Frage, ob du versicherungspflichtige Beschäftigte hast.
Was gilt bei einer Nebenerwerbsgründung?
Auch nebenberufliche Selbstständigkeit kann eigenständig geprüft werden. Ein sozialversicherungspflichtiger Hauptjob führt nicht automatisch zur Befreiung für die selbstständige Tätigkeit, gerade bei Lehr- und Coachingangeboten.
Ist freiwillige Rentenversicherung dasselbe wie Pflichtversicherung auf Antrag?
Nein. Die freiwillige Rentenversicherung ist nur ohne bestehende Pflichtversicherung möglich und flexibel gestaltbar. Die beantragte Pflichtversicherung folgt eigenen Voraussetzungen und entfaltet eine Bindungswirkung, solange die Selbstständigkeit besteht.
Fazit: Früh prüfen, realistisch kalkulieren
Die Rentenversicherungspflicht Selbstständige ist kein Grund zur Panik, aber ein Thema für die Planung vor Vertragsabschluss und Preiszusage. Verlass dich nicht auf Berufsbezeichnungen, sondern schau auf deine tatsächliche Tätigkeit, deine Kund:innenstruktur, deine Beschäftigten und mögliche zusätzliche Tätigkeiten.
Pro-Tipp: Wende die 30-Minuten-Checkliste zweimal an, einmal beim Gründungsstart und einmal, bevor du einen langfristigen Großkundenvertrag unterschreibst. Genau dort entstehen die teuren Überraschungen.
Alle Informationen sind allgemeine Orientierung und keine individuelle Sozialversicherungs-, Steuer- oder Rechtsberatung.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Bilder wurden mit Hilfe von künstlicher Intelligenz erstellt.