Inhalt dieses Artikels
Wer eine Vorratsgesellschaft kaufen möchte, braucht meist nicht irgendeine GmbH, sondern zu einem festen Termin eine handlungsfähige Struktur. Typische Situationen: Ein SaaS-Team soll vor der Seed-Runde eine deutsche Gesellschaft als Beteiligungsvehikel vorweisen. Eine Agentur bekommt den ersten Großkunden nur mit einer GmbH als Vertragspartnerin. Ein Team muss eine Ausschreibungsfrist einhalten.
Die Werbeaussage „GmbH in 24 Stunden“ klingt in solchen Momenten verlockend. Sie kann sich aber auf sehr Unterschiedliches beziehen: auf die Verfügbarkeit einer Gesellschaft, auf die Vorbereitung einzelner Dokumente oder auf einen kurzfristigen Notartermin. Ein pauschales Versprechen für Registeraktualisierung, Geschäftskonto, Steuerfreigabe oder volle operative Einsatzbereitschaft ist sie nicht.
In diesem Beitrag trennen wir die Begriffe sauber, bewerten die passenden Einsatzfälle, zeigen die Pflichtprüfung vor dem Kauf und ordnen den tatsächlichen Ablauf danach realistisch ein. Wichtig: Das sind allgemeine Informationen. Bei mehreren Gesellschafter:innen, Investor:innen, Auslandsbezug oder ungewöhnlichen Vertragsrisiken gehören Notariat sowie Rechts- und Steuerberatung dazu.
Inhaltsverzeichnis
- Erst die Gesellschaftsart richtig einordnen
- In diesen Situationen kann der Zeitgewinn wertvoll sein
- Wann der direkte Neuaufbau meist vernünftiger ist
- Diese Unterlagen müssen vor der Unterschrift vorliegen
- Was nach dem Kauf noch erledigt werden muss
- Mehrkosten gegen den tatsächlichen Nutzen rechnen
- Warnsignale, bei denen ihr den Prozess stoppen solltet
- Die Entscheidung in einer Minute treffen
- FAQ
- Fazit
Erst die Gesellschaftsart richtig einordnen
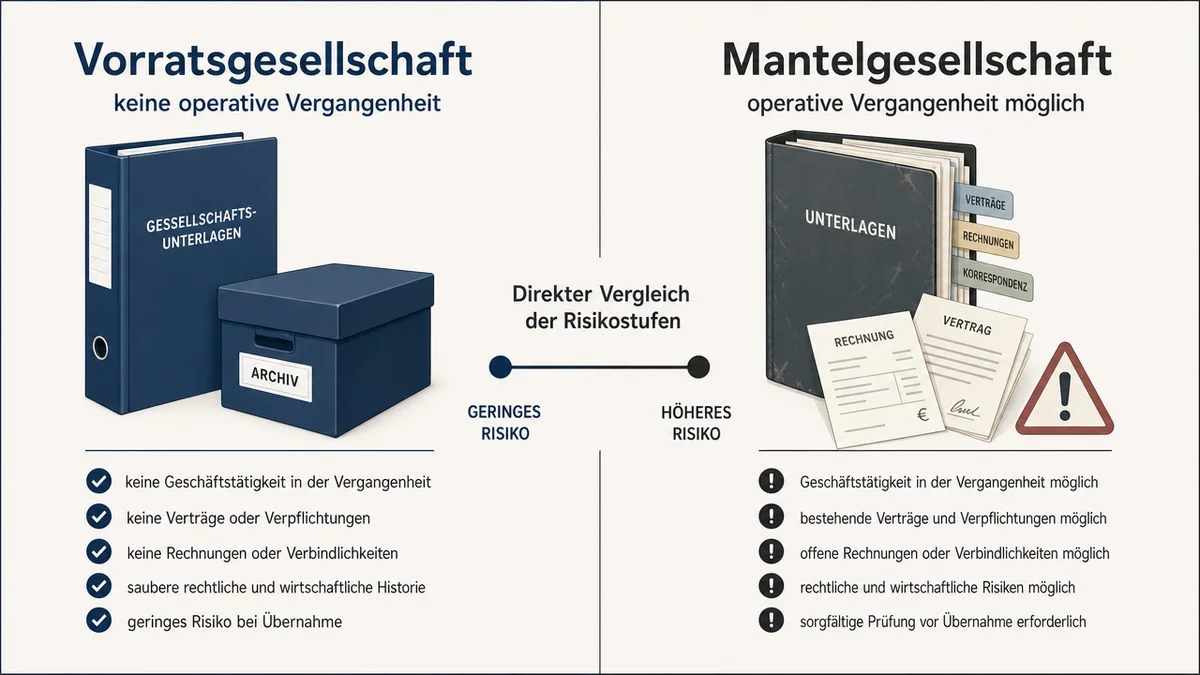
Eine Vorratsgesellschaft ist eine bereits errichtete Kapitalgesellschaft, die noch keine eigenständige wirtschaftliche Tätigkeit aufgenommen hat und für den späteren Einsatz oder Verkauf bereitgehalten wird. Der Zweck ist einfach: den Gründungsvorgang abzukürzen.
In der Praxis ist die Vorrats-GmbH die typische Variante. Nach dem Erwerb werden regelmäßig Gesellschafter:innen, Geschäftsführung, Firma, Sitz und Unternehmensgegenstand an das neue Vorhaben angepasst.
Davon klar zu trennen ist die Mantelgesellschaft. Sie hatte bereits eine operative Vergangenheit und ist erst später unternehmenslos geworden. Deshalb können dort Verträge, Verbindlichkeiten, Steuer- oder Bilanzthemen und andere Altlasten schlummern. Nicht jede zum Verkauf stehende GmbH ist automatisch eine echte Vorratsgesellschaft.
Der englische Begriff Shelf Company Deutschland meint im hiesigen Kontext meist genau diese Vorratsgesellschaft. Entscheidend ist aber nicht die Bezeichnung, sondern die nachweisbare fehlende operative Vorgeschichte.
Rechtlich wichtig: Die wirtschaftliche Aktivierung einer Vorrats-GmbH wird laut DNotI-Report 1/2011 (PDF) grundsätzlich wie eine Neugründung behandelt. Der Bundesgerichtshof hat dazu mit Beschluss vom 9. Dezember 2002, II ZB 12/02, entschieden, dass bei Aufnahme des Geschäftsbetriebs insbesondere die dem Kapitalschutz dienenden Gründungsvorschriften entsprechend greifen. Der Erwerb ersetzt also nicht alle kapital- und registerrechtlichen Anforderungen.
In diesen Situationen kann der Zeitgewinn wertvoll sein
Nicht die abstrakte Geschwindigkeit entscheidet, sondern ob ein harter Termin einen finanziell nachvollziehbaren Wert hat.
Fall 1: Vorratsgesellschaft Startup vor einer Seed-Finanzierung. Investor:innen erwarten eine GmbH als Vertrags- und Beteiligungsvehikel. Die vorhandene Rechtshülle kann hier Tempo bringen. Trotzdem müssen Cap Table, Satzung, Beteiligungsvereinbarungen und gegebenenfalls Vesting zum Team und zur Finanzierung passen. Diese Gestaltung entsteht nicht durch den Kauf.
Fall 2: Agentur mit erstem Großkunden. Der Kunde verlangt eine GmbH als Vertragspartnerin. Die entscheidende Prüffrage lautet: Reicht die reine Registerexistenz? Oder verlangt der Kunde zusätzlich Geschäftskonto, Berufshaftpflicht, Umsatzsteuer-ID, Bonitätsunterlagen, Referenzen oder Datenschutzunterlagen? Wer das vorher klärt, weiß, ob der Kauf das Problem überhaupt löst.
Fall 3: Ausschreibung oder zeitkritischer Vertragsbeginn. Muss bis zu einem festen Datum formal eine GmbH bestehen, kann der Kauf sinnvoll sein. Erlaubnispflichtige Tätigkeiten, steuerliche Registrierung und bankseitige Freigaben entstehen aber nicht automatisch mit dem Anteilskauf.
Fall 4: internationales Gründerteam. Hier schrumpft der vermeintliche Vorteil häufig. Identitäts-, Vollmachts- und KYC-Prüfungen bei Notariat und Bank brauchen Zeit. KYC steht für „Know Your Customer“, also Identitäts- und Geldwäscheprüfung.
Wer keine verbindliche Deadline hat, sollte die Mehrkosten und den zusätzlichen Prüfaufwand einer Übernahme kritisch gegen die klassische Gründung rechnen.
Wann der direkte Neuaufbau meist vernünftiger ist
Ohne harten Stichtag, bei knappem Budget oder wenn die Struktur von Anfang an individuell gestaltet werden soll, ist die klassische Gründung häufig die bessere Option.
Der Vorteil liegt in der Gestaltungsfreiheit: Firma, Sitz, Unternehmensgegenstand, Beteiligungsquoten und Satzung werden direkt für euer Geschäftsmodell festgelegt. Ihr braucht keine Übernahme- und Änderungslogik, die später ohnehin wieder Beschlüsse, Beurkundungen und Registeranmeldungen auslöst.
Auch wer eine GmbH sofort gründen will, sollte die Erwartung realistisch halten. Eine zügig vorbereitete Neugründung ist nicht gleichbedeutend mit vollständiger Betriebsbereitschaft. Handelsregister, Kontoeröffnung und Steuerprozesse folgen eigenen Abläufen und eigenen Bearbeitungszeiten.
Die zentrale Entscheidungsfrage lautet deshalb: Was kostet uns ein verpasster Vertrag, eine verzögerte Finanzierung oder eine nicht erreichbare Ausschreibungsfrist, und übersteigt dieser Betrag die Mehrkosten des Kaufs samt Prüfung?
Diese Unterlagen müssen vor der Unterschrift vorliegen
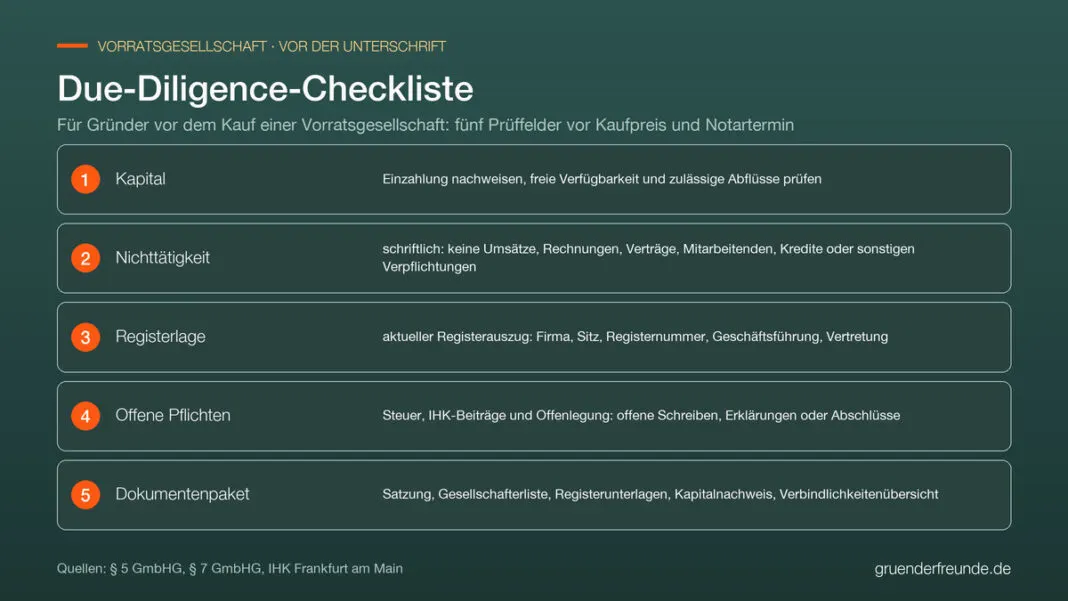
Diese Prüfung gehört vor die Kaufpreiszahlung und vor den Notartermin, nicht danach.
1. Stammkapital und freie Verfügbarkeit. Das Mindeststammkapital einer GmbH beträgt nach § 5 GmbHG 25.000 Euro. Für die Bargründung müssen nach § 7 GmbHG vor der Handelsregisteranmeldung auf jeden Geschäftsanteil mindestens ein Viertel und insgesamt mindestens die Hälfte des Mindeststammkapitals eingezahlt sein. Verlangt Nachweise, ob und wie das Kapital eingezahlt wurde, ob es noch vorhanden beziehungsweise frei verfügbar ist und ob es zulässige Abflüsse gab. Bei Sacheinlagen gehört die Werthaltigkeit besonders sorgfältig geprüft.
2. Schriftliche Erklärung zur Nichttätigkeit. Fragt konkret ab: keine Umsätze, keine Rechnungen, keine Kund:innenverträge, keine Mitarbeitenden, keine Kredite, Bürgschaften, Leasing- oder Mietverträge, keine Software-Abonnements und keine sonstigen Verpflichtungen.
3. Handelsregisterlage kontrollieren. Zieht einen aktuellen Registerauszug über die erweiterte Suche des Handelsregisters und prüft Firma, Sitz, Registernummer, Geschäftsführung und Vertretungsregelung. Zusätzlich müsst ihr nachvollziehen, ob die verkaufende Person tatsächlich über die Anteile verfügen darf und ob Vollmachten wirksam sind.
4. Steuer-, IHK- und Offenlegungsthemen abfragen. Gibt es offene Schreiben, ausstehende Steuererklärungen, Erfassungen, IHK-Beiträge oder fehlende Abschlüsse? Auch eine ruhende Kapitalgesellschaft kann formale Pflichten und laufende Kosten auslösen. Die IHK Frankfurt am Main weist ausdrücklich darauf hin, dass Käufer:innen einer Vorratsgesellschaft offene IHK-Beiträge beim Verkäufer prüfen sollten.
5. Dokumentenpaket vollständig sichern. Dazu gehören Satzung, aktuelle Gesellschafterliste, Handelsregisterunterlagen, Nachweis zur Kapitalaufbringung, Erklärungen zur Nichttätigkeit, eine Verbindlichkeitenübersicht und der Schriftverkehr mit Behörden, soweit vorhanden.
Eine Behauptung wie „sofort verfügbar“ reicht nicht. Jede zentrale Zusage sollte durch aktuelle Unterlagen oder schriftliche Erklärungen belegbar sein.
Was nach dem Kauf noch erledigt werden muss
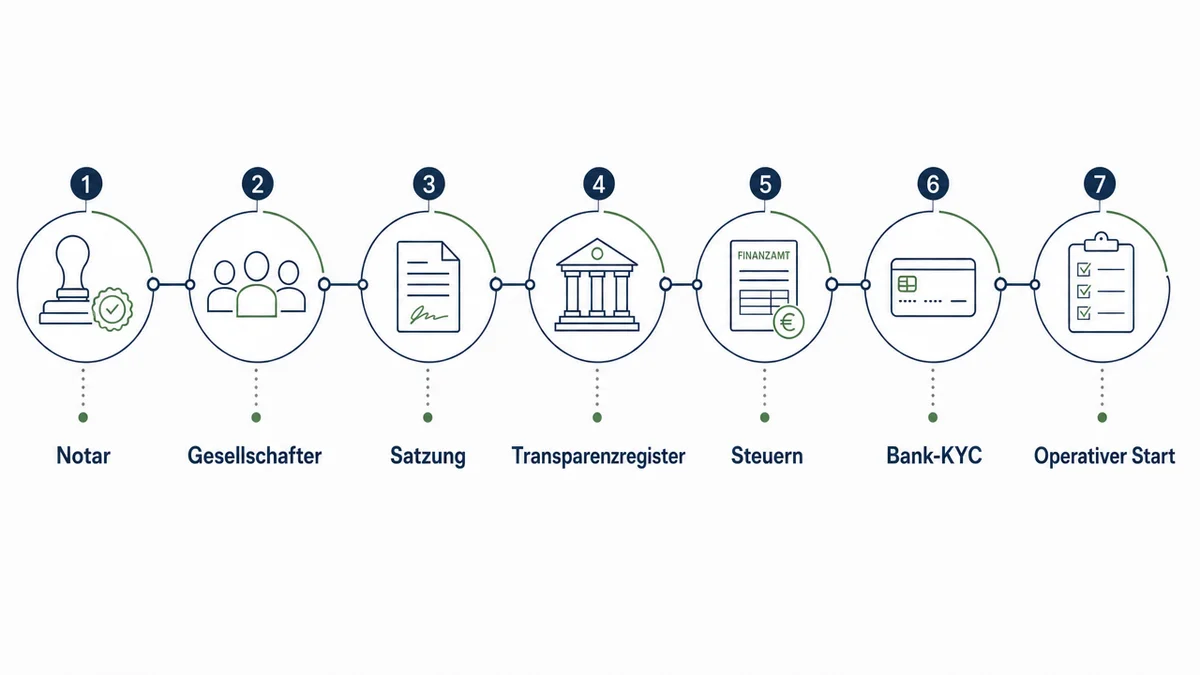
Der Kaufvertrag ist der Start der Umsetzung, nicht ihr Ende. Diese sieben Schritte folgen regelmäßig:
- Notartermin und Anteilsübertragung. Die Abtretung von GmbH-Geschäftsanteilen bedarf nach § 15 GmbHG grundsätzlich der notariellen Beurkundung. Identitätsunterlagen, Angaben zu wirtschaftlich Berechtigten und bei ausländischen Beteiligten gegebenenfalls zusätzliche Nachweise gehören früh vorbereitet.
- Gesellschafterwechsel und Geschäftsführung. Eine aktualisierte Gesellschafterliste muss nach § 40 GmbHG unverzüglich zum Handelsregister eingereicht werden; hat ein Notar mitgewirkt, übernimmt er das. Für Startups gilt: Die Beteiligungsquoten müssen mit Cap Table und Finanzierungsunterlagen übereinstimmen.
- Satzung passend machen. Firma, Sitz und Unternehmensgegenstand sind regelmäßig zu ändern. Solche Satzungsänderungen brauchen nach § 53 GmbHG Beschluss, notarielle Beurkundung und Handelsregisteranmeldung. Sie werden nach § 54 GmbHG rechtlich erst mit der Eintragung wirksam.
- Transparenzregister aktualisieren. Wirtschaftlich Berechtigte sind die natürlichen Personen, die letztlich Eigentum oder Kontrolle ausüben. Die Angaben sind laut Hilfe-Center des Transparenzregisters einzuholen, aktuell zu halten und unverzüglich zu übermitteln.
- Steuerliche Erfassung parallel anstoßen. Der Fragebogen zur steuerlichen Erfassung für Kapitalgesellschaften läuft über ELSTER. Die Betriebseröffnung ist dem Finanzamt innerhalb eines Monats elektronisch mitzuteilen. Tätigkeitsbeginn, Umsatzsteuer, erwartete Umsätze und Bankverbindung sollten konsistent vorbereitet sein. Wann die Steuernummer vorliegt, lässt sich nicht terminieren.
- Geschäftskonto und KYC realistisch planen. Eine bestehende GmbH bedeutet nicht, dass eine Bank das Konto ohne erneute Prüfung übernimmt oder sofort freischaltet. Banken müssen nach dem Geldwäschegesetz (GwG) Vertragspartner, auftretende Personen und wirtschaftlich Berechtigte identifizieren und die Eigentums- und Kontrollstruktur feststellen.
- Operativen Start absichern. Erst danach beziehungsweise abgestimmt damit: Buchhaltung, Rechnungsstellung, Versicherungen, Impressum, Datenschutz, Gewerbeanmeldung und bei Bedarf branchenspezifische Erlaubnisse.
Mehrkosten gegen den tatsächlichen Nutzen rechnen
| Kriterium | Kauf einer Vorratsgesellschaft | Klassische Gründung |
|---|---|---|
| Zeitvorteil | Rechtshülle existiert bereits | Errichtung startet bei null |
| Direkte Kosten | Kaufpreis zusätzlich zu Notar-, Register- und Satzungsänderungskosten | Notar-, Register- und ggf. Beratungskosten |
| Prüfaufwand | Hoch: Due Diligence zu Kapital, Verbindlichkeiten, Registerlage | Gering, da keine Vorgeschichte |
| Gestaltungsfreiheit | Anpassung über Änderungen | Von Beginn an individuell |
| Altlastenrisiko | Vorhanden, muss ausgeschlossen werden | Praktisch nicht relevant |
| Verbleibende Folgeschritte | Register, Transparenzregister, Steuer, Bank | Register, Transparenzregister, Steuer, Bank |
Pauschale Euro-Beträge oder Bearbeitungszeiten nennen wir bewusst nicht: Sie hängen von Gestaltung, Notariat, Registergericht, Bank und Einzelfall ab.
Die Rechenlogik ist trotzdem einfach. Stellt „Mehrkosten der Übernahme plus Prüfaufwand“ gegen „wirtschaftlicher Schaden durch verspäteten Start“. Nur wenn der zweite Wert nachvollziehbar höher liegt, spricht der Zeitdruck wirtschaftlich eher für den Kauf.
Warnsignale, bei denen ihr den Prozess stoppen solltet
- „GmbH in 24 Stunden“ ohne Präzisierung. Fragt nach, ob damit nur Unterlagen, der Notartermin, der Anteilsübergang oder tatsächlich die nachgelagerte Einsatzbereitschaft gemeint ist.
- Keine belastbaren Nachweise zu Kapital, Nichttätigkeit, Verbindlichkeiten oder offenen Behörden- und IHK-Themen.
- Unklare Verkäuferrolle, fehlende aktuelle Gesellschafterliste oder unklare Vollmachten.
- Ein angeblich garantiertes Geschäftskonto oder das Versprechen, das Bank-Onboarding sei mit dem Kauf erledigt.
- Eine Satzung, die nicht passt zu mehreren Gründer:innen, zur Beteiligungslogik, zur Finanzierung oder zum Geschäftsmodell.
- Laufende Pflichten werden ausgeblendet. Kapitalgesellschaften unterliegen grundsätzlich Rechnungslegungs- und Offenlegungspflichten; die Abschlussunterlagen sind laut § 325 HGB grundsätzlich spätestens ein Jahr nach dem Abschlussstichtag elektronisch zu übermitteln. Das gilt auch bei geringer Aktivität und gehört geprüft.
Die Entscheidung in einer Minute treffen
Eher kaufen, wenn:
- es einen festen, dokumentierten Termin gibt
- der Zeitwert quantifizierbar ist
- alle Unterlagen vollständig vorliegen
- euer Team Notar-, Register-, Bank- und Steuerarbeit parallel organisieren kann
Eher neu gründen, wenn:
- kein harter Termin besteht
- Satzung und Beteiligungsstruktur von Beginn an individuell sein sollen
- das Budget eine relevante Rolle spielt
- ihr zusätzlichen Due-Diligence-Aufwand vermeiden wollt
Fehlt einer der Kernnachweise, wird aus Zeitgewinn schnell Übernahmerisiko.
FAQ
Ist eine Vorratsgesellschaft sofort geschäftsfähig?
Die Gesellschaft existiert bereits. Für die praktische Einsatzbereitschaft können Satzungsanpassungen, Registereintragungen, Bankprüfung und steuerliche Erfassung aber weiterhin entscheidend sein.
Muss der Anteilskauf zum Notar?
Ja. Die Abtretung von GmbH-Geschäftsanteilen bedarf grundsätzlich der notariellen Beurkundung, ebenso regelmäßig die Verpflichtung zur Abtretung.
Übernehme ich bei einer echten Vorratsgesellschaft Altlasten?
Bei einer tatsächlich nicht operativ tätigen Gesellschaft soll das Risiko geringer sein. Es muss aber durch Dokumente zu Kapital, Verträgen, Verbindlichkeiten und offenen Pflichten geprüft werden.
Fazit: Tempo ersetzt keine Prüfung
Eine Shelf Company Deutschland beziehungsweise Vorratsgesellschaft kann den Weg zur vorhandenen GmbH-Hülle verkürzen. Sie nimmt euch aber weder die Due Diligence noch die Notar-, Register-, KYC- und Steuerpflichten ab.
Geht in dieser Reihenfolge vor: Stichtag dokumentieren, wirtschaftlichen Zeitwert berechnen, Unterlagen prüfen, Notariat, Bank und Steuern abgestimmt vorbereiten. Operative Zusagen gegenüber Kund:innen oder Investor:innen gebt ihr erst auf Basis der tatsächlichen Voraussetzungen.
Pro-Tipp: Legt vor dem ersten Verkäufergespräch eine einseitige Prüfliste mit den fünf Nachweisfeldern an und behandelt sie als Abbruchkriterium. Wer eine Vorratsgesellschaft kauft, gewinnt nur dann sinnvoll Zeit, wenn die Prüfung genauso professionell organisiert ist wie der spätere Geschäftsstart.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.