Inhalt dieses Artikels
Eine Agentur aus Köln berät ein Unternehmen in Rotterdam. Die Rechnung geht ohne deutsche Umsatzsteuer raus, mit Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers, alles korrekt. Zwei Monate später fragt das Bundeszentralamt für Steuern nach, warum zu diesem Umsatz keine Meldung vorliegt. Genau hier rutscht vielen Selbstständigen eine zweite Pflicht durch, die mit der Rechnung nichts zu tun hat.
Die Zusammenfassende Meldung, kurz ZM, ist eine elektronische Meldung über bestimmte grenzüberschreitende B2B-Umsätze innerhalb der EU. Sie kommt zusätzlich zu Rechnung, Buchhaltung und Umsatzsteuervoranmeldung. Weil sie an eine andere Stelle geht als die Voranmeldung und einem eigenen Takt folgt, wird sie gern übersehen. Dieser Text ist allgemeine Orientierung und ersetzt keine Steuerberatung, erst recht nicht bei verzwickten Warenwegen oder Ausnahmen beim Leistungsort.
Was die Meldung leistet und worauf sie sich stützt
Die ZM ist ein Abgleichinstrument im Binnenmarkt. Gemeldet werden je Geschäftspartner die Umsatzsteuer-Identifikationsnummer und die Summe der Bemessungsgrundlagen. Die Finanzverwaltungen zweier Mitgliedstaaten können damit prüfen, ob derselbe Umsatz auf beiden Seiten der Grenze gleich behandelt wurde. Rechtsgrundlage ist § 18a UStG.
Für Gründerinnen und Gründer sind drei Kategorien relevant:
- innergemeinschaftliche Warenlieferungen,
- steuerpflichtige sonstige Leistungen nach § 3a Abs. 2 UStG, für die der Leistungsempfänger in seinem Mitgliedstaat die Steuer schuldet,
- Lieferungen als mittleres Unternehmen im innergemeinschaftlichen Dreiecksgeschäft nach § 25b Abs. 2 UStG.
Nicht jede Rechnung an ein Unternehmen in der EU ist deshalb ein Meldefall. Entscheidend sind Umsatzart, Warenweg, Ort der Leistung und Unternehmerstatus des Kunden. Und zur Abgrenzung: Die ZM ist weder eine Rechnung noch eine Steuerzahlung noch die Jahreserklärung.
Quellen: § 18a UStG | BZSt, Zusammenfassende Meldung abgeben
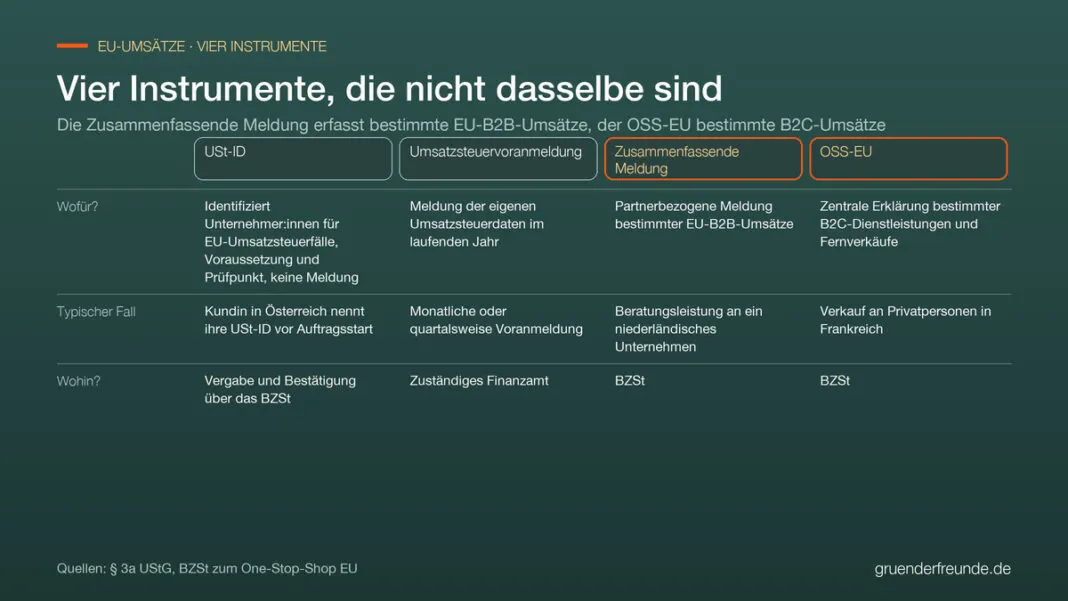
Vier Instrumente, die gern verwechselt werden
| Instrument | Wofür | Typischer Fall | Wohin |
|---|---|---|---|
| USt-ID | Kennzeichnet Unternehmen für EU-Umsatzsteuerfälle, ist Voraussetzung und Prüfpunkt, aber keine Meldung | Die Kundin in Wien nennt ihre USt-ID vor Auftragsstart | Vergabe und Bestätigung über das BZSt |
| Umsatzsteuervoranmeldung | Meldung der eigenen Umsatzsteuerdaten im laufenden Jahr | Monats- oder Quartalsvoranmeldung | Zuständiges Finanzamt |
| Zusammenfassende Meldung | Partnerbezogene Meldung bestimmter EU-B2B-Umsätze | Beratung für ein Unternehmen in Rotterdam | BZSt |
| OSS-EU | Zentrale Erklärung bestimmter B2C-Leistungen und Fernverkäufe | Verkauf an Privatleute in Frankreich | BZSt |
Schuldet der Empfänger die Steuer in seinem Mitgliedstaat, gehört der Reverse-Charge-Hinweis auf die EU-Rechnung. Verlagert wird die Steuerschuld dabei vom Gesetz, nicht vom Satz auf dem Dokument. Und der Hinweis beantwortet nicht, ob eine ZM fällig ist: Das ist eine zweite, getrennte Prüfung. Auch der One Stop Shop ist kein Ersatz, denn er zielt auf Umsätze an Privatpersonen.
Bei Beratung, Design, Entwicklung oder SaaS gilt als B2B-Grundregel: Der Leistungsort liegt dort, wo der Empfänger sein Unternehmen betreibt. Ausnahmen gibt es trotzdem, etwa bei grundstücksbezogenen Leistungen oder Eintrittsberechtigungen. Eine pauschale Antwort für jede Dienstleistung funktioniert deshalb nicht.
In fünf Fragen klären, ob dein Umsatz betroffen ist
- Handelst du als Unternehmer, und hat das Geschäft Bezug zu einem anderen EU-Mitgliedstaat?
- Geht es um eine Ware, die tatsächlich in einen anderen EU-Staat gelangt, oder um eine sonstige Leistung an ein Unternehmen dort?
- Liegen die Voraussetzungen einer steuerfreien innergemeinschaftlichen Lieferung oder einer Leistung nach § 3a Abs. 2 UStG mit Steuerschuld des Empfängers vor?
- Könnte ein Dreiecksgeschäft vorliegen, also drei Unternehmen in drei EU-Staaten mit direktem Warenweg vom ersten zum letzten?
- Wendest du die Kleinunternehmerregelung an?
Der letzte Punkt verdient eine saubere Einordnung, weil er oft falsch wiedergegeben wird. Wer § 19 Abs. 1 UStG anwendet, ist nach § 18a Abs. 4 UStG von den Meldepflichten der Absätze 1 bis 3 ausgenommen. Kleinunternehmern pauschal eine ZM-Pflicht für EU-Dienstleistungen zuzuschreiben, ist also schlicht falsch. Umgekehrt gilt aber auch nicht einfach alles weiter: § 19 Abs. 1 UStG nimmt Kleinunternehmer unter anderem von der Pflicht aus, die Umsatzsteuer-Identifikationsnummern nach § 14a Abs. 1 UStG in der Rechnung anzugeben. Unberührt bleiben dagegen Ebenen wie der Leistungsort und die Erwerbsbesteuerung. Diese Ebenen solltest du nicht vermischen.
Die Grenzen stehen in § 19 Abs. 1 UStG: 25.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr und 100.000 Euro im laufenden Kalenderjahr. Ein Hinweis, der dir Ärger spart: Einzelne amtliche Erläuterungsseiten führen an dieser Stelle noch die früheren, niedrigeren Grenzen. Maßgeblich ist der Gesetzestext.
Klar außen vor sind Drittländer: Kunden in den USA oder der Schweiz sind keine EU-Fälle und erscheinen nicht in der ZM. Beim Vereinigten Königreich lohnt der zweite Blick. Umsatzsteuerlich gilt es als Drittlandsgebiet, für Warenlieferungen nach Nordirland greift jedoch eine Ausnahme, und in Nordirland ansässige Unternehmen tragen eine USt-ID mit dem Länderkennzeichen XI. Taucht dieses Kennzeichen auf, behandelst du den Warenfall wie einen EU-Fall.
Quellen: § 19 UStG | § 18a Abs. 4 UStG | BZSt, FAQ zur Zusammenfassenden Meldung
Die drei Umsatzarten im Alltag
Waren an ein Unternehmen in der EU
Ein Händler aus Dortmund liefert Ware nach Lyon, und sie gelangt tatsächlich dorthin. Geprüft werden müssen vier Dinge: Unternehmerstatus des Abnehmers, gültige USt-ID, nachweisbare Warenbewegung sowie saubere Rechnungs- und Buchhaltungsdaten. Verkaufst du dagegen an Privatleute in Frankreich, ist das ein anderer Fall, der in Richtung OSS zeigt.
Dienstleistungen für Unternehmen in der EU
Eine Entwicklerin baut eine Website für eine Wiener Agentur. Ein Startup verkauft B2B-Abos nach Paris. Sind die Grundregel und die Steuerschuld des Empfängers erfüllt, gehören diese sonstigen Leistungen in die Meldung. Gerade bei wiederkehrenden Kleinbeträgen entscheidet die Datenbasis: USt-ID, Leistungszeitraum, Land und Nettowert je Kunde, sonst wird der Abgleich am Stichtag zur Sucherei.
Drei Unternehmen, ein direkter Warenweg
Beim innergemeinschaftlichen Dreiecksgeschäft nach § 25b Abs. 2 UStG sitzen drei Unternehmen in drei EU-Staaten, und die Ware geht unmittelbar vom ersten Lieferer zum letzten Abnehmer, obwohl ein mittleres Unternehmen dazwischensteht. Beispiel: Ein Lieferant in Eindhoven verkauft an einen Händler in Aachen, die Ware geht direkt zu dessen Kunden in Antwerpen. Das ist kein Standardfall. Lieferweg, verwendete USt-IDs und Rollen gehören vor die Abrechnung, nicht danach.
Für die Rechnung gilt in den einschlägigen Reverse-Charge-Fällen § 14a Abs. 1 UStG: Der Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers ist Pflicht, und bei Leistungen nach § 3a Abs. 2 UStG gehören beide USt-IDs auf das Dokument, außer bei Kleinunternehmern. Beim Dreiecksgeschäft kommen weitere Angaben dazu.
Quellen: § 25b UStG | § 14a UStG
Den richtigen Rhythmus und die Frist festlegen
Der Fixpunkt ist der 25. Tag nach Ablauf des Meldezeitraums. Um dieses Datum herum baust du deine interne Planung.
Warenlieferungen sind nach § 18a Abs. 1 UStG grundsätzlich monatlich zu melden. Quartalsweise geht es, solange die Summe der Bemessungsgrundlagen weder im laufenden noch in einem der vier vorangegangenen Kalendervierteljahre mehr als 50.000 Euro beträgt. Sonstige Leistungen laufen dagegen nach § 18a Abs. 2 UStG grundsätzlich im Quartalstakt. Übernimm deinen Rhythmus aus der Umsatzsteuervoranmeldung also nicht ungeprüft für die ZM, die beiden Takte können auseinanderfallen.
Praktisch heißt das: Ein Umsatz im März ist bei Monatsmeldung im Folgemonat fällig, ein Umsatz im zweiten Quartal entsprechend nach Quartalsende. Lege den internen Abgleich ein paar Werktage vor den Stichtag, damit Rückfragen zu USt-ID, Storno oder Rechnungsänderung noch vor der Abgabe geklärt sind.
Quellen: § 18a Abs. 1 und Abs. 2 UStG
Vom Auftrag bis zur Übermittlung
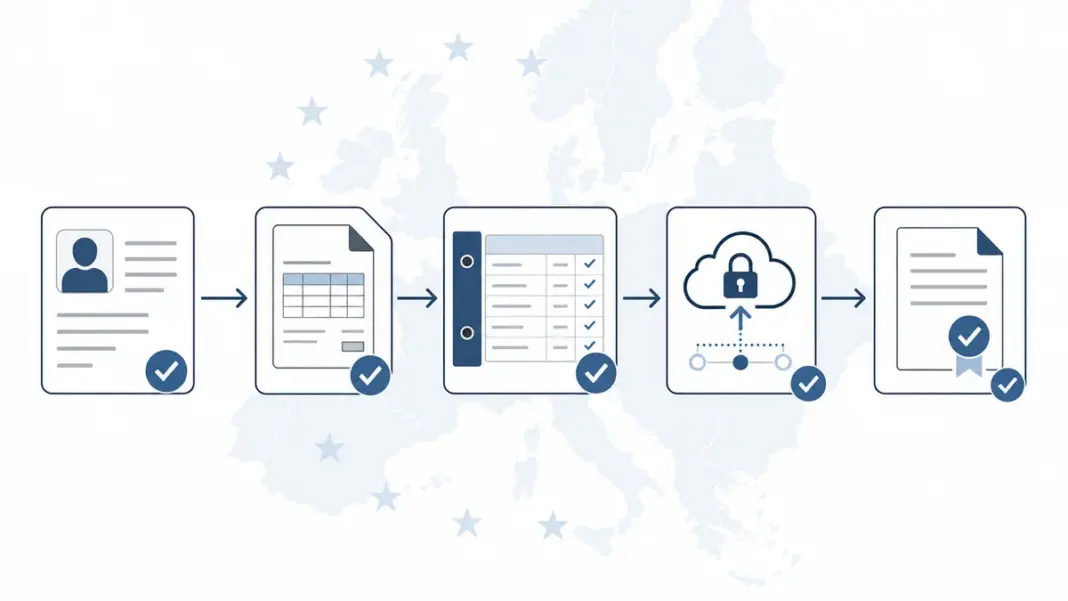
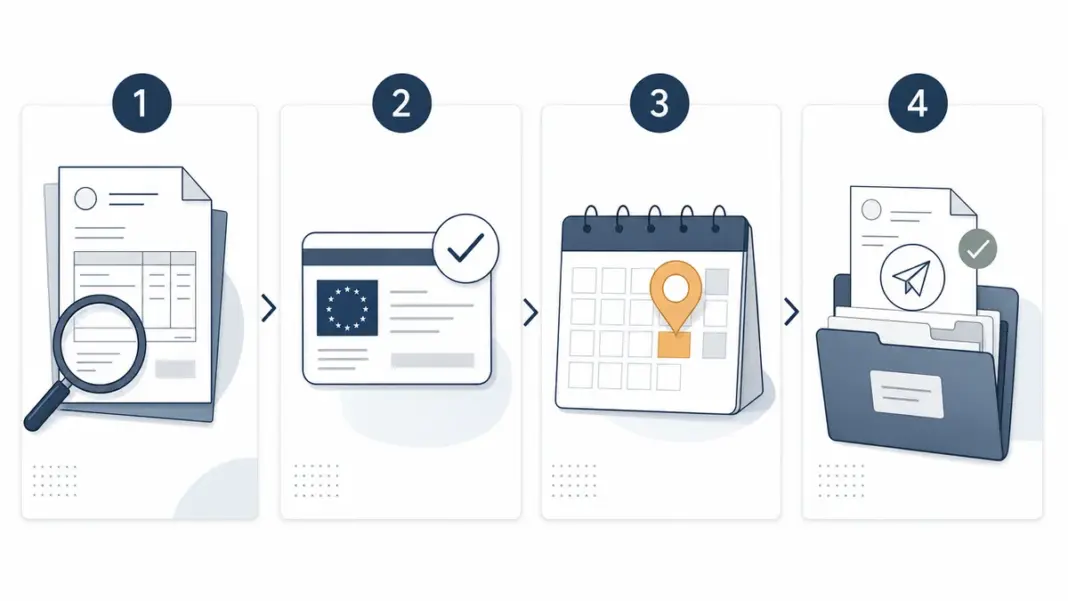
Ein wiederholbarer Ablauf spart am Monatsende Zeit. Diese sechs Schritte haben sich bewährt:
- Kundendaten erfassen: Name, Anschrift, Land, USt-ID, Leistungs- oder Lieferart.
- USt-ID bestätigen lassen: Die einfache Bestätigung zeigt die Gültigkeit zum Abfragezeitpunkt, die qualifizierte gleicht zusätzlich Firmenname, Rechtsform, Ort, Postleitzahl und Straße ab. Vor der qualifizierten Abfrage verlangt das BZSt eine einfache.
- Rechnung passend bauen: erforderliche USt-IDs, steuerliche Behandlung, gegebenenfalls Hinweis auf die Steuerschuldnerschaft.
- Buchhaltung kennzeichnen: Felder für Land, USt-ID, Umsatzart, Leistungsdatum, Nettobemessungsgrundlage, Meldezeitraum und Korrekturstatus.
- Zum Stichtag abgleichen: Werte je USt-ID gegen Rechnungen und Buchhaltung prüfen, besonders Stornos und Rabatte.
- Übermitteln und das Sendeprotokoll revisionssicher ablegen.
Elektronisch abgeben und Fehler richtig berichtigen
Empfänger ist das Bundeszentralamt für Steuern. Übermittelt wird grundsätzlich elektronisch, über das BZStOnline-Portal oder über ELSTER; für Massendaten steht im BZStOnline-Portal die Schnittstelle ELMA5 bereit. Wenn dir irgendwo die Formulierung „BZSt oder ELSTER“ begegnet: Das sind zwei Zugangswege zu derselben Stelle, nicht zwei getrennte Meldungen.
In der Maske wählst du den Meldezeitraum, gibst deine eigene USt-ID an und erfasst je Geschäftspartner dessen USt-ID und die Bemessungsgrundlage. Kennzeichen für sonstige Leistungen oder Dreiecksgeschäfte kommen dazu. Danach speicherst du das Protokoll.
Fällt dir nachträglich auf, dass eine abgegebene Meldung unrichtig oder unvollständig war, musst du sie nach § 18a Abs. 10 UStG innerhalb eines Monats berichtigen. Wichtig ist das Wie: Die Berichtigung gehört gesondert in den ursprünglichen Meldezeitraum und wird nicht im aktuellen Zeitraum mitgezogen. Typische Auslöser sind ein Zahlendreher in der USt-ID, eine übersehene Rechnung, ein Storno oder eine nachträgliche Gutschrift. Prüfe dabei gleich mit, ob auch Rechnung, Buchhaltung oder Voranmeldung nachgezogen werden müssen, denn das erledigt die ZM-Berichtigung nicht.
Diese Fehler kosten am häufigsten Nerven:
- Reverse Charge steht auf der Rechnung, die Meldung wurde nie geprüft.
- Die ZM wird mit der Voranmeldung oder der Jahreserklärung verwechselt.
- Privatkunden werden wie B2B-Kunden behandelt, oder OSS gilt als Ersatz.
- Der Meldezeitraum wird ungeprüft aus dem Voranmeldungstakt abgeleitet.
- Die USt-ID wird übernommen, ohne die Bestätigung zu dokumentieren.
Quellen: § 18a Abs. 10 UStG | BZSt, USt-ID bestätigen lassen
FAQ zur Meldung bei EU-Kunden
Muss ich jeden EU-Kunden in der Zusammenfassenden Meldung angeben?
Nein. Es zählt die konkrete Umsatzart und ob die Voraussetzungen des § 18a UStG erfüllt sind. Dass jemand ein Unternehmen in der EU führt, genügt allein nicht.
Reicht ELSTER für die Abgabe?
Ja. ELSTER ist einer der elektronischen Wege zum BZSt, das BZStOnline-Portal ist der andere. Doppelt übermitteln musst du nichts.
Muss ich bei Reverse Charge immer eine ZM abgeben?
Nicht automatisch. Prüfe, ob eine nach § 18a UStG meldepflichtige sonstige Leistung oder ein anderer meldepflichtiger Umsatz vorliegt.
Was gilt bei Kunden in den USA, der Schweiz oder dem Vereinigten Königreich?
Diese Kunden sitzen nicht im Gemeinschaftsgebiet, ihr Umsatz gehört nicht in die ZM. Die Ausnahme sind Warenlieferungen nach Nordirland, erkennbar an der USt-ID mit dem Kennzeichen XI.
Muss ich als Kleinunternehmer eine ZM abgeben?
Bei Anwendung von § 19 Abs. 1 UStG greift die Ausnahme des § 18a Abs. 4 UStG. Den konkreten EU-Sachverhalt solltest du trotzdem sauber einordnen, denn Leistungsort und Erwerbsbesteuerung folgen eigenen Regeln.
Fazit
Bei EU-B2B-Geschäften ist die Rechnung nur der erste Teil. Ein belastbarer Prozess verbindet die USt-ID-Prüfung, die passende Rechnung, eine gekennzeichnete Buchhaltung und, wo nötig, die Zusammenfassende Meldung. Lege dir heute ein festes Datenfeld-Set für alle EU-Kunden an und gleiche vor dem nächsten Stichtag die Umsätze je USt-ID ab. Bei unklaren Warenwegen, Dreiecksgeschäften oder einem Wechsel bei der Kleinunternehmerregelung lohnt sich die fachliche Einzelfallprüfung.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.