Inhalt dieses Artikels
„Ich nutze die Kleinunternehmerregelung, also betrifft mich die E-Rechnung nicht.“ Dieser Satz fällt gerade in vielen Gesprächen, und er ist genau zur Hälfte richtig. Die Ausnahme für Kleinunternehmer gilt beim Ausstellen eigener Rechnungen. Beim Empfang gilt sie nicht. Dieser Ratgeber zeigt dir, welche Belege du annehmen musst, wann Papier oder eine PDF weiterhin genügen und wie ein Ablauf aussieht, den du auch alleine durchhältst. Die E-Rechnungspflicht trennt zwei Dinge, die ständig verwechselt werden, und es geht hier um den Standardfall: inländische Geschäfte zwischen zwei Unternehmen, im Fachjargon B2B. Rechnungen an Privatkunden, Lieferungen innerhalb der EU und Fälle mit Steuerschuldumkehr folgen eigenen Regeln, die du nicht mit dieser Kurzfassung vermischen solltest. Wenn es eng wird, ist ein kurzer Anruf bei der Steuerberatung die günstigste Maßnahme des Tages.
Empfangen musst du, ausstellen nicht zwingend
Fangen wir mit der Grundregel an, denn sie trägt alles Weitere. Kleinunternehmer bist du nach § 19 UStG, wenn dein Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Diese beiden Schwellen entscheiden darüber, ob deine Umsätze steuerfrei bleiben oder ob du Umsatzsteuer ausweisen musst, es sei denn, du verzichtest gegenüber dem Finanzamt freiwillig auf die Regelung. Über Rechnungsformate sagen sie kein Wort. Genau hier beginnt das Missverständnis, das sich seit dem E-Rechnungsgesetz durch Gründerforen zieht.
Zuständig für die Formate ist § 14 UStG. Dort steht, dass eine Rechnung als elektronische Rechnung oder, soweit keine Pflicht entgegensteht, als sonstige Rechnung übermittelt werden kann. Eine elektronische Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, die sich maschinell weiterverarbeiten lässt. Eine sonstige Rechnung ist eine Rechnung in einem anderen elektronischen Format oder auf Papier, also die klassische PDF und der Ausdruck. Und nun die Stelle, aus der die Empfangspflicht folgt, sinngemäß wiedergegeben: Das Gesetz verlangt die Zustimmung des Rechnungsempfängers nur für die Übermittlung in einem elektronischen Format, und auch dort nur, wo den Aussteller keine E-Rechnungspflicht trifft. Wo dein Lieferant also eine E-Rechnung ausstellen muss, wirst du nicht gefragt. Du musst sie entgegennehmen können, und ein ganz normales Mailpostfach reicht dafür aus.
Für deine eigenen Rechnungen greift dagegen die Ausnahme in § 34a UStDV: Eine Rechnung über Umsätze, die nach § 19 UStG steuerfrei sind, darf immer als sonstige Rechnung übermittelt werden. Immer heißt hier wirklich immer, ohne Enddatum und ohne Blick auf das Kalenderjahr. Papier bleibt also erlaubt, und eine einfache PDF bleibt es mit Zustimmung des Empfängers. Eine bestimmte Form schreibt das Gesetz für diese Zustimmung nicht vor. Wer sauber arbeiten will, nimmt einen Satz dazu in das Angebot auf; die Grundlagen stehen in unserem Überblick zur Kleinunternehmerregelung.
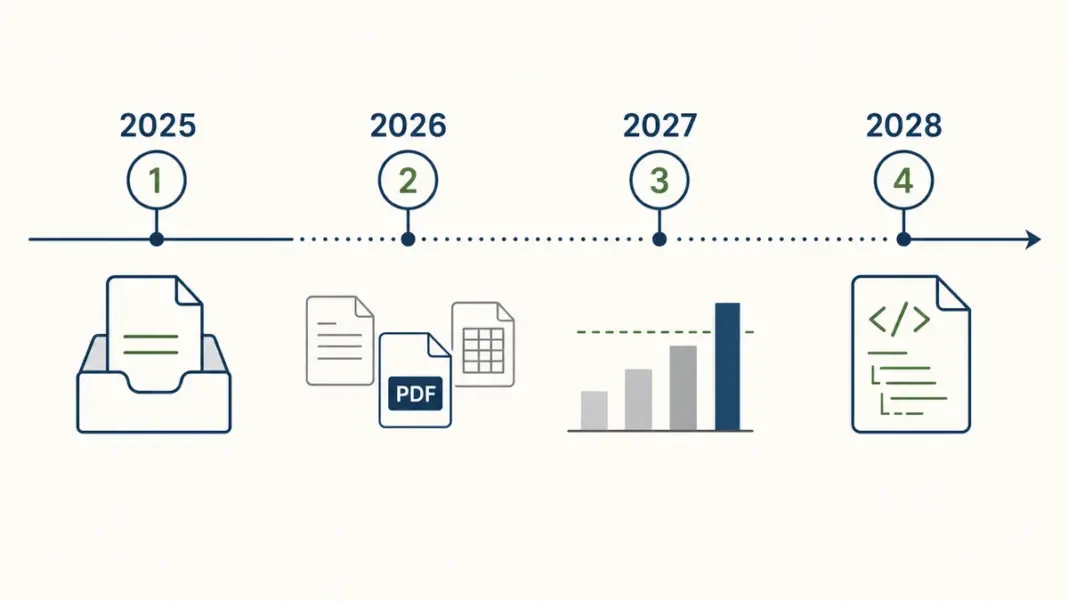
Daneben laufen auf der Ausstellerseite die Übergangsregelungen des § 27 UStG, und die betreffen nicht dich, sondern deine Lieferanten. Für einen Umsatz, der vor dem 1. Januar 2027 ausgeführt wird, darf eine Rechnung noch bis zum 31. Dezember 2026 auf Papier oder mit Zustimmung des Empfängers in einem anderen elektronischen Format übermittelt werden. Diese Übergangsregel deckt die Umsätze ab, die nach dem 31. Dezember 2024 ausgeführt wurden; für Umsätze davor greift sie nicht. Für Umsätze des Jahres 2027 gilt das nur noch dann, wenn der Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr nicht mehr als 800.000 Euro betragen hat. Ab 2028 ist die strukturierte E-Rechnung im inländischen Geschäft zwischen Unternehmen der Normalfall. Deine eigene Ausnahme als Kleinunternehmer bleibt davon unberührt.
Die Übersicht trennt die drei Fragen, die in Gesprächen regelmäßig durcheinandergeraten: Was musst du empfangen, was darfst du selbst verschicken, und was darf bei dir ankommen?
| Zeitraum | Dein Empfang | Deine eigenen Rechnungen | Rechnungen anderer Unternehmen an dich |
|---|---|---|---|
| 2025 und 2026 | Annahme inländischer E-Rechnungen, ein Mailpostfach genügt | Papier, PDF mit Zustimmung oder freiwillig E-Rechnung | E-Rechnung, Papier oder mit deiner Zustimmung PDF |
| 2027 | unverändert | unverändert | E-Rechnung; Papier und PDF nur noch von Ausstellern mit höchstens 800.000 Euro Gesamtumsatz im Vorjahr, daneben mit deiner Zustimmung ein per EDI übermitteltes Format |
| ab 2028 | unverändert | unverändert | E-Rechnung; ausgenommen bleiben Kleinbetragsrechnungen bis 250 Euro nach § 33 UStDV, Fahrausweise und Rechnungen anderer Kleinunternehmer |
Quellen: § 14 UStG | § 19 UStG | § 27 UStG | § 34a UStDV | § 33 UStDV
Drei Dateitypen, die du unterscheiden solltest
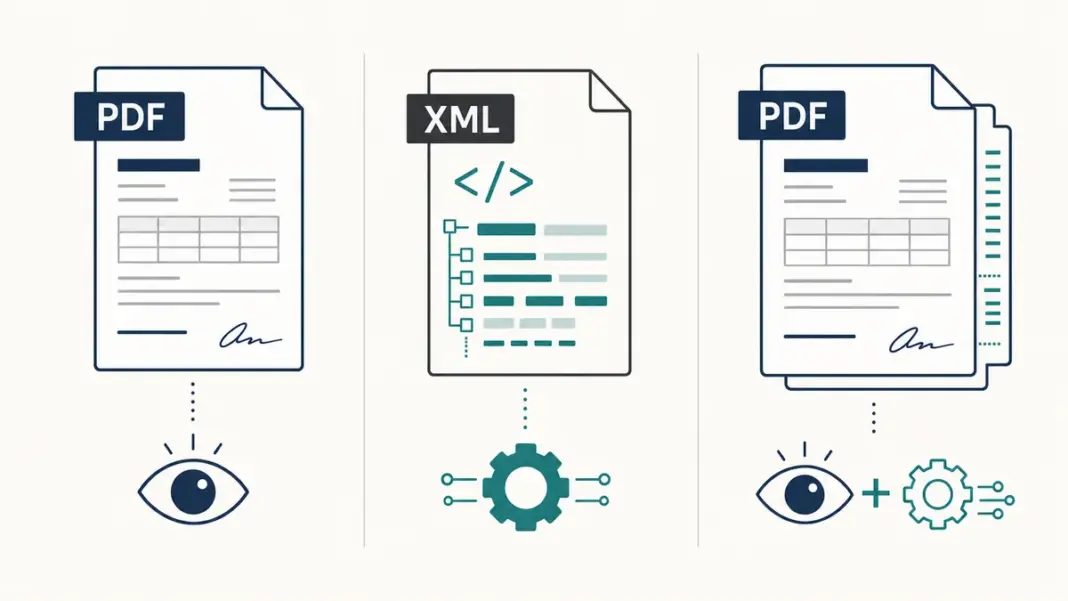
Damit du bei einer eingehenden Rechnung nicht rätseln musst, hilft ein kurzer Blick auf die drei Rechnungsformate, um die es hier geht und die dir im B2B-Alltag am häufigsten begegnen: XRechnung, ZUGFeRD und die einfache PDF. Technikjargon braucht es dafür nicht.
XRechnung ist ein strukturierter Datensatz im XML-Format. Programme lesen ihn hervorragend, Menschen nur mit einem passenden Anzeigewerkzeug; öffnest du die Datei einfach im Browser, siehst du eine Wand aus spitzen Klammern. Spezifikation, Werkzeuge und Hintergrund stehen beim Standard XRechnung der Koordinierungsstelle für IT-Standards.
ZUGFeRD ist ein hybrides Format, beschrieben in der Formatbeschreibung des Forums elektronische Rechnung Deutschland: Eine ganz normal lesbare PDF-Datei trägt die strukturierten Rechnungsdaten im Inneren. Du siehst die Rechnung wie gewohnt, dein Programm liest zugleich die eingebetteten Daten. Ob eine konkrete ZUGFeRD-Datei als E-Rechnung zählt, hängt von Version und Profil ab, denn die schlankesten Profile tragen nicht alle Angaben, die § 14 UStG verlangt. Im Zweifel fragst du den Lieferanten, welches Profil seine Software erzeugt.
Eine einfache PDF zeigt den Rechnungsinhalt lesbar an, enthält aber keine strukturierten Daten. Sie ist deshalb eine sonstige Rechnung und keine E-Rechnung. Als Merksatz: Die PDF ist ein Dokument, die XRechnung sind Daten, ZUGFeRD ist beides in einer Datei. XML von Hand bearbeiten muss dabei niemand.
Quellen: Standard XRechnung der Koordinierungsstelle für IT-Standards | Formatbeschreibung des Forums elektronische Rechnung Deutschland
Ein Minimalprozess, den du auch alleine durchhältst
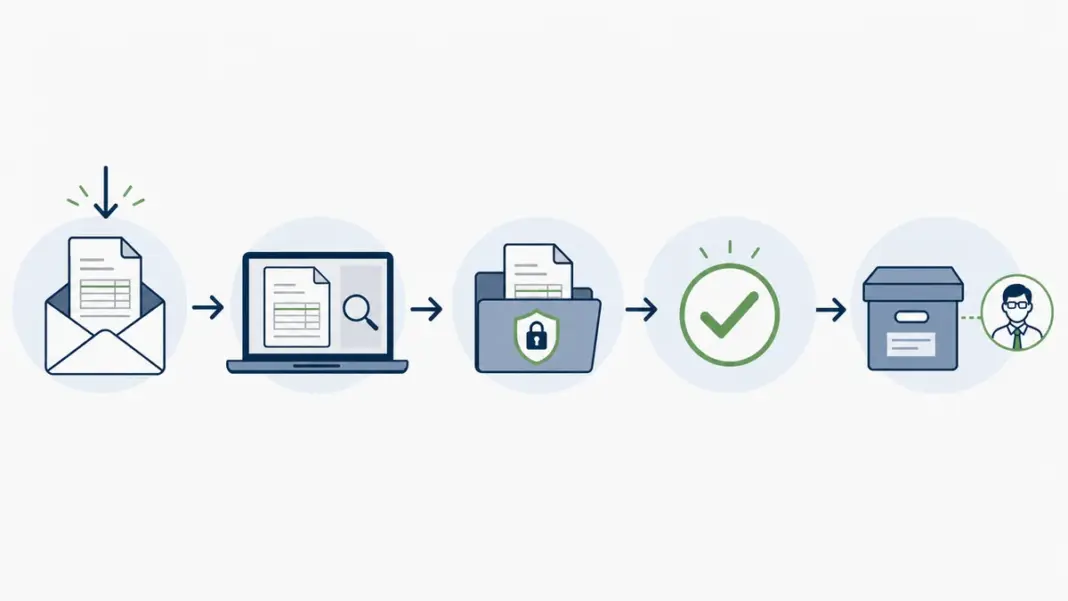
Jetzt zum praktischen Kern. Fünf Schritte reichen, und keiner davon kostet Geld.
Schritt 1: einen zentralen Eingang festlegen. Richte eine eigene Adresse ein, etwa rechnung@deinunternehmen.de, und hinterlege sie bei deutschen Lieferanten, Softwareanbietern und Dienstleistern. Lass Rechnungen nicht dauerhaft über private oder wechselnde Postfächer laufen. Dort gehen sie verloren, und zwar immer in der Woche, in der die Steuerberatung die Unterlagen braucht.
Schritt 2: die Lesbarkeit testen. Prüfe, ob deine vorhandene Buchhaltung eine XRechnung importiert und ZUGFeRD erkennt. Falls nicht, nimm ein seriöses Anzeigewerkzeug, zum Beispiel den E-Rechnungsviewer der Steuerverwaltung im ELSTER-Portal. Probiere das vor dem Ernstfall mit einer echten Datei aus: Erkennst du Rechnungsnummer, Lieferant, Betrag und Leistungszeitraum auf einen Blick?
Schritt 3: das Original vollständig ablegen. Eine Struktur wie Jahr, dann Eingangsrechnungen, dann Lieferant, dann Rechnungsnummer genügt völlig, ebenso eine Belegablage im Buchhaltungssystem. Verwandle eingehende Dateien niemals in Bilder und speichere sie nicht nur als Ausdruck. Nach § 14b UStG müssen Rechnungen über den gesamten Zeitraum die Anforderungen erfüllen, die § 14 UStG an Echtheit der Herkunft, Unversehrtheit des Inhalts und Lesbarkeit stellt. Wer eine XRechnung oder eine ZUGFeRD-Datei in ein Bildformat umwandelt, verliert den strukturierten Datenteil, auf den es bei einer E-Rechnung ankommt.
Schritt 4: prüfen und freigeben. Lege fest, wer Lieferant, Leistung, Betrag, Rechnungsdatum und mögliche Doppelrechnungen kontrolliert. Vier Zustände genügen: neu, geprüft, freigegeben, bezahlt. Arbeitest du alleine, ist das eine kurze Routine am Monatsanfang. In einer Agentur mit mehreren Personen muss eine konkrete Person benannt sein, sonst prüft am Ende niemand.
Schritt 5: archivieren und übergeben. Ein- und Ausgangsrechnungen bewahrst du nach § 14b UStG 8 Jahre auf, gerechnet ab dem Ende des Jahres, in dem die Rechnung ausgestellt wurde. Die seit dem 1. Januar 2025 geltende Fassung dieser Vorschrift gilt nach § 27 UStG für alle Rechnungen, deren Aufbewahrungsfrist damals noch nicht abgelaufen war. Sichere deshalb immer die Rechnungsdatei selbst, nicht bloß die Begleitmail, und lies die Aufbewahrungsfristen nach, wenn du eine Ablage neu aufsetzt. Die Übergabe an die Steuerberatung organisierst du als festen Weg, über einen vereinbarten Zugang oder einen definierten Export.
Quellen: § 14b UStG | § 27 UStG
Die Fehler, die jetzt vermeidbar sind
Diese Stolpersteine sehen wir in Gründergesprächen am häufigsten, und alle lassen sich an einem Nachmittag ausräumen.
- Jede PDF für eine E-Rechnung halten. Richtig ist die Trennung zwischen lesbarem Dokument und strukturierten Daten.
- Die Ausnahme beim Ausstellen auf den Empfang übertragen. Beides ist getrennt zu betrachten.
- Die XML-Datei nur weiterleiten oder löschen. Sie gehört lesbar gemacht, geprüft und im Original abgelegt.
- Nur die Mail speichern. Entscheidend ist die Rechnungsdatei mit ihrem strukturierten Teil.
- Sofort Software kaufen. Erst Eingang, Ablage, Zuständigkeit und Freigabe klären, dann Funktionen vergleichen.
- EU-Geschäfte und Rechnungen an Privatkunden mit dem inländischen Standardfall gleichsetzen. Der Geschäftsvorfall wird zuerst eingeordnet.
Häufige Fragen zur E-Rechnung für Kleinunternehmer
Muss ich als Kleinunternehmer E-Rechnungen schreiben?
Nein, nicht zwingend. Für deine eigenen steuerfreien Umsätze nach § 19 UStG darfst du nach § 34a UStDV weiterhin Papier oder, mit Zustimmung des Empfängers, eine einfache PDF verwenden. Die Ausnahme betrifft das Ausstellen, nicht den Empfang.
Muss ich E-Rechnungen empfangen können?
Ja. Wo der Aussteller zur elektronischen Rechnung verpflichtet ist, braucht er nach § 14 UStG deine Zustimmung nicht mehr. Ein einfaches Mailpostfach genügt als Empfangsweg; eine automatische Weiterverarbeitung verlangt niemand von dir.
Ist eine PDF-Rechnung 2026 noch erlaubt?
Ja. Nach § 27 UStG darf ein Aussteller für Umsätze dieses Jahres mit Zustimmung des Empfängers weiterhin eine einfache PDF übermitteln. Rechtlich ist sie eine sonstige Rechnung und keine E-Rechnung, und dieser Unterschied zählt bei der Ablage.
Was mache ich, wenn ich eine XRechnung nicht lesen kann?
Du besorgst dir zeitnah ein Anzeigewerkzeug oder nutzt dein Buchhaltungsprogramm. Einen Anspruch auf eine PDF oder eine Papierrechnung als Ersatz hast du nicht. Wer die Annahme einer E-Rechnung verweigert, bleibt ohne Beleg, und das wird bei der nächsten Betriebsprüfung unangenehm.
Fazit
Für Kleinunternehmer ist die E-Rechnung in erster Linie ein Empfangs- und Organisationsthema und keine Pflicht zum strukturierten Versand, solange deine Umsätze nach § 19 UStG steuerfrei sind. Arbeite die Prioritäten in dieser Reihenfolge ab: Empfang ermöglichen, Datei lesbar machen, Original ablegen, Prüfung und Archivierung festlegen. Damit deckst du den inländischen Geschäftsalltag ab. Bei Lieferungen innerhalb der EU, bei Steuerschuldumkehr oder bei unklarer umsatzsteuerlicher Einordnung holst du zusätzlich fachlichen Rat ein.
Pro-Tipp: Richte das zentrale Rechnungspostfach schon jetzt ein, auch wenn bei dir bisher kaum strukturierte Rechnungen ankommen. Dann bist du eingespielt, wenn der Versand bei deinen Lieferanten nach und nach zur Pflicht wird, statt unter Zeitdruck zu improvisieren.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.