Inhalt dieses Artikels
Entstrickung, in der Fachsprache auch Entstrickungsbesteuerung oder Steuerentstrickung, heißt: Verliert Deutschland das Recht, die stillen Reserven eines Wirtschaftsguts zu besteuern, behandelt das Finanzamt das Wirtschaftsgut so, als wäre es zum Marktwert verkauft worden. Rechtsgrundlage ist § 4 Abs. 1 Satz 3 EStG, für den ganzen Betrieb § 16 Abs. 3a EStG. Das trifft vor allem Einzelunternehmer, Freiberufler und Content Creator, die mit ihrem Betrieb ins Ausland ziehen, aber auch Unternehmer, die Wirtschaftsgüter ihres Betriebsvermögens ins Ausland verlagern. Versteuert wird dann auch, was nie in einer Bilanz stand: Kundenstamm, Firmenwert und unter Umständen der vermarktbare eigene Name.
Der Begriff Entstrickungssteuer ist umgangssprachlich, eine eigene Steuer dieses Namens gibt es nicht. Gemeint ist die Einkommen- oder Körperschaftsteuer auf den Entstrickungsgewinn. Wer GmbH-Anteile hält, fällt beim Wegzug unter eine andere Regel, die wir im Ratgeber zur Wegzugsbesteuerung erklären.
Das Wichtigste in Kürze
- Entstrickung bedeutet eine fiktive Entnahme oder einen fiktiven Verkauf zum gemeinen Wert, sobald Deutschland das Besteuerungsrecht an einem Wirtschaftsgut verliert oder es beschränkt wird.
- Zieht ein Einzelunternehmer oder Freiberufler mit seinem Betrieb ins Ausland, gilt das nach § 16 Abs. 3a EStG als Aufgabe des Betriebs.
- Versteuert werden alle stillen Reserven, auch selbst geschaffene wie Firmenwert, Kundenstamm und Namensrechte.
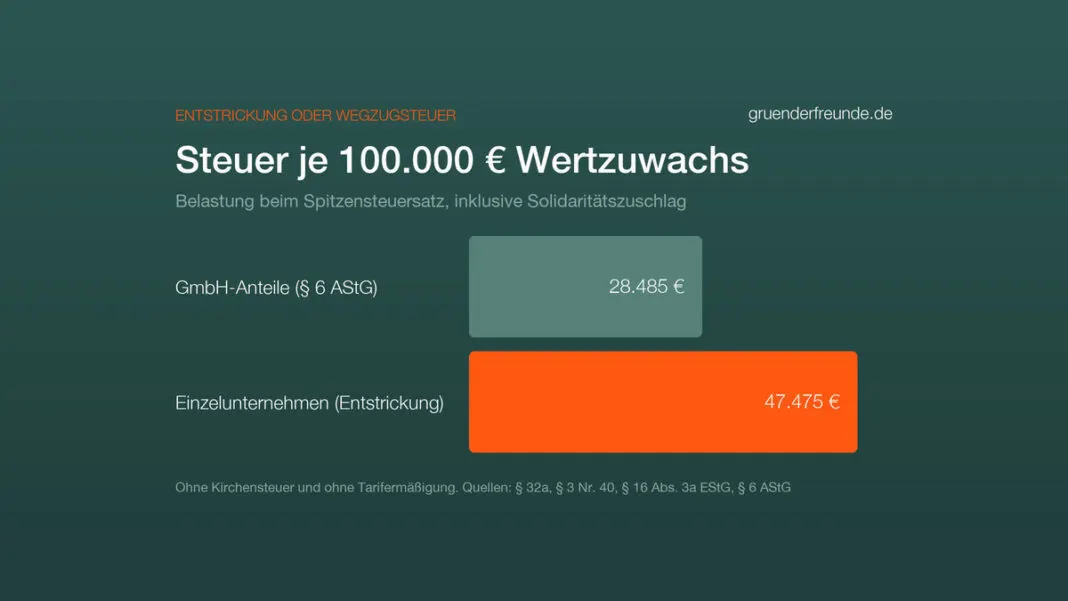
- Anders als bei GmbH-Anteilen gibt es kein Teileinkünfteverfahren: Im Beispiel kostet jeder Euro stiller Reserven 45 Cent Steuer.
- Bei einer Verlegung in die EU oder den EWR lässt sich die Steuer in fünf zinslosen Jahresraten zahlen, bei Drittstaaten wie Dubai ist sie sofort fällig.
- Wer nach Deutschland zieht, erlebt das Gegenstück: Bei der Verstrickung werden mitgebrachte Wirtschaftsgüter mit dem gemeinen Wert angesetzt.
Was ist Entstrickung? Die Entstrickungsbesteuerung einfach erklärt
Solange ein Wirtschaftsgut einem deutschen Betrieb zugeordnet ist, nennt das Steuerrecht es verstrickt: Ein späterer Gewinn aus seinem Verkauf ist in Deutschland steuerpflichtig. Die Differenz zwischen dem Buchwert und dem tatsächlichen Wert heißt stille Reserve. Solange nichts verkauft wird, bleibt sie unversteuert.
Die Entstrickung ist das Ende dieser Verstrickung. Das Gesetz spricht vom Ausschluss oder der Beschränkung des Besteuerungsrechts hinsichtlich des Gewinns aus der Veräußerung oder der Nutzung eines Wirtschaftsguts. Tritt das ein, stellt es das einer Entnahme für betriebsfremde Zwecke gleich. Angesetzt wird der gemeine Wert, also der Preis, den ein fremder Käufer zahlen würde (§ 6 Abs. 1 Nr. 4 EStG). Die Aufdeckung der stillen Reserven führt zu einem Entstrickungsgewinn, der steuerlich wie ein Veräußerungsgewinn behandelt wird, obwohl kein Geld geflossen ist.
Der Grund ist derselbe wie bei der Wegzugsteuer: Die Werte sind in Deutschland entstanden, und der Fiskus will sie besteuern, bevor sie das Land verlassen. International heißt das Exit Tax; die Entstrickungsbesteuerung ist die deutsche Form für Betriebsvermögen. Für Kapitalgesellschaften gilt dasselbe Prinzip, geregelt in § 12 Abs. 1 KStG.
Entstrickung, Entstrickungssteuer und Wegzugsteuer: die Begriffe
Die Begriffe werden oft durcheinandergeworfen. Die Tabelle zeigt, welche Regel für wen gilt.
| Begriff | Betrifft | Rechtsgrundlage | Ratenzahlung |
|---|---|---|---|
| Entstrickung einzelner Wirtschaftsgüter | Betriebe, die ein Wirtschaftsgut in eine ausländische Betriebsstätte verlagern | § 4 Abs. 1 Satz 3 und 4 EStG | Ausgleichsposten über fünf Jahre nach § 4g EStG |
| Entstrickung des ganzen Betriebs | Einzelunternehmer und Freiberufler, die mit dem Betrieb ins Ausland ziehen | § 16 Abs. 3a EStG, § 18 Abs. 3 EStG | fünf Jahresraten nach § 36 Abs. 5 EStG |
| Entstrickung bei Kapitalgesellschaften | GmbH oder AG, die Wirtschaftsgüter, Sitz oder Geschäftsleitung ins Ausland verlegt | § 12 KStG | Ausgleichsposten nach § 4g EStG |
| Wegzugsbesteuerung | Privatpersonen mit mindestens 1 % an einer Kapitalgesellschaft | § 6 AStG | sieben Jahresraten |
| Entstrickungssteuer | umgangssprachlich für die Steuer auf den Entstrickungsgewinn | keine eigene Norm | je nach Fall |
Wann tritt eine Entstrickung ein? Die Verlagerung ins Ausland in drei Fällen
Drei Fälle kommen in der Praxis immer wieder vor. Allen gemeinsam ist die Verlagerung von Werten ins Ausland, bei der Deutschland das Besteuerungsrecht verliert.
- Ein einzelnes Wirtschaftsgut wandert ins Ausland. Das Gesetz nennt als Hauptbeispiel die Überführung eines Wirtschaftsguts, das bisher einer inländischen Betriebsstätte zugeordnet war, in eine ausländische Betriebsstätte. Entscheidend ist die neue Zuordnung: eine Maschine, die ins Werk nach Polen geht, oder eine Marke, die künftig von der Niederlassung in Spanien genutzt wird.
- Der ganze Betrieb zieht mit um. Verlegt eine Einzelunternehmerin ihren Wohnsitz ins Ausland und bleibt in Deutschland keine Betriebsstätte zurück, verliert Deutschland das Besteuerungsrecht an sämtlichen Wirtschaftsgütern. Das gilt als Aufgabe des Betriebs.
- Die Geschäftsleitung einer GmbH wandert aus. Zieht die einzige Geschäftsführerin ins Ausland und führt die Firma von dort, kann sich der Ort der Geschäftsleitung verlagern. Je nach Doppelbesteuerungsabkommen verliert Deutschland dann das Besteuerungsrecht an den Wirtschaftsgütern der Gesellschaft, und § 12 Abs. 1 KStG greift.
Der dritte Fall wird bei Gründern oft übersehen. Wer als GmbH-Gesellschafter wegzieht, denkt an die Wegzugsteuer auf seine Anteile, aber nicht daran, dass die GmbH selbst entstrickt werden kann, wenn er sie künftig vom Laptop in Lissabon aus führt. Bei Personengesellschaften wie einer GbR oder KG kommt es darauf an, ob die Gesellschaft ihre Betriebsstätte in Deutschland behält; zieht nur ein Gesellschafter weg, bleibt das Betriebsvermögen der deutschen Betriebsstätte in der Regel verstrickt.
Entstrickung beim Wegzug von Einzelunternehmern und Freiberuflern
Für Einzelunternehmer, Freiberufler und Selbstständige ist die Entstrickung die wichtigste Steuerfolge eines Umzugs ins Ausland, oft wichtiger als die Wegzugsteuer, über die meist gesprochen wird. Mit dem Wegzug endet die unbeschränkte Steuerpflicht in Deutschland. Unternehmensgewinne darf nach den Doppelbesteuerungsabkommen der Staat besteuern, in dem die Betriebsstätte liegt. Bei Beratern, Designern, Programmierern und Creatorn, die überall mit Laptop arbeiten, ist das in der Regel dort, wo sie wohnen und arbeiten. Zieht die Person um, zieht die Betriebsstätte mit.
Bleibt keine feste Einrichtung in Deutschland, etwa ein Büro mit Personal, verliert Deutschland das Besteuerungsrecht an allen Wirtschaftsgütern des Betriebsvermögens. Nach § 16 Abs. 3a EStG steht das einer Betriebsaufgabe gleich. Für Freiberufler gilt dasselbe, weil § 18 Abs. 3 EStG auf die Regeln für Gewerbetreibende verweist. Wer ein Einzelunternehmen plant und ein Leben im Ausland nicht ausschließt, findet die Grundlagen im Ratgeber Einzelunternehmen gründen.
Name, Marke, Kundenstamm: Was bei Creatorn und Beratern entstrickt wird
Bei klassischen Betrieben stecken die stillen Reserven in Maschinen und Immobilien. Bei Selbstständigen der Wissens- und Medienwirtschaft liegen sie fast ganz in immateriellen Werten, die nie in einer Bilanz auftauchen, weil selbst geschaffene immaterielle Wirtschaftsgüter nicht aktiviert werden dürfen. Bei der Entstrickung zählen sie trotzdem.
- Firmenwert und Kundenstamm: Der Wert eines laufenden Geschäfts mit Stammkunden, Aufträgen und Ruf.
- Marken- und Domainrechte: Eingetragene Marken, Domains und Produktnamen.
- Namensrecht: Der Bundesfinanzhof (BFH) hat entschieden, dass der vermarktbare Teil des Namens einer Person ein eigenes Wirtschaftsgut ist (Urteil vom 12. Juni 2019, X R 20/17). Für Influencer, Coaches und bekannte Berater kann gerade dieser Name den größten Teil des Werts ausmachen.
- Verträge: Langfristige Lizenz-, Kooperations- und Werbeverträge mit festen Erträgen.
Wie früh ein Name zum Wirtschaftsgut wird, prüfen die Gerichte genau. Das Finanzgericht Baden-Württemberg hat 2023 entschieden, dass eine große Zahl von Followern allein noch kein Wirtschaftsgut begründet; das Namensrecht entstehe frühestens mit entsprechenden Lizenzverträgen (5 K 2508/22). Für die Entstrickung heißt das: Je mehr Kooperationen und Lizenzen ein Name trägt, desto eher hat er einen Wert, den das Finanzamt beim Wegzug ansetzt.
Rechenbeispiel: Entstrickungssteuer für eine Content Creatorin
Eine Content Creatorin betreibt ihr Geschäft als Einzelunternehmen und zieht 2026 nach Portugal. In Deutschland bleibt keine Betriebsstätte. Ein Gutachten beziffert Firmenwert, Kundenstamm sowie Namens- und Markenrechte auf 250.000 Euro, ihre Technik hat einen Marktwert von 8.000 Euro bei 3.000 Euro Buchwert. Im Wegzugsjahr hat sie außerdem 85.000 Euro zu versteuerndes Einkommen aus dem laufenden Geschäft. Wir rechnen ledig, ohne Kirchensteuer und ohne Tarifermäßigung nach § 34 EStG, mit dem Tarif 2026.
| Posten | Betrag |
|---|---|
| Stille Reserven immaterielle Werte | 250.000 € |
| Stille Reserven Technik | 5.000 € |
| Entstrickungsgewinn | 255.000 € |
| Einkommensteuer und Soli ohne Wegzug | 25.065 € |
| Einkommensteuer und Soli mit Entstrickung | 140.873 € |
| Mehrsteuer durch die Entstrickung | 115.808 € |
| Jahresrate bei fünf Raten | 23.162 € |
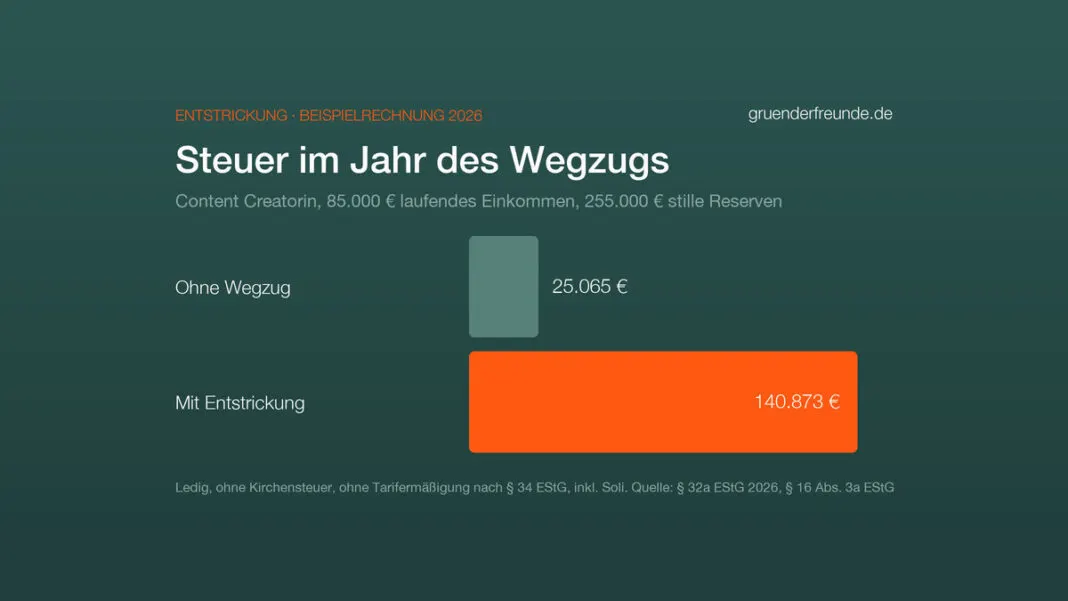
Die Mehrsteuer entspricht 45,4 Prozent der stillen Reserven. Zum Vergleich: Bei GmbH-Anteilen sind nach dem Teileinkünfteverfahren nur 60 Prozent steuerpflichtig, die Belastung liegt dort in der Spitze bei 28,5 Prozent. Für Selbstständige mit wertvollem Namen ist die Entstrickung deshalb oft teurer als die Wegzugsteuer eines GmbH-Gründers.
Ausgleichsposten und Raten: Entstrickungsbesteuerung innerhalb der EU
Die Regelungen zur Entstrickungsbesteuerung mildern die Folgen, aber nur innerhalb der EU und des EWR. Wird der ganze Betrieb in einen EU- oder EWR-Staat verlegt, kann die Steuer auf den Aufgabegewinn auf Antrag in fünf gleichen Jahresraten gezahlt werden (§ 36 Abs. 5 EStG). Die Raten sind nicht zu verzinsen, sollen aber in der Regel nur gegen Sicherheit gewährt werden. Die erste Rate ist einen Monat nach dem Bescheid fällig, die weiteren jeweils am 31. Juli.
Der Rest wird sofort fällig, wenn ein Wirtschaftsgut verkauft, entnommen oder in einen Staat außerhalb von EU und EWR verlagert wird oder wenn der Betrieb eingestellt, verkauft oder weiter verlegt wird. Für die Übertragung einzelner Wirtschaftsgüter auf eine ausländische Betriebsstätte gibt es statt der Raten einen Ausgleichsposten nach § 4g EStG: Der Gewinn wird über fünf Wirtschaftsjahre zu je einem Fünftel versteuert.
Bei einem Umzug in einen Drittstaat wie die Vereinigten Arabischen Emirate gilt keine dieser Erleichterungen. Die Steuer auf die stillen Reserven ist dann im Jahr des Wegzugs in voller Höhe fällig.
Verstrickung: Was beim Zuzug nach Deutschland gilt
Das Gegenstück zur Entstrickung ist die Verstrickung. Bringt jemand beim Zuzug nach Deutschland einen Betrieb oder einzelne Wirtschaftsgüter mit, entsteht das deutsche Besteuerungsrecht neu. Das gilt als Einlage und wird nach § 6 Abs. 1 Nr. 5a EStG mit dem gemeinen Wert angesetzt. Wertsteigerungen aus der Zeit im Ausland bleiben so in Deutschland steuerfrei, besteuert wird nur, was nach dem Zuzug hinzukommt.
Für Rückkehrer ist das ein fairer Ausgleich. Wer nach einigen Jahren zurückkommt, startet mit dem aktuellen Wert und zahlt nicht noch einmal auf Reserven, die bereits beim Wegzug versteuert wurden.
Entstrickungsbesteuerung planen: So bereitest du einen Wegzug mit Einzelunternehmen vor
Die Entstrickung lässt sich planen, und gute Vorbereitung dient der Vermeidung böser Überraschungen. Diese Punkte helfen, bevor die Abmeldung abgegeben ist.
- Betriebsstätte prüfen. Bleibt eine feste Geschäftseinrichtung in Deutschland, etwa ein Büro mit Mitarbeitern, bleiben die ihr zugeordneten Wirtschaftsgüter verstrickt.
- Werte dokumentieren. Ein Gutachten zum Firmenwert und zu Namensrechten schafft eine belastbare Grundlage für das Gespräch mit dem Finanzamt.
- Zielland bewusst wählen. Innerhalb von EU und EWR gibt es fünf Jahresraten, im Drittstaat ist die Steuer sofort fällig.
- Verträge im Blick behalten. Lizenz- und Werbeverträge machen einen Namen zum Wirtschaftsgut mit messbarem Wert.
- Rechtsform rechtzeitig klären. Wer sein Geschäft vor dem Wegzug in eine GmbH einbringt, wechselt in die Wegzugsbesteuerung nach § 6 AStG mit anderen Regeln; das braucht Vorlauf und Beratung.
- Liquidität einplanen. Die Steuer kommt ohne Verkaufserlös, die Raten müssen aus dem laufenden Geschäft bezahlt werden.
Für die Entscheidung lohnt sich eine Steuerberaterin oder ein Steuerberater mit Schwerpunkt im internationalen Steuerrecht. Welche Länder für Selbstständige in Frage kommen, vergleicht unser Überblick Wohin auswandern?, und warum gerade so viele Deutsche gehen, zeigt unsere Auswertung zum Jenke Report „Raus aus Deutschland“.
Häufige Fragen zur Entstrickung
Was ist Entstrickung einfach erklärt?
Entstrickung bedeutet, dass ein Wirtschaftsgut steuerlich als verkauft gilt, weil Deutschland das Recht verliert, einen späteren Gewinn daraus zu besteuern. Die stillen Reserven werden zum gemeinen Wert aufgedeckt und versteuert.
Was ist die Entstrickungssteuer?
Ein umgangssprachlicher Begriff für die Einkommen- oder Körperschaftsteuer auf den Entstrickungsgewinn. Eine eigene Steuer dieses Namens gibt es nicht.
Was ist der Unterschied zwischen Entstrickung und Wegzugsbesteuerung?
Die Entstrickungsbesteuerung betrifft Wirtschaftsgüter eines Betriebs, etwa bei Einzelunternehmern und Freiberuflern. Die Wegzugsbesteuerung nach § 6 AStG, oft Wegzugsteuer genannt, betrifft Privatpersonen, die mindestens 1 Prozent an einer Kapitalgesellschaft halten.
Wann muss ein Einzelunternehmer beim Wegzug Steuern zahlen?
Wenn er seinen Wohnsitz ins Ausland verlegt und in Deutschland keine Betriebsstätte zurückbleibt. Dann gilt der Betrieb nach § 16 Abs. 3a EStG als aufgegeben, und die stillen Reserven werden versteuert.
Kann auch mein Name versteuert werden?
Ja, wenn er ein Wirtschaftsgut ist. Der Bundesfinanzhof wertet den vermarktbaren Teil des Namens als eigenes Wirtschaftsgut. Bei Influencern und bekannten Beratern mit Lizenz- oder Werbeverträgen kann er beim Wegzug in die Entstrickung fallen.
Kann man die Entstrickungssteuer in Raten zahlen?
Bei einer Verlegung des Betriebs in die EU oder den EWR ja, in fünf zinslosen Jahresraten nach § 36 Abs. 5 EStG. Bei einem Wegzug in einen Drittstaat ist die Steuer sofort fällig.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt. Alle Rechtsangaben wurden gegen die verlinkten Gesetzestexte abgeglichen und das Beispiel nachgerechnet, Stand Oktober 2026. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall.