Inhalt dieses Artikels
Bei einem Geschäftsessen Anfang Oktober kam unter Unternehmern die Frage auf, was man eigentlich tut, um die Steuerlast zu senken. Einer am Tisch erzählte von seiner Photovoltaikanlage.
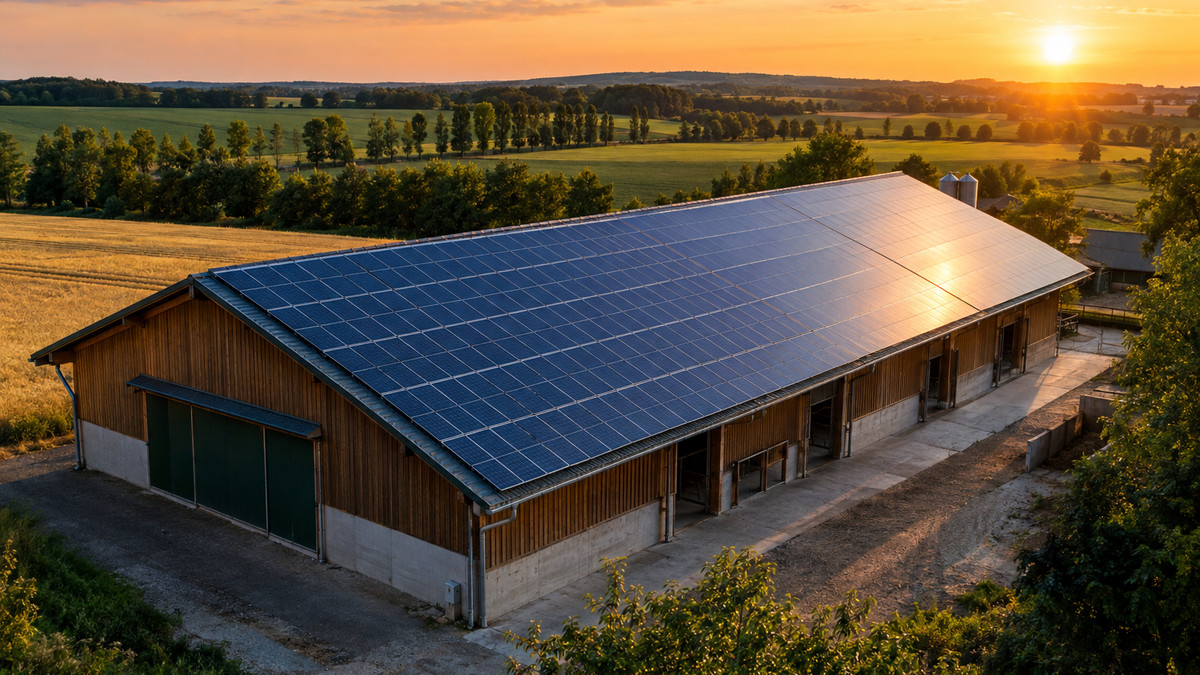
Praxisbeispiel: Zu Beginn des Jahres 2025 hat er eine Anlage für gut 400.000 Euro netto gekauft, auf der Rechnung standen rund 77.000 Euro Umsatzsteuer. Den Investitionsabzugsbetrag hat er rückwirkend genutzt, das hat funktioniert. Auf die Vorsteuer wartet er dagegen bis heute, gut anderthalb Jahre nach dem Kauf.
Aus diesem Abend stammen die Fragen, um die es hier geht: Für welche Anlagen kommt der Investitionsabzugsbetrag überhaupt in Frage? Was bringt er zusammen mit Sonderabschreibung und degressiver AfA wirklich? Wo endet die Rückwirkung? Und was kannst du tun, wenn das Finanzamt die Vorsteuer monatelang prüft? Prüfen darf es, das ist seine Aufgabe. Dich endlos warten lassen darf es nicht.
Die Grundlagen stehen im Ratgeber zum Investitionsabzugsbetrag nach § 7g EStG. Dieser Beitrag hält sie kurz und konzentriert sich auf die Photovoltaik.
Der Investitionsabzugsbetrag in fünf Sätzen
Mit dem Investitionsabzugsbetrag, kurz IAB, ziehst du bis zu 50 Prozent der Anschaffungskosten eines beweglichen Wirtschaftsguts vom Gewinn ab, bevor du es kaufst. Für die Anschaffung hast du danach Zeit bis zum Ende des dritten Wirtschaftsjahres, das auf das Abzugsjahr folgt. Der Gewinn im Abzugsjahr darf 200.000 Euro nicht übersteigen, und diese Grenze prüft das Finanzamt für jeden Betrieb getrennt. Ebenfalls je Betrieb gilt ein Höchstbetrag von 200.000 Euro für alle noch offenen Abzugsbeträge zusammen. Einen Nachweis, dass du wirklich investieren willst, verlangt die Finanzverwaltung nach dem BMF-Schreiben vom 15. Juni 2022 nicht.
Quellen: § 7g EStG | BMF-Schreiben zum Investitionsabzugsbetrag
Rückwirkend: Was geht und wo die Grenze verläuft
Den IAB beantragst du nicht im Voraus. Du machst ihn in der Steuererklärung für das Jahr vor dem Kauf geltend, und das geht auch dann noch, wenn die Anlage zu diesem Zeitpunkt schon auf dem Dach liegt. So lief es beim Unternehmer vom Anfang: Den Abzug hat er nachträglich für das Jahr vor dem Kauf geltend gemacht.
Die Grenze zieht § 7g Abs. 2 EStG. Wird ein Abzugsbetrag erst nach Eintritt der Unanfechtbarkeit der ersten Steuerfestsetzung geltend gemacht, also nach Ablauf der Einspruchsfrist von einem Monat, darf er nur noch für Investitionen verwendet werden, die zu diesem Zeitpunkt noch nicht getätigt waren. Ein nachgeschobener IAB, etwa in einer Betriebsprüfung, rettet einen Kauf aus der Vergangenheit also nicht. Wer rückwirkend planen will, muss handeln, solange die Erklärung noch offen ist oder gegen den ersten Bescheid noch Einspruch möglich ist.
Quellen: § 7g Abs. 2 EStG | BMF-Schreiben zum Investitionsabzugsbetrag, Randnummer 25
Kleine Anlage auf dem Wohnhaus: steuerfrei und deshalb ohne IAB
Für die meisten privaten Dachanlagen stellt sich die Frage gar nicht. Nach § 3 Nr. 72 EStG sind die Einnahmen aus Photovoltaikanlagen auf, an oder in Gebäuden steuerfrei, wenn die installierte Bruttoleistung laut Marktstammdatenregister bis zu 30 Kilowatt peak je Wohn- oder Gewerbeeinheit beträgt und insgesamt höchstens 100 Kilowatt peak je Steuerpflichtigem. Die 100 Kilowatt peak sind eine Freigrenze: Wer darüber liegt, verliert die Befreiung für alle Anlagen, nicht nur für den Teil darüber. Diese Fassung gilt für Anlagen, die nach dem 31.12.2024 angeschafft, in Betrieb genommen oder erweitert wurden.
Sind die Einnahmen steuerfrei, ist nach dem BMF-Schreiben vom 17.07.2023 kein Gewinn mehr zu ermitteln, und ohne Gewinn gibt es keinen Investitionsabzugsbetrag. Dafür ist die Anschaffung günstiger geworden. Seit dem Jahressteuergesetz 2022 beträgt die Umsatzsteuer auf die Lieferung von Solarmodulen samt wesentlicher Komponenten und Speicher an den Betreiber 0 Prozent, wenn die Anlage auf oder in der Nähe von Wohnungen oder bestimmten öffentlichen Gebäuden installiert wird (§ 12 Abs. 3 UStG). Bei höchstens 30 Kilowatt peak gilt diese Voraussetzung als erfüllt.
Große Anlagen auf Hallen, Ställen oder Gewerbedächern fallen aus beidem heraus. Sie sind ein Gewerbebetrieb mit Gewinnermittlung, der Kauf trägt in der Regel 19 Prozent Umsatzsteuer, und die holst du dir als Vorsteuer zurück. Genau hier setzen IAB und Sonderabschreibung an.
| Punkt | Kleine Anlage auf dem Wohnhaus | Große Anlage auf Halle oder Gewerbedach |
|---|---|---|
| Einkommensteuer | steuerfrei bis 30 Kilowatt peak je Einheit, höchstens 100 Kilowatt peak | Gewinn steuerpflichtig, Gewerbebetrieb |
| Umsatzsteuer beim Kauf | 0 Prozent | 19 Prozent, als Vorsteuer erstattungsfähig |
| Investitionsabzugsbetrag | nicht möglich | bis zu 50 Prozent der geplanten Kosten |
| Sonderabschreibung | nicht möglich | bis zu 40 Prozent, verteilbar auf fünf Jahre |
| Reguläre Abschreibung | entfällt | 20 Jahre linear, bei Anschaffung nach dem 30. Juni 2025 wahlweise degressiv |
Quellen: § 3 Nr. 72 EStG | BMF-Schreiben zur Steuerbefreiung für Photovoltaikanlagen | § 12 UStG
Große Anlage: IAB, Sonderabschreibung und degressive AfA
Bei einer gewerblichen Anlage greifen drei Hebel ineinander. Der erste ist der IAB im Jahr vor dem Kauf. Im Investitionsjahr wird er dem Gewinn wieder hinzugerechnet, und im selben Zug darfst du die Anschaffungskosten um bis zu 50 Prozent herabsetzen, sodass sich beides aufhebt. Abgeschrieben wird danach nur noch von der gekürzten Bemessungsgrundlage.
Der zweite Hebel ist die Sonderabschreibung nach § 7g Abs. 5 EStG. Mit dem Wachstumschancengesetz stieg sie von 20 Prozent auf 40 Prozent, für Wirtschaftsgüter, die nach dem 31.12.2023 angeschafft wurden. Du kannst sie auf das Jahr der Anschaffung und die vier folgenden Jahre verteilen. Voraussetzung ist, dass dein Betrieb im Wirtschaftsjahr vor der Anschaffung die Gewinngrenze von 200.000 Euro nicht überschritten hat und die Anlage im Kaufjahr und im Jahr danach ausschließlich oder fast ausschließlich betrieblich genutzt wird.
Der dritte Hebel ist die reguläre Abschreibung. Die Finanzverwaltung setzt für Photovoltaikanlagen in der Regel 20 Jahre an, also jährlich 5 Prozent linear. Für bewegliche Wirtschaftsgüter mit Anschaffung nach dem 30. Juni 2025 und vor dem 1. Januar 2028 erlaubt das Investitionssofortprogramm wieder die degressive AfA, höchstens das Dreifache des linearen Satzes und höchstens 30 Prozent. Bei einer Photovoltaikanlage sind das 15 Prozent vom jeweiligen Restwert. Wie die Abschreibungsarten zusammenspielen, steht im Ratgeber zur Abschreibung.
Eine Lücke gibt es. Die degressive AfA aus dem Wachstumschancengesetz galt nur für Anschaffungen vor dem 1. Januar 2025. Wer seine Anlage im ersten Halbjahr 2025 gekauft hat, wie der Unternehmer vom Anfang, schreibt linear ab und kann daneben die Sonderabschreibung nutzen, wenn die Gewinngrenze im Vorjahr eingehalten war.
Quellen: IHK Ostthüringen zum Wachstumschancengesetz | Bundesfinanzministerium zum Investitionssofortprogramm | Finanzverwaltung NRW zur Photovoltaikanlage | § 7 EStG
Rechenbeispiel: Anlage für 400.000 Euro mit IAB, Sonderabschreibung und degressiver AfA
Ein Betrieb plant eine Anlage für 400.000 Euro netto auf dem eigenen Hallendach. Er bildet im Jahr 2025 den höchstmöglichen IAB von 200.000 Euro, die Anlage geht im Januar des Folgejahres in Betrieb, und alle Voraussetzungen für Sonderabschreibung und degressive AfA liegen vor. Zum Vergleich steht die rein lineare Abschreibung über 20 Jahre.
| Jahr | Schritt | Betrag |
|---|---|---|
| 2025 | Investitionsabzugsbetrag, 50 Prozent von 400.000 Euro | 200.000 Euro |
| 2026 | Hinzurechnung des IAB und gleich hohe Herabsetzung der Anschaffungskosten | 200.000 Euro, gewinnneutral |
| 2026 | Sonderabschreibung, 40 Prozent der Bemessungsgrundlage von 200.000 Euro | 80.000 Euro |
| 2026 | Degressive AfA, 15 Prozent von 200.000 Euro | 30.000 Euro |
| 2025 und 2026 | Insgesamt abgesetzt | 310.000 Euro |
| 2025 und 2026 | Zum Vergleich: nur lineare AfA, 5 Prozent von 400.000 Euro | 20.000 Euro |
| 2027 | Degressive AfA, 15 Prozent vom Restwert 90.000 Euro | 13.500 Euro |
| 2028 | Degressive AfA, 15 Prozent vom Restwert 76.500 Euro | 11.475 Euro |
Nach zwei Jahren hat der Betrieb so 310.000 Euro abgesetzt statt 20.000 Euro bei rein linearer Abschreibung. Der Unterschied von 290.000 Euro ist kein Geschenk, sondern Stundung: In den Folgejahren fehlt diese Abschreibung, und der Gewinn fällt entsprechend höher aus. Beispiel für die Wirkung auf die Liquidität, vereinfacht ohne Gewerbesteuer und Solidaritätszuschlag: Bei einem Grenzsteuersatz von 30 Prozent bleiben bis dahin 87.000 Euro Steuer im Betrieb, bei 42 Prozent sind es 121.800 Euro. Das Geld arbeitet ein paar Jahre für dich, bevor es über höhere Gewinne zurückfließt.
Eigenverbrauch: BMF großzügig, Finanzgericht Hessen streng
Ein Wirtschaftsgut ist nur begünstigt, wenn es ausschließlich oder fast ausschließlich betrieblich genutzt wird. Bei Photovoltaik heißt die Frage: Zählt der Strom mit, den du selbst verbrauchst? Die Finanzverwaltung sagt im BMF-Schreiben zum IAB, dass der private Verbrauch des Stroms bei einer gewerblich betriebenen Anlage keine schädliche außerbetriebliche Nutzung ist, sondern eine Sachentnahme des produzierten Stroms.
Das Hessische Finanzgericht hat das in einem Einzelfall anders gesehen. Ein Hausbesitzer hatte für seine im Jahr 2022 gekaufte Dachanlage einen IAB von 50 Prozent des Kaufpreises gebildet, die Familie verbrauchte den Strom aber zu über 90 Prozent selbst. Der Fall stammt also aus der Zeit vor der Steuerbefreiung. Mit Urteil vom 22.10.2025, Aktenzeichen 10 K 162/24, versagte das Gericht den Abzug: Die Nutzung der Anlage bemesse sich am Verbrauch des Stroms, und werde dieser nicht zu mindestens 90 Prozent eingespeist oder verkauft, fehle die betriebliche Nutzung. Die Revision läuft beim Bundesfinanzhof unter dem Aktenzeichen III R 39/25, eine Entscheidung lag bei Redaktionsschluss nicht vor.
Für eine große gewerbliche Anlage, die den Strom überwiegend einspeist oder verkauft, ist das Urteil kaum ein Risiko. Wer dagegen einen großen Teil selbst verbraucht, sollte den Eigenverbrauch dokumentieren und damit rechnen, dass sich das Finanzamt auf Hessen beruft. Ändert es deshalb einen Bescheid, bleibt der Einspruch mit Verweis auf das Revisionsverfahren, und bei einer Nachzahlung der Antrag auf Aussetzung der Vollziehung.
Quellen: BMF-Schreiben zum Investitionsabzugsbetrag, Randnummer 44 | Hessisches Finanzgericht, Pressemitteilung
Ohne eigenen Betrieb kein IAB: Privatperson, Ehepartner, Anbieterpakete
Den Investitionsabzugsbetrag gibt es nur für Betriebe. Wer eine große Anlage betreibt, ist damit allerdings Unternehmer mit einem Gewerbebetrieb, und es reicht, wenn sich der Betrieb noch in der Eröffnungsphase befindet. In Zweifelsfällen musst du die Absicht glaubhaft machen. Als Indizien nennt das BMF-Schreiben eine Gewerbeanmeldung, beantragte Kredite, Kostenvoranschläge, konkrete Verhandlungen oder Bestellungen. Wie die Anmeldung läuft, steht im Ratgeber zum Nebengewerbe.
Führen Ehepartner jeweils einen eigenen Betrieb, hat jeder seine eigene Gewinngrenze und seinen eigenen Höchstbetrag, denn beides wird je Betrieb ermittelt. Bei Zusammenveranlagung wirkt ein Verlust aus dem Betrieb des einen allerdings auf das gemeinsame Einkommen und mindert die Steuer auf das Gehalt des anderen. Der IAB darf einen solchen Verlust sogar erst entstehen lassen. Kapitalerträge, die der Abgeltungsteuer unterliegen, bleiben dabei grundsätzlich außen vor, mit ihnen lässt sich der Verlust nicht verrechnen.
Vorsicht bei fertigen Paketen, in denen ein Anbieter vielen Anlegern Photovoltaik mit eingeplanten Anfangsverlusten verkauft. Solche Modelle können als Steuerstundungsmodell gelten, deren Verluste nur mit späteren Gewinnen aus derselben Einkunftsquelle verrechnet werden dürfen. Der Bundesfinanzhof hat mit Urteil vom 02.10.2025, Aktenzeichen IV R 14/23, entschieden, dass auch prognostizierte Verluste aus einem Investitionsabzugsbetrag ein solches Modell begründen können und bei der Nichtaufgriffsgrenze mitzählen.
Den ganzen Leitfaden zum Investitionsabzugsbetrag mit Rückwirkung, Tiny Houses, Ehepartnern und Rückfragen des Finanzamts hat Dennis Weidner auf seiner Seite aufgeschrieben.
Quellen: BMF-Schreiben zum Investitionsabzugsbetrag, Randnummern 2, 3 und 13 | Bundesfinanzhof, IV R 14/23 | § 15b EStG
Die Vorsteuer: Warum das Finanzamt prüft und wie lange es darf
Kaufst du eine große Anlage, meldest du die Umsatzsteuer aus der Rechnung in der Umsatzsteuervoranmeldung als Vorsteuer an. Bei einem hohen Betrag ergibt sich ein Überschuss zu deinen Gunsten, und der wird nicht einfach ausgezahlt. Eine Anmeldung, die zu einer Erstattung führt, wirkt nach § 168 Satz 2 AO erst, wenn das Finanzamt zustimmt.
Dass das Finanzamt bei einer Erstattung in fünf- oder sechsstelliger Höhe genauer hinsieht, ist legitim. Es kann Unterlagen anfordern und ohne Vorankündigung eine Umsatzsteuer-Nachschau nach § 27b UStG durchführen, also Geschäftsräume während der Geschäftszeiten betreten und sich die Anlage ansehen. Ein Unternehmer mit einem Kauf über mehrere hunderttausend Euro und noch ohne Umsätze ist für die Prüfer genau der Fall, bei dem Scheinrechnungen ausgeschlossen werden müssen. Problematisch wird es erst, wenn nach vollständigen Unterlagen monatelang nichts passiert.
| Unterlage | Wozu sie dient |
|---|---|
| Rechnung mit allen Pflichtangaben | Grundlage des Vorsteuerabzugs |
| Zahlungsnachweis und Finanzierungsvertrag | zeigt, dass der Kauf echt ist und wie er bezahlt wurde |
| Inbetriebnahmeprotokoll | belegt Fertigstellung und Leistung der Anlage |
| Eintrag im Marktstammdatenregister | bestätigt Betreiber, Standort und Leistung |
| Vertrag mit dem Netzbetreiber | zeigt die Einnahmenseite |
| Dachnutzungs- oder Pachtvertrag | klärt, wem das Dach gehört und wer die Anlage betreibt |
| Erklärung zur Zuordnung | belegt, dass die Anlage dem Unternehmen zugeordnet ist |
Was du tun kannst, wenn nichts passiert
Der erste Schritt ist eine schriftliche Sachstandsanfrage mit einer konkreten Frist. Liste darin auf, was du bereits eingereicht hast, und frage, was noch fehlt. Oft genügt das. Hilft es nicht, kannst du eine Sicherheitsleistung anbieten: Nach § 18f UStG darf das Finanzamt seine Zustimmung im Einvernehmen mit dir von einer Sicherheit abhängig machen, etwa von einer Bankbürgschaft. Das nimmt dem Finanzamt das Ausfallrisiko und kann die Zustimmung beschleunigen.
Bleibt das Finanzamt trotzdem untätig, ist der nächste Schritt der Untätigkeitseinspruch. Er ist statthaft, wenn über einen Antrag ohne Mitteilung eines zureichenden Grundes binnen angemessener Frist nicht entschieden wurde, und er ist an keine Frist gebunden. Wird auch darüber nicht entschieden, bleibt die Untätigkeitsklage beim Finanzgericht nach § 46 Abs. 1 FGO, frühestens sechs Monate nach Einlegung des Einspruchs, außer besondere Umstände rechtfertigen eine kürzere Frist. Wie Einspruch und Fristen grundsätzlich funktionieren, erklärt der Ratgeber zum Einspruch gegen den Steuerbescheid.
Zinsen für die Wartezeit gibt es dabei nicht. Die Vollverzinsung nach § 233a AO gilt nicht für Vorauszahlungen, und eine Voranmeldung ist die Berechnung genau einer solchen Vorauszahlung. Erst bei der Jahreserklärung kann eine Verzinsung greifen, und auch die beginnt erst 15 Monate nach Ablauf des Kalenderjahres, in dem die Steuer entstanden ist. Für Vorsteuer aus dem Jahr 2025 wäre das frühestens im Frühjahr 2027.
Quellen: § 168 AO | § 27b UStG | § 18f UStG | § 347 AO | § 46 FGO | § 233a AO
Was Einsprüche bringen: die Zahlen des Finanzministeriums
Wie oft sich Widerspruch gegen das Finanzamt lohnt, zeigt die Einspruchsstatistik im BMF-Monatsbericht September 2025. Im Jahr 2024 gingen bei den Finanzämtern 5.915.601 Einsprüche ein, erledigt wurden 4.075.113. Davon endeten 68,0 Prozent mit einer Abhilfe, das Finanzamt hat den Bescheid also ganz oder teilweise im Sinne des Einspruchs geändert. Am Jahresende waren noch 10.478.347 Einsprüche offen, ein großer Teil davon aus der Grundsteuerreform.
Fair eingeordnet heißt das nicht, dass das Finanzamt in zwei von drei Fällen falsch lag. Abhilfen beruhen laut BMF häufig darauf, dass Erklärungen oder Belege erst im Einspruchsverfahren nachgereicht werden. Die Zahl zeigt aber, dass ein Einspruch kein aussichtsloses Ritual ist, und dass es sich lohnt, Unterlagen vollständig und früh einzureichen.
Wer die Kosten trägt, wenn du recht bekommst
Das Einspruchsverfahren selbst kostet keine Gebühr, aber Steuerpflichtige und Finanzbehörde tragen ihre eigenen Aufwendungen. Die Rechnung deiner Steuerberatung bleibt also bei dir, selbst wenn du gewinnst. Das ist anders als im allgemeinen Verwaltungsrecht, wo nach einem erfolgreichen Widerspruch die notwendigen Aufwendungen nach § 80 VwVfG erstattet werden. Erst vor dem Finanzgericht gilt: Wer unterliegt, trägt nach § 135 Abs. 1 FGO die Kosten. Erstattungsfähig sind dann nach § 139 Abs. 3 FGO die gesetzlichen Gebühren und Auslagen deines Bevollmächtigten, für das vorangegangene Einspruchsverfahren aber nur, wenn das Gericht die Zuziehung für notwendig erklärt.
Quellen: BMF-Monatsbericht zur Einspruchsbearbeitung | Anwendungserlass zur Abgabenordnung vor § 347 | § 139 FGO | § 80 VwVfG
Häufige Fragen zum Investitionsabzugsbetrag für Photovoltaik
Kann ich den IAB für die Photovoltaikanlage auf meinem Einfamilienhaus nutzen?
In aller Regel nicht. Liegt die Anlage bei höchstens 30 Kilowatt peak je Wohn- oder Gewerbeeinheit, sind die Einnahmen steuerfrei, es gibt keinen Gewinn und damit keinen Investitionsabzugsbetrag. Dafür kaufst du eine solche Anlage seit dem Jahressteuergesetz 2022 ohne Umsatzsteuer.
Wie hoch darf der Investitionsabzugsbetrag für eine Photovoltaikanlage sein?
Bis zu 50 Prozent der Anschaffungskosten, höchstens 200.000 Euro je Betrieb für alle offenen Abzugsbeträge zusammen. Der Gewinn im Abzugsjahr darf 200.000 Euro nicht übersteigen.
Kann ich den IAB nachträglich geltend machen, wenn die Anlage schon läuft?
Ja, solange die Erklärung für das Abzugsjahr noch nicht abgegeben oder der erste Bescheid noch anfechtbar ist. Danach zählt ein nachträglich beantragter Abzug nur noch für Anschaffungen, die zu diesem Zeitpunkt noch nicht erfolgt waren.
Wie lange darf das Finanzamt die Vorsteuererstattung prüfen?
Eine feste Frist gibt es nicht, die Prüfung muss aber in angemessener Zeit abgeschlossen sein. Bleibt das Finanzamt ohne zureichenden Grund untätig, sind der Untätigkeitseinspruch und frühestens sechs Monate danach die Untätigkeitsklage möglich.
Was passiert, wenn ich die Anlage am Ende doch nicht kaufe?
Dann wird der Abzug rückgängig gemacht, und zwar im Bescheid des Abzugsjahres. Die Nachzahlung wird nach § 233a AO verzinst, so als hätte es den Abzug nie gegeben. Bilde den IAB deshalb nur für Anschaffungen, die wirklich kommen.
Fazit
Für eine große, gewerblich betriebene Photovoltaikanlage ist der Investitionsabzugsbetrag zusammen mit Sonderabschreibung und degressiver AfA ein starkes Werkzeug, um Steuern zeitlich zu verschieben. Er bleibt aber Stundung, und er setzt einen echten Betrieb voraus. Für kleine Dachanlagen auf dem Wohnhaus ist er seit der Steuerbefreiung kein Thema mehr. Die eigentliche Geduldsprobe ist oft die Vorsteuer: Lege die Unterlagen vollständig vor, frage mit Frist nach, biete eine Sicherheit an und nutze Untätigkeitseinspruch und Klage, wenn nichts mehr passiert.
Hinweis: Dieser Beitrag ersetzt keine Steuerberatung. Ob und in welcher Höhe sich ein Investitionsabzugsbetrag für deine Anlage lohnt, hängt von deinem Betrieb, deinem Steuersatz und deinen Plänen ab. Sprich die Rechnung vor der Steuererklärung mit deiner Steuerberatung durch.
Stand: 7. Oktober 2026
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Links in diesem Beitrag sind keine Partnerlinks.