Inhalt dieses Artikels
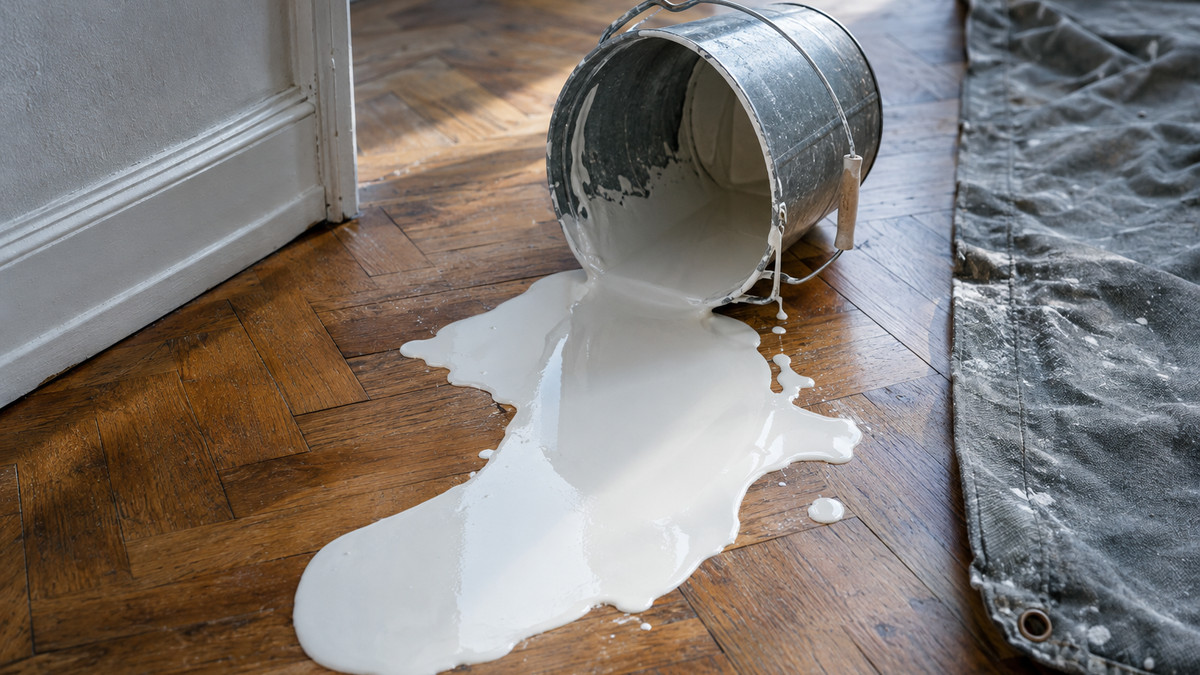
Ein umgestoßener Farbeimer auf dem Parkett der Kundin, ein Kabel, über das ein Besucher stürzt, eine falsch gesetzte Leitung, die über Wochen eine Wand durchnässt: Solche Schäden entstehen im Arbeitsalltag fast jedes Betriebs. Bezahlen muss sie zunächst der, der sie verursacht hat. Genau diese Zahlung übernimmt die Betriebshaftpflichtversicherung, und deshalb steht sie im Überblick über die notwendigen Gewerbeversicherungen an erster Stelle.
Der Reiz und das Risiko dieser Versicherung liegen in derselben Zahl: Sie ist billig, und der Schaden, den sie abfängt, kann den Betrieb kosten. Was sie deckt, wo sie aussetzt, wann der Gesetzgeber sie verlangt und was sie im Monat kostet, steht hier.
Welche Schäden die Betriebshaftpflicht zahlt
Versichert sind Ansprüche, die Dritte gegen dich stellen. Dritte sind alle außerhalb deines Betriebs: Kunden, Passanten, Vermieter, Nachbarbetriebe. Die Versicherung unterscheidet dabei Personenschäden, also Verletzungen und deren Behandlungskosten, Sachschäden an fremdem Eigentum und Vermögensfolgeschäden. Der letzte Punkt wird oft überlesen und ist teuer: Wenn dein Fehler die Produktion eines Kunden für drei Tage stoppt, ist der entgangene Gewinn ein Vermögensfolgeschaden.
Ein Beispiel aus dem Handwerk zeigt die Kette: Beim Austausch eines Heizkörpers bleibt eine Verschraubung locker, das Wasser läuft über Nacht in die Wohnung darunter, der Boden ist hin und die Mieterin muss für zwei Wochen ins Hotel. Der Boden ist der Sachschaden, das Hotel der Vermögensfolgeschaden, und beide zusammen liegen schnell im fünfstelligen Bereich. Ein einzelner solcher Abend kann den Jahresgewinn eines kleinen Betriebs aufbrauchen.
Der Versicherer prüft dabei zwei Dinge, und zwar in dieser Reihenfolge. Erstens, ob der Anspruch überhaupt berechtigt ist. Ist er es nicht, wehrt die Versicherung ihn ab und trägt die Kosten des Streits, auch die des Gerichts. Ist er berechtigt, zahlt sie. Diese passive Rechtsschutzfunktion ist in der Praxis der häufigere Fall, weil die meisten Forderungen überzogen sind.
Die Haftung selbst kommt nicht aus dem Versicherungsvertrag, sondern aus dem Gesetz. Wer schuldhaft einen Schaden verursacht, schuldet Ersatz, und diese Pflicht ist der Höhe nach nicht begrenzt. Die Versicherung begrenzt nur, was sie davon übernimmt.
Quellen: IHK Rhein-Neckar, Produkthaftung und Produktsicherheit | IHK Bodensee-Oberschwaben, Vergleich der Haftungsrisiken
Betriebshaftpflicht, Berufshaftpflicht, Produkthaftpflicht
Drei Begriffe, die im Verkaufsgespräch gern vermischt werden. Die Betriebshaftpflicht deckt Schäden aus dem Betrieb: was passiert, während gearbeitet wird. Die Berufshaftpflicht deckt Fehler in der fachlichen Leistung selbst, also den falschen Rat, die fehlerhafte Planung, die versäumte Frist. Beratende und planende Berufe brauchen sie zusätzlich, für einige ist sie berufsrechtlich vorgeschrieben.
Die Produkthaftung ist der dritte Fall und der härteste. Nach § 1 ProdHaftG haftet der Hersteller für Schäden durch ein fehlerhaftes Produkt ohne jedes Verschulden. Es genügt, dass das Produkt fehlerhaft war. Der Gesetzgeber hat dafür zwei Grenzen gesetzt: Bei Personenschäden aus einem Fehler haftet der Ersatzpflichtige nach § 10 ProdHaftG nur bis zu 85 Millionen Euro, und bei Sachschäden trägt der Geschädigte nach § 11 ProdHaftG die ersten 500 Euro selbst. Der Höchstbetrag gilt dabei für alle Personenschäden aus demselben Fehler zusammen, nicht je Geschädigtem: Übersteigen die Entschädigungen ihn, werden die einzelnen Beträge anteilig gekürzt. Als Hersteller gilt nach § 4 Abs. 2 ProdHaftG auch, wer ein Produkt in den Europäischen Wirtschaftsraum einführt. Für den Onlinehandel mit Direktimport ist das der entscheidende Satz, und wer herstellt, montiert oder einführt, sollte die Produkthaftpflicht in seiner Police ausdrücklich wiederfinden.
Daneben läuft die verschuldensabhängige Produzentenhaftung aus § 823 BGB weiter, und die kennt keinen Höchstbetrag. Beide Wege stehen dem Geschädigten offen.
Eines noch zum Zeitpunkt: Das Produkthaftungsgesetz wird gerade neu gefasst. Die Umsetzung der neuen europäischen Produkthaftungsrichtlinie ist zum 9. Dezember 2026 geplant, bis dahin gilt das heutige Gesetz mit den hier genannten Beträgen weiter. Wer 2027 plant, prüft die Selbstbeteiligung und den Höchstbetrag noch einmal nach.
Quellen: § 10 ProdHaftG | § 11 ProdHaftG | § 4 ProdHaftG | IHK Rhein-Neckar, Neufassung des Produkthaftungsrechts | IHK Bodensee-Oberschwaben, Vergleich der Haftungsrisiken
Wann die Betriebshaftpflicht Pflicht ist
Für die meisten Gewerbe gilt: Sie ist freiwillig. Wer ein Gewerbe anmeldet, bekommt keine Versicherungspflicht mit dem Gewerbeschein. Eine Pflicht entsteht erst, wo ein Gesetz oder eine Verordnung sie ausdrücklich anordnet, und dort steht sie meist im Zulassungsrecht des jeweiligen Gewerbes.
Das Bewachungsgewerbe ist das deutlichste Beispiel, weil die Verordnung über das Bewachungsgewerbe die Summen selbst nennt. § 14 BewachV schreibt je Schadensereignis diese Mindestversicherungssummen vor:
| Schadensart | Mindestversicherungssumme je Schadensereignis |
|---|---|
| Personenschäden | 1.000.000 Euro |
| Sachschäden | 250.000 Euro |
| Abhandenkommen bewachter Sachen | 15.000 Euro |
| reine Vermögensschäden | 12.500 Euro |
Die Verordnung sagt damit nur etwas über das Bewachungsgewerbe, und dort ist die Tätigkeit nach der Gewerbeordnung erlaubnispflichtig. Als Orientierung taugt die Tabelle trotzdem, und das ist eine redaktionelle Einschätzung, kein Befund der Norm: Wo der Staat eine Pflichtsumme überhaupt festlegt, setzt er sie bei Personenschäden hoch an. Wer für den eigenen Betrieb deutlich darunter bleibt, weil das Angebot billiger ist, sollte wissen, an welchem Maßstab er sich vorbeispart. Eigene Pflichtsummen kennen auch Versicherungsvermittler, Rechtsanwälte und Ärzte, jeweils in ihrem Berufsrecht.
Quellen: § 14 BewachV, Umfang der Versicherung
Was die Betriebshaftpflichtversicherung kostet
Der Beitrag hängt am Gewerbe, am Umsatz, an der Zahl der Mitarbeitenden, an der gewählten Deckungssumme und an der Selbstbeteiligung. Ein Malerbetrieb, der auf fremden Baustellen arbeitet, zahlt mehr als eine Texterin, die nie eine fremde Sache in der Hand hat. Wie weit die Spanne reicht, zeigen die Einstiegspreise eines Gewerbeversicherers für verschiedene Branchen:
| Branche | Beitrag ab (netto, monatlich) |
|---|---|
| Shop und Onlinehandel | 6,68 Euro |
| IT und Software | 12,13 Euro |
| Dienstleistung und Beratung | 14,59 Euro |
| Handwerk | 29,33 Euro |
Die Angaben sind Einstiegspreise eines einzelnen Anbieters und gelten zuzüglich Versicherungsteuer. Sie taugen als Größenordnung, nicht als Angebot: Der Beitrag für deinen Betrieb steht erst nach der Risikoabfrage fest.
Beispiel: Ein kleiner Malerbetrieb steigt mit 29,33 Euro im Monat in die Handwerker-Betriebshaftpflicht ein. Über ein ganzes Jahr sind das 351,96 Euro netto, also weniger, als ein einziger durchnässter Dielenboden an Trocknung und Neuverlegung kostet.
Drei Hebel senken den Beitrag wirklich, und einer davon kostet dich im Schadensfall Geld:
- eine Selbstbeteiligung vereinbaren, die du aus der Kasse zahlen könntest, ohne ins Schwanken zu kommen
- den Umsatz und die Lohnsumme korrekt angeben, statt zu tief zu schätzen, weil eine Untererfassung im Schadensfall zur Kürzung führt
- Bausteine abwählen, die dein Betrieb nachweislich nicht braucht, etwa Umwelthaftung ohne Lagerung wassergefährdender Stoffe
Quellen: Hiscox, Betriebshaftpflichtversicherung, Einstiegsbeiträge
Wo die Betriebshaftpflicht aussetzt
Die teuren Überraschungen stecken in den Ausschlüssen, und die meisten davon sind in jeder Police ähnlich:
- Vorsatz: Wer den Schaden absichtlich herbeiführt, bekommt nichts.
- eigene Sachen und Sachen, die dir geliehen oder gemietet wurden, soweit kein besonderer Baustein sie einschließt
- Erfüllung des Vertrags selbst: Die schief verlegten Fliesen zahlt niemand, das ist Nachbesserung und Gewährleistung, kein Haftpflichtschaden
- reine Vermögensschäden ohne vorherigen Personen- oder Sachschaden, die deckt erst die Vermögensschadenhaftpflicht
- Tätigkeitsschäden und Bearbeitungsschäden nur eingeschränkt, hier lohnt der Blick in die Bedingungen mehr als jeder Preisvergleich
Für Geschäftsführer und Vorstände greift ein weiterer Vertrag, wenn die Gesellschaft sie selbst in Anspruch nimmt. Dafür ist die D&O-Versicherung da, nicht die Betriebshaftpflicht.
FAQ
Ist die Betriebshaftpflichtversicherung Pflicht?
Für die meisten Gewerbe nein. Pflicht ist sie dort, wo eine Verordnung oder ein Berufsrecht sie anordnet, im Bewachungsgewerbe etwa mit den Summen aus § 14 BewachV. Ohne Versicherung entfällt die Haftung aber nicht: Sie beruht auf § 823 BGB und trifft dich persönlich.
Was kostet eine Betriebshaftpflicht für Kleingewerbe?
Bei einem großen Gewerbeversicherer beginnen die Beiträge für Shops bei 6,68 Euro im Monat und für Handwerksbetriebe bei 29,33 Euro im Monat, jeweils netto. Kleingewerbe mit geringem Umsatz und ohne Angestellte liegen am unteren Ende dieser Spanne.
Welche Deckungssumme ist sinnvoll?
Als Anhaltspunkt taugt die gesetzliche Untergrenze für Wachdienste: 1.000.000 Euro für Personenschäden. Viele Verträge für Handwerk und Handel werden heute mit pauschalen Summen im einstelligen Millionenbereich abgeschlossen, weil der Beitragsunterschied zur niedrigeren Stufe klein ist.
Deckt die Betriebshaftpflicht auch Produktschäden?
Nur wenn die Produkthaftpflicht eingeschlossen ist. Sie ist ein eigener Baustein und für jeden Betrieb wichtig, der herstellt oder montiert, denn die Haftung nach § 1 ProdHaftG greift ohne Verschulden. Wer importiert, gilt nach § 4 Abs. 2 ProdHaftG selbst als Hersteller.
Was gilt für Nebenberufliche?
Die private Haftpflichtversicherung deckt berufliche Tätigkeit nicht. Wer nebenher gewerblich arbeitet, braucht für diesen Teil eine eigene Betriebshaftpflicht, auch bei kleinem Umsatz.
Fazit
Die Betriebshaftpflichtversicherung gehört zu den wenigen Verträgen, bei denen das Verhältnis von Beitrag und abgefangenem Risiko eindeutig ist. Ein zweistelliger Monatsbeitrag steht gegen eine Haftung, die das Gesetz nicht nach oben begrenzt. Entscheidend ist deshalb nicht der Preis, sondern der Zuschnitt: die richtigen Bausteine für dein Gewerbe, eine ehrlich angegebene Betriebsgröße und eine Deckungssumme, die zum größten denkbaren Schaden passt und nicht zum wahrscheinlichsten. Bei Pflichtversicherungen und Berufsrecht klärt die zuständige Kammer verbindlich, was für dein Gewerbe gilt.
Stand: 29. September 2026
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Die Bilder wurden mit Hilfe von künstlicher Intelligenz erstellt.