Inhalt dieses Artikels
Die Freistellungsbescheinigung Bauleistungen entscheidet im Bau-, Ausbau- und Handwerksbereich oft darüber, ob dein Auftraggeber dir den vollen Rechnungsbetrag überweist oder 15 % einbehält. Ein Beispiel: Ein frisch gegründeter Solarbetrieb stellt 20.000 Euro netto plus Umsatzsteuer in Rechnung. Liegt keine gültige Bescheinigung vor, kann der Auftraggeber 15 % der Bruttogegenleistung einbehalten und ans Finanzamt abführen. Ob das in jedem Solarauftrag greift, hängt vom konkreten Leistungsumfang ab.
Die Freistellungsbescheinigung ist eine Bescheinigung des zuständigen Finanzamts, die den Leistungsempfänger bei gültigem Nachweis grundsätzlich vom Steuerabzug für Bauleistungen befreit. In diesem Beitrag erklären wir beide Rollen: das leistende Bau- oder Handwerksunternehmen und den Auftraggeber. Inklusive Antrag, Gültigkeitsprüfung, Bagatellgrenzen und den Fehlern, die in der Gründungsphase am meisten wehtun. Gedacht ist der Text als Orientierung für Gründer:innen, die ein Bauunternehmen aufbauen, und für kleine Unternehmen oder Vermieter:innen, die Bauleistungen vergeben.
Erst klären, worum es steuerlich geht
Die Bauabzugsteuer funktioniert simpel: Bei bestimmten inländischen Bauleistungen behält der Leistungsempfänger 15 % der Gegenleistung ein und führt sie ans Finanzamt ab. Entscheidend ist dabei der Begriff der Gegenleistung. Nach § 48 EStG ist das Entgelt plus Umsatzsteuer, also grundsätzlich der Bruttobetrag. Der Bauleistungen Steuerabzug greift damit nicht auf den Nettobetrag, sondern auf die volle Rechnungssumme.
§ 48b EStG regelt den Gegenentwurf dazu: die Freistellung. Die Bescheinigung wird auf Antrag vom zuständigen Finanzamt erteilt und enthält unter anderem Angaben zum Betrieb, die Geltungsdauer, den Freistellungsumfang und das ausstellende Finanzamt. Liegt sie zum Zahlungszeitpunkt gültig vor, entfällt der Einbehalt grundsätzlich.
Weil in der Praxis ständig Begriffe durcheinandergehen, hier die Abgrenzung kompakt:
| Thema | Worum geht es? | Wer handelt? | Wichtig für die Rechnung? |
|---|---|---|---|
| Bauabzugsteuer | 15-%-Einbehalt von der Bruttogegenleistung bei bestimmten Bauleistungen | Auftraggeber behält ein und führt ab | Ja, Zahlungsbetrag verändert sich |
| Umsatzsteuer | Steuer auf Lieferungen und sonstige Leistungen | Grundsätzlich das leistende Unternehmen, soweit keine Sonderregel greift | Ja, Ausweis in der Rechnung |
| Reverse Charge | Umkehr der Steuerschuldnerschaft nach § 13b UStG in bestimmten Fällen | Leistungsempfänger schuldet die Umsatzsteuer | Ja, Hinweis in der Rechnung |
Merke dir einen Satz: Reverse Charge und Bauabzugsteuer sind zwei eigenständige Prüfungen. Dass eine Leistung umsatzsteuerlich nach § 13b UStG behandelt wird, entscheidet nicht automatisch darüber, ob Bauabzugsteuer anfällt.
Quellen: § 48 EStG | § 48b EStG | § 13b UStG
Wann ein Einbehalt tatsächlich geprüft werden muss
Vier Punkte entscheiden: die konkrete Leistung, die Rolle des Auftraggebers, mögliche Bagatellgrenzen und eine zum Zahlungszeitpunkt gültige Freistellungsbescheinigung.
Bauleistungen sind Tätigkeiten, die der Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Bauwerke gehen dabei über klassische Gebäude hinaus. Auch Wege, Straßen, Tief- und Kanalanlagen sowie Grünanlagen können darunterfallen.
Für die Praxis heißt das:
- Dachdecker-, Ausbau-, Renovierungs- und Sanierungsarbeiten sind typische Prüfungsfälle.
- Bei Elektro- und Solarmontagen kommt es auf den baulichen Zusammenhang und den Leistungsumfang an, besonders bei Kombinationen aus Materiallieferung und Montage.
- Im Garten- und Landschaftsbau können Arbeiten an Außen- oder Grünanlagen relevant sein, reine Pflegeleistungen sind nicht automatisch gleich einzuordnen.
- Reine Planungsleistungen und Gebäudereinigung nennt die IHK als Beispiele, die nicht unter die Bauabzugsteuer fallen.
Die zweite Frage betrifft den Auftraggeber. Der Steuerabzug betrifft insbesondere Unternehmer und juristische Personen des öffentlichen Rechts. Privatpersonen, die ausschließlich privat handeln, sind grundsätzlich keine typische Abzugsstelle.
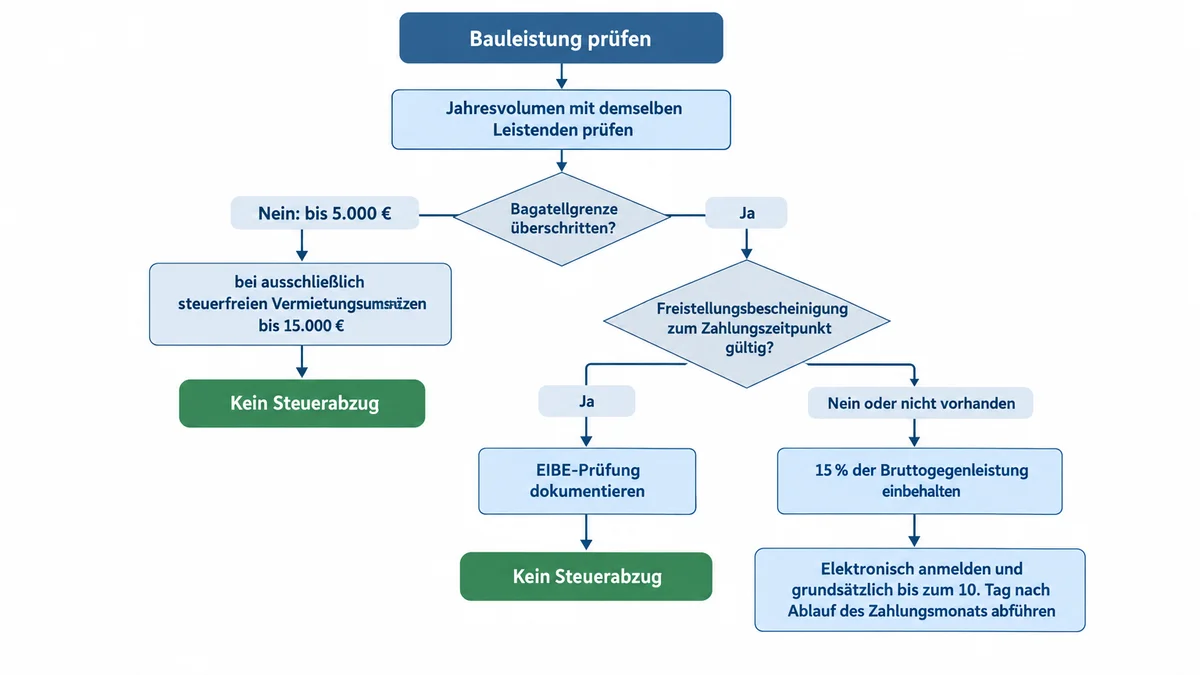
Bleiben die Bagatellgrenzen. Kein Abzug ist vorzunehmen, wenn die voraussichtlich im Kalenderjahr an denselben Leistenden zu erbringende Gegenleistung 5.000 Euro nicht übersteigt. Führt der Leistungsempfänger ausschließlich steuerfreie Umsätze aus Vermietung und Verpachtung aus, kann die Grenze bei 15.000 Euro liegen. Wichtig ist die Zusammenrechnung: Nicht jede Einzelrechnung zählt isoliert, sondern alle Aufträge an denselben Betrieb im Kalenderjahr.
Quellen: § 48 EStG | IHK Frankfurt am Main
So organisieren junge Betriebe den Antrag rechtzeitig
Wer eine Freistellungsbescheinigung beantragen will, startet beim Finanzamt, nicht beim Bundeszentralamt für Steuern. Das BZSt stellt die Bescheinigung nicht selbst aus. Bei inländischen Unternehmen ist regelmäßig das Betriebsstättenfinanzamt beziehungsweise das Finanzamt am Sitz der Geschäftsleitung zuständig.
So läuft es in der Praxis ab:
- Nach Gewerbeanmeldung und steuerlicher Erfassung beim zuständigen Finanzamt klären, welcher Antrag beziehungsweise welches Verfahren genutzt wird.
- Den Antrag beim zuständigen Finanzamt stellen.
- Nach Erteilung die Bescheinigung lesbar digital und im Buchhaltungsprozess ablegen und relevante Auftraggeber frühzeitig mit einer Kopie versorgen.
- Ablaufdatum, Zuständigkeit und Erinnerung verbindlich festlegen, etwa bei Geschäftsführung oder Buchhaltung.
- Die Folgebescheinigung frühzeitig beantragen, damit keine zeitliche Lücke entsteht.
Zur Gültigkeit: Freistellungsbescheinigungen gelten höchstens drei Jahre. Sie können aber kürzer befristet oder auf einen einzelnen Auftrag begrenzt sein. Plane deshalb nie mit einer pauschalen Laufzeit, sondern lies immer das konkrete Dokument.
Für Neugründungen gilt eine Besonderheit: Die Geltung kann zunächst bis zur erstmaligen Beurteilung des Abgabe- und Zahlungsverhaltens beschränkt werden. Genau deshalb gehört die Bescheinigung direkt in den Gründungs- und Vertriebsprozess und nicht erst auf die To-do-Liste nach der ersten großen Rechnung. Eine Folgebescheinigung kann übrigens sechs Monate vor Ablauf beantragt werden. Gute Prozesse rund um Handwerk Steuern schützen dich nicht nur vor Fehlern, sondern auch vor unnötig gebundener Liquidität.
Quellen: BZSt zu Bauleistungen | BZSt-Merkblatt Steuerabzug bei Bauleistungen
Was Auftraggeber vor der Zahlungsfreigabe tun sollten
Eine Kopie blind abzuheften reicht nicht. Entscheidend ist, ob eine vertrauenswürdige Freistellungsbescheinigung zum Zahlungszeitpunkt vorliegt. Dafür gibt es das EIBE-Portal des Bundeszentralamts für Steuern: registrierungspflichtig, kostenlos und elektronisch abfragbar. Dort kannst du prüfen, ob eine gespeicherte Bescheinigung gültig ist.
Deine Zahlungsfreigabe-Checkliste:
- Leistungsbeschreibung und Auftrag prüfen: Liegt voraussichtlich eine Bauleistung vor?
- Jahresvolumen mit demselben Leistenden prüfen und die Bagatellgrenze beurteilen.
- Freistellungsbescheinigung anfordern, Lesbarkeit, Dienstsiegel und Sicherheitsnummer kontrollieren.
- Angaben über EIBE prüfen und das Ergebnis dokumentieren.
- Bei fehlender, abgelaufener oder nicht bestätigter Bescheinigung klären, ob 15 % der Bruttogegenleistung einzubehalten sind.
- Falls ein Abzug nötig ist: elektronisch anmelden und grundsätzlich bis zum zehnten Tag nach Ablauf des Zahlungsmonats abführen, dann gegenüber dem Leistenden abrechnen.
Der Haftungsaspekt nüchtern: Wird der Abzug nicht oder zu niedrig abgeführt, kann der Leistungsempfänger haften. Eine vertrauenswürdige Freistellungsbescheinigung bei Zahlung ist deshalb kein Formalismus, sondern dein Schutz. Kopien und Prüfergebnisse solltest du grundsätzlich sechs Jahre aufbewahren.
Quellen: BZSt zu Bauleistungen | § 48a EStG
Vier typische Fälle aus dem Gründeralltag
Fall 1: Dachdecker- oder Ausbau-Startup. Ein gewerblicher Immobilienbesitzer beauftragt Sanierungsarbeiten. Worauf achten? Ohne gültige Freistellung ist die Bauabzugsteuer ein naheliegender Prüfpunkt. Nächster Schritt: Der Betrieb stellt die aktuelle Bescheinigung vor der Zahlungsfreigabe bereit, der Auftraggeber prüft sie über EIBE.
Fall 2: Solarbetrieb. Das Angebot umfasst Komponentenlieferung und Montage. Worauf achten? Positionen und baulicher Zusammenhang müssen sauber beschrieben sein. Aus dem Wort „Solar“ allein lässt sich die Einordnung nicht ableiten. Nächster Schritt: Angebot, Auftrag und Rechnung nachvollziehbar gliedern und bei Unklarheit vor der Abrechnung fachlich prüfen lassen.
Fall 3: Garten- und Landschaftsbau. Arbeiten an der Außenanlage eines Unternehmensgeländes. Worauf achten? Grünanlagen können als Bauwerke relevant sein, reine Pflegeleistungen sind dagegen anders zu beurteilen. Nächster Schritt: Leistungsbeschreibung konkret halten statt pauschal „Gartenarbeiten“ zu schreiben.
Fall 4: Vermieter oder kleines Unternehmen als Auftraggeber. Mehrere Renovierungsaufträge desselben Handwerksbetriebs verteilen sich über das Jahr. Worauf achten? Die Einzelrechnung sagt nichts aus. Nächster Schritt: Kalenderjahresvolumen überwachen und bei ausschließlich steuerfreier Vermietung die 15.000-Euro-Grenze prüfen.
Liquidität schützen und typische Fehler vermeiden
Rechnen wir es durch: Bei einer Bruttogegenleistung von 30.000 Euro sind 15 % ein Einbehalt von 4.500 Euro. Das ist zunächst ein Liquiditätseffekt und nicht automatisch eine zusätzliche endgültige Steuerbelastung, denn abgeführte Beträge werden auf die Steuerschulden des Werkunternehmers angerechnet. Trotzdem fehlt das Geld genau dann, wenn Material, Löhne, Fahrzeuge, Leasingraten oder Subunternehmer bezahlt werden müssen. Gerade in der Frühphase passt das vereinbarte Zahlungsziel dann nicht mehr zum tatsächlichen Mittelzufluss.
Diese fünf Fehler sehen wir am häufigsten:
- Zu spät beantragt: Antrag direkt nach der steuerlichen Erfassung vorbereiten.
- Ablaufdatum übersehen: Erinnerung mehrere Wochen vor Ablauf setzen, Folgebescheinigung bis zu sechs Monate vorher planen.
- Kopie ungeprüft abgeheftet: EIBE-Prüfung zum Zahlungszeitpunkt durchführen und dokumentieren.
- Bauabzugsteuer mit Umsatzsteuer oder Reverse Charge verwechselt: getrennte Prüfpunkte in Angebot, Rechnung und Buchhaltung anlegen.
- Leistung oder Jahresvolumen unklar: Leistungsbestandteile konkret beschreiben und Aufträge desselben Leistenden kalenderjährlich erfassen.
Bei Mischleistungen, unklarer Auftraggeberrolle oder größeren Beträgen gilt: Lass vor der Abrechnung oder Zahlung steuerlich beraten. Das kostet weniger als eine Haftungsdiskussion im Nachhinein.
Quellen: IHK Frankfurt am Main | § 48 EStG
Die 10-Minuten-Checkliste für den nächsten Auftrag
Für leistende Betriebe:
- Liegt eine aktuelle Freistellungsbescheinigung vor?
- Ist ihr konkretes Ablaufdatum im Kalender hinterlegt?
- Hat der Auftraggeber eine lesbare Kopie erhalten?
- Sind Angebot und Rechnung so beschrieben, dass Materiallieferung und Montage nachvollziehbar sind?
Für Auftraggeber:
- Handelt es sich voraussichtlich um eine relevante Bauleistung?
- Ist die 5.000-Euro- oder gegebenenfalls 15.000-Euro-Grenze im Kalenderjahr überschritten?
- Ist die Bescheinigung zum Zahlungszeitpunkt gültig und per EIBE geprüft?
- Falls kein Befreiungsgrund greift: Ist der Bauleistungen Steuerabzug korrekt eingeplant und angemeldet?
Häufige Fragen zur Freistellungsbescheinigung
Wer stellt die Freistellungsbescheinigung aus?
Das zuständige Finanzamt, bei inländischen Unternehmen regelmäßig das Betriebsstättenfinanzamt beziehungsweise das Finanzamt am Sitz der Geschäftsleitung. Das BZSt stellt sie nicht aus, sondern ermöglicht Auftraggebern über EIBE die elektronische Gültigkeitsabfrage.
Wie lange gilt eine Freistellungsbescheinigung?
Höchstens drei Jahre. Sie kann aber kürzer befristet oder auf einen einzelnen Auftrag begrenzt sein. Bei Neugründungen wird die Geltung häufig zunächst bis zur ersten Beurteilung des Abgabe- und Zahlungsverhaltens beschränkt.
Was passiert, wenn keine Bescheinigung vorliegt?
Dann ist zu prüfen, ob der Auftraggeber 15 % der Bruttogegenleistung einbehalten, elektronisch anmelden und grundsätzlich bis zum zehnten Tag nach Ablauf des Zahlungsmonats abführen muss. Die einbehaltenen Beträge werden auf die Steuerschulden des leistenden Unternehmens angerechnet.
Ist Bauabzugsteuer dasselbe wie Reverse Charge?
Nein. Reverse Charge nach § 13b UStG betrifft die Umsatzsteuer-Steuerschuldnerschaft, die Bauabzugsteuer nach § 48 EStG den Einbehalt auf die Gegenleistung. Beide Themen sind unabhängig voneinander zu prüfen.
Fazit
Die Freistellungsbescheinigung Bauleistungen ist eines der Dokumente, die man in der Gründungsphase leicht übersieht und danach schmerzhaft vermisst. Wer Antrag, Prüfung und Dokumentation vor der Zahlung organisiert, vermeidet unnötige Einbehalte, Haftungsrisiken und Cashflow-Lücken.
Pro-Tipp: Leg in deinem Buchhaltungs- oder Projekttool ein Pflichtfeld „Freistellungsbescheinigung geprüft am“ an, das vor jeder Zahlungsfreigabe ausgefüllt werden muss. So wird aus einer Erinnerung ein Prozess, der auch funktioniert, wenn das Team wächst oder jemand im Urlaub ist.
Maßgebliche Quellen: § 48 EStG | § 48a EStG | § 48b EStG | BZSt zu Bauleistungen | BZSt-Merkblatt | IHK Frankfurt am Main. Gesetzliche Vorgaben und Verwaltungsverfahren ändern sich; prüfe die Angaben vor einer Entscheidung auf Aktualität für 2026 und hol dir bei Zweifelsfällen steuerliche Beratung.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.