Inhalt dieses Artikels
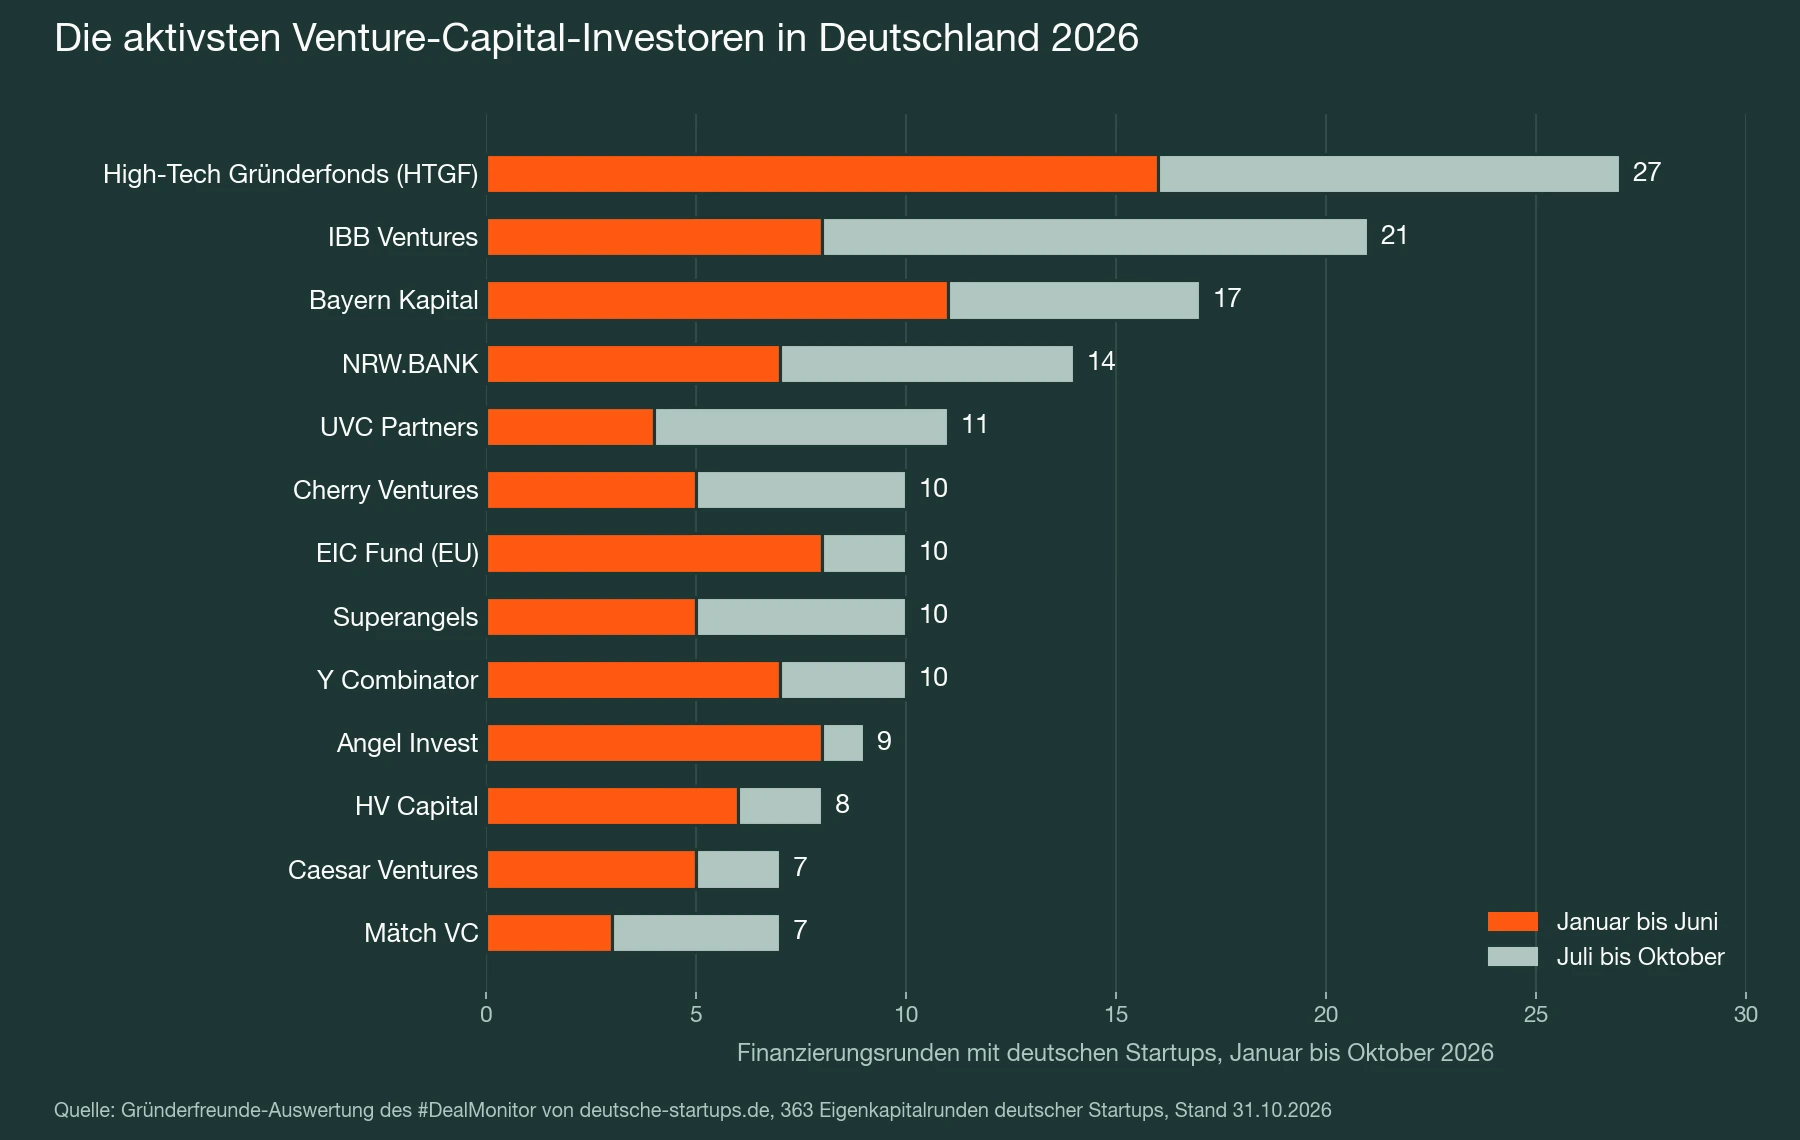
Der High-Tech Gründerfonds war 2026 an mehr Finanzierungsrunden deutscher Startups beteiligt als jeder andere Investor. Zwischen Januar und Ende Oktober zählen wir 27 Runden mit dem Bonner Seedfonds. Dahinter folgen IBB Ventures aus Berlin mit 21, Bayern Kapital mit 17 und die NRW.BANK mit 14 Runden. Alle vier investieren öffentliches Geld. Der aktivste private Investor ist UVC Partners aus Garching bei München mit elf Runden, dicht gefolgt von Cherry Ventures, Y Combinator und dem Münchner Angel-Fonds Superangels mit je zehn.
Für die Rangliste haben wir 363 Eigenkapitalrunden deutscher Startups ausgewertet, die zwischen dem 1. Januar und dem 31. Oktober 2026 bekannt wurden. Gezählt wurde, wie oft ein Investor in einer Runde mitgegangen ist, nicht wie viel Geld er gegeben hat. Für Gründerinnen und Gründer ist genau das die nützlichere Zahl: Wer oft investiert, liest viele Pitch Decks, entscheidet regelmäßig und ist ansprechbar.
Neue Serie „Geld und Finanzierung“: Einzelne Finanzierungsmeldungen bringen dir für die eigene Runde wenig. Mit dieser Serie werten wir deshalb Daten aus und zeigen, was sich daraus lernen lässt. Wer investiert gerade wirklich, in welcher Phase und in welcher Größenordnung? Den Auftakt macht die Rangliste der aktivsten Venture-Capital-Investoren. Wie sich der Markt insgesamt entwickelt, steht in unserer Analyse zum VC-Markt Deutschland 2026 und dem Funding-Rebound.
Die Rangliste: die aktivsten VC-Investoren in Deutschland 2026
Die Tabelle zeigt alle 20 Investoren, die bis Ende Oktober an mindestens sechs Runden mit deutschen Startups beteiligt waren. Die Spalte zur Rundengröße nennt den Median aller Runden mit genannter Summe, an denen der Investor beteiligt war. Sie zeigt, in welcher Liga ein Geldgeber typischerweise spielt.
| Rang | Investor | Sitz | Runden Jan. bis Okt. | davon Juli bis Okt. | Mittlere Rundengröße | Beispiele 2026 |
|---|---|---|---|---|---|---|
| 1 | High-Tech Gründerfonds (HTGF) | Bonn | 27 | 11 | 4,0 Mio. | Arcos, Kontext, Finches, Rabot Energy |
| 2 | IBB Ventures | Berlin | 21 | 13 | 2,6 Mio. | Amara, OYL Foods, xHeron, MyoPax |
| 3 | Bayern Kapital | Landshut | 17 | 6 | 4,0 Mio. | HyImpulse, Arcos, Finches, Elevatry |
| 4 | NRW.BANK | Düsseldorf | 14 | 7 | 5,3 Mio. | Phagestack, syte, Nunos, Cellbox |
| 5 | UVC Partners | Garching bei München | 11 | 7 | 15,0 Mio. | INLEAP Photonics, Atira, Reverion, Kuro Technology |
| 6 | Cherry Ventures | Berlin | 10 | 5 | 35,0 Mio. | telli, Moss, Integral, RobCo |
| 6 | EIC Fund | Luxemburg (EU) | 10 | 2 | 33,5 Mio. | LiveEO, Focused Energy, Proxima Fusion, Reverion |
| 6 | Superangels | München | 10 | 5 | 1,3 Mio. | valuemize, sci2sci, Ahron, Placed |
| 6 | Y Combinator | USA | 10 | 3 | 8,8 Mio. | Taktile, Finto, telli, Zeit AI |
| 10 | Angel Invest | Berlin | 9 | 1 | 3,0 Mio. | INXM, Qorelo, Zelara, Placed |
| 11 | HV Capital | München | 8 | 2 | 40,0 Mio. | Isar Aerospace, Finn, Flip, Rabot Energy |
| 12 | Caesar Ventures | Berlin | 7 | 2 | 3,6 Mio. | Freshflow, Qorelo, Celsio, Amara |
| 12 | Mätch VC | Stuttgart | 7 | 4 | 10,0 Mio. | Sophia, kausable, Lily, MuRay |
| 14 | BMH Beteiligungs-Managementgesellschaft Hessen | Wiesbaden | 6 | 3 | 14,7 Mio. | Focused Energy, Lissi, retoflow, StrollMe |
| 14 | First Momentum Ventures | Karlsruhe | 6 | 3 | 11,1 Mio. | encosa, Quantum Diamonds, Turn2x, MuRay |
| 14 | Heliad | Frankfurt am Main | 6 | 3 | 9,5 Mio. | bayshore, Project Q, sci2sci, Limetax |
| 14 | Redstone | Berlin | 6 | 1 | 3,8 Mio. | encosa, INXM, Nomerra, Elvio Robotics |
| 14 | Robin Capital | Berlin | 6 | 3 | 3,5 Mio. | Almetra, sci2sci, Arcos, Evasive Robotics |
| 14 | Technologiegründerfonds Sachsen (TGFS) | Leipzig | 6 | 1 | 4,1 Mio. | Peeriot, Primogene, Fusion Bionic, MAIA |
| 14 | Vanagon Ventures | München | 6 | 4 | 2,0 Mio. | Tentris, Finches, RhymeQ, Evasive Robotics |
Knapp dahinter liegen mit je fünf Runden b2venture, Creandum, Earlybird, General Catalyst, Lakestar, Lightspeed, NAP, Project A, redalpine, Ventech, Nvidia, die Angel-Netzwerke better ventures und Companisto, der DeepTech & Climate Fonds und die Bundesagentur für Sprunginnovationen SPRIND. Die Abstände im Mittelfeld sind klein. Ein einzelner Deal mehr oder weniger verschiebt hier mehrere Plätze, an der Spitze dagegen nicht.
So haben wir gezählt
Grundlage sind alle Ausgaben des #DealMonitor von deutsche-startups.de aus den Monaten Januar bis Oktober 2026. Der DealMonitor sammelt werktäglich die wichtigsten Investments im deutschsprachigen Raum und nennt zu jeder Runde die beteiligten Geldgeber; seit dem 22. September erscheint er als Abschnitt im täglichen #StartupTicker. Daraus haben wir 511 Meldungen gelesen. Übernahmen und die Deals aus der Fernsehsendung „Die Höhle der Löwen“ zählen nicht mit, ebenso Startups aus Österreich, der Schweiz und anderen Ländern. Reine Kredite und Kreditlinien zählen ebenfalls nicht, Runden aus Eigen- und Fremdkapital schon. Doppelt gemeldete Runden haben wir einmal gezählt. Meldet der DealMonitor eine Beteiligung an mehreren Startups zugleich, zählt jedes Startup als eigene Runde, etwa bei Nvidia im Oktober mit vier Runden. Übrig blieben 363 Eigenkapitalrunden deutscher Startups.
Als Deal zählt jede Runde, in der ein Investor namentlich als Geldgeber genannt ist, ob als Lead, als neuer Investor oder als Bestandsinvestor, der erneut mitgeht. Fonds derselben Förderbank haben wir zusammengefasst, etwa NRW.BANK mit NRW.Venture und NRW.SeedCap. Die mittlere Rundengröße ist der Median der Runden mit genannter Summe; Dollar- und Frankenbeträge gehen dabei zum Nennwert ein.
Eine Rangliste aus Pressemeldungen hat eine natürliche Grenze: Sie zeigt, was öffentlich wird. Kleine Angel-Runden und Runden, bei denen die Investoren ungenannt bleiben, fehlen. Deshalb haben wir unsere Zählung für das erste Halbjahr gegen eine zweite, unabhängige Quelle gelegt, die Auswertung von Dealroom zu den aktivsten Venture-Investoren in Deutschland im ersten Halbjahr 2026. Dealroom erfasst für Januar bis Juni 287 deutsche Venture-Runden mit 690 Investoren.
| Investor | Unsere Zählung, Jan. bis Juni | Dealroom, Jan. bis Juni |
|---|---|---|
| High-Tech Gründerfonds | 16 | 23 |
| Bayern Kapital | 11 | 15 |
| Y Combinator | 7 | 10 |
| Angel Invest | 8 | 10 |
| NRW.BANK | 7 | 7 |
| IBB Ventures | 8 | 6 |
| Cherry Ventures | 5 | 5 |
| HV Capital | 6 | 5 |
Die absoluten Zahlen weichen ab, weil beide Quellen unterschiedlich viele Runden erfassen. Die beiden ersten Plätze sind aber dieselben: der High-Tech Gründerfonds vor Bayern Kapital. Dahinter folgen in beiden Quellen Y Combinator, Angel Invest, die NRW.BANK und IBB Ventures, nur in anderer Reihenfolge. Das macht die Spitze der Rangliste belastbar.
Fünf Learnings aus der Rangliste
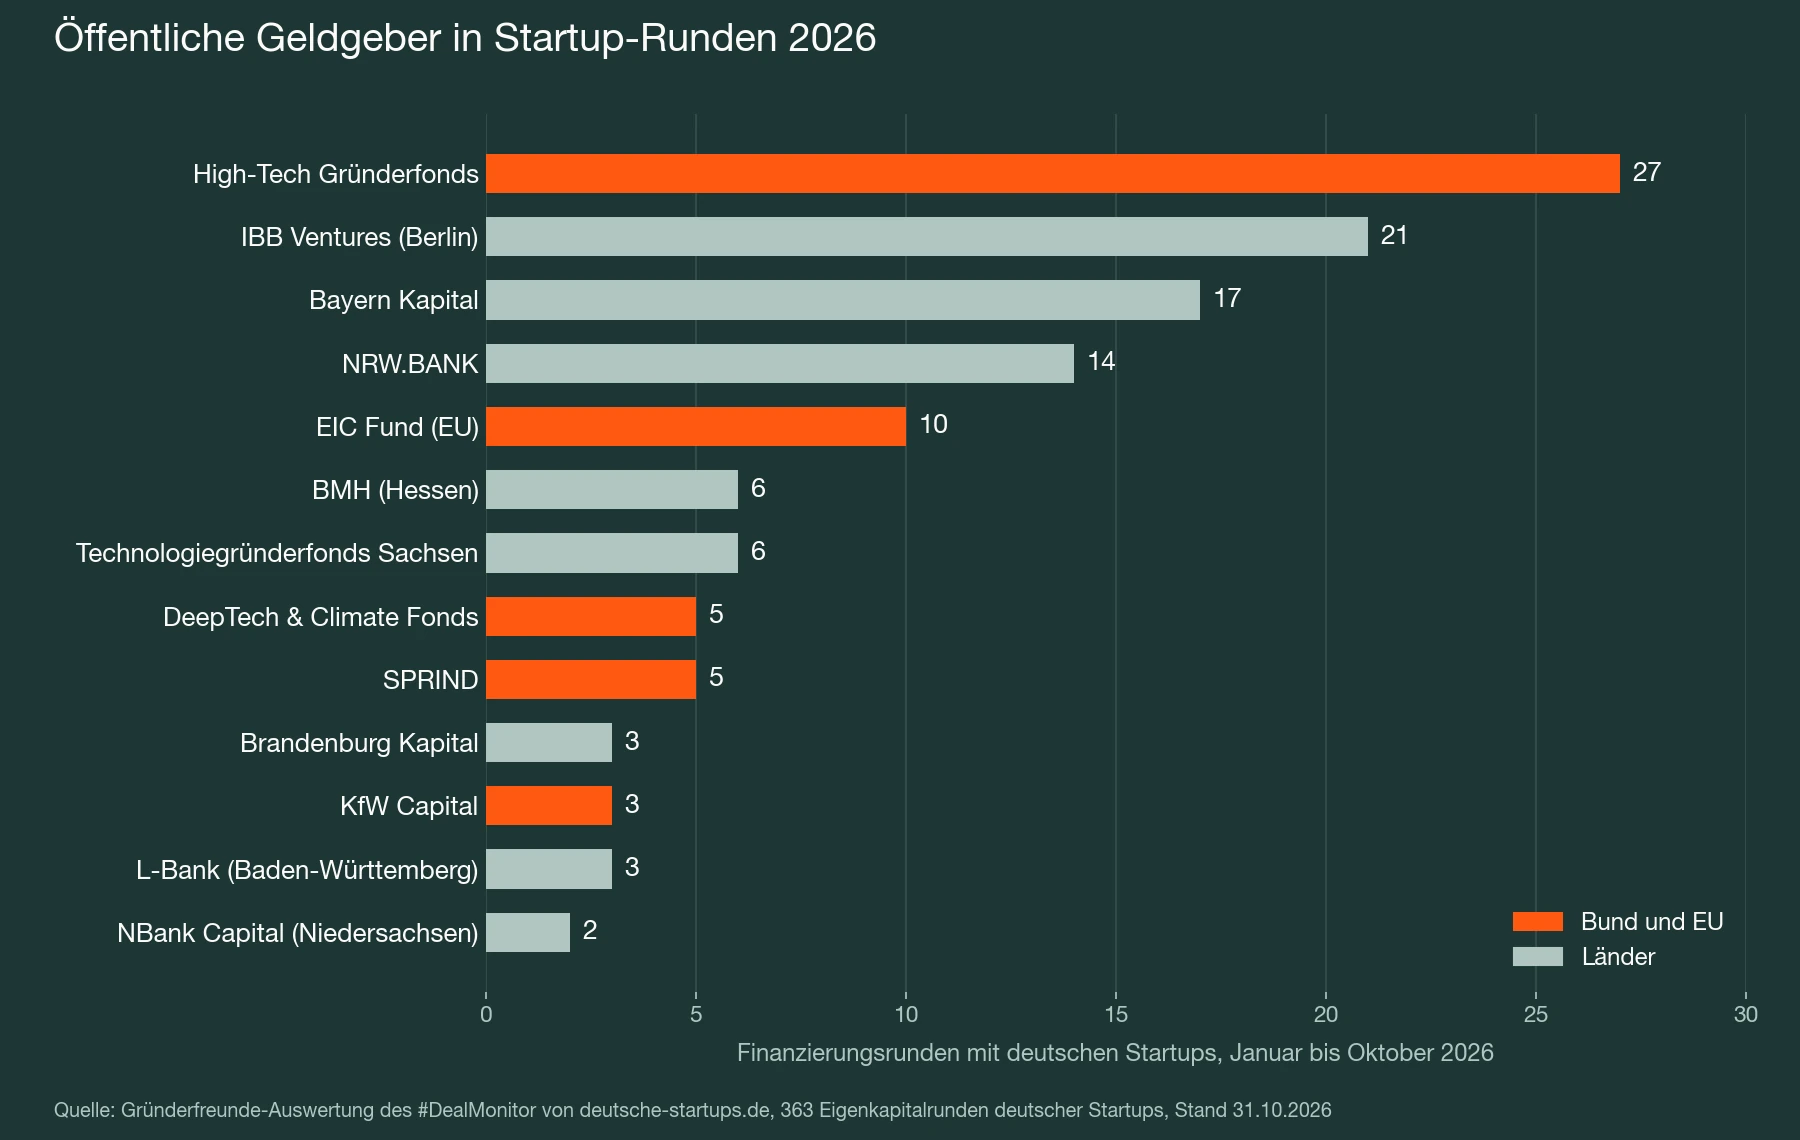
1. Die erste Million kommt oft vom Staat. In 103 der 363 Runden, also in mehr als jeder vierten, saß mindestens ein öffentlicher Geldgeber mit am Tisch: der High-Tech Gründerfonds, eine Landesförderbank, der EIC Fund der EU oder SPRIND. Wer früh Geld sucht, kommt an diesen Adressen kaum vorbei. Das war schon vor zwei Jahren so: Im vierten Quartal 2024 führten laut den Handelsregisterdaten von startupdetector ebenfalls der High-Tech Gründerfonds, Bayern Kapital und IBB Ventures die Liste an.
2. Landesgeld folgt dem Standort. IBB Ventures investiert in Berlin, Bayern Kapital in Bayern, die NRW.BANK in Nordrhein-Westfalen, der Technologiegründerfonds Sachsen in Sachsen. Für dich heißt das: Dein Firmensitz entscheidet mit, welche öffentlichen Co-Investoren infrage kommen. Ein Umzug nur für die Förderung lohnt selten, aber wer ohnehin in einem dieser Länder gründet, sollte den Landesfonds früh im Gespräch haben.
3. Y Combinator ist der aktivste Investor aus den USA. Zehn deutsche Startups hatten den Accelerator aus dem Silicon Valley 2026 in ihrer Runde, darunter Taktile, telli und Zeit AI. Die Teams sitzen in Berlin und München, das Programm in San Francisco. Für deutsche Gründerinnen und Gründer, die den US-Markt ohnehin im Blick haben, ist das ein realistischer Weg zu Kapital und Netzwerk.
4. Seit Juli haben sich die Gewichte verschoben. IBB Ventures war von Juli bis Oktober an 13 Runden beteiligt, gut anderthalbmal so viele wie im gesamten ersten Halbjahr. UVC Partners kam seit Juli auf sieben Runden nach vier im ersten Halbjahr. Angel Invest dagegen taucht nach acht Runden im ersten Halbjahr seither nur noch einmal auf, und der EIC Fund kam nur noch auf zwei Runden. Aktivität ist also keine feste Eigenschaft eines Fonds. Sie hängt an Fondszyklen, an frischem Kapital und an den Schwerpunkten des Teams.
5. Große Runden haben lange Investorenlisten. Bei Proxima Fusion aus München, die im Juli 411 Millionen Euro einsammelte, standen 21 Geldgeber auf der Liste, darunter KfW Capital, SPRIND, Bayern Kapital und der EIC Fund neben Cherry Ventures, UVC Partners und Google. Vier der 20 Investoren aus unserer Tabelle stecken allein in diesem einen Deal. Wer die Rangliste liest, sollte also im Hinterkopf behalten: Ein Teil der Aktivität großer Fonds sind Anschlussrunden im eigenen Portfolio.
Wer in welcher Phase mitgeht
Die Zahl der Deals sagt noch nicht, ob ein Investor zu deiner Runde passt. Dafür hilft der Blick auf die typische Rundengröße. Sie trennt die Investoren der Grafik in drei klar unterscheidbare Gruppen.
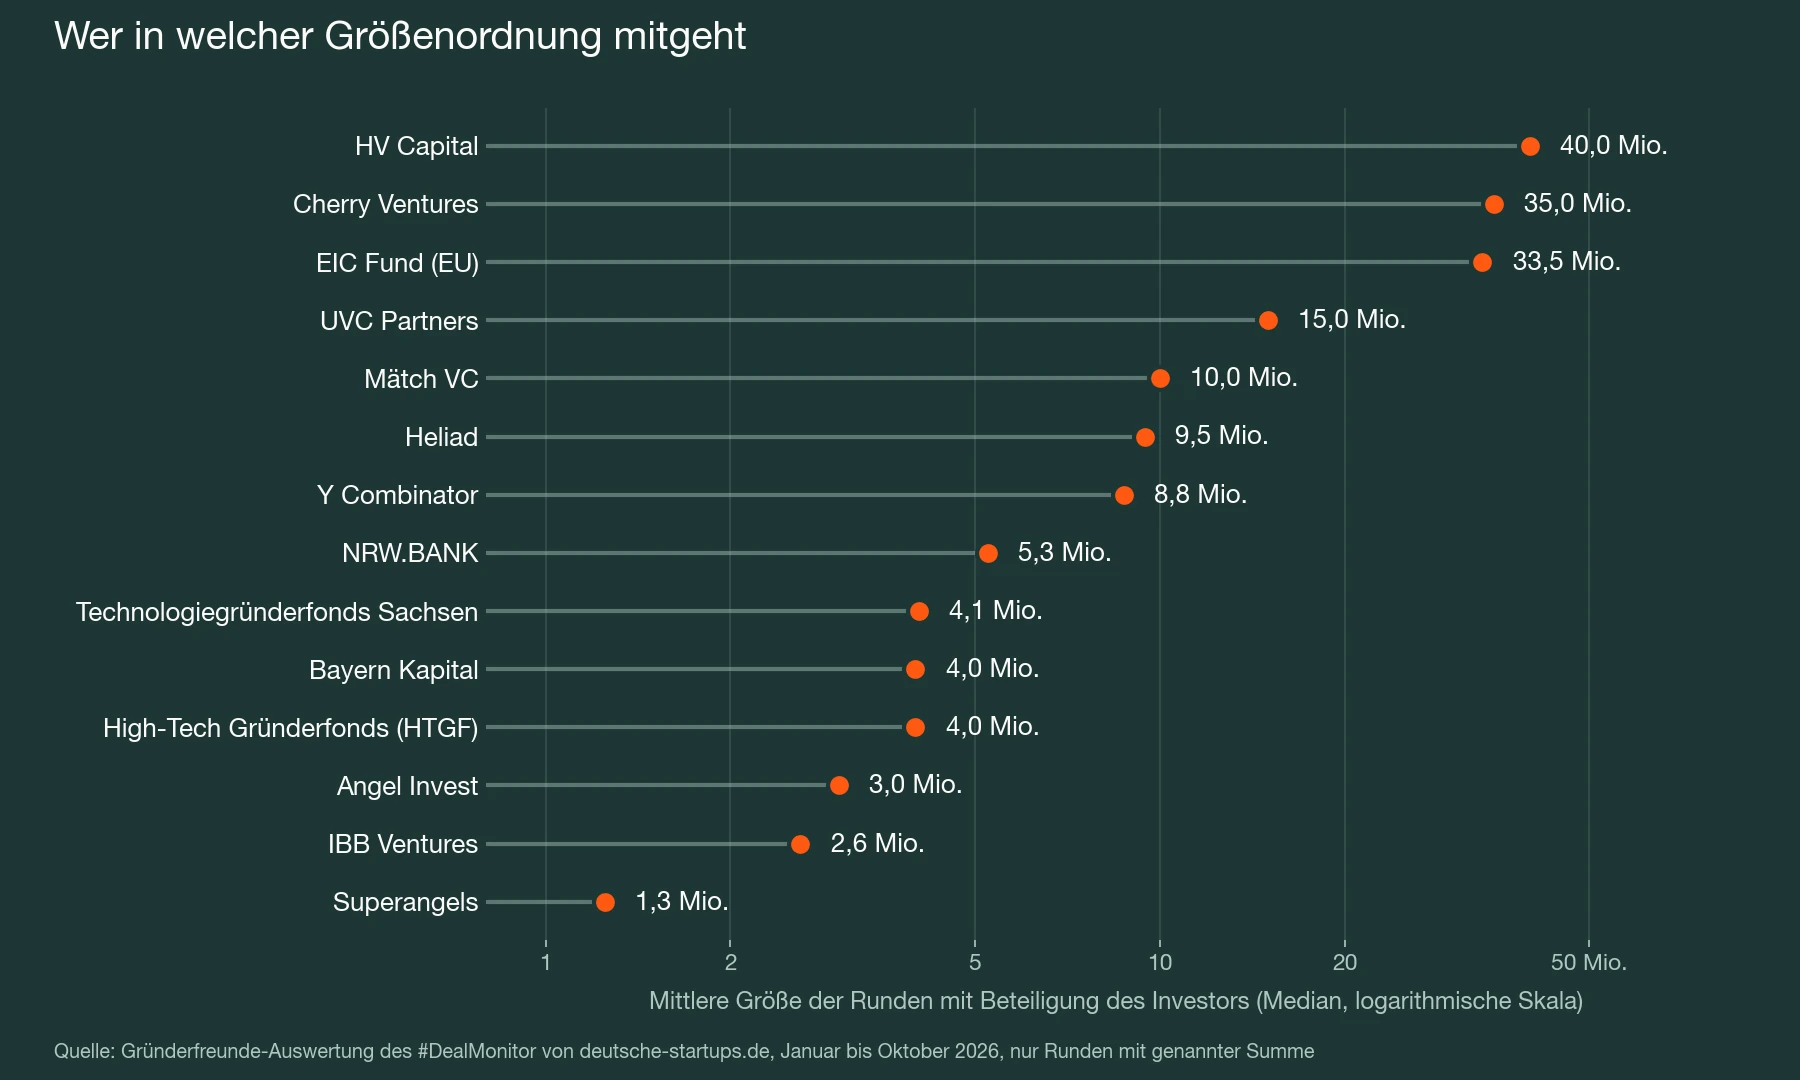
Pre-Seed und Seed bis etwa fünf Millionen Euro: Hier spielen Superangels, IBB Ventures, Angel Invest, der High-Tech Gründerfonds, Bayern Kapital und der Technologiegründerfonds Sachsen. Ihre typischen Runden liegen zwischen 1,3 und 4,1 Millionen Euro. Diese Investoren steigen oft als erste professionelle Geldgeber ein, häufig gemeinsam mit Business Angels. Wer in dieser Phase ist, findet in unserem Ratgeber zum INVEST-Zuschuss und dem Weg zur Angel-Runde einen guten Einstieg.
Späte Seed- und frühe Series-A-Runden zwischen fünf und 15 Millionen Euro: Die NRW.BANK, Y Combinator, Heliad und Mätch VC liegen in diesem Bereich, UVC Partners mit 15 Millionen Euro an seinem oberen Rand. Hier wird aus einem Prototyp ein Geschäft, und die Investoren erwarten erste Umsätze oder belastbare Pilotkunden. Welche Kennzahlen in welcher Phase zählen, beschreibt unser Überblick über die Finanzierungsphasen eines Startups.
Series A und später ab 15 Millionen Euro: Cherry Ventures, HV Capital und der EIC Fund gehen typischerweise in Runden zwischen 33 und 40 Millionen Euro mit. Cherry ist dabei ein Sonderfall: Der Berliner Fonds investiert auch früh, taucht 2026 aber vor allem in großen Runden auf, etwa bei Proxima Fusion oder im Oktober bei RobCo, das mit der Runde zum Unicorn wurde. Bei Integral, Moss und Synera ging Cherry als Altinvestor erneut mit. In dieser Liga wird die Bewertung zum zentralen Verhandlungspunkt; die gängigen Verfahren erklärt unser Ratgeber zur Startup-Bewertung.
Was das für deine Investorenansprache heißt
Die Rangliste ist keine Einkaufsliste. Sie hilft dir aber, die eigene Liste klüger zu sortieren.
Beginne mit den Investoren, deren typische Rundengröße zu deinem Bedarf passt. Wer 1,5 Millionen Euro für die erste Runde sucht, verschwendet bei einem Fonds, der im Median bei 30 Millionen mitgeht, beiden Seiten Zeit. Umgekehrt ist ein Seedfonds selten der richtige Lead für eine Series A, wohl aber ein wertvoller Bestandsinvestor, der mitzieht.
Kombiniere private und öffentliche Geldgeber. In vielen Runden der Rangliste sitzen private Fonds und öffentliche Co-Investoren wie HTGF, IBB oder Bayern Kapital gemeinsam am Tisch. Das zeigt etwa die Runde von Arcos aus München im September: High-Tech Gründerfonds und Bayern Kapital gemeinsam mit Pact, Haufe Group Ventures, Robin Capital und Business Angels. Bei Landesfonds lohnt die Frage, ob dein Sitz die Voraussetzung erfüllt, bevor du einen Termin anfragst.
Prüfe die Aktivität der letzten Monate, nicht des letzten Jahres. Ein Fonds, der im Frühjahr viel investiert hat und seitdem schweigt, ist womöglich am Ende seines Investitionszeitraums. Ein Blick in aktuelle Deal-Meldungen kostet zehn Minuten und spart Wochen.
Bereite den ersten Kontakt so vor, dass er weitergeleitet werden kann. Aktive Fonds sehen Hunderte Anfragen. Ein klarer Elevator Pitch und eine Kennzahl, die Fortschritt belegt, entscheiden darüber, ob es ein zweites Gespräch gibt. Wenn Eigenkapital noch nicht passt, kann eine Brücke über ein Wandeldarlehen oder später über Venture Debt sinnvoller sein.
Überraschungen des Jahres
Bemerkenswert ist zuerst, wie stark der Staat inzwischen auch bei sehr großen Runden mitspielt. Beim Raketenbauer Isar Aerospace ging im Juni neben den Altinvestoren HV Capital, Lakestar und UVC Partners auch KfW Capital erneut mit; bei der Kernfusionsfirma Focused Energy aus Hessen waren SPRIND, der European Innovation Council und die hessische BMH an Bord. Mit dem Deutschlandfonds und Scale-up Direct dürfte dieser Trend weiter zunehmen.
Überraschend ist auch, wie wenig die großen US-Fonds in der Breite auftauchen. General Catalyst und Lightspeed kommen auf je fünf Runden, Bessemer auf vier. Sie investieren selten, dann aber groß: Bei Parloa, Helsing oder The Exploration Company ging es um dreistellige Millionenbeträge bis hin zu 1,8 Milliarden US-Dollar für Helsing. Für ein frühes Startup sind diese Häuser kaum die erste Adresse. Neu im Oktober: Der Chipkonzern Nvidia stieg auf einen Schlag bei vier deutschen Startups ein, bei Agile Robots, Avelios Medical, Mirelo AI und Reflex Aerospace. Mit der Runde von Neura Robotics im Juni kommt Nvidia 2026 auf fünf deutsche Runden.
Und schließlich: Kein Fonds kommt an die Häufigkeit der Business Angels heran. In 106 der 363 Runden werden sie ausdrücklich erwähnt, oft ohne Namen. Die Angel-Netzwerke better ventures und Companisto tauchen je fünfmal auf. Die aktivsten Business Angels, vom früheren Bundesfinanzminister bis zum Fußball-Weltmeister, nehmen wir uns im zweiten Teil dieser Serie vor.
Der Markt drumherum: mehr Geld, weniger Runden
Die Rangliste steht vor einem Markt, in dem das Volumen wächst, die Zahl der Deals aber nicht. Laut dem Startup-Barometer von EY für das erste Halbjahr 2026 erhielten deutsche Startups knapp 5,3 Milliarden Euro, 14 Prozent mehr als ein Jahr zuvor. Die Zahl der Finanzierungsrunden sank im selben Zeitraum um elf Prozent auf 354. Die 17 Runden über 50 Millionen Euro standen für 67 Prozent des gesamten Volumens.
Für frühe Startups ist das die wichtigere Nachricht. Wenn das Kapital sich auf wenige große Deals konzentriert, werden die Fonds umso wichtiger, die in der Breite investieren. Genau das sind die Spitzenreiter dieser Rangliste. Wie du deine Runde in diesem Umfeld vorbereitest, haben wir in unserem Ratgeber zur Startup-Finanzierung mit Wegen, Geldgebern und Know-how zusammengefasst.
Fazit
Die aktivsten VC-Investoren in Deutschland sind 2026 nicht die bekanntesten Namen aus dem Silicon Valley, sondern der High-Tech Gründerfonds, IBB Ventures, Bayern Kapital und die NRW.BANK. Für Gründerinnen und Gründer in der frühen Phase ist das eine gute Nachricht: Diese Häuser investieren regelmäßig, in überschaubaren Tickets und mit klaren Kriterien. Wer seine Investorenliste nach Phase, Standort und aktueller Aktivität sortiert, spart Zeit und erhöht die Trefferquote.
Häufige Fragen zu den aktivsten VC-Investoren in Deutschland
Welcher VC-Investor investiert 2026 am häufigsten in deutsche Startups?
Der High-Tech Gründerfonds aus Bonn. Er war von Januar bis Oktober 2026 an 27 Finanzierungsrunden deutscher Startups beteiligt, mehr als jeder andere Investor. Auch die Auswertung von Dealroom für das erste Halbjahr sieht ihn auf Platz eins.
Welche Investoren eignen sich für eine Pre-Seed- oder Seed-Runde?
Nach unserer Auswertung liegen die typischen Runden von Superangels, IBB Ventures, Angel Invest, dem High-Tech Gründerfonds, Bayern Kapital und dem Technologiegründerfonds Sachsen zwischen 1,3 und 4,1 Millionen Euro. Das sind die passenden Adressen für frühe Runden, oft gemeinsam mit Business Angels.
Investiert der Staat direkt in Startups?
Ja. Der High-Tech Gründerfonds, die Beteiligungsgesellschaften der Länder wie IBB Ventures, Bayern Kapital oder die NRW.BANK, der EIC Fund der EU und die Bundesagentur für Sprunginnovationen SPRIND beteiligen sich direkt. In 103 der 363 ausgewerteten Runden war mindestens einer dieser öffentlichen Geldgeber dabei.
Wie viele VC-Runden gab es 2026 in Deutschland?
Das hängt von der Quelle ab. EY zählt für das erste Halbjahr 2026 insgesamt 354 Finanzierungsrunden, Dealroom 287 Venture-Runden. In unserer Auswertung der öffentlich gemeldeten Deals kommen wir von Januar bis Oktober auf 363 Eigenkapitalrunden deutscher Startups.
Ist ein besonders aktiver Investor automatisch der richtige für mein Startup?
Nein. Entscheidend sind Phase, Rundengröße, Branche und bei Landesfonds der Firmensitz. Ein aktiver Fonds ist aber eher ansprechbar und entscheidet schneller, weil er regelmäßig Deals prüft. Die Rangliste ist deshalb ein guter Ausgangspunkt für die eigene Investorenliste.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Die Rangliste beruht auf einer eigenen Auswertung aller Ausgaben des #DealMonitor von deutsche-startups.de aus dem Zeitraum 1. Januar bis 31. Oktober 2026 und wurde gegen die Halbjahresauswertung von Dealroom abgeglichen. Das Beitragsbild ist ein Symbolbild und wurde mit KI erzeugt.