Inhalt dieses Artikels
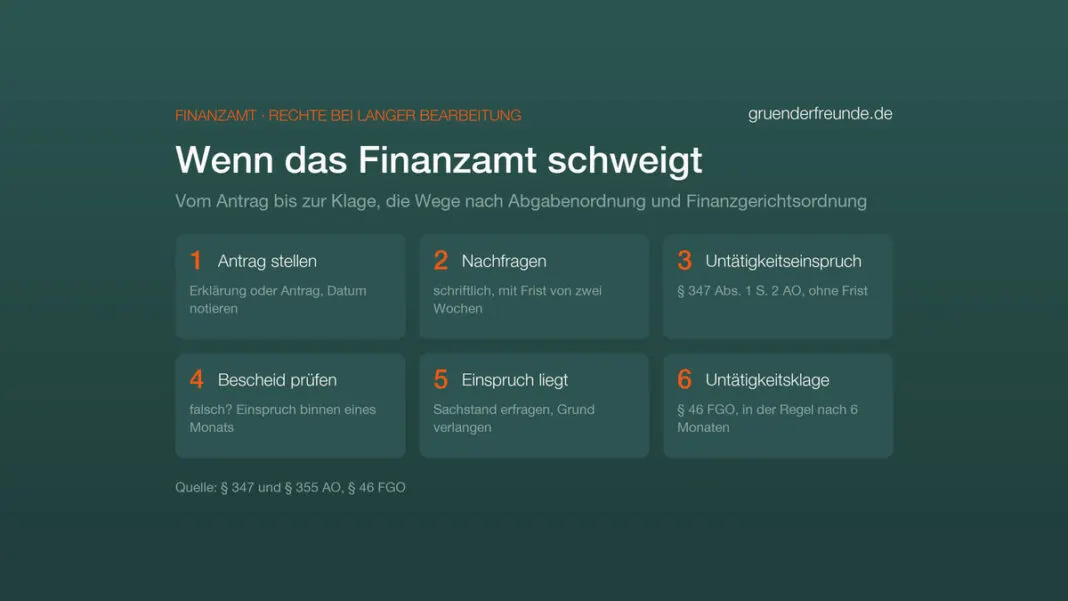
Entscheidet das Finanzamt über deine Steuererklärung oder einen anderen Antrag nicht in angemessener Frist und nennt dir dafür keinen zureichenden Grund, kannst du Untätigkeitseinspruch einlegen. Die Grundlage ist § 347 Absatz 1 Satz 2 der Abgabenordnung. Der Einspruch wegen Untätigkeit ist an keine Frist gebunden, kostet nichts und braucht nur wenige Sätze; ein Muster steht weiter unten. Bleibt dagegen dein Einspruch gegen einen Bescheid liegen, führt der Weg zur Untätigkeitsklage beim Finanzgericht, in der Regel frühestens sechs Monate nach dem Einspruch.
Wie oft Steuerzahler diesen Weg gehen, ist schwer zu beziffern. Das Finanzministerium in Brandenburg führt Untätigkeitseinsprüche nicht gesondert, sie stecken in der allgemeinen Einspruchsstatistik. Gezählt werden aber die Untätigkeitsklagen: 36 im Jahr 2024 und 34 im Jahr 2025 gegen die 13 Finanzämter des Landes zusammen. Die Zahlen hat uns das Ministerium auf einen Antrag nach dem Akteneinsichts- und Informationszugangsgesetz herausgegeben. Was sie über die Einsprüche je Amt zeigen, steht in Einsprüche beim Finanzamt: Wo sie in Brandenburg am längsten liegen, und warum Berlin solche Zahlen zurückhält, in unserer Recherche zur Transparenz der Berliner Finanzämter.
Das Wichtigste in Kürze
- Rechtsgrundlage ist § 347 Absatz 1 Satz 2 AO, der Untätigkeitseinspruch ist unbefristet (§ 355 Absatz 2 AO).
- Kosten: 0 Euro, das Einspruchsverfahren beim Finanzamt ist gebührenfrei.
- Eine feste Bearbeitungsfrist nennt das Gesetz nicht, als Anhaltspunkt dienen die sechs Monate aus § 46 der Finanzgerichtsordnung.
- Zum Vergleich: Brandenburgs Finanzämter brauchten für die Einkommensteuer 2024 im Schnitt 47,6 Tage, Stand 31. Dezember 2025.
- Untätigkeitsklagen gegen Brandenburgs Finanzämter: 36 im Jahr 2024, 34 im Jahr 2025.
- 63,4 Prozent der 2025 in Brandenburg erledigten Einsprüche endeten mit Abhilfe durch das Finanzamt.
Was ist der Untätigkeitseinspruch nach § 347 AO?
Der Untätigkeitseinspruch ist ein Einspruch ohne Bescheid. Normalerweise richtet sich ein Einspruch gegen einen Verwaltungsakt, etwa gegen einen Steuerbescheid. § 347 Absatz 1 Satz 2 AO lässt ihn außerdem zu, wenn über einen Antrag auf Erlass eines Verwaltungsakts „ohne Mitteilung eines zureichenden Grundes binnen angemessener Frist sachlich nicht entschieden worden ist“. Auch der Anwendungserlass zur Abgabenordnung hält fest, dass das Einspruchsverfahren offensteht, wenn sich jemand gegen den Nichterlass eines Verwaltungsakts wendet.
Das Ziel ist schlicht: Das Finanzamt soll entscheiden. Wie es entscheidet, regelt der Untätigkeitseinspruch nicht. Er erhöht aber den Druck, denn über einen Einspruch muss das Finanzamt förmlich entscheiden, und bleibt er liegen, steht die Untätigkeitsklage offen. Die Behörde muss also den beantragten Bescheid erlassen, dir einen zureichenden Grund für die Verzögerung nennen oder über den Einspruch selbst entscheiden.
Wichtig ist die Abgrenzung. Der Untätigkeitseinspruch setzt einen Antrag voraus, und ein Einspruch ist kein solcher Antrag. Liegt also dein Einspruch gegen einen Steuerbescheid seit Monaten unbearbeitet, hilft kein zweiter Einspruch. Dann ist die Untätigkeitsklage beim Finanzgericht der richtige Rechtsbehelf, dazu weiter unten mehr.
Wann der Untätigkeitseinspruch beim Finanzamt möglich ist
Drei Voraussetzungen müssen zusammenkommen: Du hast einen Antrag gestellt, seitdem ist eine angemessene Frist vergangen, und das Finanzamt hat dir keinen zureichenden Grund für die Verzögerung mitgeteilt. Auch die abgegebene Steuererklärung gilt in der Praxis als ein solcher Antrag, denn mit ihr verlangst du einen Bescheid. Für Gründerinnen und Gründer sind vor allem diese Fälle typisch:
| Antrag | Grundlage | Warum es zählt |
|---|---|---|
| Einkommensteuererklärung mit erwarteter Steuererstattung | Abgabe der Erklärung, Festsetzung durch Bescheid | Die Erstattung fehlt in der Anlaufphase. |
| Umsatzsteuer-Voranmeldung mit Vorsteuerüberhang | § 168 Satz 2 AO, Zustimmung des Finanzamts | Ohne Zustimmung fließt kein Geld, typisch nach großen Anschaffungen. |
| Stundung einer Steuerschuld | § 222 AO | Bis zur Entscheidung bleibt die Steuer fällig, es drohen Säumniszuschläge. |
| Herabsetzung der Vorauszahlungen | § 37 Absatz 3 EStG | Vorauszahlungen nach einem guten Vorjahr drücken auf die Liquidität. |
| Änderung eines Bescheids unter Vorbehalt der Nachprüfung | § 164 Absatz 2 AO | Die ersten Bescheide nach der Gründung ergehen oft unter Vorbehalt. |
| Aussetzung der Vollziehung | § 361 AO | Hier gibt es einen schnelleren Weg: Entscheidet das Finanzamt nicht in angemessener Frist, ist der Antrag direkt beim Finanzgericht zulässig (§ 69 Absatz 3 und 4 FGO). |
Wer Erstattungen und Steuerzahlungen über ein eigenes Geschäftskonto laufen lässt, sieht früh, wenn Geld vom Finanzamt ausbleibt; die Anbieter stehen im Geschäftskonto-Vergleich. Wie die Stundung beantragt wird, steht in Stundung beim Finanzamt, und zur Aussetzung der Vollziehung gibt es einen eigenen Ratgeber.
Untätigkeitseinspruch: Wie lange darf sich das Finanzamt Zeit lassen?
Eine feste Bearbeitungszeit schreibt das Gesetz nicht vor. Angemessen ist, was der Fall braucht. Als Anhaltspunkt dient die Frist aus § 46 der Finanzgerichtsordnung: Eine Untätigkeitsklage ist dort in der Regel nicht vor Ablauf von sechs Monaten zulässig. Bei eiligen Anträgen kann die angemessene Frist kürzer sein, etwa wenn eine Umsatzsteuer-Erstattung über die Liquidität eines jungen Unternehmens entscheidet. Das sieht § 46 FGO selbst vor, wenn „wegen besonderer Umstände des Falles eine kürzere Frist geboten ist“.
Wie schnell Finanzämter im Schnitt sind, veröffentlichen einzelne Länder. In Brandenburg lag die durchschnittliche Bearbeitungszeit für alle Einkommensteuererklärungen 2024 zum Stichtag 31. Dezember 2025 bei 47,6 Tagen, für Arbeitnehmer bei 41,4 Tagen, so das Finanzministerium Brandenburg im Januar 2026. Ein Bescheid, der nach einem halben Jahr fehlt, liegt also weit über dem Landesschnitt.
Ein zureichender Grund liegt vor, wenn die Verzögerung in der Sache steckt: Unterlagen fehlen, Rückfragen des Finanzamts sind noch offen, eine Betriebsprüfung ist angekündigt, oder eine Rechtsfrage liegt beim Bundesfinanzhof. Den Grund muss das Finanzamt dir mitteilen. Ob allgemeine Arbeitsüberlastung reicht, entscheiden die Gerichte im Einzelfall.
Rechenbeispiel: die Fristen bei einer Einkommensteuererklärung 2025
Angenommen, du hast deine Einkommensteuererklärung 2025 am 15. Mai 2026 über ELSTER abgegeben und wartest seitdem auf deine Steuererstattung:
| Schritt | Zeitpunkt im Beispiel | Grundlage |
|---|---|---|
| Abgabe über ELSTER, Übermittlungsprotokoll speichern | 15. Mai 2026 | Antrag auf Festsetzung |
| Landesschnitt Brandenburg erreicht (47,6 Tage) | Anfang Juli 2026 | Bearbeitungszeit laut Finanzministerium |
| Schriftliche Sachstandsanfrage | Mitte September 2026 | freiwillig, aber hilfreich als Beleg |
| Sechs Monate ohne Bescheid und ohne mitgeteilten Grund: Untätigkeitseinspruch | ab Mitte November 2026 | § 347 Absatz 1 Satz 2 AO, Anhaltspunkt § 46 FGO |
| Bescheid geht am Freitag, 4. Dezember 2026, zur Post | gilt am 8. Dezember 2026 als bekannt gegeben | § 122 Absatz 2 Nummer 1 AO, vierter Tag |
| Einspruch, falls der Bescheid falsch ist | bis 8. Januar 2027 | § 355 Absatz 1 AO, ein Monat |
Untätigkeitseinspruch einlegen: Form, Adressat und ELSTER
Der Einspruch ist schriftlich oder elektronisch einzureichen oder zur Niederschrift beim Finanzamt zu erklären, so § 357 Absatz 1 AO. Es genügt, wenn erkennbar ist, wer ihn einlegt. Adressat ist das Finanzamt, bei dem du den Antrag gestellt hast (§ 357 Absatz 2 AO). Welches Amt für dich zuständig ist, erklärt unser Ratgeber zum zuständigen Finanzamt.
Am einfachsten geht es über Mein ELSTER mit dem Formular für einen Einspruch. Als Grund schreibst du, dass über deinen Antrag vom genannten Datum nicht entschieden wurde. Das ELSTER-Protokoll belegt später, wann der Einspruch eingegangen ist. Brief und Fax gehen ebenso, dann am besten mit Nachweis des Eingangs.
Ein Anruf ersetzt den Einspruch nicht. Am Telefon bekommst du oft eine schnelle Auskunft zum Stand, eine Verpflichtung zur Entscheidung entsteht daraus nicht. Eine lange Begründung braucht der Untätigkeitseinspruch nicht: Datum und Inhalt des Antrags, der Hinweis, dass bisher weder ein Bescheid noch ein Grund für die Verzögerung kam, und die Bitte um Entscheidung genügen. Ein Steuerberater kann den Einspruch für dich einlegen, nötig ist das nicht.
Untätigkeitseinspruch Muster: So formulierst du ihn
So kann ein Einspruch wegen Untätigkeit aussehen. Die Angaben in eckigen Klammern ersetzt du durch deine eigenen.
Finanzamt [Ort]
Steuernummer: [deine Steuernummer]Betreff: Einspruch wegen Untätigkeit nach § 347 Absatz 1 Satz 2 AO, [Einkommensteuer 2025 / Umsatzsteuer-Voranmeldung März 2026 / Antrag auf Stundung vom Datum]
Sehr geehrte Damen und Herren,
am [Datum] habe ich [meine Einkommensteuererklärung für 2025 über ELSTER übermittelt / die Stundung von Betrag Euro beantragt]. Bis heute habe ich weder einen Bescheid noch eine Mitteilung erhalten, aus welchem Grund über meinen Antrag noch nicht entschieden ist.
Hiermit lege ich Einspruch wegen Untätigkeit nach § 347 Absatz 1 Satz 2 der Abgabenordnung ein und bitte, über meinen Antrag bis zum [Datum, etwa vier Wochen später] zu entscheiden. Sollten Unterlagen fehlen, teilen Sie mir bitte mit, welche.
Mit freundlichen Grüßen
[Name]
Das Datum im Schreiben bindet das Finanzamt nicht. Es zeigt aber, wann du den nächsten Schritt gehst. Freundlich und sachlich bringt mehr als scharf, denn am anderen Ende sitzt jemand, der deinen Fall jetzt nach oben legen soll.
Was nach dem Untätigkeitseinspruch passiert
Das Finanzamt hat drei Möglichkeiten: Es erlässt den beantragten Bescheid, es nennt dir einen zureichenden Grund für die Verzögerung, oder es entscheidet über den Untätigkeitseinspruch selbst. Für dich heißt das:
- Der Bescheid kommt: Dann hat der Einspruch sein Ziel erreicht. Ist der Bescheid falsch, brauchst du einen neuen, regulären Einspruch, und dafür läuft die Frist von einem Monat ab Bekanntgabe. Wie das geht, steht in Einspruch gegen den Steuerbescheid: Frist, Form und Muster für Gründer.
- Das Finanzamt nennt einen Grund: Prüfe, ob er trägt. Fehlen Unterlagen, reichst du sie nach, dann liegt der nächste Schritt bei dir.
- Das Finanzamt weist den Einspruch zurück: Gegen die Einspruchsentscheidung kannst du innerhalb eines Monats beim Finanzgericht klagen (§ 47 FGO).
- Es passiert nichts: Auch der Untätigkeitseinspruch ist ein außergerichtlicher Rechtsbehelf. Bleibt er ohne Entscheidung, ist nach § 46 FGO die Untätigkeitsklage möglich.
Wie oft Untätigkeitseinsprüche zum Bescheid führen, lässt sich nicht beziffern, weil Brandenburg sie als gewöhnliche Einsprüche zählt. Für Einsprüche insgesamt gilt: 63,4 Prozent der 2025 erledigten endeten mit Abhilfe, das Finanzamt kam dem Einspruch also selbst nach, so die Rechtsbehelfsstatistik 2025.
Untätigkeitseinspruch oder Untätigkeitsklage: Wann das Finanzgericht hilft
Die Untätigkeitsklage ist der Weg, wenn ein Einspruch liegen bleibt, gleich ob er sich gegen einen Bescheid richtet oder selbst ein Untätigkeitseinspruch ist. Nach § 46 FGO ist die Klage dann ohne Abschluss des Einspruchsverfahrens zulässig, in der Regel aber nicht vor Ablauf von sechs Monaten seit dem Einspruch.
Das Gericht kann das Verfahren aussetzen und dem Finanzamt eine Frist setzen. Gibt das Amt in dieser Frist dem Einspruch statt oder erlässt es den beantragten Bescheid, ist der Rechtsstreit erledigt, und die Kosten trägt das Finanzamt (§ 138 Absatz 2 FGO). Anders als der Einspruch kostet die Klage Gerichtsgebühren; beim Finanzgericht gilt dafür ein Streitwert von mindestens 1.500 Euro (§ 52 Absatz 4 Gerichtskostengesetz). Vor dem Finanzgericht darfst du dich selbst vertreten, erst vor dem Bundesfinanzhof brauchst du einen Bevollmächtigten (§ 62 FGO).
Wie selten dieser Schritt ist, zeigen die Zahlen aus Brandenburg. Nach der Klagestatistik des Ministeriums gingen 2025 beim Finanzgericht 971 Klagen gegen die 13 Finanzämter ein; die Übersicht der Untätigkeitsklagen nennt für dasselbe Jahr 34. Über sechs Jahre waren es 186.

Zwischen den Ämtern sind die Unterschiede groß. In den Jahren 2024 und 2025 entfielen 21 Untätigkeitsklagen auf Oranienburg, 16 auf Luckenwalde und 12 auf Cottbus, während Calau, Eberswalde, Potsdam und Strausberg zusammen auf zwei kamen.

Wo Steuerzahler am längsten warten, lässt sich daraus nicht ablesen. Die Zahl zeigt aber, dass nur wenige den Weg bis zum Gericht gehen. Umso mehr lohnt der Untätigkeitseinspruch als erster, kostenloser Schritt.
Untätigkeitseinspruch, Dienstaufsichtsbeschwerde oder Anruf: Was wann hilft
| Weg | Wann | Frist | Kosten | Wirkung |
|---|---|---|---|---|
| Anruf oder Sachstandsanfrage | Bearbeitung dauert länger als erwartet | keine | keine | Auskunft, aber keine Pflicht zur Entscheidung |
| Untätigkeitseinspruch | Antrag ohne Entscheidung und ohne Grund | keine | keine | Finanzamt muss entscheiden oder den Einspruch bescheiden |
| Einspruch | Bescheid ist falsch | ein Monat | keine | Bescheid wird geprüft, Abhilfe möglich |
| Untätigkeitsklage | Einspruch ohne Entscheidung, in der Regel nach sechs Monaten | keine feste | Gerichtsgebühren | Gericht kann dem Finanzamt eine Frist setzen |
| Dienstaufsichtsbeschwerde | Verhalten von Beschäftigten | keine | keine | Prüfung durch die Amtsleitung, keine Änderung des Bescheids |
Untätigkeitseinspruch und Beschwerde schließen sich nicht aus. Wer beides nutzt, sollte sie trennen: den Einspruch zur Sache, die Beschwerde zum Verhalten. Wann sich eine Beschwerde lohnt und an wen sie geht, steht in Dienstaufsichtsbeschwerde gegen das Finanzamt. Grundlagen zum Umgang mit dem Amt, von der Anmeldung bis zu den Fristen, findest du in Finanzamt für Gründer.
Häufige Fragen zum Untätigkeitseinspruch
Wie formuliere ich einen Untätigkeitseinspruch?
Nenne Steuernummer, Datum und Inhalt deines Antrags, halte fest, dass bisher weder ein Bescheid noch ein Grund für die Verzögerung kam, und lege ausdrücklich Einspruch wegen Untätigkeit nach § 347 Absatz 1 Satz 2 AO ein. Eine Bitte um Entscheidung bis zu einem Datum macht den nächsten Schritt klar. Ein Muster steht oben im Beitrag.
Was ist der Untätigkeitseinspruch nach § 347 AO?
Ein Einspruch ohne Bescheid: Er ist zulässig, wenn das Finanzamt über deinen Antrag ohne Mitteilung eines zureichenden Grundes in angemessener Frist nicht entschieden hat. Er ist unbefristet und kostenlos.
Wie lange darf sich das Finanzamt Zeit lassen?
Eine feste Frist gibt es nicht. Als Anhaltspunkt gelten sechs Monate nach § 46 FGO, bei eiligen Anträgen weniger. In Brandenburg lag der Schnitt für die Einkommensteuer 2024 bei 47,6 Tagen.
Was kostet ein Untätigkeitseinspruch?
Nichts. Das Einspruchsverfahren ist gebührenfrei. Kosten entstehen erst, wenn du einen Steuerberater beauftragst oder später klagst.
Kann ich Untätigkeitseinspruch einlegen, wenn mein Einspruch nicht bearbeitet wird?
Nein. Gegen einen liegenden Einspruch ist die Untätigkeitsklage beim Finanzgericht der Weg, in der Regel frühestens sechs Monate nach dem Einspruch (§ 46 FGO).
Was passiert nach dem Untätigkeitseinspruch?
Das Finanzamt erlässt den Bescheid, nennt einen zureichenden Grund oder entscheidet über den Einspruch. Gegen einen falschen Bescheid läuft danach die normale Einspruchsfrist von einem Monat.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt. Alle Zahlen und Angaben haben wir gegen die verlinkten Gesetzestexte und Statistiken abgeglichen. Er ersetzt keine Steuer- oder Rechtsberatung. Stand: 11. November 2026, Zahlen aus Brandenburg Stand Ende 2025. Beitragsbild: Symbolbild, mit KI erzeugt.