Inhalt dieses Artikels
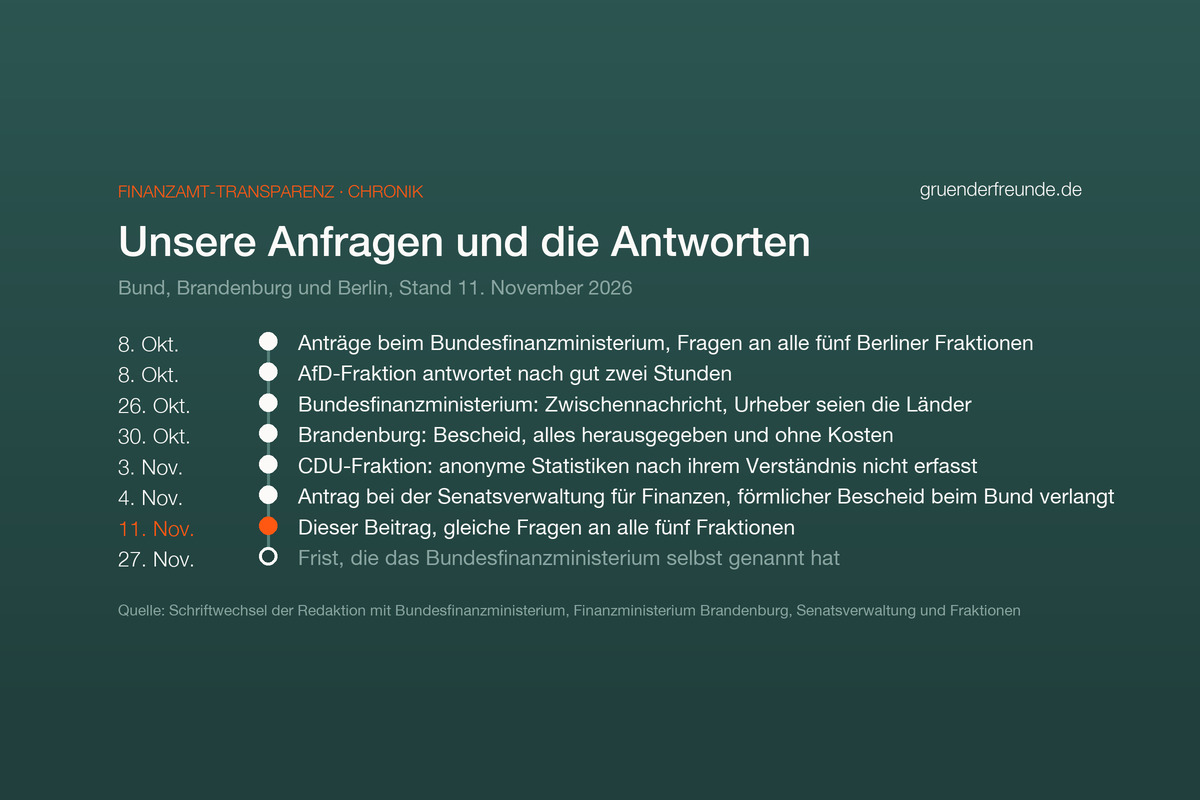
Heute ist der 11.11., und was wir hier zeigen, ist kein Karnevalsscherz: Berlin hält die Zahlen seiner Finanzämter per Gesetz zurück. Seit April 2026 nimmt § 9 Absatz 3 des Berliner Informationsfreiheitsgesetzes „Vorgänge der Steuerverwaltung“ vom Recht auf Auskunft aus, beschlossen mit den Stimmen von CDU und SPD. Brandenburg zeigt, dass es anders geht: Das Finanzministerium in Potsdam hat uns alles herausgegeben, was dort vorliegt, vollständig und ohne Kosten. Ende 2025 waren in den 13 Brandenburger Finanzämtern 359.286 Einsprüche offen, 160.603 davon in Bearbeitung. Das Bundesfinanzministerium verweist auf die Länder, die Senatsverwaltung für Finanzen in Berlin hat auf unseren Antrag vom 4. November noch nicht geantwortet. Von den fünf Fraktionen im Abgeordnetenhaus haben CDU und AfD geantwortet, SPD, Linke und Grüne nicht, unsere Frist endete am 9. November. Hier steht, was jeder Bescheid heißt und wie es weitergeht.
Finanzamt-Transparenz: Das Wichtigste in Kürze
- § 9 Absatz 3: Seit April 2026 schließt das Berliner Informationsfreiheitsgesetz „Vorgänge der Steuerverwaltung“ aus. Das Abgeordnetenhaus hat das am 26. März 2026 mit den Stimmen von CDU und SPD beschlossen.
- 3 Behörden, 1 Bescheid: Brandenburg hat unserem Antrag am 30. Oktober voll stattgegeben. Das Bundesfinanzministerium hat eine Zwischennachricht geschickt, die Berliner Senatsverwaltung für Finanzen noch nichts, Stand 11. November.
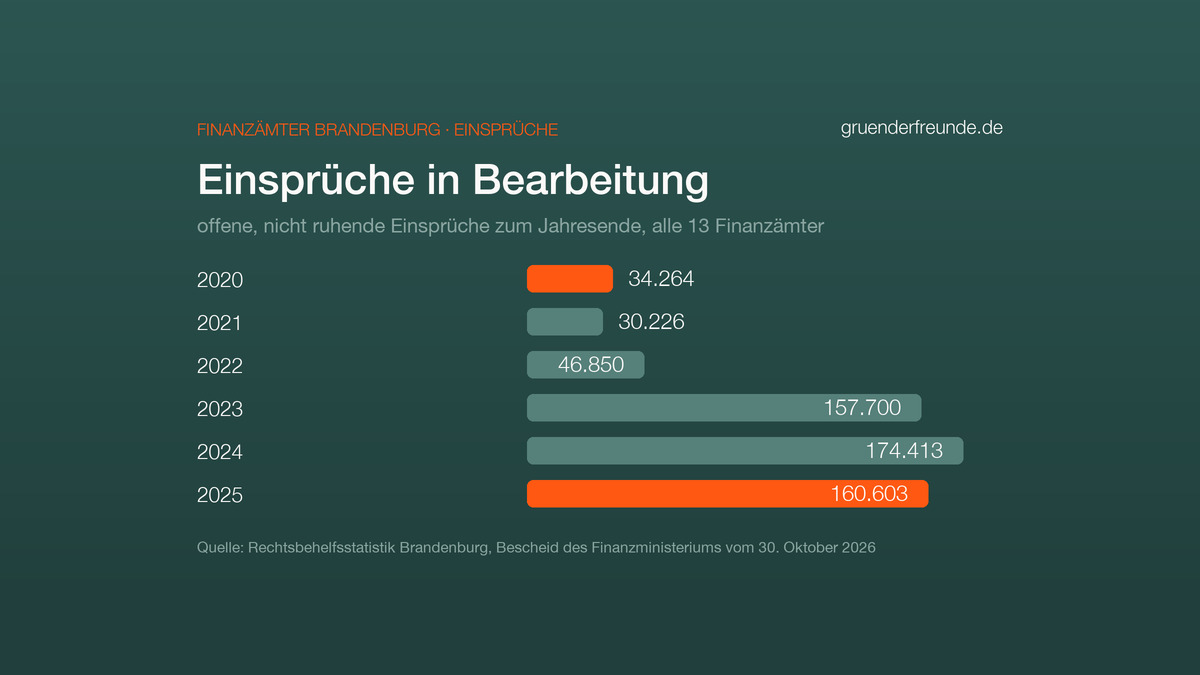
- 359.286 offene Einsprüche: So viele zählten die Brandenburger Finanzämter Ende 2025, 160.603 davon in Bearbeitung. Ende 2020 waren es 74.798 und 34.264.
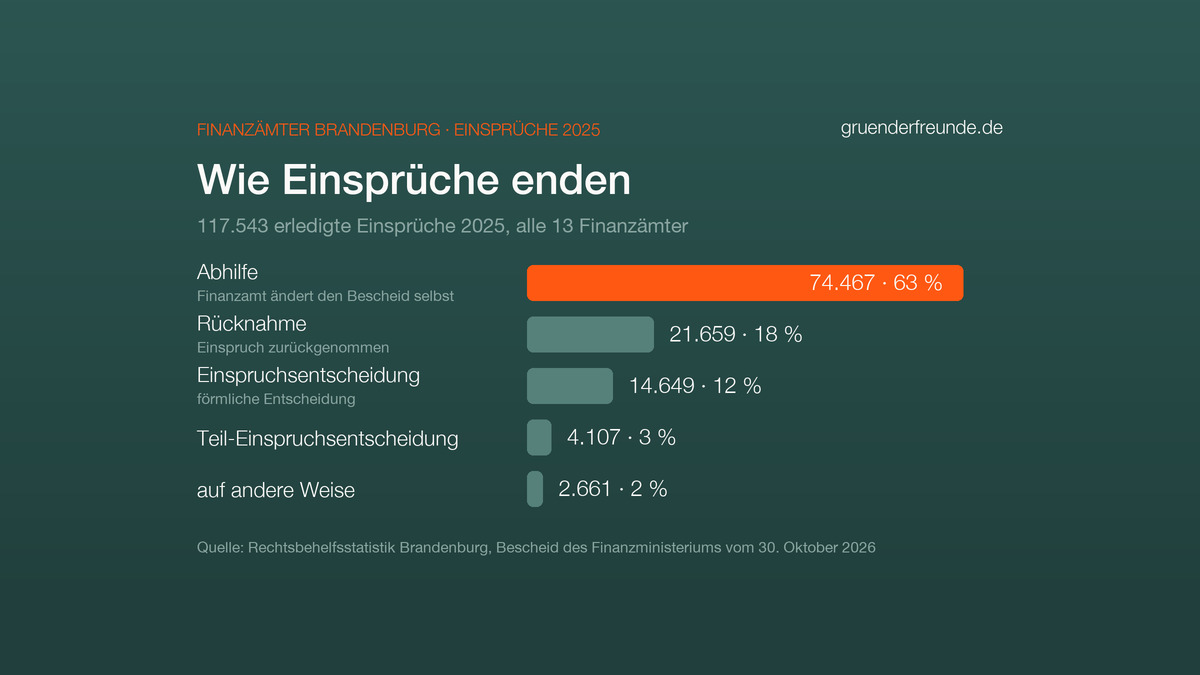
- Fast zwei von drei Einsprüchen enden in Brandenburg damit, dass das Finanzamt seinen Bescheid selbst ändert: 2025 waren es 74.467 von 117.543.
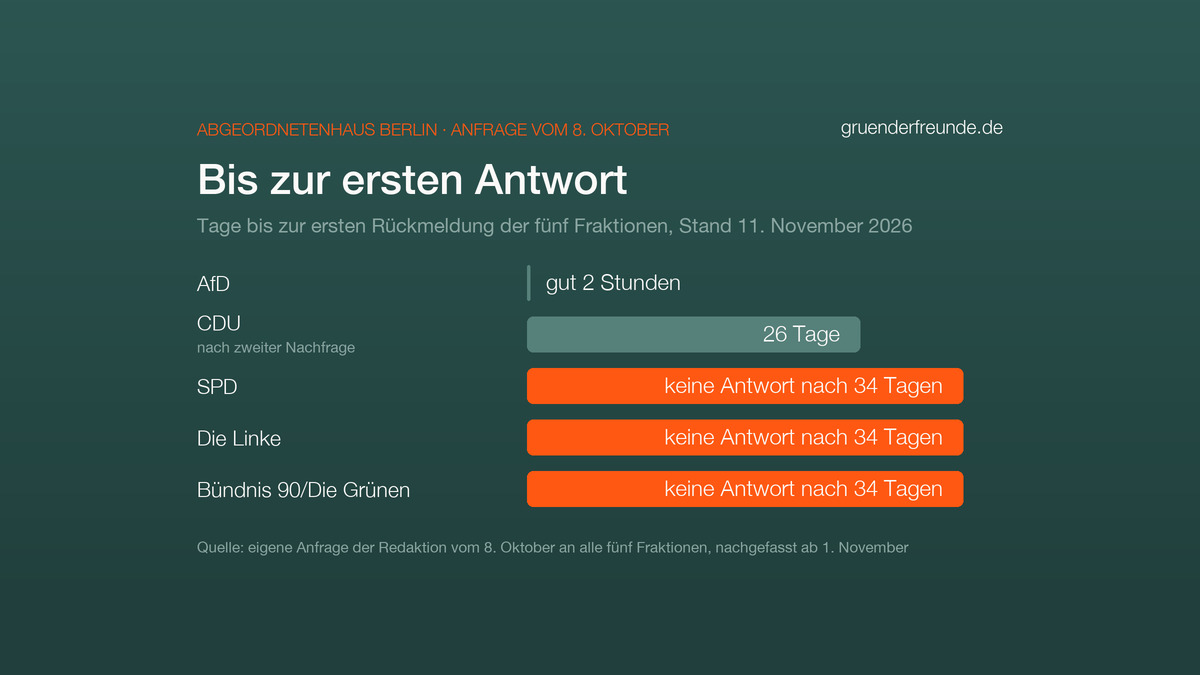
- 5 Fraktionen, 2 Antworten: CDU und AfD haben geantwortet, SPD, Linke und Grüne nicht. Die drei verhandeln seit dem 2. November über eine Koalition.
- 27. November: Bis dahin sollten wir laut Bundesfinanzministerium eine förmliche Entscheidung verlangen. Das haben wir am 4. November getan und am 11. November bekräftigt.
- 44,9 Tage: So lange dauerte die Einkommensteuer im Bundesschnitt von der Abgabe bis zum Bescheid, Stand Ende des vergangenen Jahres, nach Angaben der Brandenburger Landesregierung.
Was die Bescheide heißen: drei Behörden, drei Antworten
Vergleichbare Kennzahlen haben wir bei drei Stellen beantragt, jeweils mit der Gesellschaft hinter gruenderfreunde.de als Antragstellerin: beim Bundesfinanzministerium nach dem Informationsfreiheitsgesetz des Bundes, beim Finanzministerium Brandenburg nach dem Akteneinsichts- und Informationszugangsgesetz und bei der Senatsverwaltung für Finanzen in Berlin nach dem Berliner Informationsfreiheitsgesetz. Gefragt haben wir nach offenen und erledigten Einsprüchen, Klagen, Bearbeitungszeiten und Dienstaufsichtsbeschwerden für die Jahre 2020 bis 2025.
| Stelle | Antwort | Was das heißt |
|---|---|---|
| Finanzministerium Brandenburg | Bescheid vom 30. Oktober: voll stattgegeben, keine Kosten | Die Zahlen sind kein Geheimnis. Ein Land kann sie herausgeben, und das Ministerium sieht keine öffentlichen oder privaten Interessen, die dagegen sprechen. |
| Bundesministerium der Finanzen | Zwischennachricht vom 26. Oktober: Einiges liege nicht vor, über den Rest verfügten die Länder, für zwei Punkte gelte § 3 Nr. 1 Buchstabe d IFG | Entschieden ist noch nichts. Erst einen förmlichen Bescheid können wir mit Widerspruch und Klage überprüfen lassen, deshalb haben wir ihn am 4. November verlangt. |
| Senatsverwaltung für Finanzen Berlin | Antrag vom 4. November, noch keine Antwort | Berlin muss entscheiden, ob anonyme Statistiken unter den Ausschluss fallen. Die CDU-Fraktion, die das Gesetz mitbeschlossen hat, sagt: nein. |
Warum Bearbeitungszeiten beim Finanzamt für Gründer zählen
Für ein junges Unternehmen ist eine ausstehende Erstattung kein Verwaltungsdetail, sie fehlt in der Kasse. Anlass unserer Recherche ist ein Fall aus unserem Umfeld: Ein Unternehmer wartet seit Anfang 2025 auf eine Vorsteuer-Erstattung von rund 77.000 Euro. Wer in so einer Lage wissen will, ob das normal ist, braucht Vergleichszahlen.
Brandenburg zeigt, dass das geht: Die Landesregierung hat im März 2026 auf eine Kleine Anfrage hin die Bearbeitungszeiten je Finanzamt veröffentlicht (Drucksache 8/2504). Auch der Berliner Senat hat solche Zahlen schon genannt, 2019 für die Berliner Finanzämter und 2024 für das Finanzamt Schöneberg. Uns geht es um den aktuellen Stand und darum, ob er seit April 2026 noch herausgegeben werden muss. Wie Sie selbst gegen eine Entscheidung vorgehen, steht in unserem Ratgeber zum Einspruch gegen den Steuerbescheid.
Informationsfreiheitsgesetz Berlin: Was seit April 2026 gilt
Das Gesetz zur Förderung der Informationsfreiheit im Land Berlin, kurz Berliner Informationsfreiheitsgesetz oder IFG, gibt seit 1999 jedem Menschen ein Recht auf Akteneinsicht oder Aktenauskunft bei den Behörden des Landes, ohne dass er einen Grund nennen muss. Das Abgeordnetenhaus hat die Änderung am 26. März 2026 mit den Stimmen von CDU und SPD beschlossen, Grüne, Linke und AfD stimmten dagegen. Der Grünen-Abgeordnete Stefan Ziller nannte das Gesetz im Plenum einen „Blankoscheck für Intransparenz“. Seit dem 29. Oktober tagt ein neues Abgeordnetenhaus, und seit dem 2. November verhandeln Linke, Grüne und SPD über eine Koalition. Zusammen haben sie nach dem amtlichen Endergebnis 91 der 153 Sitze (Linke 45, Grüne 25, SPD 21), deshalb zählt gerade, was diese drei Fraktionen antworten. Im Gesetz- und Verordnungsblatt steht nun in § 9 Absatz 3: „Über Absatz 1 und 2 hinaus besteht das Recht auf Akteneinsicht oder Aktenauskunft nicht 1. für Vorgänge der Steuerverwaltung“. Die Begründung in Drucksache 19/2999 nennt das Steuergeheimnis, internes Kontrollmaterial, die Arbeitsfähigkeit der Steuerverwaltung und Daten Dritter in Steuerakten.
Der Berliner Sonderweg: Zahlen, die es gibt, aber nicht geben muss
Brisant ist der Ausschluss, weil die Zahlen existieren. Der Senat hat Bearbeitungszeiten selbst genannt, 2019 für alle Berliner Finanzämter und 2024 für das Finanzamt Schöneberg, jeweils auf Schriftliche Anfragen von Abgeordneten. Seit April brauchen Bürgerinnen, Bürger und Unternehmen dafür einen Abgeordneten, der für sie fragt. Ein eigener Anspruch auf Auskunft besteht nach dem Wortlaut des Gesetzes nicht mehr. Wer nebenan in Brandenburg gründet, bekommt die Zahlen für sein Finanzamt per Bescheid und ohne Gebühr.
Der Ausschluss der Steuerverwaltung kam nicht allein. Mit derselben Änderung des Berliner Informationsfreiheitsgesetzes hat die Koalition aus CDU und SPD auch Einrichtungen der kritischen Infrastruktur vom Auskunftsrecht ausgenommen, von Energie, Wasser und Gesundheit über Transport und Telekommunikation bis zum Finanz- und Versicherungswesen, wie netzpolitik.org berichtet hat. Deutliche Kritik kam von der Berliner Beauftragten für Datenschutz und Informationsfreiheit, Meike Kamp. Sie sah keinen Anlass für die Einschränkung des Informationszugangs: „Uns sind keine Fälle bekannt.“ Seit dem Sommer dokumentiert FragDenStaat erste Ablehnungen mit Verweis auf die neuen Ausnahmen und hat gegen eine davon Eilrechtsschutz beantragt.
Keiner der vier Gründe aus der Gesetzesbegründung passt auf eine Summe: Die Zahl offener Einsprüche je Finanzamt enthält keinen Steuerfall, kein Prüfmuster und keine Daten Dritter. Und sie liegt ohnehin vor, ein Teil davon sogar beim Bund. Das Bundesfinanzministerium schreibt uns, Urheber dieser Meldungen seien die Länder.
Ändern kann das die neue Mehrheit. Grüne und Linke haben im März gegen die Änderung gestimmt, die SPD dafür, und alle drei verhandeln jetzt über eine Koalition. Mit diesem Beitrag fragen wir alle fünf Fraktionen, ob die Rücknahme des Ausschlusses Teil dieser Verhandlungen ist, und tragen die Antworten mit Datum nach.
Diese Gründe knüpfen vor allem an Steuerakten an, und die Begründung spricht von „sämtliche[n] Stadien des Besteuerungsverfahrens“. Unsere Frage lautete deshalb: Gilt der Ausschluss auch für anonyme Summen, die keinen Steuerpflichtigen erkennen lassen?
Antworten der Berliner Fraktionen im Überblick
| Fraktion | Erste Rückmeldung | Inhalt |
|---|---|---|
| AfD | 8. Oktober, gut zwei Stunden nach der Anfrage | Weitergeleitet an den Wirtschaftsexperten der Fraktion, am 13. Oktober Zwischenstand: Schriftliche Anfrage an den Senat |
| CDU | 3. November, nach zweiter Nachfrage | Anonyme Statistiken nach ihrem Verständnis nicht erfasst, Kennzahlen brauchen eine fraktionsinterne Beratung; am 6. November: nichts hinzuzufügen, entscheiden müsse das Abgeordnetenhaus |
| SPD | bis 9. November keine | Noch keine Rückmeldung, angefragt am 8. Oktober und 1. November |
| Die Linke | bis 9. November keine | Noch keine Rückmeldung, angefragt am 8. Oktober und 1. November |
| Bündnis 90/Die Grünen | bis 9. November keine | Noch keine Rückmeldung, angefragt am 8. Oktober und 1. November |
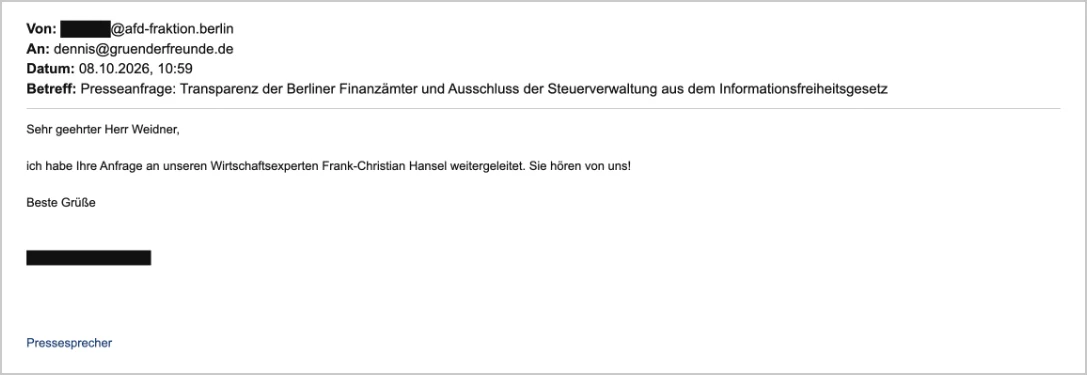
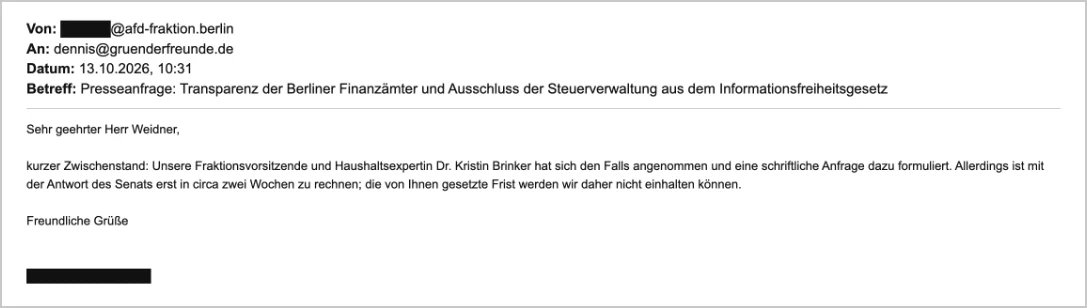
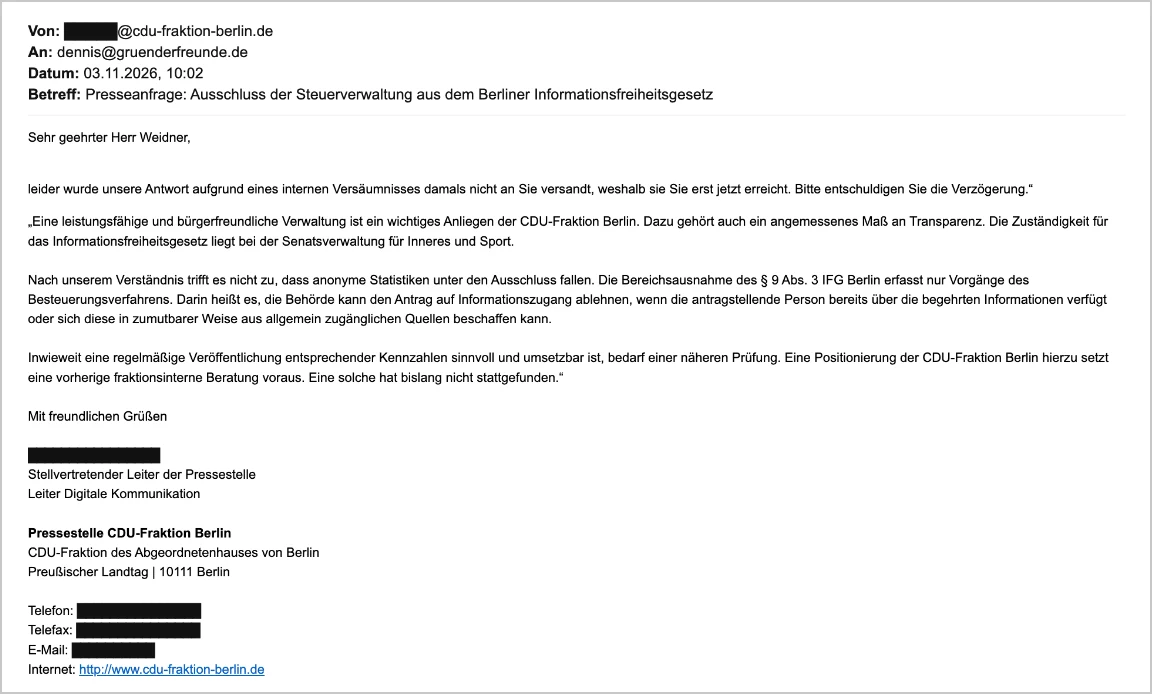
Die von uns erbetene Drucksachennummer und die Antwort des Senats liegen uns noch nicht vor, Stand 11. November, auch nach zwei weiteren Nachfragen am 1. und 4. November. Wir tragen sie nach, sobald sie vorliegen. Namen und Durchwahlen der Pressestellen haben wir geschwärzt.
CDU-Fraktion: Anonyme Statistiken fallen nach ihrem Verständnis nicht unter den Ausschluss
Die wichtigste Antwort kam zuletzt. „Nach unserem Verständnis trifft es nicht zu, dass anonyme Statistiken unter den Ausschluss fallen“, schreibt die Pressestelle der CDU-Fraktion, die Ausnahme erfasse nur Vorgänge des Besteuerungsverfahrens. Zu regelmäßig veröffentlichten Kennzahlen gebe es noch keine Position, dafür brauche es eine fraktionsinterne Beratung. Die verspätete Antwort erklärt sie mit einem internen Versäumnis.
Für Unternehmen ist das eine gute Nachricht, denn sie lässt sich prüfen. Im Gesetz steht zwar „Vorgänge der Steuerverwaltung“, die Begründung stützt aber die Lesart der CDU-Fraktion. Trägt sie, spricht viel dafür, dass die Senatsverwaltung für Finanzen Bearbeitungszeiten und Einspruchszahlen herausgeben muss, soweit sie vorliegen und kein anderer Ausschlussgrund greift. Entschieden ist das erst mit ihrem Bescheid. Genau das haben wir am 4. November dort beantragt, eine Antwort steht noch aus. Die CDU-Fraktion haben wir gebeten, ihre Lesart zu präzisieren und das Thema in der Fraktion vorzulegen. Ihre Antwort vom 6. November: „Wir haben unserer vorherigen Antwort nichts hinzuzufügen.“ Und weiter: „Die Entscheidung muss der Gesetzgeber treffen und somit das Abgeordnetenhaus von Berlin.“ Eine Klarstellung im Gesetz bleibt damit Sache der neuen Mehrheit.
Was das Steuergeheimnis schützt und was nicht
Das Steuergeheimnis nach § 30 der Abgabenordnung schützt alles, was das Finanzamt im Besteuerungsverfahren über die Verhältnisse einzelner Bürger und Unternehmen erfährt, dazu Betriebs- und Geschäftsgeheimnisse. Wer es verletzt, macht sich strafbar. Eine Statistik, die nur zählt, wie viele Einsprüche ein Finanzamt im Jahr erledigt hat, nennt keinen einzigen Steuerpflichtigen. Genau deshalb kann Brandenburg sie herausgeben, und genau deshalb trägt das Steuergeheimnis den Berliner Ausschluss bei anonymen Zahlen nicht.
Bundesfinanzministerium sieht die Zahlen bei den Ländern
Parallel haben wir beim Bundesfinanzministerium nach dem Informationsfreiheitsgesetz des Bundes die Ländermeldungen zu Einsprüchen, Klagen und Bearbeitungszeiten beantragt. Nach Rückfrage, wer Antragsteller sei, kam am 26. Oktober eine vierseitige Zwischennachricht: Einige Angaben lägen nicht vor. Über den Rest dürfe das Ministerium nicht verfügen, Urheber seien die Länder. Bei Untätigkeitseinsprüchen und Bearbeitungszeiten sieht es zudem die Kontroll- und Aufsichtsaufgaben der Finanzbehörden berührt (§ 3 Nr. 1 Buchstabe d IFG).
Hilfreich ist der Hinweis auf die Regeln selbst: Die Erledigung von Einsprüchen regelt die Geschäftsordnung für die Finanzämter, die Zustimmung zu Erstattungen aus Steueranmeldungen der Anwendungserlass zur Abgabenordnung zu § 168. Am 4. November haben wir eine förmliche Entscheidung verlangt und gefragt, welche Daten im Ministerium tatsächlich vorliegen und welche Landesstellen sie melden. Eine Antwort steht noch aus, Stand 11. November.
Was die Gründe des Ministeriums bedeuten
Der erste Grund: Über Daten, deren Urheber die Länder sind, dürfe der Bund nicht verfügen. Nach § 7 Absatz 1 des Informationsfreiheitsgesetzes entscheidet die Behörde, die zur Verfügung über die Information berechtigt ist. Ob das bei Meldungen, die das Ministerium selbst sammelt und auswertet, die Länder sind, muss ein förmlicher Bescheid beantworten. Wir haben deshalb gefragt, welche Landesstellen die Daten melden und ob das Ministerium die Länder um Freigabe gebeten hat.
Der zweite Grund ist § 3 Nummer 1 Buchstabe d: Danach besteht kein Anspruch, wenn das Bekanntwerden nachteilige Auswirkungen auf Kontroll- oder Aufsichtsaufgaben der Finanz-, Wettbewerbs- und Regulierungsbehörden haben kann. Das Ministerium sieht das bei Untätigkeitseinsprüchen und Bearbeitungszeiten. Uns überzeugt das nicht. Brandenburg hat Bearbeitungszeiten je Finanzamt veröffentlicht und uns die Zahl der Untätigkeitsklagen genannt, der Monatsbericht des Bundesfinanzministeriums weist Einspruchszahlen für den Bund selbst aus, und eine durchschnittliche Bearbeitungszeit verrät niemandem, welcher Fall wann geprüft wird. Wir haben gefragt, worin die Gefahr genau liegen soll.
Das Ministerium hat uns den 27. November genannt, bis zu dem wir eine förmliche Entscheidung verlangen sollten. Verlangt haben wir sie am 4. November und am 11. November noch einmal bekräftigt. Kommt danach kein Bescheid, kann jeder Antragsteller nach § 12 des Informationsfreiheitsgesetzes die Bundesbeauftragte für den Datenschutz und die Informationsfreiheit anrufen. Drei Monate nach dem Antrag, bei uns ab dem 8. Januar 2027, ist auch eine Untätigkeitsklage vor dem Verwaltungsgericht möglich.
Brandenburg gibt seine Zahlen heraus: offene Einsprüche fast verfünffacht
Das Finanzministerium in Potsdam hat unserem Antrag nach dem Akteneinsichts- und Informationszugangsgesetz mit Bescheid vom 30. Oktober voll stattgegeben, Kosten erhebt es nicht. Begründung in einem Satz: Der Auskunft stünden „weder überwiegende öffentliche noch private Interessen entgegen“. Das ist die Antwort, die wir uns aus Berlin wünschen würden. Mitgeschickt hat das Ministerium die Rechtsbehelfsstatistik der 13 Finanzämter für 2020 bis 2025, die Klagen und die Zielwerte für die Einspruchsbearbeitung.
| Jahr | Neue Einsprüche | Erledigt | Offen zum Jahresende | davon ruhend oder ausgesetzt |
|---|---|---|---|---|
| 2020 | 104.622 | 95.713 | 74.798 | 40.534 |
| 2021 | 94.840 | 84.942 | 82.840 | 52.614 |
| 2022 | 94.202 | 100.630 | 75.422 | 28.572 |
| 2023 | 304.934 | 92.375 | 286.775 | 129.075 |
| 2024 | 178.002 | 101.742 | 361.174 | 186.761 |
| 2025 | 118.377 | 117.543 | 359.286 | 198.683 |
Quelle: Rechtsbehelfsstatistik des Landes Brandenburg, Anlagen zum Bescheid des Ministeriums der Finanzen vom 30. Oktober 2026. Den Sprung 2023 erklärt die Statistik nicht, sie unterscheidet nicht nach Steuerart; er fällt in das Jahr, in dem die Bescheide zur neuen Grundsteuer verschickt wurden. Mehr als die Hälfte der offenen Einsprüche ruht, wartet also etwa auf ein Musterverfahren. Ohne die ruhenden waren Ende 2025 noch 160.603 Einsprüche in Bearbeitung, Ende 2020 waren es 34.264.
Für Unternehmen aufschlussreich ist, wie die Einsprüche enden: 2025 erledigten die Brandenburger Finanzämter 117.543 Einsprüche, 74.467 davon durch Abhilfe. In fast zwei von drei Fällen hat das Finanzamt den Bescheid also selbst geändert, eine förmliche Einspruchsentscheidung gab es in 14.649 Fällen. Untätigkeitsklagen beim Finanzgericht zählt das Ministerium 36 im Jahr 2024 und 34 im Jahr 2025 über alle 13 Ämter.
Beim Personal hat Brandenburg aufgeholt: Zum 30. September 2021 waren in den Finanzämtern 420,98 Stellen frei, die Besetzungsquote lag bei 87,72 Prozent. Zum 30. September 2025 waren es noch 124,87 freie Stellen und 96,3 Prozent. Einige Zahlen gibt es auch in Potsdam nicht: Wie lange ein Einspruch im Schnitt dauert, wie lange die Zustimmung zu einer Umsatzsteuer-Erstattung braucht und wie viele Dienstaufsichtsbeschwerden eingehen, wird dort nach Angaben des Ministeriums nicht erhoben. Für Erstattungen in der Umsatzsteuer gibt es auch keinen Zielwert, der Umfang der Prüfung steht im Ermessen des Finanzamts.
Was wir wissen wollen: Beschwerden, Dienstaufsicht und Fehler der Finanzämter
Am Ende geht es um drei Fragen: Wie oft beschweren sich Bürger und Unternehmen über ihr Finanzamt, wie oft muss das Finanzamt seine Entscheidung korrigieren, und wie oft greift die Aufsicht ein? Zur zweiten Frage gibt Brandenburg einen klaren Hinweis. 2025 haben die Finanzämter in 74.467 von 117.543 erledigten Einsprüchen ihren Bescheid selbst geändert. Das heißt nicht immer, dass das Amt falsch lag, oft reichen Steuerpflichtige im Einspruch Belege nach. Es zeigt aber, wie viel sich mit einem Einspruch bewegen lässt. Vor dem Finanzgericht bekamen Kläger 2025 in 12,3 Prozent der erledigten Verfahren ganz oder teilweise recht, 2020 waren es 16,7 Prozent.
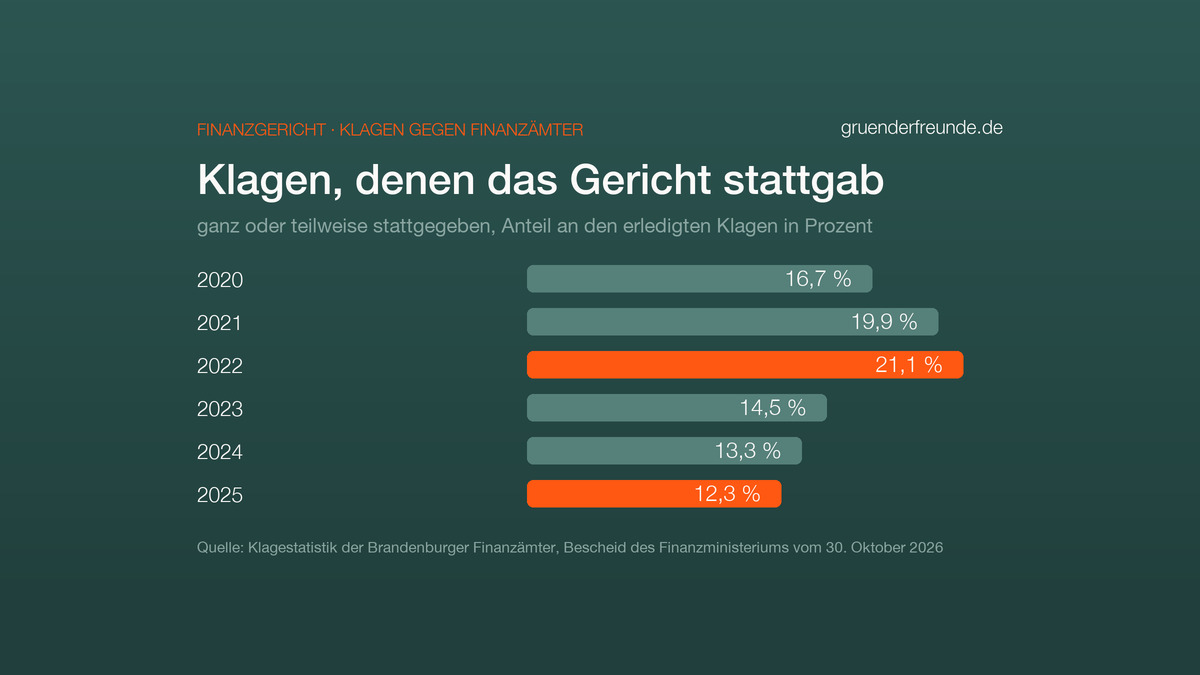
Für die erste und die dritte Frage fehlen Zahlen. Eine Statistik der Dienstaufsichtsbeschwerden führt Brandenburg nicht, über Beschwerden gegen einzelne Bedienstete entscheidet die jeweilige Amtsleitung. Beschwerden über die Amtsleitungen selbst bearbeitet aber das Ministerium. Wir fragen deshalb dort nach, wie viele es von 2020 bis 2025 waren. In Berlin liegt unser Antrag seit dem 4. November bei der Senatsverwaltung, und hier wird der Ausschluss im Gesetz praktisch: Ob eine anonyme Zahl ein „Vorgang der Steuerverwaltung“ ist, muss sie jetzt entscheiden.
Wie es weitergeht: unser Fahrplan
| Datum | Stelle | Was passiert |
|---|---|---|
| 11. November | Bundesfinanzministerium | Wir bekräftigen den Antrag auf eine förmliche Entscheidung. |
| 11. November | alle fünf Fraktionen im Berliner Abgeordnetenhaus | Frage, ob die Rücknahme des Ausschlusses Teil der Koalitionsverhandlungen ist, Antwort erbeten bis 20. November |
| 12. November | Finanzministerium Brandenburg | Frage nach der Zahl der Dienstaufsichtsbeschwerden über Amtsleitungen 2020 bis 2025 |
| 16. November | Senatsverwaltung für Finanzen | Bitte um Eingangsbestätigung mit Aktenzeichen |
| 27. November | Bundesfinanzministerium | Frist, die das Ministerium selbst genannt hat |
| 30. November | Bundesfinanzministerium | Nachfrage nach dem Bescheid |
| 4. Dezember | Senatsverwaltung für Finanzen | Nachfrage einen Monat nach dem Antrag |
| ab 4. Dezember | Berliner Beauftragte für Datenschutz und Informationsfreiheit | Entscheidet die Senatsverwaltung nicht, prüfen wir, die Beauftragte einzuschalten. |
| ab 7. Dezember | Bundesbeauftragte für Informationsfreiheit | Liegt kein Bescheid vor, prüfen wir die Anrufung nach § 12 IFG. |
| ab 8. Januar 2027 | Verwaltungsgericht | Untätigkeitsklage gegen den Bund möglich |
Jede Antwort tragen wir mit Datum in diesem Beitrag nach.
So kommen Gründer selbst an eine Entscheidung vom Finanzamt
Auf Statistiken muss niemand warten, um im eigenen Fall weiterzukommen:
- Untätigkeitseinspruch: Wer auf einen beantragten Bescheid ohne Mitteilung eines zureichenden Grundes nicht in angemessener Frist eine Entscheidung bekommt, kann nach § 347 Absatz 1 Satz 2 der Abgabenordnung Einspruch einlegen.
- Untätigkeitsklage: Bleibt ein Einspruch liegen, ist nach § 46 der Finanzgerichtsordnung in der Regel nach sechs Monaten die Klage möglich.
- Dienstaufsichtsbeschwerde: Sie richtet sich gegen das Verhalten von Bediensteten, etwa wenn ein Antrag ohne Erklärung monatelang liegen bleibt. Sie ist formlos, an keine Frist gebunden und kostenlos, geht an die Vorsteherin oder den Vorsteher des Finanzamts und bei Beschwerden über die Amtsleitung an die Aufsicht, in Berlin die Senatsverwaltung für Finanzen. Einen Einspruch ersetzt sie nicht, dessen Frist von einem Monat läuft weiter.
- Akteneinsicht beim Finanzamt: Ein allgemeines Recht auf Einsicht in die eigene Steuerakte kennt die Abgabenordnung nicht, das Finanzamt entscheidet nach Ermessen. Daneben gibt Artikel 15 der Datenschutz-Grundverordnung einen Anspruch auf Auskunft über die eigenen gespeicherten Daten.
- Abgeordnete fragen: Bürger können selbst keine Schriftliche Anfrage stellen, Abgeordnete schon. Eine Mail an das eigene Wahlkreisbüro kostet wenig.
- Liquidität planen: Erstattungen aus Steueranmeldungen, etwa ein Vorsteuerüberschuss, gehören nicht fest in den Finanzplan, solange das Finanzamt nicht zugestimmt hat. Bei Engpässen hilft unter Umständen eine Stundung beim Finanzamt.
Unsere Haltung: Ein Finanzamt darf sich messen lassen
Informationsfreiheit heißt Kontrolle durch die Öffentlichkeit. Gerade Behörden, deren Tempo über die Liquidität von Unternehmen entscheidet, sollten sie nicht scheuen. Das Steuergeheimnis schützt Bürger und Unternehmen, und das ist richtig. Eine Durchschnittszahl pro Finanzamt verrät aber keinen einzigen Steuerfall. Wer Unternehmen Voranmeldungen und Zahlungen auf den Tag genau abverlangt und bei verspäteter Zahlung Säumniszuschläge erhebt, kann auch sagen, wie lange die eigene Bearbeitung im Schnitt dauert. Berlin sollte diese Zahlen wieder herausgeben, am besten regelmäßig und ohne Antrag. Brandenburg zeigt, dass das niemandem schadet. Wir berichten weiter und tragen jede Antwort mit Datum nach.
Wir bleiben dran: Steuergeld, Ausschreibungen und Transparenz
Die Finanzämter sind nicht das einzige Thema, an dem wir dranbleiben. In den nächsten Wochen lesen Sie bei uns mehr darüber, was in Berlin und im Bund mit Steuergeld geschieht, wie öffentliche Aufträge vergeben werden und wo Politik und Verwaltung erklären müssen, was sie tun. Bei manchem davon kann man nur den Kopf schütteln. Wir legen es offen, mit Zahlen, Dokumenten und den Antworten der Zuständigen, sachlich und nachprüfbar. So halten wir es auch bei den Krawallen nach den Gen-Z-Demonstrationen, deren Folgen für Händler wir begleiten. Dafür sind wir da.
Haben Sie ein Thema, dem wir nachgehen sollen, einen Bescheid, der Sie wundert, oder eine Ausschreibung, die Fragen aufwirft? Schreiben Sie unserer Redaktion an redaktion@gruenderfreunde.de. Wir lesen jede Zuschrift, behandeln sie vertraulich und gehen den Hinweisen nach.
Häufige Fragen zur Transparenz der Finanzämter
Kann ich in Berlin Bearbeitungszeiten des Finanzamts erfragen?
Das ist seit April 2026 ungeklärt, weil § 9 Absatz 3 des Berliner Informationsfreiheitsgesetzes Vorgänge der Steuerverwaltung ausschließt. Die CDU-Fraktion versteht das so, dass anonyme Statistiken nicht erfasst sind. Eine Entscheidung der Senatsverwaltung dazu liegt uns noch nicht vor.
Wie lange darf das Finanzamt für die Einkommensteuer brauchen?
Eine feste Frist gibt es nicht. Im Bundesschnitt waren es von der Abgabe bis zum Bescheid, Stand Ende des vergangenen Jahres, nach Angaben der Brandenburger Landesregierung 44,9 Tage. Bleibt eine Entscheidung ohne Grund aus, kommt ein Untätigkeitseinspruch nach § 347 der Abgabenordnung in Betracht.
Was ist ein Untätigkeitseinspruch?
Damit reagieren Sie, wenn das Finanzamt über einen Antrag ohne Mitteilung eines zureichenden Grundes nicht in angemessener Frist entscheidet. Er ist nach § 347 Absatz 1 Satz 2 der Abgabenordnung möglich.
Wie viele Einsprüche sind bei den Finanzämtern offen?
In Brandenburg waren es Ende 2025 nach der Rechtsbehelfsstatistik des Landes 359.286 Einsprüche, davon ruhten 198.683 oder waren ausgesetzt. Ende 2020 lag der Bestand bei 74.798. In Bearbeitung, also ohne ruhende Verfahren, waren Ende 2025 noch 160.603. Für Berlin liegen uns keine aktuellen Zahlen vor, einen Antrag bei der Senatsverwaltung für Finanzen haben wir am 4. November gestellt.
Warum gibt der Bund die Zahlen der Länder nicht heraus?
Das Bundesfinanzministerium sieht die Länder als Urheber und sich selbst nicht als verfügungsberechtigt. Für einen Teil der Daten nennt es zusätzlich den Schutz der Kontrollaufgaben der Finanzbehörden. In unserem Verfahren hat das Ministerium für den Wunsch nach einer förmlichen Entscheidung den 27. November genannt, wir haben sie am 4. November verlangt.
Was regelt § 9 Absatz 3 des Berliner Informationsfreiheitsgesetzes?
Seit April 2026 besteht danach kein Recht auf Akteneinsicht oder Aktenauskunft für Vorgänge der Steuerverwaltung. Das Abgeordnetenhaus hat die Änderung am 26. März 2026 mit den Stimmen von CDU und SPD beschlossen. Ob auch anonyme Statistiken darunterfallen, muss die Senatsverwaltung für Finanzen auf unseren Antrag hin entscheiden.
Was kann ich tun, wenn eine Bundesbehörde meinen IFG-Antrag nicht bescheidet?
Sie können nach § 12 des Informationsfreiheitsgesetzes die Bundesbeauftragte für den Datenschutz und die Informationsfreiheit anrufen. Drei Monate nach dem Antrag ist außerdem eine Untätigkeitsklage vor dem Verwaltungsgericht möglich.
Was fällt unter das Steuergeheimnis?
Alles, was das Finanzamt im Besteuerungsverfahren über die Verhältnisse einzelner Bürger und Unternehmen erfährt, dazu Betriebs- und Geschäftsgeheimnisse (§ 30 der Abgabenordnung). Anonyme Statistiken, die keinen Steuerpflichtigen erkennen lassen, gehören nicht dazu.
Ist eine Dienstaufsichtsbeschwerde gegen das Finanzamt sinnvoll?
Sie hilft, wenn es um das Verhalten von Bediensteten geht, etwa um einen Antrag, der ohne Erklärung liegen bleibt. Sie ist formlos, fristlos und kostenlos. Gegen den Inhalt eines Bescheids hilft sie nicht, dafür ist der Einspruch da.
Kann ich beim Finanzamt Akteneinsicht verlangen?
Ein allgemeines Recht auf Akteneinsicht kennt die Abgabenordnung nicht, das Finanzamt entscheidet nach Ermessen. Über die eigenen gespeicherten Daten können Sie nach Artikel 15 der Datenschutz-Grundverordnung Auskunft verlangen.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft.