Inhalt dieses Artikels
Aktualisiert am 22. Oktober 2026: neu gefasst mit dem Ablauf in sieben Schritten, den Gründungskosten, einem Steuer-Rechenbeispiel und den Regeln, die seit der GbR-Reform vom 1. Januar 2024 gelten.
Das Wichtigste in Kürze:
- Eine GbR entsteht, sobald mindestens zwei Personen einen Gesellschaftsvertrag schließen. Notar, Mindestkapital und Registereintrag sind nicht nötig.
- Wer gewerblich tätig ist, meldet die GbR beim Gewerbeamt an, laut IHK München für 20 bis 30 Euro je Gesellschafter. Freiberufler gehen direkt zum Finanzamt.
- Alle Gesellschafter haften für die Schulden der GbR persönlich und mit ihrem ganzen Vermögen (§ 721 BGB).
- Die GbR zahlt Gewerbesteuer erst auf den Gewinn über 24.500 Euro im Jahr, und bei einem Hebesatz bis 400 Prozent wird sie über § 35 EStG meist vollständig mit der Einkommensteuer verrechnet.
- Eine gewerbliche GbR muss erst bilanzieren, wenn sie mehr als 800.000 Euro Umsatz oder mehr als 80.000 Euro Gewinn im Jahr erzielt und das Finanzamt sie dazu auffordert (§ 141 AO). Bis dahin genügt eine Einnahmen-Überschuss-Rechnung.
- Seit 2024 kann sich die GbR ins Gesellschaftsregister eintragen lassen und heißt dann eGbR. Pflicht ist das nur für bestimmte Geschäfte, etwa mit Grundstücken.
Eine GbR gründet ihr, indem ihr zu zweit oder zu mehreren einen Gesellschaftsvertrag schließt und darin einen gemeinsamen Zweck festlegt. Das geht ohne Notar, ohne Startkapital und, rechtlich gesehen, sogar mündlich. Danach folgen die Anmeldung beim Gewerbeamt oder beim Finanzamt, der Fragebogen zur steuerlichen Erfassung und ein eigenes Konto. Mit einem selbst aufgesetzten Vertrag bleiben die Kosten für zwei Gesellschafter in der Regel unter 100 Euro.
Die GbR ist damit die schnellste Rechtsform für Teams, und genau darin liegt ihr Risiko: Weil sie so leicht entsteht, starten viele Gründerteams ohne schriftliche Regeln und ohne zu wissen, dass jede Person für alle Schulden der Gesellschaft geradesteht. Dieser Ratgeber zeigt den Ablauf Schritt für Schritt, was in den Vertrag gehört, welche Steuern anfallen und ab wann eine UG oder GmbH die bessere Wahl ist.
Was ist eine GbR? Definition und Voraussetzungen
Die Gesellschaft bürgerlichen Rechts, kurz GbR, ist ein Zusammenschluss von mindestens zwei Personen, die sich vertraglich verpflichten, einen gemeinsamen Zweck zu fördern (§ 705 BGB). Der Zweck kann ein Kundenauftrag sein, ein Onlineshop, eine Agentur oder eine Praxis. Gesellschafter können natürliche Personen sein, aber auch eine GmbH oder eine andere Gesellschaft.
Tritt die GbR nach außen auf, also schließt sie Verträge, schreibt Rechnungen oder mietet ein Büro, ist sie selbst rechtsfähig. Sie kann dann Rechte erwerben, Schulden eingehen, klagen und verklagt werden. Das hat die Reform des Personengesellschaftsrechts (MoPeG) zum 1. Januar 2024 ausdrücklich ins Gesetz geschrieben.
Für die Gründung braucht ihr nur drei Dinge: mindestens zwei Gesellschafter, einen gemeinsamen Zweck und den Willen, diesen Zweck gemeinsam zu verfolgen. Ein Mindestkapital gibt es nicht. Eine Ein-Personen-GbR ist dagegen nicht möglich: Wer allein startet, gründet ein Einzelunternehmen.
Eine Grenze müsst ihr kennen: Betreibt die GbR ein Gewerbe, das so wächst, dass es einen kaufmännisch eingerichteten Geschäftsbetrieb mit Buchhaltung, Lager und Personal verlangt, ist sie automatisch eine offene Handelsgesellschaft (OHG), auch ohne Eintrag (§ 1 HGB, § 105 HGB). Dann gelten Handelsrecht, Handelsregister und doppelte Buchführung.
GbR gründen in 7 Schritten
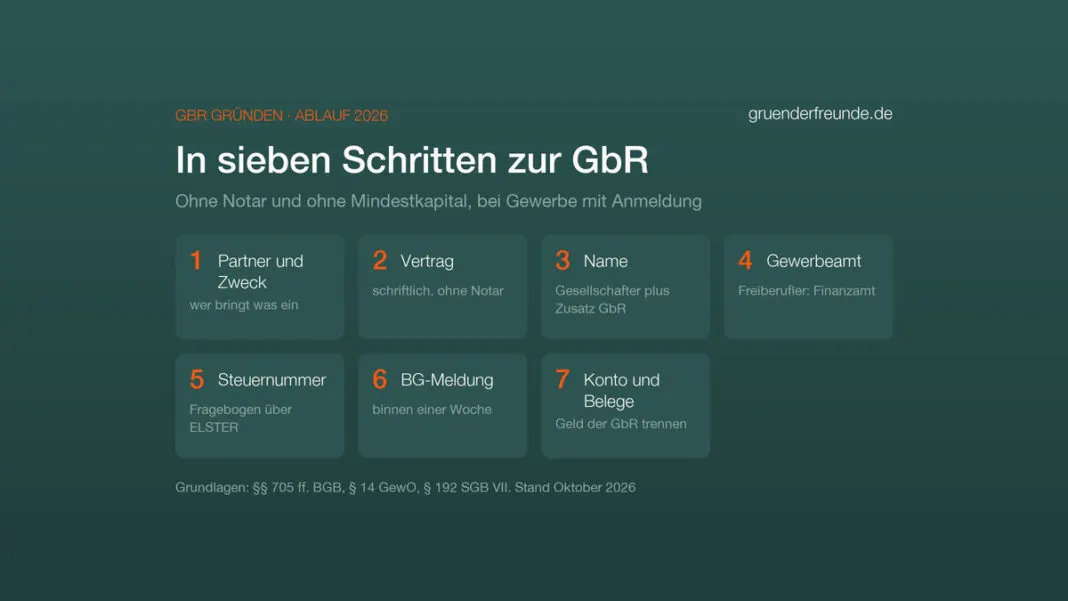
Die Reihenfolge hat einen Grund: Erst wenn Vertrag und Name feststehen, könnt ihr die GbR korrekt anmelden, und erst mit der Steuernummer schreibt ihr ordentliche Rechnungen. Wer seinen ganzen Gründungsweg plant, findet den Überblick im Ratgeber Existenzgründung.
Schritt 1: Partner, Zweck und Rollen klären
Bevor ein Vertrag entsteht, klärt im Team drei Fragen: Was genau macht die GbR? Wer bringt was ein, Geld, Arbeitszeit, Kunden, Technik? Und wie wird der Gewinn verteilt? Die Antworten sind die Grundlage für alles, was folgt. Wie Teams Anteile fair aufteilen, ohne dass später jemand das Gefühl hat, zu viel zu leisten, zeigt der Ratgeber Gründeranteile aufteilen.
Schritt 2: Den Gesellschaftsvertrag schließen
Rechtlich entsteht die GbR schon mit einer mündlichen Absprache oder durch schlüssiges Handeln. Für jedes Team gilt trotzdem: Schreibt den Vertrag auf und unterschreibt ihn, bevor das erste Angebot rausgeht. Ohne Vertrag gelten die gesetzlichen Regeln, und die passen selten: Dann führen alle die Geschäfte gemeinsam (§ 715 BGB), vertreten die GbR nur gemeinsam (§ 720 BGB) und verteilen Stimmen sowie Gewinn und Verlust nach den vereinbarten Beteiligungen, ersatzweise nach dem Wert der vereinbarten Beiträge und erst zuletzt zu gleichen Teilen (§ 709 BGB). Was in den Vertrag gehört, steht im nächsten Abschnitt.
Schritt 3: Einen Namen wählen
Die nicht eingetragene GbR führt nach Empfehlung der IHK München die Vor- und Nachnamen der Gesellschafter mit dem Zusatz „GbR“ und kann daneben eine Geschäftsbezeichnung wie „Nordlicht Design“ verwenden. Lasst ihr die GbR ins Gesellschaftsregister eintragen, bildet ihr den Namen frei nach den Regeln des Firmenrechts, etwa „Nordlicht Design eGbR“, und der Zusatz „eGbR“ ist Pflicht (§ 707a Abs. 2 BGB). In beiden Fällen darf der Name nicht in die Irre führen und keine fremde Marke verletzen; prüft ihn deshalb vorab so, wie es der Ratgeber Marke anmelden beschreibt.
Schritt 4: Gewerbe anmelden oder als Freiberufler starten
Ist die GbR gewerblich tätig, etwa als Agentur, Onlineshop oder Handwerksbetrieb, zeigt sie das Gewerbe beim Gewerbeamt an, und zwar gleichzeitig mit dem Beginn (§ 14 GewO). In der Praxis meldet jeder Gesellschafter mit eigenem Formular an. Das Gewerbeamt gibt die Daten an Finanzamt, IHK oder Handwerkskammer und Berufsgenossenschaft weiter. Den Ablauf und die Unterlagen zeigt der Ratgeber Gewerbe anmelden.
Üben alle Gesellschafter einen freien Beruf aus, zum Beispiel als Architekten, Übersetzer oder Ingenieure, entfällt das Gewerbeamt. Die Freiberufler-GbR meldet sich direkt beim Finanzamt, wie im Ratgeber Freiberufler anmelden beschrieben. Achtung: Kommt auch nur eine kleine gewerbliche Tätigkeit dazu, etwa der Verkauf von Produkten, kann die ganze GbR gewerblich werden (§ 15 Abs. 3 Nr. 1 EStG). Teams trennen solche Umsätze deshalb oft in eine zweite Gesellschaft.
Schritt 5: Finanzamt und Steuernummer
Nach der Anmeldung übermittelt ihr binnen eines Monats den Fragebogen zur steuerlichen Erfassung für die GbR über ELSTER (§ 138 AO). Gesellschafter, die noch keine Steuernummer haben, füllen zusätzlich den Fragebogen zur Beteiligung an einer Personengesellschaft aus. Darin schätzt ihr Umsatz und Gewinn und entscheidet, ob ihr die Kleinunternehmerregelung nutzt. Danach erhält die GbR eine eigene Steuernummer. Hilfe beim Ausfüllen geben die Ratgeber Fragebogen zur steuerlichen Erfassung und Steuernummer beantragen.
Schritt 6: Berufsgenossenschaft und Versicherungen
Jedes Unternehmen muss sich binnen einer Woche nach dem Start bei der zuständigen Berufsgenossenschaft melden (§ 192 SGB VII). Prüft dabei, ob eine freiwillige Unfallversicherung für die Gesellschafter sinnvoll ist. Weil ihr persönlich haftet, gehört eine Betriebshaftpflicht bei den meisten Geschäftsmodellen zur Grundausstattung, bei Beratung und Agenturarbeit oft auch eine Vermögensschadenhaftpflicht.
Schritt 7: Geschäftskonto und Buchhaltung
Eine Pflicht zum Geschäftskonto gibt es nicht. Trotzdem sollte das Geld der GbR von Anfang an über ein eigenes Konto laufen, denn nur so lassen sich Einnahmen, Ausgaben und Entnahmen der einzelnen Gesellschafter sauber trennen. Welche Banken Konten für Personengesellschaften anbieten und was sie kosten, zeigt unser Geschäftskonto-Vergleich. Legt im selben Zug fest, wer die Belege sammelt und wie ihr bucht.
Der GbR-Vertrag: Diese Punkte gehören hinein
Der Gesellschaftsvertrag braucht keine Form und keinen Notar, solange sich kein Gesellschafter darin verpflichtet, ein Grundstück einzubringen oder zu erwerben (§ 311b BGB). Er ist das wichtigste Dokument eurer Zusammenarbeit, weil er festhält, was im Streit sonst niemand mehr beweisen kann. Diese zehn Punkte sollte jeder GbR-Vertrag regeln:
- Gesellschafter, Name und Sitz der GbR.
- Zweck: was die GbR tut und was nicht ohne neuen Beschluss dazukommt.
- Beiträge: Geld, Arbeitszeit, Geräte, Software, Domain oder Kundenkontakte, jeweils mit Wert und mit der Angabe, ob es übertragen oder nur genutzt wird.
- Beteiligung: Anteil jedes Gesellschafters an Gewinn, Verlust und Stimmen.
- Geschäftsführung und Vertretung: wer allein handeln darf und ab welchem Betrag beide unterschreiben.
- Entnahmen: wann und wie viel jeder aus der Kasse nehmen darf.
- Beschlüsse: Einstimmigkeit oder Mehrheit, dazu eine Regel für Pattsituationen bei 50 zu 50.
- Rechte an Ergebnissen: wem Code, Marke, Inhalte und Kundendaten gehören.
- Ausscheiden: Kündigungsfrist, Abfindung, Wettbewerbsverbot und was mit laufenden Projekten passiert.
- Krankheit und Tod: wer die Aufgaben übernimmt und ob Erben eintreten.
Als Ausgangspunkt eignet sich der GbR-Mustervertrag der IHK München. Passt ihn an euer Vorhaben an. Bei Beteiligungen von Investoren, hohen Einlagen oder einem Grundstück lohnt sich eine anwaltliche Prüfung.
Was kostet es, eine GbR zu gründen?
Eine GbR gehört zu den günstigsten Rechtsformen. Für zwei Gesellschafter mit einem selbst erstellten Vertrag sieht die Rechnung so aus:
| Posten | Kosten | Hinweis |
|---|---|---|
| Gesellschaftsvertrag nach Muster | 0 Euro | Anwaltlich erstellt laut IHK München ab etwa 1.000 Euro |
| Gewerbeanmeldung | 40 bis 60 Euro | 20 bis 30 Euro je Gesellschafter, je nach Gemeinde |
| Finanzamt und Steuernummer | 0 Euro | Die Steuerberatung beim Fragebogen kostet extra |
| Berufsgenossenschaft | Beitrag nach Branche | Meldung kostenlos; Beitrag für Beschäftigte und je nach Satzung auch für die Unternehmer selbst |
| Geschäftskonto | je nach Bank | Vergleich im Geschäftskonto-Vergleich |
| Eintrag als eGbR (freiwillig) | Notar- und Registergebühren | Anmeldung muss notariell beglaubigt werden |
| Summe Pflichtkosten | 40 bis 60 Euro | ohne Konto, Versicherungen und Beratung |
Die Gebühren für das Gewerbeamt nennt die IHK München, sie unterscheiden sich von Stadt zu Stadt. Freiberufler sparen die Gewerbeanmeldung ganz. Laufend kommen Kontoführung, Versicherungen, Buchhaltung und gegebenenfalls der Kammerbeitrag dazu, denn eine gewerbliche GbR ist Mitglied der IHK (§ 2 IHKG).
Haftung in der GbR: Wer für was einsteht
Die Gesellschafter haften für alle Verbindlichkeiten der GbR persönlich, unbeschränkt und als Gesamtschuldner (§ 721 BGB). Ein Gläubiger darf sich also aussuchen, von wem er das ganze Geld verlangt, und muss nicht erst die GbR verklagen. Eine Vereinbarung im Vertrag, dass nur einer zahlt, gilt nach außen nicht; sie regelt nur den Ausgleich zwischen euch.
Zwei Regeln überraschen viele Teams. Wer in eine bestehende GbR eintritt, haftet auch für die Schulden, die vor seinem Eintritt entstanden sind (§ 721a BGB). Und wer ausscheidet, haftet noch fünf Jahre für die Verbindlichkeiten, die bis dahin begründet wurden (§ 728b BGB).
Das macht die GbR nicht unbrauchbar. Für ein Beratungsduo mit überschaubaren Aufträgen ist das Risiko oft gut beherrschbar: Versicherungen, klare Haftungsgrenzen in den eigenen Verträgen, Ausgabenlimits im Gesellschaftsvertrag und kein Warenlager auf Kredit. Kritisch wird es bei Vorfinanzierung, großen Rahmenverträgen, Mitarbeitern und Produkten, die Schäden verursachen können.
Steuern der GbR: Einkommensteuer, Gewerbesteuer, Umsatzsteuer
Die GbR selbst zahlt keine Einkommensteuer. Das Finanzamt stellt ihren Gewinn einmal im Jahr einheitlich und gesondert fest (§ 180 AO) und verteilt ihn nach dem vereinbarten Schlüssel auf die Gesellschafter. Jeder versteuert seinen Anteil in der eigenen Einkommensteuererklärung, zusammen mit seinen übrigen Einkünften.
Gewerbesteuer
Ist die GbR gewerblich tätig, schuldet sie selbst die Gewerbesteuer (§ 5 GewStG). Auf den Gewinn gibt es einen Freibetrag von 24.500 Euro im Jahr, darüber berechnet sich ein Messbetrag von 3,5 Prozent (§ 11 GewStG), den die Gemeinde mit ihrem Hebesatz multipliziert. Der Hebesatz beträgt 2026 mindestens 200 Prozent, ab 2027 mindestens 280 Prozent (§ 16 GewStG, § 36 GewStG). Jeder Gesellschafter darf das Vierfache seines Anteils am Messbetrag von der eigenen Einkommensteuer abziehen (§ 35 EStG). Die Gewerbesteuer selbst ist keine Betriebsausgabe. Wie die Rechnung im Einzelnen funktioniert, zeigt der Ratgeber Gewerbesteuer berechnen.
Rechenbeispiel: Was die Gewerbesteuer zwei Gesellschafter wirklich kostet
Eine GbR mit zwei Gesellschaftern zu je 50 Prozent erzielt 100.000 Euro Gewinn. Beide sind ledig, haben keine weiteren Einkünfte, und ihr zu versteuerndes Einkommen entspricht dem Gewinnanteil von 50.000 Euro. Gerechnet ist mit dem Einkommensteuertarif 2026 (§ 32a EStG) ohne Solidaritätszuschlag und Kirchensteuer.
| Rechenschritt | Hebesatz 400 % | Hebesatz 500 % |
|---|---|---|
| Gewinn minus Freibetrag 24.500 Euro | 75.500 Euro | 75.500 Euro |
| Messbetrag (3,5 %) | 2.642,50 Euro | 2.642,50 Euro |
| Gewerbesteuer der GbR | 10.570,00 Euro | 13.212,50 Euro |
| Anteil je Gesellschafter | 5.285,00 Euro | 6.606,25 Euro |
| Einkommensteuer je Gesellschafter vor Anrechnung | 10.548 Euro | 10.548 Euro |
| Anrechnung nach § 35 EStG (4 × 1.321,25 Euro) | 5.285,00 Euro | 5.285,00 Euro |
| Einkommensteuer nach Anrechnung | 5.263,00 Euro | 5.263,00 Euro |
| Belastung je Gesellschafter | 10.548,00 Euro | 11.869,25 Euro |
| Mehrbelastung durch die Gewerbesteuer | 0 Euro | 1.321,25 Euro |
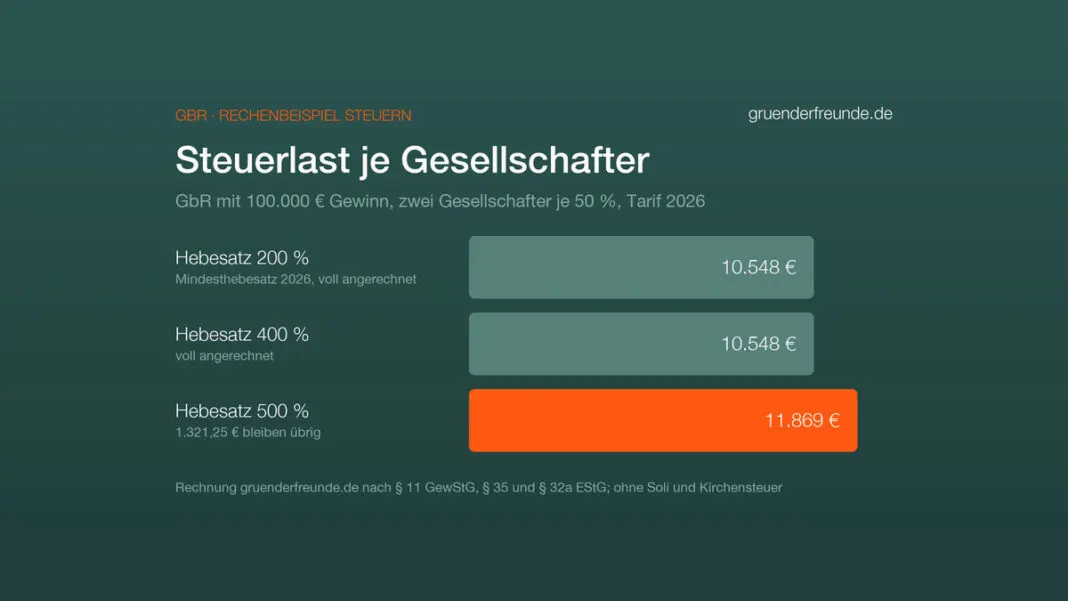
Das Ergebnis: Bei einem Hebesatz von 400 Prozent kostet die Gewerbesteuer die beiden unterm Strich nichts, weil die Anrechnung sie vollständig ausgleicht. Beim Mindesthebesatz von 200 Prozent, der 2026 gilt, zahlt jeder 2.642,50 Euro Gewerbesteuer und bekommt genau diesen Betrag angerechnet, denn die Anrechnung ist auf die tatsächlich gezahlte Gewerbesteuer begrenzt. Für die Kirchensteuer gilt die Anrechnung nicht; wer kirchensteuerpflichtig ist, trägt einen kleinen Rest. Erst über 400 Prozent bleibt ein Rest, der mit jedem Punkt Hebesatz wächst. Der Standort der GbR ist deshalb eine echte Steuerfrage.
Umsatzsteuer
Die GbR ist Unternehmerin und schreibt Rechnungen mit Umsatzsteuer, solange sie nicht die Kleinunternehmerregelung nutzt. Die gilt, wenn der Umsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht übersteigt (§ 19 UStG). Im Gründungsjahr darf der Umsatz nach Auffassung der Finanzverwaltung 25.000 Euro nicht übersteigen. Die Grenze zählt für die GbR als Ganzes, nicht je Gesellschafter. Ob sich der Verzicht auf die Umsatzsteuer lohnt, prüft der Ratgeber Kleinunternehmerregelung.
Buchführung: Einnahmen-Überschuss-Rechnung bis 800.000 Euro Umsatz
Eine GbR ermittelt ihren Gewinn mit der einfachen Einnahmen-Überschuss-Rechnung. Für eine gewerbliche GbR werden Bilanz und doppelte Buchführung erst Pflicht, wenn sie mehr als 800.000 Euro Umsatz oder mehr als 80.000 Euro Gewinn im Jahr erzielt und das Finanzamt sie dazu auffordert (§ 141 AO), oder wenn sie zur OHG wird. Für eine Freiberufler-GbR gilt diese Grenze nicht.
Gesellschafter einer GbR sind nicht bei ihr angestellt. Was sie sich auszahlen, sind Entnahmen oder vertraglich vereinbarte Tätigkeitsvergütungen; steuerlich gehört beides zu ihrem Gewinnanteil (§ 15 EStG). Haltet jede Entnahme mit Datum und Betrag fest, denn am Jahresende muss die Verteilung zum Vertrag passen.
GbR oder eGbR: Wann sich der Eintrag ins Gesellschaftsregister lohnt
Seit dem 1. Januar 2024 gibt es das Gesellschaftsregister. Eine GbR kann sich dort freiwillig eintragen lassen (§ 707 BGB) und heißt danach eingetragene GbR, kurz eGbR. Die Anmeldung läuft über einen Notar, der die Unterschriften beglaubigt.
| Merkmal | GbR | eGbR |
|---|---|---|
| Gründung | Vertrag genügt | Vertrag plus notariell beglaubigte Anmeldung |
| Name | Namen der Gesellschafter mit „GbR“, Geschäftsbezeichnung zusätzlich möglich | frei nach Firmenrecht, Zusatz „eGbR“ ist Pflicht |
| Nachweis der Vertretung | Vertrag oder Vollmacht vorlegen | Auszug aus dem Register |
| Grundstücke kaufen oder verkaufen | nicht möglich | möglich |
| Transparenzregister | keine Meldung | Meldung der wirtschaftlich Berechtigten |
| Haftung der Gesellschafter | persönlich und unbeschränkt | persönlich und unbeschränkt |
Pflicht wird die Eintragung, wenn die GbR ein Grundstück erwerben oder verkaufen will, denn das Grundbuchamt trägt nur noch die eGbR ein. Sinnvoll ist sie auch, wenn Banken oder große Kunden einen schnellen Nachweis verlangen, wer die GbR vertreten darf. Eingetragene Personengesellschaften müssen ihre wirtschaftlich Berechtigten dem Transparenzregister melden (§ 20 GwG). Nach der Eintragung kommen erfahrungsgemäß Schreiben privater Anbieter, die wie Gebührenbescheide aussehen; die bekannten Absender stehen in unserer Warnliste falscher Rechnungen.
Vor- und Nachteile der GbR
| Vorteile | Nachteile |
|---|---|
| Gründung in einem Tag, ohne Notar | Persönliche und unbeschränkte Haftung aller Gesellschafter |
| Kein Mindestkapital | Haftung auch für Fehler der Mitgesellschafter |
| Einfache Buchführung mit Einnahmen-Überschuss-Rechnung | Ohne Vertrag gelten starre gesetzliche Regeln |
| Gewerbesteuer-Freibetrag von 24.500 Euro | Bei Investoren und Banken oft weniger angesehen als die GmbH |
| Gewinne fließen direkt an die Gesellschafter, ohne Ausschüttung | Wechsel in eine Kapitalgesellschaft kostet später Aufwand |
GbR, UG oder GmbH: Wann ein Wechsel ansteht
Die GbR passt zu Teams, die schnell und günstig starten, ein überschaubares Risiko tragen und aktiv mitarbeiten. Sie passt schlecht, sobald ihr Investoren aufnehmen, Mitarbeiter einstellen, Ware auf Kredit einkaufen oder Verträge mit hohen Haftungssummen unterschreiben wollt. Dann schützt eine Kapitalgesellschaft das Privatvermögen.
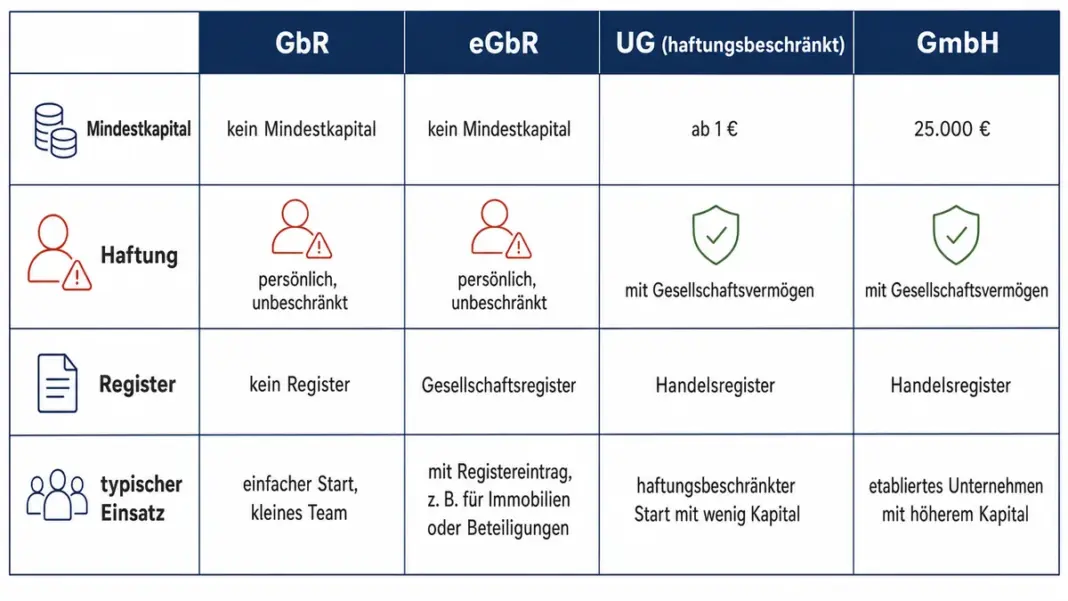
Die UG (haftungsbeschränkt) startet ab einem Euro Stammkapital, muss aber ein Viertel des Jahresüberschusses als Rücklage behalten. Die GmbH braucht 25.000 Euro Stammkapital, von denen bei der Gründung mindestens 12.500 Euro eingezahlt sein müssen. Beide brauchen einen Notar und einen Eintrag im Handelsregister. Einen Vergleich aller Rechtsformen bietet der Ratgeber die richtige Rechtsform für dein Startup.
GbR auflösen oder Gesellschafter wechseln
Ist die GbR auf unbestimmte Zeit geschlossen und im Vertrag nichts anderes vereinbart, kann jeder Gesellschafter seine Mitgliedschaft mit einer Frist von drei Monaten zum Jahresende kündigen (§ 725 BGB). Seit 2024 löst das die GbR nicht mehr automatisch auf: Die übrigen Gesellschafter machen weiter, und der Ausscheidende erhält eine Abfindung. Aufgelöst wird die GbR durch Zeitablauf, Beschluss, Insolvenz oder wenn ihr Zweck erreicht ist (§ 729 BGB). Danach werden offene Geschäfte abgewickelt, Schulden bezahlt und das restliche Vermögen verteilt; das Gewerbe meldet ihr beim Gewerbeamt ab.
Häufige Fragen zur GbR-Gründung
Wann ist es sinnvoll, eine GbR zu gründen?
Wenn zwei oder mehr Personen gemeinsam ein Geschäft mit überschaubarem Risiko starten und alle aktiv mitarbeiten, etwa als Agentur, Beratungsduo, Praxis oder kleiner Onlineshop. Für Vorhaben mit Investoren, Mitarbeitern oder hohen Haftungsrisiken passt eine UG oder GmbH besser.
Was ist der Nachteil einer GbR?
Der größte Nachteil ist die Haftung: Jeder Gesellschafter steht mit seinem gesamten Privatvermögen für alle Schulden der GbR ein, auch für solche, die ein Mitgesellschafter verursacht hat (§ 721 BGB). Wer neu eintritt, haftet zudem für alte Schulden.
Wie viel kostet es, eine GbR zu gründen?
Mit einem selbst aufgesetzten Vertrag fallen meist nur die Gebühren des Gewerbeamts an, laut IHK München 20 bis 30 Euro je Gesellschafter. Freiberufler zahlen beim Finanzamt nichts. Ein anwaltlich erstellter Vertrag kostet ab etwa 1.000 Euro, der freiwillige Eintrag als eGbR zusätzlich Notar- und Registergebühren.
Wie viel darf man mit einer GbR verdienen?
Eine Gewinngrenze gibt es nicht. Bei mehr als 800.000 Euro Umsatz oder mehr als 80.000 Euro Gewinn im Jahr kann das Finanzamt eine gewerbliche GbR zur Bilanz verpflichten (§ 141 AO). Verlangt ein Gewerbebetrieb eine kaufmännische Organisation, wird die GbR automatisch zur OHG.
Braucht eine GbR ein Geschäftskonto?
Gesetzlich nicht. Ein eigenes Konto trennt aber Geld der GbR von privatem Geld, erleichtert die Buchhaltung und macht Entnahmen nachvollziehbar. Viele Banken verlangen für ein Konto den Gesellschaftsvertrag und die Ausweise aller Gesellschafter.
Kann man eine GbR alleine gründen?
Nein. Eine GbR braucht mindestens zwei Gesellschafter. Wer allein startet, gründet ein Einzelunternehmen oder, wenn die Haftung begrenzt sein soll, eine UG oder GmbH. Scheidet in einer Zwei-Personen-GbR einer aus, geht das Vermögen auf den Verbleibenden über.
Dieser Beitrag gibt eine allgemeine Orientierung für Deutschland und ersetzt keine individuelle Rechts- oder Steuerberatung.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft.