Inhalt dieses Artikels
Das Berliner Fintech Pliant hat eine Series-C-Finanzierung über 80 Millionen US-Dollar abgeschlossen und am 4. November 2026 bekannt gegeben. Gegründet haben es Malte Rau und Fabian Terner im Jahr 2020. Pliant verkauft Unternehmen Firmenkreditkarten, Geschäftskonten und Software für die Ausgabenkontrolle und öffnet diese Zahlungswege jetzt auch für KI-Agenten.
Für dich als Gründer lohnt der Blick auf diese Runde aus zwei Gründen. Pliant zeigt, wie ein B2B-Startup aus Berlin in sechs Jahren auf mehr als 100 Millionen US-Dollar wiederkehrenden Umsatz kommt. Und die Runde zeigt, worauf Investoren bei KI gerade setzen: auf die Lizenz, mit der ein Unternehmen Geld für andere bewegen darf. Was du daraus für dein eigenes Startup mitnehmen kannst, steht im Abschnitt zu den Lehren für Gründer.
Pliant Series C: Wer die 80 Millionen US-Dollar gibt
Angeführt wird die überzeichnete Runde von Seaya Nova und Speedinvest. Seaya Nova kommt neu dazu, in den früheren Runden taucht der Fonds nicht auf. Speedinvest hatte schon die Series B im April 2025 gemeinsam mit Illuminate Financial angeführt und führt Pliant als Portfoliounternehmen. Dazu kommen Illuminate Financial, Motive Ventures und Molten Ventures, die alle schon in früheren Runden investiert haben.
Wofür das Geld gedacht ist, steht in der Pressemitteilung zur Series C: für den Ausbau in den USA und Kanada, für den Eintritt in weitere Länder und für die KI-Roadmap. Eine Bewertung nennt das Unternehmen nicht. Wie solche Runden ablaufen und welche Rolle der Lead-Investor spielt, erklärt unser Ratgeber zu Venture Capital.
Die Runde ist doppelt so groß wie die Series B über 40 Millionen US-Dollar. Und sie ist kleiner als ein Jahresumsatz. Pliant nimmt 80 Millionen auf, während das Geschäft schon mehr als 100 Millionen US-Dollar im Jahr wiederkehrend abrechnet. In dieser Lage verhandelt ein Gründerteam aus der Stärke heraus.
Was Pliant macht: Firmenkreditkarte, Konten und Zahlungsplattform
Pliant ist eine Zahlungsplattform für Unternehmen. Im Kern steht die Pliant Firmenkreditkarte, physisch und virtuell, dazu kommen Geschäftskonten, Devisen und Ausgabenmanagement. Als Principal Member von Visa und Mastercard gibt Pliant die Karten selbst heraus. In der EU stammen sie von der finnischen Pliant Oy, einem E-Geld-Institut unter Aufsicht der finnischen Finanzaufsicht. In Großbritannien und den USA arbeitet Pliant mit regulierten Partnern, in den USA seit dem Marktstart im Juli 2026 mit der Bank Coastal.
Zwei Kundengruppen tragen das Geschäft. Die erste sind Unternehmen mit vielen und komplizierten Zahlungen, vor allem aus Reise, E-Commerce und Versicherung, dazu Firmen, die von Anfang an mit KI arbeiten. Die zweite sind Banken, Fintechs und Softwareanbieter, die Pliant unter eigener Marke in ihre Produkte einbauen.
Ein Beispiel für diesen zweiten Weg ist das Pilotprojekt mit sechs Volksbanken vom Oktober 2025. Deren Firmenkunden bekommen darüber digitale Firmenkreditkarten samt Belegverwaltung. Wer als Gründer gerade sein erstes Firmenkonto mit Karte sucht, findet einen Überblick in unserem Geschäftskonto-Vergleich.
Agentic Payments: Wie KI-Agenten über Pliant bezahlen
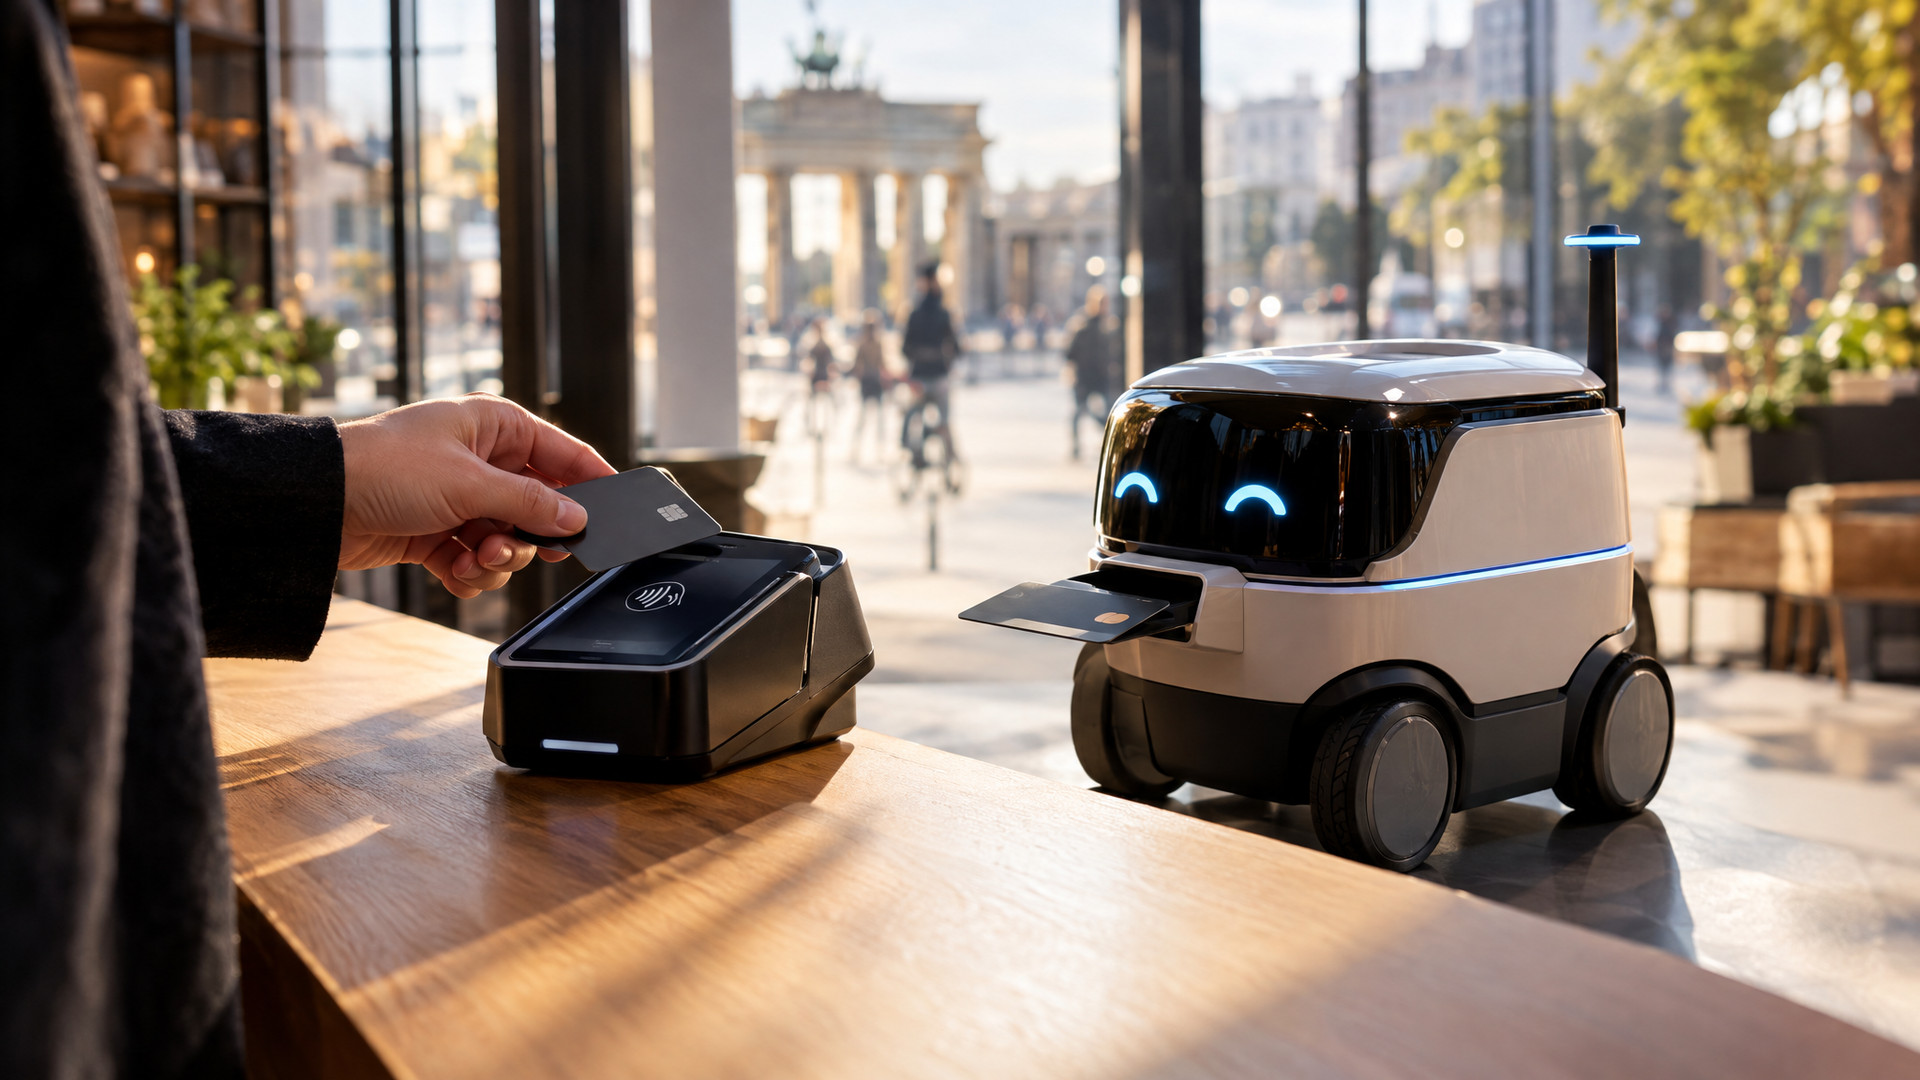
Neu an dieser Runde ist der Schwerpunkt auf Software, die selbst handelt. Pliant setzt eigene KI-Agenten ein, die wiederkehrende Finanzaufgaben für Kunden erledigen. Zugleich können fremde Agenten andocken. Assistenten wie ChatGPT oder Claude und die Automationen eines Unternehmens verbinden sich über das Model Context Protocol mit Pliant und lösen Zahlungen in ihren eigenen Abläufen aus. Berechtigungen, Kontrollen und Nachvollziehbarkeit sind fest eingebaut. Unter dem Namen Agentic Payments bietet Pliant Karten und Konten für KI-Agenten im Early Access an.
Was das Model Context Protocol ist und wann es sich für ein Startup lohnt, steht in unserem Beitrag zu MCP-Servern für Startups.
Vinoth Jayakumar, General Partner bei Seaya Nova, begründet die Wette der Investoren so: „KI verändert, wie Unternehmen Geld bewegen. Gerade deshalb gewinnt die lizenzierte Infrastruktur im Hintergrund an Bedeutung.“
Wir halten das für den Kern der Meldung. Ein Agent kann eine Rechnung lesen und eine Zahlung vorbereiten, haften kann er nicht. Wer Geld bewegt, braucht eine Lizenz, eine Aufsicht und jemanden, der für Fehler geradesteht. Genau diese Schicht hat Pliant über Jahre aufgebaut. Für eine junge KI-Firma ist sie am schwersten nachzubauen, und deshalb ist sie gerade so viel wert.
Pliant in Zahlen: Wachstum zwischen Series B und Series C
Wie schnell Pliant gewachsen ist, zeigt der Vergleich der eigenen Angaben aus der Series B mit denen aus diesem Jahr. Die Zahl der Kunden stieg in 15 Monaten von 3.500 auf mehr als 5.000 Unternehmen, also um mehr als 40 Prozent. Laut Pliant hat sich das Geschäft drei Jahre in Folge verdoppelt. Dreimal verdoppelt heißt: das Achtfache in drei Jahren.
| Kennzahl | April 2025 | 2026 |
|---|---|---|
| Kunden (Unternehmen) | 3.500 | über 5.000 (Juli) |
| Partner (Banken, Fintechs, Software) | über 20 | über 35 (Juli) |
| Währungen der Firmenkarten | 11 | 13 (November) |
| Länder | über 30 | 32 (November) |
| Mitarbeitende | Ziel: über 200 | über 300 an acht Standorten (November) |
| Letzte Finanzierungsrunde | Series B, 40 Mio. US-Dollar | Series C, 80 Mio. US-Dollar |
Quelle: Pressemitteilungen von Pliant zur Series B (28. April 2025), zum Umsatzmeilenstein (29. Juli 2026) und zur Series C (4. November 2026).
Dazu kommt das Volumen: Pliant wickelt für Unternehmen und Partner in Europa und Nordamerika nach eigenen Angaben jedes Jahr Zahlungen über mehrere Milliarden US-Dollar ab.
Finanzierungsrunden von Pliant im Überblick
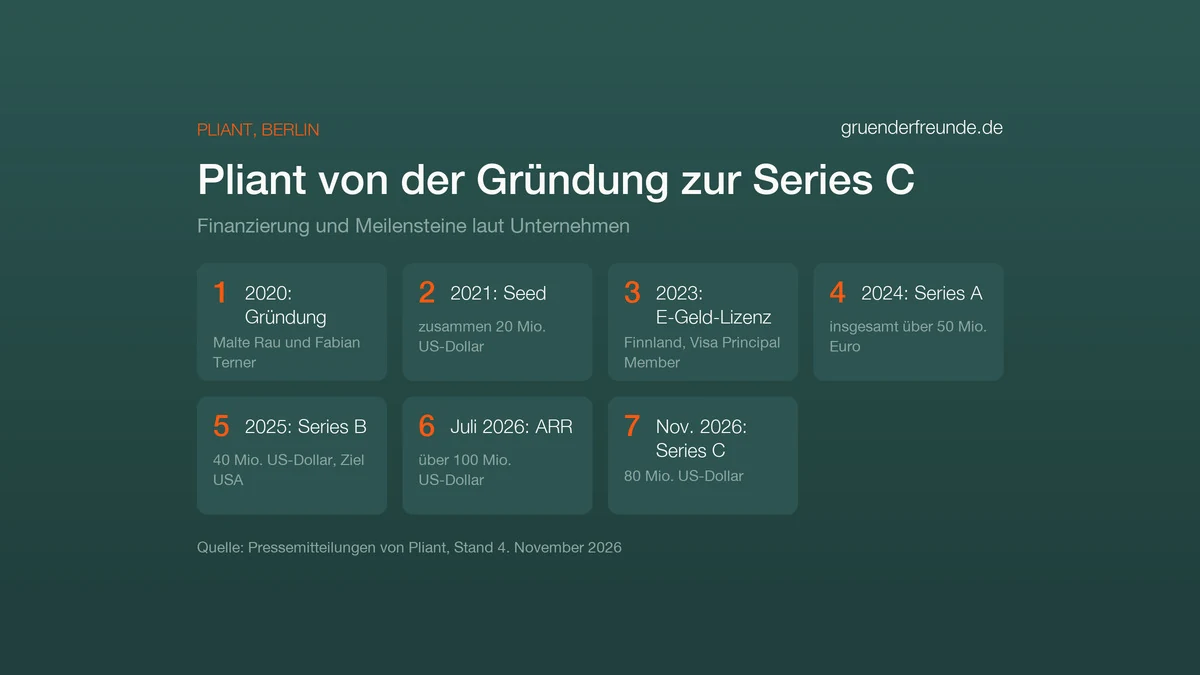
Seit 2021 hat Pliant in jeder Phase größere Runden geschlossen. Auffällig ist die Mischung: Neben Wagniskapital hat das Unternehmen früh Fremdkapital aufgenommen, Ende 2023 einen Kreditrahmen über 100 Millionen Euro. Wer seinen Kunden Kreditrahmen auf der Karte einräumt, braucht Geld, das zurückfließt, und dafür passt Fremdkapital besser als teures Eigenkapital. Den Unterschied erklärt unser Ratgeber zu Eigenkapital und Fremdkapital.
| Zeitpunkt | Runde | Betrag | Lead oder neu dabei |
|---|---|---|---|
| August und Dezember 2021 | Pre-Seed und Seed | zusammen 20 Mio. US-Dollar | Alstin Capital |
| März 2023 | Series A | 28 Mio. US-Dollar | SBI Investment |
| Ende 2023 | Erweiterung der Series A | Series A gesamt 33 Mio. Euro, dazu 100 Mio. Euro Fremdkapital | neu dabei: Molten Ventures |
| April 2024 | Erweiterung der Series A | über 18 Mio. Euro, Series A gesamt über 50 Mio. Euro | PayPal Ventures |
| April 2025 | Series B | 40 Mio. US-Dollar | Illuminate Financial, Speedinvest |
| November 2026 | Series C | 80 Mio. US-Dollar | Seaya Nova, Speedinvest |
Quelle: Pressemitteilungen von Pliant zur Series A, zur Erweiterung 2023, zur Erweiterung 2024, zur Series B und zur Series C.
Nach der Series B lag die gesamte Finanzierung laut Pliant bei über 100 Millionen US-Dollar. Mit der Series C kommen 80 Millionen dazu.
Was Gründer aus der Pliant-Finanzierung lernen
Regulierung als Burggraben
Pliant hat sich 2023 eine eigene E-Geld-Lizenz in Finnland gesichert und ist Principal Member bei Visa geworden, inzwischen auch bei Mastercard. Das kostet Zeit und Geld, lange bevor es Umsatz bringt. Heute ist genau das der Grund, den die Investoren für die Series C nennen. Wer in einem regulierten Markt gründet, sollte die Lizenz deshalb als Teil des Produkts planen und nicht als lästige Pflicht.
Vertrieb über Partner skaliert
Mehr als 35 Partner bauen Pliant in ihre eigenen Angebote ein, von der Commerzbank bis zu den Volksbanken. Jede Partnerbank bringt ihre Firmenkunden mit. Für ein B2B-Startup ist das der Hebel, mit dem es Tausende Kunden erreicht, ohne jeden einzeln anzusprechen.
Erst eine Branche tief verstehen
Pliant ist zuerst dort stark geworden, wo Zahlungen kompliziert sind, etwa in der Reisebranche. Im April 2025 kaufte das Unternehmen das österreichische Insurtech hi.health, um dieses Wissen auf Versicherungen zu übertragen. Tiefe in einer Branche öffnet die nächste.
Mit Umsatz verhandeln
Die Series C war überzeichnet, und sie kam zu einem Zeitpunkt, an dem das Geschäft schon mehr als 100 Millionen US-Dollar im Jahr wiederkehrend abrechnet. Wer mit belegtem Umsatz in Gespräche geht, sucht sich die Investoren aus. Wie du die passenden Geldgeber für deine Phase findest, steht in unserem Ratgeber Investoren finden. Wer in Deutschland gerade besonders aktiv investiert, zeigt unsere Liste der aktivsten VC-Investoren 2026.
Häufige Fragen zu Pliant
Was ist Pliant?
Pliant ist ein Fintech aus Berlin, gegründet 2020. Es bietet Unternehmen Firmenkreditkarten, Geschäftskonten, Devisen und Ausgabenmanagement und stellt seine Technik zudem Banken, Fintechs und Softwareanbietern zur Verfügung.
Wer hat Pliant gegründet?
Malte Rau und Fabian Terner haben Pliant 2020 in Berlin gegründet. Malte Rau führt das Unternehmen als CEO.
Wie viel Geld hat Pliant eingesammelt?
Die Series C vom November 2026 bringt 80 Millionen US-Dollar. Schon nach der Series B im April 2025 lag die gesamte Finanzierung laut Pliant bei über 100 Millionen US-Dollar.
Ist Pliant eine Bank?
Pliant ist ein E-Geld-Institut. In der EU gibt die finnische Pliant Oy die Karten aus und steht unter Aufsicht der finnischen Finanzaufsicht. In Großbritannien und den USA arbeitet Pliant mit regulierten Partnern zusammen.
Welche Kreditkarten gibt Pliant aus?
Pliant gibt Firmenkreditkarten von Visa und Mastercard aus, physisch und virtuell, in 13 Währungen und 32 Ländern. Als Principal Member beider Kartennetze gibt das Unternehmen die Karten selbst heraus.
Was sind Agentic Payments?
So nennt Pliant Zahlungen, die KI-Agenten auslösen. Die Agenten verbinden sich über das Model Context Protocol mit Pliant und zahlen innerhalb fester Berechtigungen und Kontrollen. Karten und Konten für KI-Agenten bietet Pliant im Early Access an.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt.