Inhalt dieses Artikels
Ihr habt eine operative GmbH, die läuft. Jetzt kommt eine Holding dazu oder ihr gründet eine zweite Gesellschaft für euer SaaS-Produkt, das Agenturgeschäft oder ein Spin-off. Genau an diesem Punkt taucht die umsatzsteuerliche Organschaft als Thema auf, meist zuerst in einem Nebensatz der Steuerberatung.
Der Grund ist simpel: Mehrere GmbHs bleiben rechtlich eigenständige Unternehmen. Sobald ihr aber Management, Personal, Software, Marketing, Lizenzen, Räume oder Finanzierung untereinander organisiert, berührt die Umsatzsteuer plötzlich eure Verträge, Rechnungen, den Vorsteuerabzug, eure Liquidität und die Frage, wer intern wofür zuständig ist.
Drei Abgrenzungen gleich vorweg, damit die Erwartung stimmt: Nicht jedes frühe Startup braucht diese Prüfung. Eine Holding ist nicht automatisch eine Umsatzsteuer Gruppe. Und es geht hier nicht um einen Holding-Steuerspartrick, sondern um die Frage, wie eine eng verflochtene Struktur umsatzsteuerlich einzuordnen und sauber zu führen ist. Wir schauen uns zuerst das geltende Recht an und ordnen danach den geplanten § 2c UStG ein.
Das Grundprinzip in Gründer-Sprache
Bei einer umsatzsteuerlichen Organschaft werden rechtlich selbstständige Unternehmen unter bestimmten Voraussetzungen für Zwecke der Umsatzsteuer wie ein einziges Unternehmen behandelt. Das klingt dramatischer, als es ist.
Eure GmbHs verschwinden nämlich nicht. Jede behält ihre Rechtsform, ihre Buchhaltung, ihre Verträge und ihre gesellschaftsrechtliche Existenz. Die besondere Gruppenwirkung betrifft ausschließlich die Umsatzsteuer, insbesondere die sogenannten Innenleistungen zwischen inländischen Unternehmensteilen.
Drei Begriffe solltet ihr sicher unterscheiden können:
- Organträger: Das Unternehmen, in dessen Unternehmen die Organgesellschaft eingegliedert ist. Nach Verwaltungsauffassung ist der Organträger Unternehmer und Steuerschuldner für die gesamte Gruppe.
- Organgesellschaft: Die rechtlich eigenständige Gesellschaft, die in das Unternehmen des Organträgers eingegliedert ist.
- Umsatzsteuer Gruppe: Ein praktischer Alltagsbegriff. Rechtlich entscheidend ist allein, ob die gesetzlichen Voraussetzungen der Organschaft erfüllt sind.
Merksatz für den Alltag: Gleiche Gründer:innen, gleiche Marke, ein gemeinsames Büro oder ein gemeinsamer Geschäftsführer können Hinweise sein. Sie ersetzen aber nie die gesetzlich geforderte Gesamtwürdigung.
Quellen: § 2 UStG | Umsatzsteuer-Anwendungserlass, Abschnitt 2.8
Worauf es nach geltendem Recht ankommt
Die maßgebliche Grundlage ist heute § 2 Abs. 2 Nr. 2 UStG. Die Vorschrift verlangt, dass eine juristische Person nach dem Gesamtbild der tatsächlichen Verhältnisse finanziell, wirtschaftlich und organisatorisch in das Unternehmen des Organträgers eingegliedert ist. Alle drei Merkmale spielen zusammen.
Finanzielle Eingliederung bedeutet, dass der Organträger seinen Willen durchsetzen kann. Laut Umsatzsteuer-Anwendungserlass setzt das grundsätzlich eine durchsetzbare Stimmenmehrheit voraus. Es geht also nicht um irgendeine Beteiligung, sondern um echte Kontrolle über Entscheidungen.
Wirtschaftliche Eingliederung heißt, dass die Gesellschaften wirtschaftlich sinnvoll miteinander verbunden sind. Typisch ist, dass eine Gesellschaft für die andere zentrale Leistungen erbringt, Ressourcen bereitstellt oder die Geschäftsabläufe eng verzahnt sind.
Organisatorische Eingliederung verlangt, dass die Beherrschungsmöglichkeit in der laufenden Geschäftsführung tatsächlich wahrgenommen wird. Eine Überschneidung im Organigramm reicht dafür nicht. Relevant sind gelebte Weisungswege, klare Entscheidungsbefugnisse und dokumentierte Zuständigkeiten.
Nach Verwaltungsauffassung sind diese Merkmale im Gesamtbild zu würdigen. Sie müssen nicht alle gleich stark ausgeprägt sein, aber sie müssen erkennbar vorliegen.
Für euer Mehrfirmen-Setup heißt das praktisch: Es reicht nicht, Satzung und Cap Table zu prüfen. Genauso wichtig sind Geschäftsführungsbeschlüsse, Serviceverträge, Kostenumlagen, Rechnungen, Freigabeprozesse und die tatsächlichen Arbeitsabläufe.
Eine Abgrenzung, die in der Praxis oft durcheinandergerät: Ertragsteuerliche Organschaft, Beteiligungserträge und umsatzsteuerliche Organschaft sind unterschiedliche Themen mit unterschiedlichen Voraussetzungen. Eine Holding, die gesellschaftsrechtlich oder ertragsteuerlich sinnvoll ist, führt nicht automatisch zu einer Organschaft bei der Umsatzsteuer.
Quellen: § 2 UStG | Umsatzsteuer-Anwendungserlass, Abschnitt 2.8
Was der Regierungsentwurf ab 2030 ändern würde
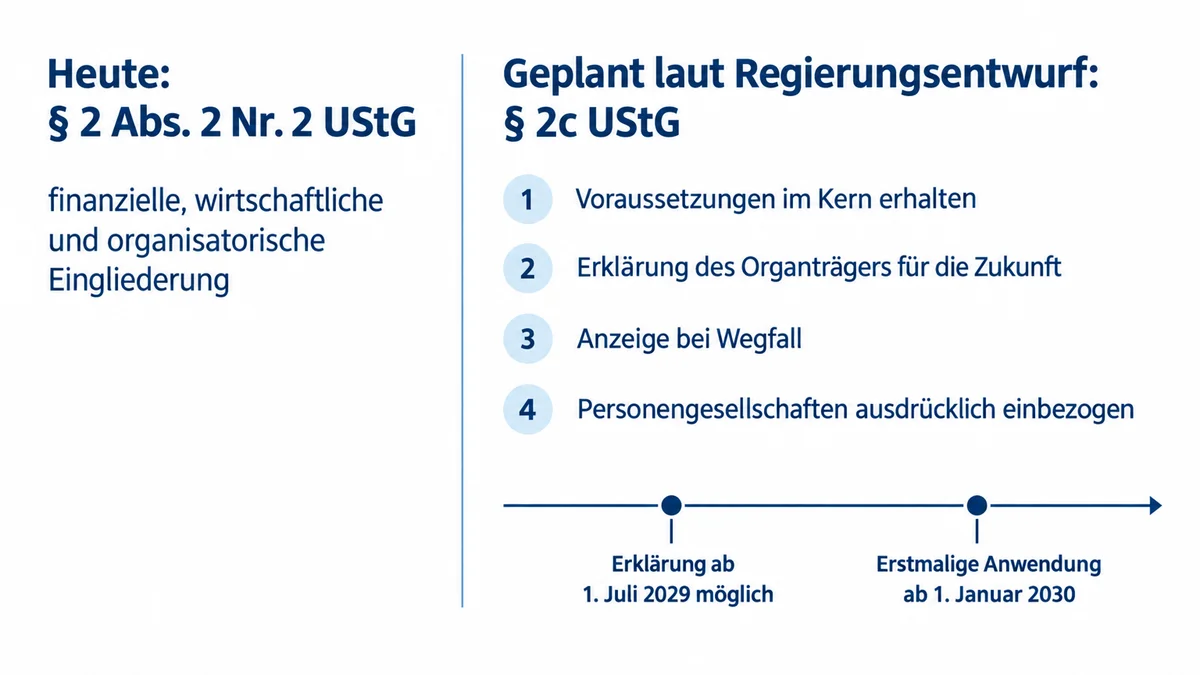
Jetzt der Blick nach vorn, und zwar ausdrücklich als Planungsstand, nicht als geltendes Recht. Der Regierungsentwurf zum Jahressteuergesetz 2026 sieht vor, die bisherige Regelung in § 2 Abs. 2 Nr. 2 UStG durch einen eigenständigen § 2c UStG zu ersetzen.
Was laut Entwurf geplant ist:
- Die materiellen Voraussetzungen der Eingliederung sollen im Kern erhalten bleiben.
- Neu vorgesehen ist eine Erklärung des Organträgers mit Wirkung für die Zukunft.
- Bei Wegfall der Voraussetzungen soll eine Anzeige erfolgen.
- Personengesellschaften sollen ausdrücklich einbezogen werden.
- Die Erklärung soll ab dem 1. Juli 2029 möglich sein, § 2c UStG soll erstmals ab dem 1. Januar 2030 anzuwenden sein.
Für kleine Teams könnte eine solche Erklärungslösung durchaus hilfreich sein, weil sie zu einer bewussten Auseinandersetzung mit der eigenen Gruppenstruktur zwingt. Verlässt euch aber nicht darauf: Der Entwurf ist weder beschlossen noch taugt er als Gestaltungsanweisung.
Der Bundestag hat das Vorhaben laut offizieller Vorgangsdokumentation am 8. Oktober 2026 erstmals beraten. Endfassung, Übergangsregeln und spätere Verwaltungsanweisungen können sich noch verändern.
Unsere Empfehlung ohne Steuerberatungscharakter: Setzt bei jeder Holding-, Tochter- oder Spin-off-Gründung einen Umsatzsteuer-Check als festen Agendapunkt. Die konkrete Entscheidung trefft ihr dann anhand des final geltenden Rechts.
Quellen: Regierungsentwurf JStG 2026 | Verfahrensstand im Bundestag
Was sich im Alltag der Gruppe entscheidet
Theorie ist das eine, euer Buchhaltungsalltag das andere. Schauen wir uns an, wo die Voraussetzungen operativ wirklich greifen.
Interne Leistungen
Typische Fälle in Mehrfirmen-Setups: Geschäftsführung, Buchhaltung, Personalverwaltung, IT, Softwarelizenzen, Marketing, Vertrieb, strategische Beratung, Räume und zentrale Beschaffung.
Außerhalb einer Organschaft müssen rechtlich getrennte Gesellschaften solche Leistungen grundsätzlich eindeutig einander zuordnen und entsprechend abrechnen. Innerhalb eines Organkreises gelten Innenleistungen zwischen inländischen Unternehmensteilen nach § 2 UStG dagegen als Leistungen innerhalb eines Unternehmens.
Hier kommt die wichtige Einschränkung für Holding-Konstellationen: Innenleistungen im Organkreis sind nicht pauschal folgenlos. Bei nichtwirtschaftlichen Tätigkeiten im engeren Sinn sind die Vorsteuerfolgen gesondert zu prüfen. Das BMF-Schreiben vom 1. April 2026 hat Abschnitt 2.8 UStAE dazu angepasst und eine Nichtbeanstandungsregelung bis zum 31. Dezember 2026 vorgesehen.
Rechnungslogik und Zuständigkeiten
Geht jede interne Leistung einmal mit diesen Fragen durch:
- Wer erbringt die Leistung tatsächlich?
- Welche Gesellschaft erhält sie?
- Welcher Vertrag regelt sie?
- Wer trägt die Kosten?
- Wer stellt die Rechnung beziehungsweise dokumentiert den Vorgang?
- Welche Gesellschaft bucht ihn?
§ 14 UStG verlangt, dass eine Rechnung den leistenden Unternehmer und den Leistungsempfänger eindeutig benennt. Dazu kommen unter anderem Steuernummer oder USt-IdNr., Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt, Entgelt und Steuerbetrag. Daraus folgt eine simple Praxisregel: USt-ID, Rechnungsaussteller, Leistungserbringer, Bankkonto und buchende Gesellschaft dürfen nicht vermischt werden.
Vorsteuer und Cashflow
Vorsteuer ist die Umsatzsteuer auf Eingangsleistungen, die unter den gesetzlichen Voraussetzungen des § 15 UStG abgezogen werden kann. Abziehbar ist sie grundsätzlich nur für Leistungen, die ein anderer Unternehmer für euer Unternehmen ausgeführt hat, und regelmäßig nur mit ordnungsgemäßer Rechnung.
Gerade bei zentralen Beratungs-, Personal-, Finanzierungs- oder Servicekosten muss deshalb vorab feststehen, welche Gesellschaft Leistungsempfänger ist und wofür sie die Leistung verwendet. Umsatzsteuer ist am Ende ein Liquiditätsthema: Fehlende Belege, falsche Zuordnungen oder verspätete Verbuchung führen zu Korrekturen, Nachzahlungen und einer verzerrten Liquiditätsplanung.
Quellen: § 14 UStG | § 15 UStG | BMF-Schreiben vom 1. April 2026
Drei Konstellationen, bei denen eine frühe Prüfung sinnvoll ist
Die folgenden Fälle sind illustrativ. Sie sagen nicht, dass hier sicher eine Organschaft vorliegt, sondern zeigen, wo ihr genauer hinschauen solltet.
Fall 1: Operative GmbH unter Holding
Die Holding hält die Anteile und übernimmt zusätzlich Management- oder Verwaltungsleistungen. Fragt euch: Ist die Holding nur Anteilseignerin oder erbringt sie tatsächlich Leistungen? Wie sind Stimmrechte, Geschäftsführung und Serviceleistungen organisiert? Welche Gesellschaft erhält externe Beratungsrechnungen? Beteiligung, operative Tätigkeit und Führung müsst ihr getrennt analysieren.
Fall 2: Agentur plus SaaS-GmbH
Beide Firmen nutzen gemeinsam Mitarbeitende, Technologie, Vertrieb oder Marke. Wer beschäftigt die Mitarbeitenden? Wem gehört die Software? Wer schließt die Kundenverträge? Wer rechnet die interne Unterstützung ab? Informelle Zusammenarbeit mag im Alltag funktionieren, für Buchhaltung und Umsatzsteuer ist sie kein belastbarer Prozess.
Fall 3: Spin-off im Gruppenverbund
Ein Produktteam wird in eine neue GmbH ausgegliedert, während die bisherige Gesellschaft zunächst IT, Personal oder Vertrieb bereitstellt. Welche Übergangsleistungen laufen wie lange, auf welcher vertraglichen Basis und mit welcher Kostenlogik? Gerade Übergangsphasen gehören früh dokumentiert, weil operative Realität und neue Gesellschaftsstruktur zeitweise auseinanderlaufen.
Häufige Denkfehler und der 30-Tage-Plan
Diese Fehler sehen wir in Mehrfirmen-Setups immer wieder:
- Die Holding automatisch als Steuervorteil oder als Umsatzsteuer Gruppe ansehen.
- Interne Leistungen ohne Leistungsbeschreibung, Vertrag oder nachvollziehbare Kostenverteilung laufen lassen.
- Rechnungsaussteller, USt-ID, Bankkonto und buchende Gesellschaft vermischen.
- Annehmen, ein gemeinsamer Geschäftsführer beweise für sich allein die organisatorische Eingliederung.
- Vorsteuer ziehen, ohne Leistungsempfänger und unternehmerische Verwendung sauber zu prüfen.
- Den geplanten § 2c UStG behandeln, als gelte er schon heute.
Und so kommt ihr in vier Wochen zu einer belastbaren Grundlage:
| Woche | Fokus | Konkrete Aufgaben |
|---|---|---|
| 1 | Struktur sichtbar machen | Organigramm mit Beteiligungen, Stimmrechten, Geschäftsführungen und operativen Rollen erstellen; je GmbH Zweck, USt-ID, Bankkonto, Buchhaltung und verantwortliche Person erfassen |
| 2 | Leistungsbeziehungen erfassen | Alle Leistungen zwischen den Gesellschaften auflisten (Management, Personal, Software, Marketing, Räume, Darlehen, Lizenzen) und je Leistung Erbringer, Empfänger, Vertrag, Abrechnungsweg und Kostenlogik ergänzen |
| 3 | Prozesse testen | Rechnungsvorlagen, Freigaben, Kontierung und Belegablage je Gesellschaft prüfen; nachvollziehen, ob Voranmeldungen, Vorsteuerbelege und interne Leistungen eindeutig zuordenbar sind |
| 4 | Steuerberatung einbinden | Organigramm, Verträge, Leistungsübersicht und Musterrechnungen gebündelt vorlegen und gezielt fragen: Gibt es nach geltendem Recht Anhaltspunkte für eine Organschaft? Welche Folgen hätte sie? Was müsste bei einer späteren Neuregelung angepasst werden? |
Häufige Fragen zur umsatzsteuerlichen Organschaft
Ist eine Holding automatisch eine umsatzsteuerliche Organschaft?
Nein. Eine Holding-Struktur allein begründet keine Organschaft. Es müssen finanzielle, wirtschaftliche und organisatorische Eingliederung nach § 2 Abs. 2 Nr. 2 UStG im Gesamtbild vorliegen.
Wer schuldet bei einer Organschaft die Umsatzsteuer?
Nach Verwaltungsauffassung ist der Organträger Unternehmer und Steuerschuldner für die gesamte Gruppe. Die Organgesellschaften bleiben gesellschaftsrechtlich eigenständig.
Reicht ein gemeinsamer Geschäftsführer für die organisatorische Eingliederung?
Allein nicht. Entscheidend ist, dass die Beherrschungsmöglichkeit in der laufenden Geschäftsführung tatsächlich wahrgenommen wird, also über gelebte Weisungswege und dokumentierte Entscheidungsbefugnisse.
Gilt § 2c UStG schon?
Nein. § 2c UStG ist Teil des Regierungsentwurfs zum Jahressteuergesetz 2026. Laut Entwurf soll die Erklärung ab 1. Juli 2029 möglich und die Vorschrift ab 1. Januar 2030 anzuwenden sein.
Sind Innenleistungen im Organkreis immer folgenlos?
Nicht pauschal. Bei nichtwirtschaftlichen Tätigkeiten im engeren Sinn sind Vorsteuerfolgen gesondert zu prüfen; das BMF-Schreiben vom 1. April 2026 enthält dazu eine Nichtbeanstandungsregelung bis 31. Dezember 2026.
Fazit: Struktur zuerst, Steuerfolgen danach
Die umsatzsteuerliche Organschaft betrifft vor allem Holding-, Tochter- und Mehrfirmen-Strukturen, die tatsächlich eng zusammenarbeiten. Der relevante Hebel ist kein vermeintlicher Steuervorteil, sondern eine konsistente Struktur aus Beteiligungen, Führung, Verträgen, Rechnungen und Buchhaltung.
Heute ist § 2 Abs. 2 Nr. 2 UStG maßgeblich. Der geplante § 2c UStG kann für eure langfristige Planung relevant werden, lässt sich aber erst nach Abschluss des Gesetzgebungsverfahrens seriös bewerten.
Pro-Tipp: Legt die 30-Tage-Checkliste als festen Prozess an und zieht sie vor jeder neuen Gründung, Umstrukturierung oder gruppeninternen Servicevereinbarung heraus. Lasst die konkrete Konstellation dann steuerlich prüfen, bevor die ersten internen Rechnungen laufen.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.